Nota: Hacemos nuestro mejor esfuerzo por preservar el espíritu original y los matices de nuestros artículos. Sin embargo, nos disculpamos de antemano por cualquier falla de traducción que pueda notar. Agradecemos sus comentarios en reader_input@mckinsey.com
Más perspectivas de McKinsey en Español
Mire nuestra colección de artículos en Español y suscríbase a nuestro newsletter mensual en Español.
Como señaló la exsecretaria de Estado de Estados Unidos, Condoleezza Rice, en el Foro de Seguridad de Aspen de 2026: “Muy a menudo me preguntan si lo que estamos viendo es una revolución o una evolución. Y yo digo que una revolución es lo que ocurre cuando no ves venir una evolución.”1
Durante una generación, las empresas y los gobiernos han operado en un entorno ampliamente predecible de mercados abiertos y profunda integración global. Ese mundo generó un crecimiento enorme, pero también dejó una serie de desequilibrios, entre ellos: una brecha comercial cada vez mayor entre Estados Unidos y China, una profunda dependencia de proveedores extranjeros para obtener bienes críticos para la seguridad nacional y una competencia cada vez más intensa por el mismo conjunto limitado de arenas de crecimiento. Para corregir algunos de estos desequilibrios, los gobiernos están asumiendo un papel cada vez más activo en la economía global, principalmente mediante la rápida expansión de las políticas industriales, los aranceles y las barreras comerciales, las sanciones y los controles a la exportación, así como otras medidas que pueden distorsionar el comercio.
A medida que los gobiernos actúan en función de los intereses nacionales, se están reescribiendo las reglas bajo las cuales las compañías han operado durante décadas. A muchas, esta incertidumbre les ha resultado inquietante. La mayoría ha tomado medidas para mitigar los riesgos e incluso aprovechar las oportunidades. Las empresas líderes están tratando de comprender su exposición tanto a nivel de producto como de país, en cada aspecto de su negocio; la rapidez con la que pueden adaptarse, y los costos asociados con hacerlo. De hecho, estas empresas están convirtiendo su comprensión de seis patrones que ilustran el impacto de la geopolítica en el comercio y la competencia en sus propios y nuevos manuales de actuación para el crecimiento.
La globalización no está retrocediendo: El comercio se está reconfigurando según la lógica geopolítica
El comercio sigue creciendo, pero la distancia geopolítica que recorre está disminuyendo: el comercio mundial de bienes creció un 6.5 por ciento en 2025, superando el crecimiento del PIB mundial del 5.4 por ciento, incluso cuando los aranceles de Estados Unidos alcanzaron su nivel más alto en 80 años.2 Sin embargo, está disminuyendo la medida en que ese comercio atraviesa las fronteras geopolíticas, o la distancia geopolítica. Desde 2017, la distancia geopolítica del comercio mundial ha disminuido alrededor de un 8 por ciento, y casi un 13 por ciento en el caso de Estados Unidos, incluso mientras la distancia geográfica ha aumentado ligeramente (Gráfica 1).3
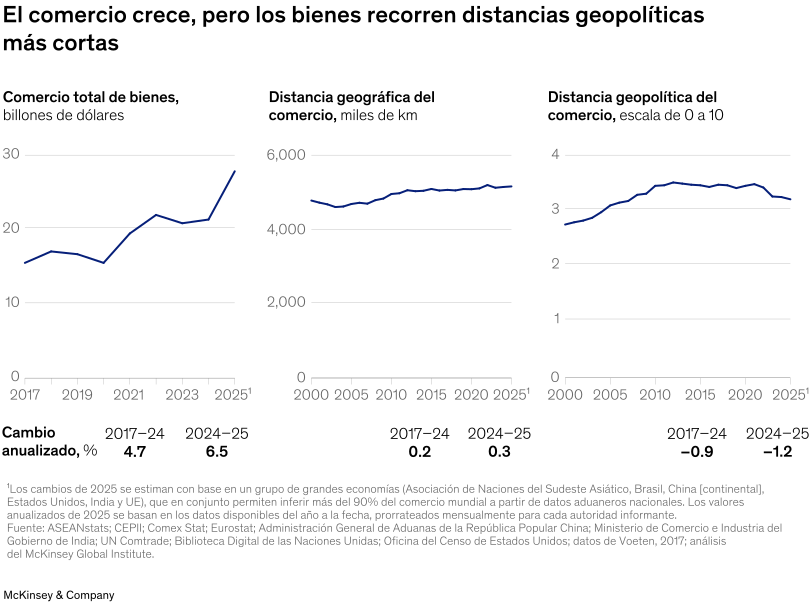
Los países están comerciando más con socios geopolíticamente alineados y menos con aquellos más distantes. Por ejemplo, la participación de China en las importaciones de Estados Unidos cayó 4.4 puntos porcentuales entre 2024 y 2025, más del triple de la disminución registrada entre 2017 y 2024. Mientras tanto, las importaciones estadounidenses procedentes de las economías de la Asociación de Naciones del Sudeste Asiático y de otros países de Asia-Pacífico aumentaron de manera significativa.
China, ante la disminución de su acceso al mercado estadounidense, está cambiando de rumbo para convertirse en la “fábrica de las fábricas”. En 2025, las exportaciones chinas de bienes de consumo cayeron por primera vez desde 2019, mientras que las exportaciones de bienes intermedios y de capital —la maquinaria y los insumos que otros países necesitan para su producción manufacturera— aumentaron en $175 mil millones de dólares, gran parte de los cuales se dirigieron a hubs de producción de rápido crecimiento en regiones de menores ingresos.
A medida que el comercio mundial se rige cada vez más por la lógica geopolítica, las compañías deben anticipar cambios en los patrones de sus flujos de productos y cadenas de suministro. Estos cambios en el comercio crearán oportunidades en algunos corredores y disrupciones y desafíos en otros. Las empresas que se adapten a los flujos comerciales en crecimiento podrían maximizar los beneficios y minimizar las disrupciones. Por ejemplo, las importaciones estadounidenses procedentes de Vietnam, uno de los corredores de más rápido crecimiento, aumentaron un 42 por ciento en 2025, hasta alcanzar casi $195 mil millones de dólares, a medida que el comercio se redirigió desde socios geopolíticamente más distantes.4 Esto representa una oportunidad para que las compañías que ya comercian en este corredor capturen nuevas fuentes de valor, así como una clara señal de crecimiento potencial para las nuevas empresas que apenas están ingresando en él.
Los gobiernos también están abriendo activamente nuevos corredores: India y Reino Unido firmaron un acuerdo comercial bilateral en 2025, y la Asociación Europea de Libre Comercio suscribió un nuevo pacto con el bloque del Mercosur. Es probable que ambos acuerdos generen oportunidades significativas para que las empresas capturen valor en sus respectivos corredores.5
La presencia global, que antes se veía principalmente como una fuente de costos o complejidad, vuelve a considerarse una fuente de fortaleza. Proporciona a las compañías el tipo de agilidad geográfica que necesitan para minimizar las disrupciones y actuar con rapidez para expandirse o ingresar en nuevos corredores. Las empresas líderes están aprovechando su presencia global e invirtiendo en agilidad para abastecerse, vender y fabricar en una gama más amplia de mercados que las empresas menos ágiles.
Desarrollar esa agilidad implica definir el alcance de los escenarios de disrupción relevantes, cuantificar el valor en juego para la organización, reunir un ecosistema de insights mediante la recopilación de inteligencia regional, considerar joint ventures o contratos de opción, establecer fuentes de abastecimiento redundantes y mucho más. De este modo, los líderes pueden hacer que sus empresas asciendan en la “curva de tolerancia” para operar en entornos geopolíticamente distantes en lugar de retirarse de ellos.
La agilidad en el entorno geopolítico actual significa que la perturbaciones geopolíticas que afectan a algunos representan oportunidades para otros. Por ejemplo, las recientes disrupciones en Medio Oriente pueden haber alterado las operaciones de muchas de las principales aerolíneas de la región, pero Turkish Airlines pudo aprovechar su planificación de escenarios para reasignar rápidamente su capacidad hacia rutas asiáticas y europeas. La aerolínea amplió un 18 por ciento su ocupación de asientos en Asia y alcanzó el factor de ocupación más alto de su historia para un segundo trimestre, a medida que la demanda se desplazaba hacia otros destinos.6
Los países priorizan la seguridad en los productos críticos y dejan que el mercado marque la pauta en los demás
El comercio mundial se rige ahora por dos lógicas distintas. Una abarca lo que llamamos productos “talón de Aquiles”, en los que es más probable que prevalezca la lógica geopolítica y que los Estados intervengan activamente para asegurar las cadenas de suministro, dando menos importancia al costo. La otra abarca el resto del comercio de productos, que se rige principalmente por la lógica del mercado: el precio, la rapidez y la calidad siguen mandando. Las empresas líderes están aprendiendo a aplicar ambos manuales de actuación de manera simultánea.
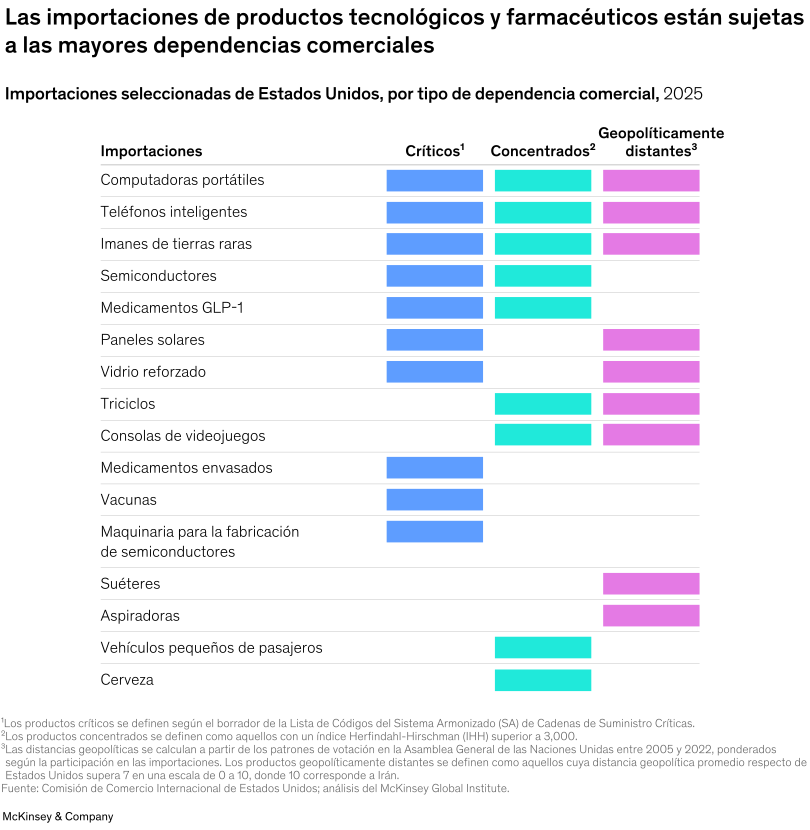
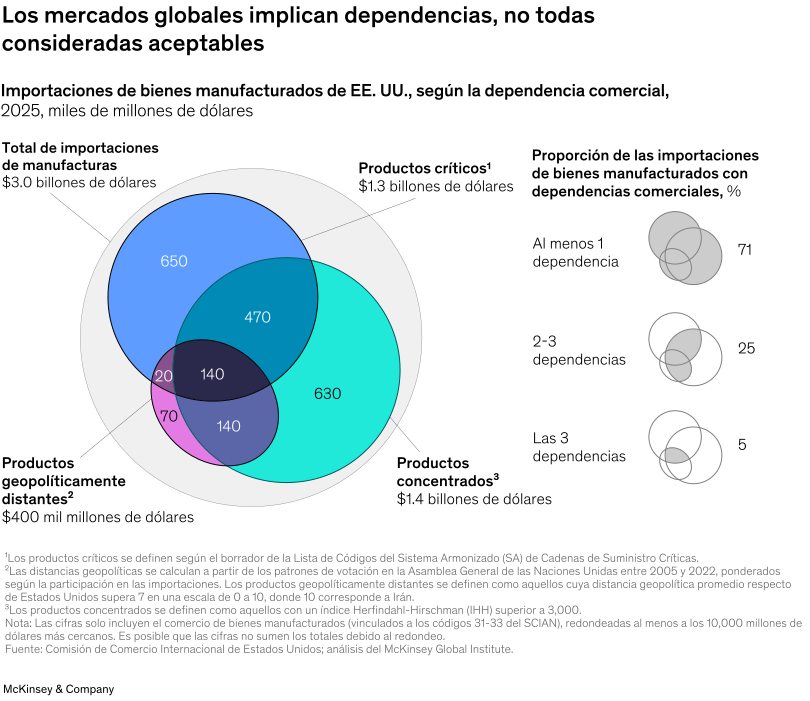
En las principales economías, entre una cuarta parte y un tercio de las importaciones de productos manufacturados califican como productos “talón de Aquiles”, es decir, bienes expuestos al menos a dos de las tres dependencias siguientes: ser críticos para la seguridad nacional, estar concentrados en un número reducido de proveedores o proceder de socios geopolíticamente distantes.7 Los imanes de tierras raras, por ejemplo, cumplen con las tres dependencias en el caso de Estados Unidos y Europa. En abril de 2025, la imposición de licencias de exportación por parte de China a siete tierras raras provocó una reducción de aproximadamente el 75 por ciento en las exportaciones de imanes, lo que paralizó líneas de producción en toda Europa que se encontraban a varios eslabones de distancia de cualquier compra directa a China.8
Estas dependencias pueden ser estructurales: Estados Unidos depende de las importaciones para más del 70 por ciento de su suministro de alrededor de 25 minerales críticos y, en el caso específico de los imanes de tierras raras, sus importaciones procedentes de China superan las exportaciones combinadas del mismo producto de todas las demás economías (Gráfica 2).9
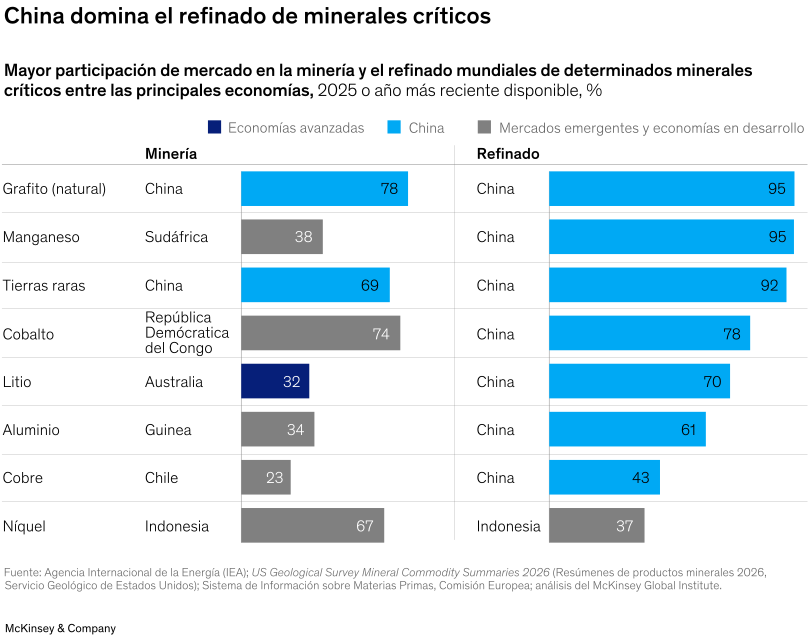
La ventaja de China comienza en las etapas iniciales de la cadena, en la refinación, donde lidera el procesamiento de casi todos los minerales críticos (Gráfica 3). China ha aprovechado esta posición mediante controles a la exportación de determinados minerales.10 Dado que es difícil desarrollar rápidamente la capacidad de refinación, es probable que asegurar el suministro requiera una interdependencia gestionada, en lugar de una autosuficiencia total, a corto plazo.
Las empresas que anticiparon esta situación actuaron con tiempo para asegurar su suministro de productos críticos “talón de Aquiles”. Hyundai acumuló reservas de elementos de tierras raras suficientes para un año tras los controles a la exportación impuestos por China en 2025.11 Y Toyota, que había diversificado sus proveedores de chips mucho antes de la escasez de 2021, mantuvo sus plantas de Norteamérica operando hasta al 90 por ciento de su capacidad, mientras sus competidores recortaban la producción.12
Los gobiernos están ayudando a respaldar este cambio. En julio de 2025, el Departamento de Defensa de Estados Unidos adquirió una participación accionaria del 15 por ciento en MP Materials, empresa dedicada a la extracción y el procesamiento de tierras raras, con un precio mínimo garantizado durante diez años y el compromiso de comprar el 100 por ciento de la producción de una nueva planta de imanes.13 Posteriormente, el gobierno estadounidense adquirió participaciones accionarias similares en Korea Zinc, Trilogy Metals, USA Rare Earth y Vulcan Elements.14
Más allá de los productos “talón de Aquiles”, es probable que los corredores comerciales sigan creciendo en función de factores económicos. Las decisiones de las compañías de ingresar en nuevos mercados dependerán cada vez más de su presencia y sus operaciones actuales, así como de la existencia de corredores comerciales establecidos o en proceso de fortalecimiento entre dos países. Por su parte, las empresas líderes se están reconfigurando no solo para optimizar costos, sino también para ampliar su presencia y poder trasladarse a corredores comerciales más favorables. Por ejemplo, Foxconn está regionalizando en México el ensamblaje de servidores de inteligencia artificial (IA) para el mercado norteamericano, en lugar de concentrarlo en China.15 La decisión de la empresa no es defensiva; los líderes están apostando fuerte por los mercados hacia los que se dirige el crecimiento.
La competitividad de la inversión es una prioridad nacional que genera oportunidades de crecimiento para las empresas
Los cambios en el panorama geopolítico han puesto de relieve la falta de inversión en industrias estratégicas como la energía y los semiconductores. Las investigaciones de McKinsey muestran que la inversión productiva neta en Estados Unidos y Europa se ha estancado durante los últimos 30 años, mientras que la inversión de China ha crecido considerablemente, al mismo ritmo que su PIB.16 Una investigación del McKinsey Global Institute (MGI) que comparó diez casos de inversión de muestra en industrias que definirán el futuro reveló que Estados Unidos y Europa presentan costos de equilibrio nivelados entre un 50 y un 300 por ciento superiores a los de los líderes mundiales, en particular China.
Existen diversas palancas que tanto los Estados como las empresas pueden accionar para abordar este problema. Los gastos de capital pueden industrializarse, acelerarse los procesos de obtención de permisos y ejecución, y mejorarse su eficiencia. La investigación y el desarrollo (I+D) pueden realizarse en paralelo, y la supervisión regulatoria puede reformarse. El suministro de energía puede ampliarse considerablemente, y la productividad laboral puede potenciarse de manera extraordinaria mediante la implementación de la IA. Las empresas pueden tomar medidas para abordar algunos de estos aspectos, pero, en última instancia, resolver los problemas estructurales que subyacen a los desafíos de competitividad requerirá una acción coordinada de los sectores público y privado.
Algunos gobiernos están utilizando la política industrial para nivelar el terreno de juego en el corto plazo: el número de medidas de política industrial en el mundo aumentó un 390 por ciento entre 2017 y 2024.17 China ha sido el promotor más agresivo de la política industrial, utilizándola para impulsar a sus empresas nacionales hasta alcanzar posiciones de dominio golbal: por ejemplo, Huawei ha recibido un apoyo estatal estimado en $75 mil millones de dólares desde la década de 1990 y actualmente es el mayor proveedor de equipos de telecomunicaciones del mundo.18
Es probable que China destine billones de dólares a la política industrial durante las próximas décadas.19 En respuesta, Estados Unidos y Europa han puesto en marcha sus propias iniciativas para apoyar sectores importantes de sus respectivas economías.20 Estados Unidos ha comprometido casi $40 mil millones de dólares en subvenciones y préstamos en virtud de la Ley CHIPS y ha adquirido participaciones accionarias por unos $27 mil millones de dólares en sectores estratégicos.21 Europa lanzó la Ley Europea de Chips, con un financiamiento de alrededor de €3,300 millones de euros. Además, tanto la Ley sobre la Industria de Cero Emisiones Netas como la Ley de Materias Primas Fundamentales de Europa ofrecen permisos simplificados y acceso prioritario a incentivos de financiación.
Las empresas líderes están tratando estos programas como un insumo real de su estrategia de capital, y no como un elemento secundario. Micron obtuvo $6,400 millones de dólares en financiamiento directo para construir plantas de fabricación de semiconductores en Idaho y Nueva York, que constituyen la base de un plan de inversión de $250 mil millones de dólares en Estados Unidos hasta 2035. Por otra parte, Micron inauguró en India una planta de ensamblaje de $2,750 millones de dólares, cuyo costo financian hasta en un 70 por ciento los gobiernos nacional y estatal.22 Intel convirtió $8,900 millones de dólares en subvenciones de la Ley CHIPS y del programa Secure Enclave en una participación accionaria de aproximadamente el 10 por ciento para el gobierno de Estados Unidos, aceptando una dilución accionaria a cambio de certidumbre sobre la disponibilidad de capital para continuar la construcción en Ohio.23 Y en Alemania, Infineon obtuvo cerca de €900 millones de euros en financiación estatal para su nueva planta de fabricación de semiconductores en Dresde.24
Las compañías tienen la oportunidad de aprovechar incentivos de política industrial en múltiples regiones geográficas, lo que puede ayudarlas a respaldar proyectos de capital significativos, aliviar la presión sobre sus balances y competir con mayor eficacia en el extranjero. Al evaluar decisiones de capital importantes, los líderes deberían identificar los incentivos de política industrial potencialmente relevantes disponibles tanto en las regiones geográficas donde ya operan como en aquellas que están explorando.
Los balances y las trayectorias económicas están divergiendo, lo que reconfigura el costo del capital y las perspectivas de crecimiento
El capital está fluyendo más rápido que el comercio, lo que lo convierte en una señal temprana útil de hacia dónde se dirige el comercio. La inversión extranjera directa (IED) es una métrica importante de los flujos de capital, y la distancia geopolítica recorrida por la IED ha disminuido a un ritmo aproximadamente dos veces mayor que el del propio comercio desde 2017.25
Las recientes decisiones de inversión de las empresas reflejan este cambio: Taiwan Semiconductor Manufacturing Company (TSMC) está modernizando su planta de fabricación de semiconductores en Kumamoto, Japón —originalmente prevista para chips de generaciones anteriores—, para producir chips avanzados de tres nanómetros, y ha presentado esta decisión como una forma de distribuir la fabricación avanzada entre socios de confianza.26 Schaeffler, el proveedor alemán de componentes automotrices e industriales, se ha comprometido a invertir €100 millones de euros anuales en India durante los próximos cinco años; su CEO, Klaus Rosenfeld, citó explícitamente la fiabilidad geopolítica como motivo para estrechar los vínculos con India.27
En términos más generales, los balances nacionales están sometidos a presión. La deuda pública de Estados Unidos equivale aproximadamente al 120 por ciento del PIB, y los pagos de intereses ya superan el gasto en defensa.28 La deuda corporativa de China representa alrededor del 170 por ciento del PIB, aproximadamente el doble del promedio mundial.29 Europa dispone de capital, pero carece de un mercado de capitales integrado, lo que dificulta movilizar capital a gran escala e impulsar el crecimiento. La actualización de 2026 del MGI sobre el balance global muestra que los activos mundiales alcanzaron un récord de $1.8 mil billones de dólares en 2025, y que la riqueza de los hogares a nivel mundial llegó a un récord de $570 billones de dólares, pero solo el 20 por ciento del crecimiento de la riqueza de los hogares provino de inversiones reales. La mayor parte consistió en ganancias sobre el papel, a medida que las valoraciones aumentaban junto con la deuda. En Estados Unidos, las valoraciones de las acciones equivalían a 2.4 veces el valor neto de los activos de todas las empresas a finales de 2025, mientras las ganancias se acercaban a máximos históricos en relación con el PIB y el capital invertido.
Existen tres formas de abordar estos desequilibrios: superarlos mediante el crecimiento, reducirlos a través de la inflación o reajustar los valores de los activos y la deuda. Cada vía tiene importantes consecuencias para las empresas y las personas. En el caso de Estados Unidos, el MGI estima que hasta $160,000 dólares de riqueza per cápita estarán en juego de aquí a 2033: una trayectoria de aceleración de la productividad añadiría $65,000 dólares de riqueza per cápita, junto con un sólido crecimiento superior al 3 por ciento anual, mientras que un reajuste de los balances erosionaría la riqueza en $95,000 dólares y daría lugar a una década perdida.
Mientras tanto, la riqueza de los hogares de China podría aumentar hasta un 50 por ciento en un escenario impulsado por la productividad y con un crecimiento rápido y sostenido. Por el contrario, podría crecer más lentamente que en cualquier otro momento de la última generación si no se materializan las reformas estructurales para impulsar el consumo y el país continúa con el reajuste de balances centrado en el sector inmobiliario. Europa podría enfrentar una década de crecimiento débil, cercano al 1 por ciento, y tasas de interés bajas, o bien acelerar su crecimiento si logra aumentar la inversión. La trayectoria de cada región hacia un resultado más favorable requiere una palanca diferente: Estados Unidos necesitará ahorrar más, Europa tendrá que invertir más y China deberá consumir más, en cada caso en una magnitud equivalente a entre el 3 y el 7 por ciento del PIB.30
Por su propia naturaleza, estas trayectorias de los balances afectarán de manera diferente a la estrategia corporativa y las decisiones de inversión en cada región a medida que se produzcan los ajustes. Los líderes que sigan los indicadores adecuados en cada región —el déficit fiscal y las proyecciones de ganancias en Estados Unidos, las reformas favorables a la inversión en Europa y el crecimiento del consumo y las políticas para estimularlo en China— podrán identificar qué ajuste, o combinación de ellos, está cobrando fuerza antes de que se refleje en los datos económicos.
La IA es una importante preocupación geopolítica, y los líderes están diversificando su acceso a modelos e infraestructura
La IA es uno de los ámbitos críticos en torno a los cuales se están concentrando los flujos del comercio mundial. El comercio de bienes relacionados con la IA —como semiconductores y componentes de centros de datos— creció casi un 40 por ciento en 2025 y representó un tercio de todo el crecimiento del comercio mundial de bienes. La magnitud de la inversión refleja hasta qué punto la IA se ha convertido en una arena de intensa competencia. Los gastos de capital y de I+D combinados de ocho empresas tecnológicas líderes aumentaron de alrededor de $25 mil millones de dólares en 2005 a cerca de $722 mil millones de dólares en 2025.31
Estados Unidos lidera el desarrollo de modelos de IA de frontera y está ampliando su ventaja en infraestructura de IA. En 2026, las principales empresas tecnológicas estadounidenses llevan un ritmo de gasto de capital de aproximadamente 680,000 millones de dólares, con una proporción significativa destinada a infraestructura de IA. La inversión privada de Estados Unidos en IA es aproximadamente nueve veces mayor que la del G6 y China juntos.
Mientras tanto, el ecosistema de modelos de pesos abiertos de China hace hincapié en el despliegue mediante la eficiencia de costos y la personalización local. Los modelos chinos representan una proporción significativa del volumen de tokens en las principales plataformas de inferencia y suelen tener precios equivalentes a una fracción de los de los principales modelos estadounidenses, aunque generalmente con capacidades de frontera inferiores (Gráfica 4).32 La escala manufacturera de China —incluida su amplia base instalada de robots industriales— también proporciona una plataforma considerable para aplicar la IA directamente tanto a la industria digital como a la física.33 Europa, por su parte, conserva fortalezas en tecnología industrial, equipos para la fabricación de semiconductores y establecimiento de estándares, pero sigue teniendo una representación limitada en gran parte de la cadena de valor de la IA.
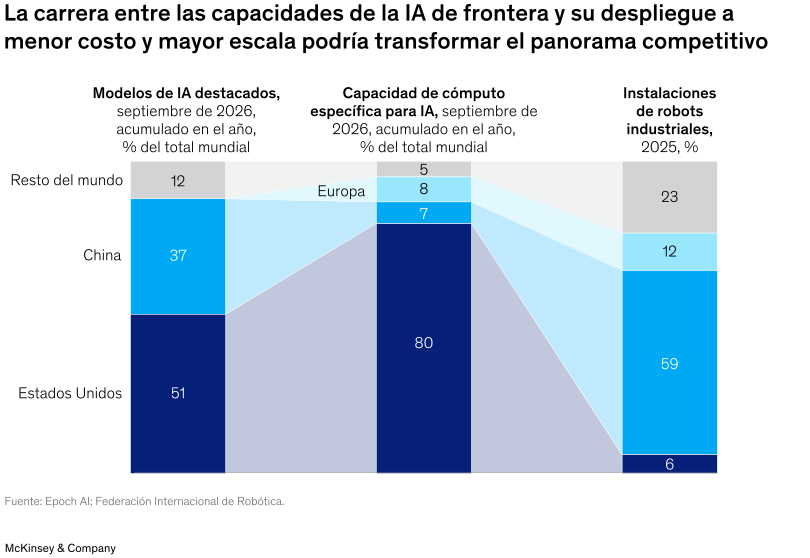
Más allá del capital y la capacidad de cómputo, los datos podrían convertirse en una fuente cada vez más importante de ventaja competitiva. La privacidad, el acceso a los datos y la gobernanza de datos difieren sustancialmente entre China, Europa y Estados Unidos, lo que determina el volumen y los tipos de datos disponibles para entrenar, perfeccionar e implementar sistemas de IA. Estas diferencias podrían determinar tanto el desarrollo de modelos como las ventajas a nivel de las aplicaciones y, a su vez, el panorama competitivo a más largo plazo.
Los Estados están tomando medidas activamente para configurar la competencia en este ámbito. Como resultado, el acceso a la tecnología de frontera está cada vez más sujeto a condiciones y a consideraciones políticas. Por ejemplo, en mayo de 2025, el Departamento de Comercio de Estados Unidos emitió directrices que ampliaban los controles a la exportación más allá del hardware, hasta abarcar el propio entrenamiento de modelos de IA. Cualquier exportador, proveedor de servicios en la nube o servicio que sepa que sus chips o su capacidad de cómputo se utilizarán para entrenar modelos de IA destinados a entidades en China u otros países sujetos a restricciones corre ahora el riesgo de quedar sujeto a un requisito de licencia.
Mientras tanto, se presume que los chips Ascend de Huawei infringen la legislación estadounidense sobre exportaciones dondequiera que se utilicen.34 Los Estados también están negociando el acceso de forma bilateral: en noviembre de 2025, Washington autorizó a G42, el grupo de IA y computación en la nube de Emiratos Árabes Unidos, y a Humain, de Arabia Saudita, a comprar cada uno decenas de miles de chips de cómputo, con estrictos requisitos de seguridad y presentación de informes.35
Las empresas que operan a ambos lados de las líneas de fractura geopolíticas se están viendo impulsadas a elegir entre ecosistemas de IA, una decisión con implicaciones significativas para la arquitectura tecnológica y los datos. Las compañías deberían clasificar las aplicaciones empresariales que generan valor entre aquellas que dependen de modelos de frontera y aquellas que no. En determinados ámbitos, como la investigación biofarmacéutica, la ciberseguridad y otros, es probable que los modelos de frontera sean importantes y que el riesgo geopolítico sea elevado. Pero en muchos otros ámbitos, el factor limitante no serán las capacidades de los modelos, sino la capacidad de las organizaciones para modernizar su infraestructura tecnológica e impulsar el cambio organizacional con el fin de capturar el crecimiento y la productividad que habilita la IA.
En estos casos, los modelos más antiguos y potencialmente de código abierto que se ejecutan sobre una pila tecnológica amortizada podrían ser suficientes, y los líderes pueden preocuparse más por el desafío constante de impulsar el cambio en sus organizaciones que por los vientos geopolíticos en contra.
Lo más importante es que, dada la velocidad con la que avanzan la IA y las innovaciones que esta hace posibles, los líderes harían bien en evaluar continuamente las aplicaciones empresariales de mayor valor, los factores que limitan la posibilidad de capturar valor de ellas y la exposición a presiones geopolíticas de la pila tecnológica relacionada con esas aplicaciones.
La seguridad energética es una prioridad geoestratégica y un criterio para seleccionar ubicaciones
Alrededor de dos tercios de la energía mundial pasan por al menos un punto de estrangulamiento geográfico, y un tercio atraviesa líneas geopolíticas. Cerca del 95 por ciento de la población global depende de las importaciones de energía, por lo que estas vulnerabilidades son relevantes. Los últimos años han puesto de manifiesto repetidamente el costo de esa vulnerabilidad: primero, las disrupciones provocadas por la guerra entre Rusia y Ucrania en 2022-2023 y, después, las disrupciones en el estrecho de Ormuz en 2026.36
La seguridad y la resiliencia energéticas encabezan la agenda geoestratégica, y los Estados están aplicando estrategias divergentes. Estados Unidos, el mayor productor mundial de petróleo y gas, está apoyándose en la producción nacional de esquisto y en el control de importantes reservas en el extranjero. China impulsa de manera agresiva las energías limpias y la electrificación, pero sigue importando más del 70 por ciento de su petróleo crudo.37 Europa continúa dependiendo de los combustibles fósiles importados mientras trabaja para reducir su dependencia del gas ruso sin provocar nuevas subidas de precios (Gráfica 5). En consecuencia, los precios de la energía están divergiendo: cuando se produjo la disrupción en el estrecho de Ormuz, los precios del gas en Europa aumentaron un 35 por ciento, mientras que en Estados Unidos cayeron un 9 por ciento.38
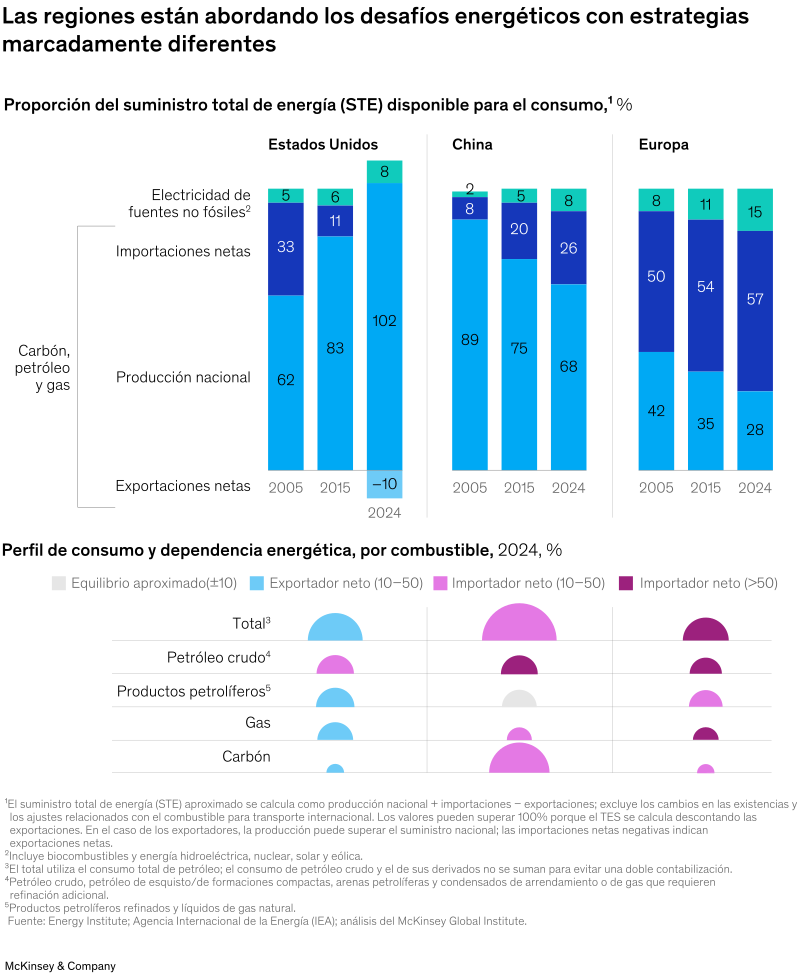
Para las empresas con un consumo intensivo de energía, la seguridad del suministro se ha convertido en una decisión de asignación de capital. Tanto Microsoft como Amazon han firmado acuerdos de compra de energía a largo plazo para centros de datos con centrales nucleares, que representan compromisos por miles de millones de dólares.39 SpaceXAI tomó un camino diferente y optó por operar su clúster Colossus en Memphis, Tennessee, con turbinas de gas instaladas en el propio emplazamiento, en lugar de esperar a la conexión con la red eléctrica. Esto formaba parte de un cambio más amplio que podría situar aproximadamente 90 gigavatios de capacidad de centros de datos de Estados Unidos detrás del medidor.40 Del mismo modo, las empresas europeas de servicios públicos están reconfigurando su suministro con bastante anticipación a la prohibición de la Unión Europea de importar gas ruso en 2027.41 En 2026, la compañía alemana Uniper firmó un acuerdo de 20 años para adquirir gas natural licuado canadiense del proyecto Ksi Lisims.42
Las estrategias que adoptan las regiones para reforzar la seguridad energética dependen en gran medida de su situación inicial. Por ejemplo, los exportadores netos de energía cuentan con muchas más palancas a su alcance que los importadores. La capacidad de aumentar la extracción o la generación, o de mantener reservas significativas, representa una palanca importante a disposición de los Estados. Sin embargo, la dirección es la misma para todos: las empresas están teniendo en cuenta el panorama energético global al tomar decisiones de inversión de capital cuyos rendimientos dependerán de niveles elevados de consumo energético.
En conjunto, estos seis patrones describen el mismo cambio subyacente: la globalización no está retrocediendo; se está reorientando según las líneas geopolíticas. Los gobiernos están asumiendo un papel más activo en la economía para abordar los desequilibrios que dejó la era de los mercados. Las compañías que están actuando primero para asegurar insumos críticos, construir ventajas competitivas, capturar el crecimiento de los corredores comerciales y los flujos de capital, y desarrollar agilidad organizacional están tratando esta reconfiguración como una oportunidad y no como una amenaza.
Y no están apostando todo a una única visión del futuro. Están construyendo opciones de actuación, es decir, una planificación de escenarios vinculada a un valor real en juego, indicadores que les permiten identificar qué futuro se está materializando y manuales de actuación que pueden ejecutar cuando esas señales se vuelven claras. Esa disciplina es lo que puede convertir la volatilidad geopolítica de una amenaza en una verdadera fuente de ventaja competitiva.