はじめに
日々の買い物において、消費者は一見小さくとも重要な選択を繰り返している。長年親しんだ定番ブランドの代わりにプライベートブランド (PB)を手に取る、健康や機能性を重視して高付加価値ブランドを購入する、あるいは自炊のために食材を買い揃える。その一方で、多忙な日には利便性やささやかな贅沢を求めてフードデリバリーを利用する。
こうした一つひとつの選択の積み重ねは、消費者の価値観や優先順位が変化していることを物語っている。そしてそれは、今日の大手食品・飲料メーカーを築き上げてきた従来の成長モデルが、もはや限界を迎えている現実を浮き彫りにしている。これまで食品・飲料ビジネスの成功法則は明快であった。マス市場向けのブランド力と新商品投入、大手小売チェーンとの密接な連携による店頭シェアの確保、徹底したコスト削減、そして規模拡大を狙ったM&A ——このモデルが安定した販売数量の拡大と利益率の向上をもたらし、高い投資家リターンを支えてきたのである。
しかし、この成長モデルは2010年代以降、ほころびを見せ始めた。パンデミック期には値上げによって一時的に業績が押し上げられたものの、その効果は長続きしなかった。現在、業界全体の年間販売数量の伸びは1%未満にとどまり、かつての水準には遠く及ばない。
市場からの評価も厳しい。2023年以降、S&P 500指数の株主総利回り (TSR)が9%上昇したのに対し、世界の主要な食品・飲料メーカーのTSRは約7%低下した。
消費者は食品・飲料に対してこれまで以上に高いコストパフォーマンスや独自の付加価値を求めており、急速に台頭するPBや新興のディスラプター (破壊的)ブランドとの競争は今後さらに激化するとみられる。ここで抜本的な対策を講じなければ、数十年にわたり食品・飲料メーカーを支えてきた成長モデルそのものが、今後さらに揺らいでいくことになる。
経営陣には今、早急な決断が求められている。構造的な成長領域を見据えて事業ポートフォリオを組み替えるとともに、製品力を磨き直し、現代の消費者に選ばれ続けるブランド価値を再定義することで、業績を再び成長軌道に乗せる必要がある。その実現には、バリューチェーン全体への投資拡大が求められるが、その原資は、AIをはじめとするデジタル技術を活用した生産性向上によって生み出すことができる。
本稿では、世界10市場、15,000人の消費者を対象とした独自調査に基づき、今後の食品・飲料業界を形作る、特に影響の大きい消費行動の変化を明らかにする。こうした変化から、今後の成長をけん引する企業となるか、それとも構造的な低迷に陥るかを分ける重要な経営課題が見えてくる。
第1章
食品・飲料業界における「価値創造の方程式」はいかにして崩れたか
かつて大手食品・飲料メーカーは、消費者が自然と手を伸ばす魅力的な製品を提供し続けてきた。優れた味、利便性、手頃な価格を兼ね備えた製品群は、安定した売上と利益の成長を生み出し、株式市場でも高い評価を獲得してきた。2008年の世界金融危機までの約40年間、各社は主力ブランドへの選択と集中を進めると同時に、新興市場への進出を通じて、それらのブランドをグローバルに展開してきた。
言うまでもなく、製品力だけが食品・飲料ビジネスの成功を支えていたわけではない。目的に即した大規模生産体制、需要を喚起し、店頭での強固なプレゼンスを実現する洗練されたマーケティング・営業組織、そして世界各地の市場で安定した事業運営を支える効率的なグローバルサプライチェーン。これらすべてが一体となって機能していた。
しかし、長年にわたり成長を支えてきたこのビジネスモデルも、2010年代に入ると限界が見え始めた。2002年から2024年までの推移を5つの時代に区分して振り返ると、その構造変化が段階的に進行してきた状況が読み取れる (図表1)。

第1期 (2002~2012年)には、上場消費財メーカーは年平均9%の増収を達成し、利益率を維持するとともに、投下資本利益率 (ROIC)も22%という高水準を記録した。しかし、第2期 (2012~2019年)では、人口の伸びの鈍化や海外展開の減速に伴い、売上高の伸びも鈍化した。消費者の関心が分散し、マス市場でまとまった需要を取り込むことが難しくなる中、ディスカウントストア、PB、新興のディスラプターブランドが、新たに生まれる需要におけるシェアを拡大していった。それでも食品・飲料メーカーは、価格改定と販売数量の増加によって成長を維持していた。
第3期 (2019~2021年)では、販売数量は当初減少したものの、新型コロナウイルスのパンデミックに伴う「内食需要」の急増を受けて一時的に回復した。この販売数量の増加が売上高の伸びを支える一方で、原材料価格の高騰と利益率への圧力から、各社は値上げに踏み切り始めた。それでも投資家からの信頼は維持され、時価総額は伸長し、企業価値評価 (EV/EBITA倍率)も上昇した。これは、パンデミック期にみられた好調な販売動向が、危機収束後も続くとの投資家の期待を反映したものであった。
ところが、その効果は長くは続かなかった。第4期に入り、2021年末から2022年にかけてインフレが急速に進むと、値上げが食品・飲料メーカーの成長を支えるようになった。この時期、グローバルサプライチェーンの混乱はピークに達したが、食品・飲料大手はその規模を生かし、新興ブランドに対して一定の競争優位性を確保した (一方、PBの販売数量は増加)。しかし、値上げによる増収効果は、利益率への圧力、販売数量の減少、企業価値評価の低下によって次第に相殺されていった。それでもなお、投資家はこの業界の先行きに対する信頼を維持していた。
2025年を通じて、そして現在に至るまで、価格の伸びは過去の通常水準へと戻る一方、販売数量の伸び悩みは続いている。食品・飲料業界では、特に市場規模の大きい米国でのパフォーマンス低迷が懸念材料となっている。相次ぐ値上げは、さらなる販売数量の減少を招くリスクをはらんでいる。売上総利益率も、いまだパンデミック以前の水準には及ばず、過去の生産性向上プログラムによる効率化効果も頭打ちとなっていることから、短期的に利益を改善する打ち手は限られている。さらに、気候変動に起因する原材料価格の変動など、外部からの圧力は今後ますます強まる可能性がある。
投資家は、食品・飲料メーカーが今後も成長を実現できるかについて、懐疑的な見方を強めている。マッキンゼーの分析によれば、長年にわたって業界を支えてきた成長モデルは、すでにその限界を迎えている。成長の源泉そのものを変革しない限り、既存の食品・飲料メーカーは、販売数量と収益性に対する構造的かつ持続的な圧力に直面し続けることになるであろう。
2023年、食品・飲料業界では先行きへの警戒感が高まった。各社の決算説明会で、経営幹部は投資家に対して、成長の鈍化と今後予想される販売数量の減少に懸念を示した。食品・飲料メーカーのリーダーの間では、その原因をめぐり様々な議論が交わされた。消費者の飲食量が絶対的に減少しているのか、肥満症治療薬として注目されるGLP-1受容体作動薬 (以下、「GLP-1製剤」)1の普及が影響しているのか2、あるいは、外食やフードサービスへと支出が流出しているのか。
マッキンゼーの分析によれば、「手頃な価格 (アフォーダビリティ)を重視せざるを得ない状況」と「より高い便益 (ベネフィット)へのニーズ」が、今日の消費者による食品・飲料への支出を大きく左右している。
生活防衛意識の高まり: 食品・飲料の価値を根本から見直す消費者
消費者にとって、アフォーダビリティがますます重要となっていることが、食品・飲料業界全体の販売数量回復の足かせとなっている。世界的に、食品価格は全体のインフレ率を上回るペースで上昇しており、消費者は支出の見直しを迫られ、どの製品が価格に見合う価値を提供しているのかを、より厳しく見極めるようになった。米国では、2025年第3四半期までの食品価格は2019年比で平均31%上昇し、同期間の消費者物価指数 (CPI)全体の伸び (26%)を上回った3。 フランス、ドイツ、英国といった他の市場でも、食品価格の上昇は同様に全体のインフレ率を上回っている (図表2)。
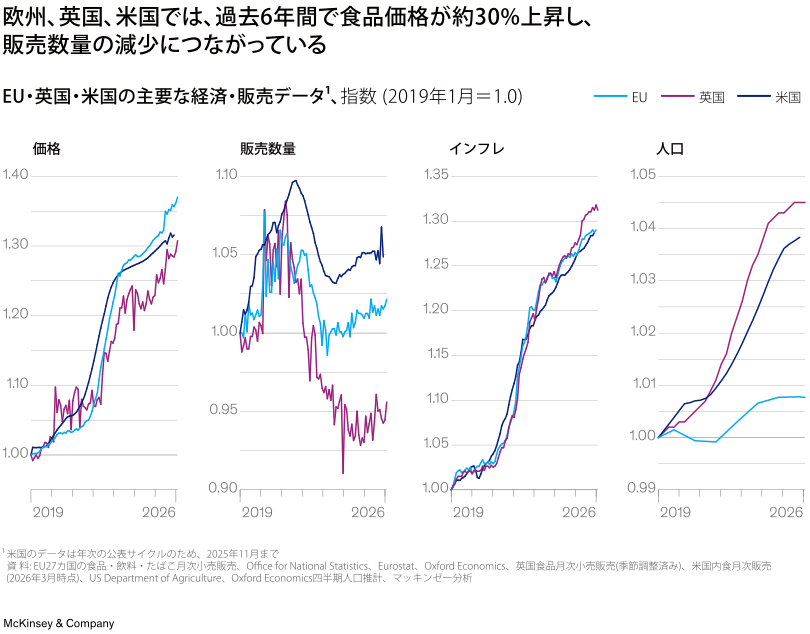
しかし、インフレはアフォーダビリティに影響を及ぼす一つの要因に過ぎない。2024年、米国の消費者は税引前所得の平均10%を食品に費やしたが、この数字の裏では所得層による大きな格差が存在する。現在、最低所得層の世帯は税引後所得の約33%を食費に充てているのに対し、所得上位20%の世帯ではその比率はわずか8%に過ぎない (ただし、こうした格差がすべての市場で同様に見られるわけではない。例えばドイツでは、高所得者層の所得に占める食費の割合が増加している)。
多くの消費者にとって、食品の購買はもはや「好み」に基づく選択ではなく、「制約」に基づく意思決定へと変容した。マッキンゼーのグローバル消費者調査では、61%の消費者が「2年前よりも価格が重要になった」と回答しており、あるブランドの購入をやめる理由として最も多いのは、「価格」と「価格に見合う価値が感じられないこと」である (次いで、品質の低下、品揃えの少なさ、新製品の欠如が続く)。
一部のカテゴリーでは、「シュリンクフレーション 4」により、消費者の代替品を探す動きがさらに加速する可能性がある。シュリンクフレーションに気づいた米国の消費者の10人中8人以上がそれを「欺瞞的だ」と感じており、約3分の2が、その結果として製品の購入をやめたと回答している。この傾向は、特にZ世代の消費者の間で顕著である5。
「意識と行動のギャップ」に変化の兆し: 健康、機能性、風味を重視する消費者
味、価格、品質は、依然として消費者が購入時に最も優先する要因である。一方、「健康への配慮」は、それらの中で最も急速に重要性を増している要因である。今日、57%の消費者が、意思決定における上位3つの要因の一つに「健康」を挙げており、これは過去2年間でどの属性よりも大きな伸びを示している。消費者は、既存のブランドを一概に敬遠しているのではなく、よりシンプルな原材料、より明確な便益、より少ないトレードオフ (何かを妥協すること)を求め、その価値を厳しく見極めるようになっている。
市場を問わず、「不健康と見なす原材料や製品を避ける」と回答した消費者よりも、「健康的な食品を積極的に求める」と回答した消費者の方が多い。マッキンゼーの調査では、消費者の約4分の3が「新鮮な果物や野菜を積極的に求める」と回答し、約60%が「タンパク質、食物繊維、栄養価の高い食品を求める」と答えている。また、消費者の半数は、人工香料や甘味料、アルコール、砂糖、高度に加工された食品を避けるか、摂取を制限していると回答している。
これらの変化を後押しする要因は、市場によって異なる。ドイツ政府は健康的な食生活を推進するイニシアチブを立ち上げ、植物由来タンパク質セクターに投資した。英国では、ソフトドリンク税の対象が他の高糖質飲料にも拡大された。インド政府の科学者は、ファストフードレストランと協力して新たなベジタリアン向けタンパク質製品を開発した。ブラジル政府は、公立学校のメニューにおける加工食品を削減する目標を設定した。そして米国では、「健康的な」食品とは何かをめぐる継続的な議論が、消費者の間だけでなく、州政府や連邦政府でも活発化している。一部の州では、超加工食品を禁止する法案が提出されており、食品医薬品局 (FDA)は安全性評価と規制の現代化への取り組みに基づき、その規則の更新を積極的に検討している。さらに、食品に関する情報を得るため、米国の消費者は原材料スキャナーやAI搭載の栄養アプリなど、様々なデジタルツールを活用するようになっている。
一方で、「意識」と「行動」のギャップは依然として存在する。消費者は特定の原材料を避け、より健康的な属性を優先したいという強い意向を示すものの、それが常に実際の購入行動に結びつくわけではない。これは、予算の制約、製品の入手可能性、利便性を優先する傾向、製品に関する情報や理解の不足、そして長年の習慣といった要因を反映している可能性がある。その結果、より健康的な食生活を望みながらも、実践にはばらつきがある消費者の姿が浮かび上がる。
とはいえ、GLP-1製剤の普及がこうした状況を大きく変える可能性がある。人々が何を購入し、どれだけ食べ、何を優先するかが、根本から変化するかもしれない。初期のデータによれば、GLP-1製剤の使用者は、ポテトチップスなどの塩味スナック、菓子類、ソフトドリンクといったカテゴリーでの支出を削減している (図表3)。
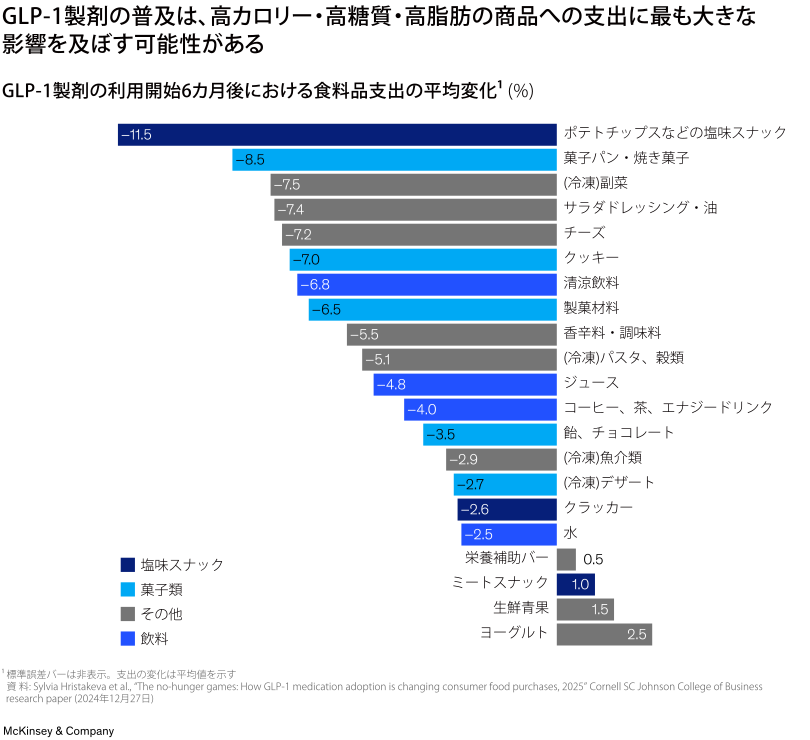
同時に、これらの消費者は、高タンパク質食品や生鮮食品への支出を増やしている傾向もみられる。現時点でのGLP-1製剤の使用率は、特に米国以外ではまだ低いものの、今後拡大が見込まれている6。したがって、代謝改善という健康上の成果が、消費者の購買行動に目に見える変化をもたらす初めての事例となる可能性がある。
第3章
食をめぐる消費支出の4つの変化
消費者は、より高い価値と便益を求めて、大手既存ブランドから離れて支出先を次の4つへとシフトさせている。その影響が大きい順に列挙すると、安価な代替品への「トレードダウン」、付加価値を求めた「トレードアップ」、外食やデリバリーがもたらす利便性への支出、そして自宅で調理するための生鮮食品や基礎食材の購入である。
これらの消費行動は、必ずしも相互に排他的ではない。同じ世帯が、あるカテゴリーではトレードダウンし、別のカテゴリーではトレードアップし、支出を抑えるため、あるいは楽しみのために自炊の頻度を増やしつつ、時間や余裕がない時には利便性に対価を支払う、といった行動を組み合わせている。しかし、多くの場合、消費者の支出は大手消費財ブランドから、食品・飲料エコシステムの他の担い手へと移っており、成長もそれらの領域へとシフトしている。
1. 「同等のもの」をより安く: プライベートブランド (PB)の躍進
消費者が価値を追求する中で、長らく欧州の現象とされてきたプライベートブランド (PB)が、今や世界中の市場で存在感を高めている。今日のPBは、有名ブランド品と同等の品質を、30%程度低い価格で提供している。マッキンゼーの調査では、回答者の28%が「2年前よりもPB製品を多く購入している」と答えた。この数値は米国では34%に達しており、地域別で最も高い比率である。
PBの魅力は、もはや「安さ」だけではない。消費者は、PB製品が品質、価値、そして品揃えの多さにおいても、ブランド品と同等か、あるいはそれ以上であると評価している (図表4)。
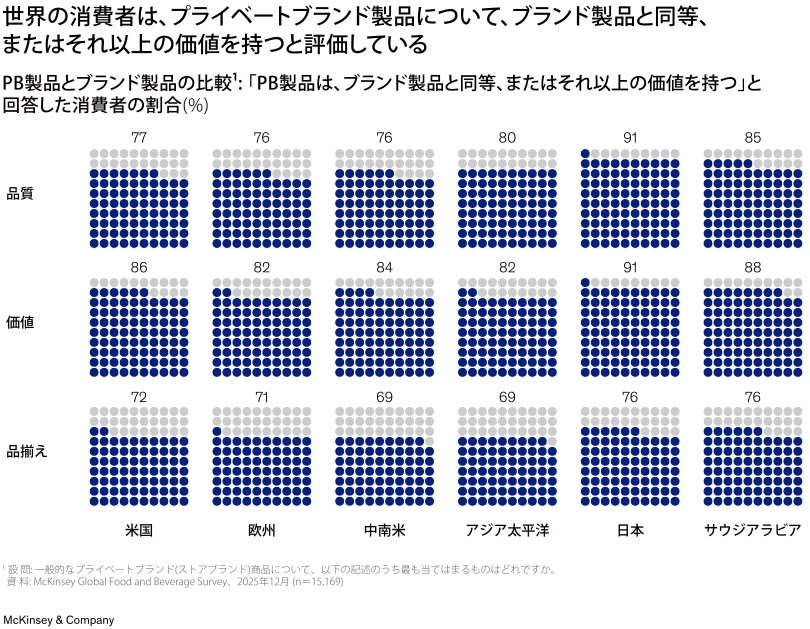
米国市場において、食品・飲料メーカーがPBから受ける圧力は、今後さらに強まるとみられる。小売企業は、単なる安価な代替品ではなく、階層化された品揃えを持つ本格的な「プライベートブランド」戦略へと進化を遂げているためである。小売企業は、リアルタイムの販売、価格、販促データに直接アクセスできるデータ・テクノロジー基盤と、それを活用するケイパビリティを強化している。これにより、市場のホワイトスペースをいち早く特定し、製品の処方や価格設定を最適化し、消費者の新たなトレンドを迅速に新製品へと反映することが可能になった。その結果、ブランドメーカーが直面する棚代や品揃え上の制約といった障壁なしに、はるかに速いスピードでコンセプトを大規模に商品化できるのである。
この好例が、シンガポールの小売大手フェアプライス (FairPrice)である。同社は、自社でPB製品群を開発・育成し、大規模なポートフォリオを築き上げた。そのハウスブランド事業は現在、70以上のカテゴリーで3,500を超える製品を展開し、買い物客のほぼ半数が少なくとも1つのPB製品を購入する。フェアプライスは価格だけで競争するのではなく、厳格な製品開発プロセスを導入した。ブラインドテストで既存のブランド製品を上回る品質を達成しつつ、明確な価格優位性を維持することを必須としたのである。これにより、同社は多くのカテゴリーでトップシェアを獲得し、必需品だけでなく、プレミアム製品や調理済み食品へと領域を拡大することに成功した。今日では、他の小売企業との提携を通じて、自社のPB製品を他地域の市場へ輸出し始めている。
今日、小売企業は、エントリー、コア、プレミアムといった価格帯ごとに、オーガニック、プラントベース、フリーフロム (特定成分無添加)といったトレンドを反映した多層的なポートフォリオを構築している。ドイツでは、小売大手エデカ (Edeka)がこのアプローチを本格展開しており、手頃な価格帯の「Gut & Günstig」、プレミアムラインの「Genussmomente」、食事制限に対応した「MinusL」、そしてプラントベースの「My Veggie」といったブランドを擁する。米国では、ウォルマートが2024年に立ち上げたプレミアムライン「Bettergoods」が、最も急成長しているPBの一つとなっている (これは、予算を重視する買い物客に人気の既存PB「Great Value」を補完する位置づけである)。Bettergoodsは発売から1年で売上高が5億ドルに迫り、ウォルマート全体のPB浸透率向上に貢献した7。
ドイツ発のディスカウントストア、アルディ (Aldi)の勢いは、PBがその地域的な成功を、PB浸透率が比較的低かった海外市場でいかに再現しているかを示している。品揃えの90%以上をPBが占めるアルディは、1店舗あたり2,000 SKU (最小管理単位)強に絞り込んだ品揃えで店舗を運営している。この厳選した品揃えにより、同社はオペレーションの複雑さを軽減するとともに、サプライチェーンと商品管理コストを削減し、ポートフォリオ内の全アイテムのパフォーマンスを最適化している。季節限定品、期間限定の「Aldi Finds8」、そして一部のプレミアム製品が、さらなる来店客数と客単価の増加を促している。
PBが品質と価格の両面で消費者の支持を広げる中、ナショナルブランドは、もはや市場投入のスピードや漸進的なイノベーションだけに頼ることはできない。消費者の買い物かごに入るに値する、真に差別化された製品を創造することが、今まさに求められている。
2. 「より良いもの」にこそ対価を: トレードオフを排した高付加価値製品
価格面での制約が強まる中でも、多くの消費者は、差別化された機能、品質、あるいは体験を提供する製品を求めている。米国などの一部の市場では、消費者はたとえ割高であっても、新興のディスラプターブランドを試すことに積極的である。マッキンゼーの調査では、世界の消費者の約3分の2が、「いつものスナックのより健康的な代替品」に対して10%以上高く支払う意思があると回答している9。
この「より良いものにより多くを支払う」という力学の一例が、甘いスナック菓子市場に見られる。BarebellsやBuiltといったディスラプターブランドは、もはや従来のプロテインバーと競合するのではなく、キャンディーバーや他の嗜好性の高いスナックカテゴリーへと競合の軸足を移しつつある。これにより、消費者が感じる「味」と「機能」の間のトレードオフを最小化しているのである。両ブランドとも、その製品をデザートのようなご褒美として位置づけている。魅力的なフレーバーや、柔らかく菓子のような食感、チョコレートコーティングといった特徴を備えつつ、高タンパク (通常1本あたり15〜20グラム)や、添加糖が少ない、または砂糖無添加といった機能的便益を提供する。消費者は、味を楽しみながら機能的な便益も得ることができるのである。
これらのブランドは、相応の価格プレミアムがついている。例えば、Barebellsの12本入りパックは通常約30ドルで販売されるが、これは主流のチョコレートバーや既存のプロテインバー (約15〜20ドル)と比較して高価である。この価格にもかかわらず、BarebellsとBuiltはいずれも、米国10および欧州で最も急成長している小規模独立系食品・飲料ブランドに数えられている11。
プロテインバーというカテゴリー自体が成長しているものの、これらのディスラプターブランドの成長の多くは、日常的にプロテインバーを購入していた層によるものではない。むしろ、日常的な間食の機会を捉えることで、新たな需要を取り込んでいる。
コロナ禍以前、米国の食品・飲料市場では、小規模な独立系ブランドが市場シェアに比して大きな割合のカテゴリー成長をけん引していた。その勢いは、パンデミックとそれに続くインフレ期に一時的に鈍化した。オペレーションの混乱、大手サプライヤーを優先する小売企業の動き、そして原材料コストの高騰が、小規模事業者にとって逆風となったためである。しかし現在、ディスラプターは再び市場の成長寄与率を増している。2021年時点で、小規模独立系ブランド (売上高1億ドル未満)は米国の食品・飲料市場のわずか13%を占めるに過ぎなかったが、2021年から2023年にかけてのカテゴリー成長の15%を創出した。そして2025年までには、その寄与率は35%にまで上昇している (図表5) 12。
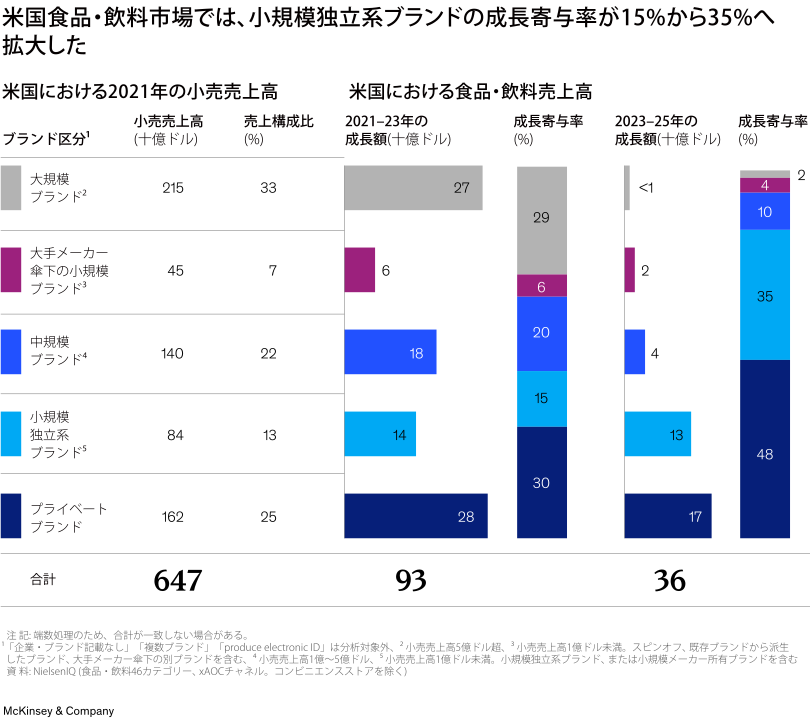
ディスラプターブランドの影響力は、食品・飲料のサブカテゴリーによって大きく異なる (この現象は他の市場でも見られるものの、米国で最も顕著である)。小規模独立系ブランドは、お茶、バター・油、調味料・ソース、チーズ、そして機能性シェイク・パウダーといった、消費者が新しい製品を試すことに比較的積極的なカテゴリーにおいて、市場シェアを上回る成長寄与を示してきた。
消費者がディスラプターブランドを選ぶのは、たとえ価格が高くても、それらが優れた機能的便益を提供すると認識しているからである。英国と米国の消費者のうち、小規模ブランドを最も頻繁に購入する理由として「機能性」を挙げたのは37%であったのに対し、大規模ブランドで同様の回答をしたのはわずか18%であった (図表6)。利便性は依然として既存大手の強みであるが、データが示すように、それだけでは成長をけん引するには不十分である。

大規模ブランドは品質面で一歩リードしているものの、品質は今やすべてのプレーヤーにとっての「当然」の前提条件となっている。そして、機能性こそが、小規模ブランドが一貫して優位に立つ領域なのである。その結果、PBは価格で優位に立ち、小規模ブランドは機能性で優位に立つ一方、多くの大規模ブランドは、そのどちらの側面でも明確な優位性を持てず、中間に位置している。
3. 利便性への投資: デリバリーと外食という選択
過去20年間、米国の消費者は、食品・飲料への総支出に占める「家庭外での食 (外食、テイクアウト、フードデリバリーを含む)」の割合が拡大してきた。1990年代後半には約48%であったこの比率は、パンデミック前には約55%に、そして2025年には推定58%に達している (図表7)。消費者が価格高騰に直面する中でも、家庭外での食への支出は、過去の水準と比べて依然として高いままである。
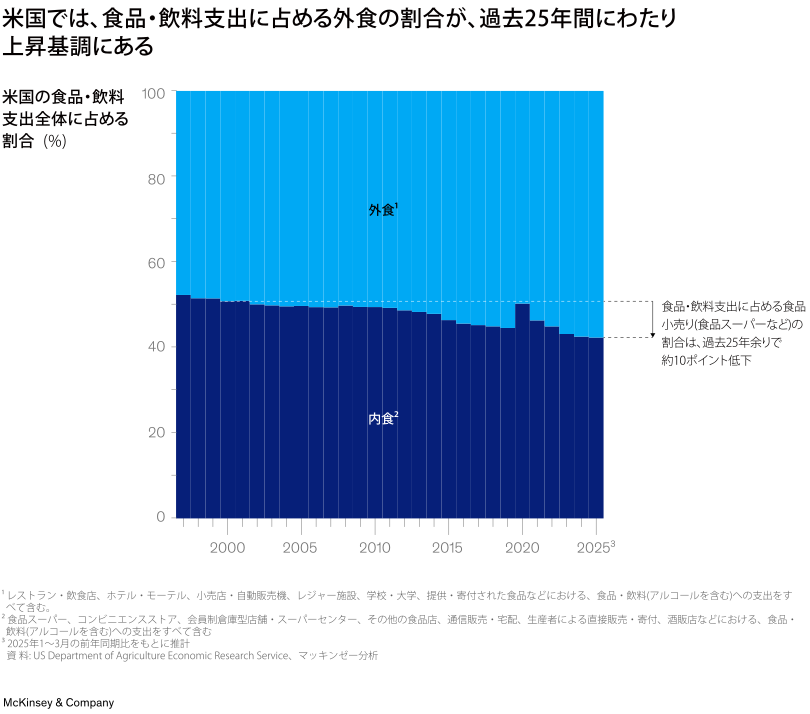
マッキンゼーの米国消費者センチメント調査では、他の地域と同様、特に可処分所得の多いベビーブーマー層が、家庭外での食を「奮発したい」領域として挙げている。その手軽さや利用しやすさ、そして価値があるとの認識から、家庭外での食は、家庭で消費する食品・飲料への支出にとって強力な競合相手であり続けている。
フードデリバリーもまた、米国外で消費者の食費に占めるシェアを着実に拡大している。欧州では、パンデミックを機に始まった習慣が、次第に日常生活の一部となりつつある (マッキンゼーの調査によれば、欧州最大のオンラインフードデリバリー市場はドイツであり、英国とアイルランドがそれに続く)。パンデミック期のピークからは成長が鈍化したとはいえ、デリバリープラットフォームはレストランの食事だけでなく、食料品や日用品へとその対象を広げており、外食と内食の境界線はますます曖昧になっている。
食品・飲料メーカーがこうした環境下で存在感を保つためには、調理の手間や準備時間を減らし、家庭での食体験そのものを向上させる製品、例えば、レストランに着想を得た味や食べ方を取り入れた製品、およびそれに合うソースや副菜などを提供すべきである。また、デリバリープラットフォームは、食品・飲料メーカーにとって、リーチを拡大し、新たな消費機会を創出するとともに、即時提供に適した製品や、その提供方法をテストできる新たなチャネルでもある。
4. 手間をかけて節約: 本格的な自炊への回帰
消費者はまた、利便性をあえて放棄するという決断も下している。多くの消費者にとって、自宅での料理は食費を管理するための現実的な手段である。マッキンゼーの調査では、地域を問わず、消費者は家庭での食事全体の約半分を食材から調理していると回答している13。中南米とアジア太平洋地域14では、消費者は2年前よりも自炊の頻度が増えたと回答している。サウジアラビアのように、自炊頻度が増えたとの回答が見られなかった市場でさえ、米、パスタ、パンといった基礎食材や常備食品の小売販売数量の伸びは、過去3年間で食品全体の成長を上回っている。米国でも、消費者は自炊頻度が増えたとは回答してはいないものの、冷凍食品や調理済み食品の購入を減らし、スパイス、油、ソースといった調味料の購入を増やしている。
世代別に見ると、ミレニアル世代が家庭での料理へのシフトをけん引している (図表8)。消費者が自炊の頻度を増やす理由としては、コスト削減も挙げられているが、「より健康的な食生活のため」と「料理そのものを楽しめること」を挙げた回答者の方が多い。

第4章
成長軌道への回帰に向けて経営陣が取り組むべき2つの課題
既存の大手食品・飲料メーカーは、その事業規模、長年培ってきた消費者インサイト、そして優れたコンセプトを大規模に事業化できる研究開発力など、強固な事業基盤を有している。しかし、これらの強みが必ずしも持続的な販売数量の拡大に結びついていないのが実情である。近年、多くの企業は売上高の伸び悩みを補うべくコスト削減や生産性向上に注力してきた。これらは損益計算書 (P&L)の下支えには寄与したものの、投資家からの信頼を十分に取り戻すには至っていない。
成長軌道に回帰するためには、経営陣が取り組むべき2つの課題を同時に推進する必要がある。
課題1 (ポートフォリオ変革): 取締役会主導で推進すべき全社課題。積極的なポートフォリオの組み替えを通じ、高成長カテゴリーや有望地域への投資比率を高め、中長期的な成長基盤を確立する。
課題2 (事業競争力の再構築): 組織全体で取り組むべき事業課題。製品力を磨き直し、現代の消費者に選ばれ続けるブランド価値を再定義するとともに、AIを活用した生産性向上により業績を再び成長軌道に乗せる。
以下では、この2つの経営課題を具体化し、企業を再び成長軌道に乗せるために、経営陣が取り得る選択肢を示す。
課題1: M&A&D (企業の合併・買収・事業売却)を通じた、構造的な成長ポートフォリオの構築
業界全体の成長率が年平均2%程度にとどまる環境下では、突出した成長機会を見出すことは容易ではないように映る。しかし、成長は決して一様に停滞しているわけではない。大半の食品・飲料カテゴリーにおいて、「健康」「機能性」「プレミアム」といった高付加価値セグメントは、カテゴリー平均を200ベーシスポイント (bp)以上上回るペースで拡大を続けている。
低迷するカテゴリーや地域から、こうした構造的成長セグメントへと事業の重点を移すことができれば、企業全体の成長カーブを大きく変えることができる。成長が鈍化する市場において市場平均を上回る成長を実現するためには、成熟カテゴリーからさらなる成長を引き出そうとするのではなく、需要が急拡大している成長領域へと経営資源を意図的に再配分する決断が不可欠である。
キューリグ・ドクターペッパー (Keurig Dr Pepper)の戦略は、このポートフォリオ管理の好例である。エナジードリンク市場が過去2年間で年平均約10.5%成長した一方、RTD (缶・ペットボトル入り)コーヒーは2.3%減少した。これを受け、同社は機能性・パフォーマンス飲料へのエクスポージャーを高めた。その際、単なる買収に依存するのではなく、自社の強固な直接配送 (DSD)網を戦略的テコとして活用し、「C4」や「Bloom」といった新興ブランドとの販売提携やマイノリティ出資を実施。自社の流通プラットフォームを通じてこれらブランドの規模拡大を図りつつ、自社もエナジーや腸活といった有望市場への足がかりを築いた。さらに、業績マイルストーンに応じて段階的に出資比率を引き上げるオプションを組み込み、2024年にはエナジードリンクブランド「Ghost」の過半数株式を取得し、パフォーマンス系エナジードリンクやZ世代が牽引するフレーバーイノベーションにおけるポジションを一層強化した。このように、カテゴリーの成長性を見極めた上で本格的な資本投入に踏み切り、需要の裏付けに応じて投資を拡大する段階的アプローチは、リスクを管理しながらポートフォリオを高成長領域へとシフトさせる有効な手段となる。
構造的成長を果たすためには、新たな成長基盤の獲得と同時に、非中核事業の売却やカーブアウトも重要となる。自社の中核ケイパビリティ (製造、流通、ブランド構築など)とのシナジーを十分に生かせない事業は、経営資源と焦点が分散し、本来成長領域に再配分し得る資本を抱え込むことになる。
また、グローバル市場における地理的展開も、ポートフォリオ全体を成長させる上で引き続き重要な手段である。ただし、現在求められているのは、単に新たな市場へ進出することではなく、より的確に資本を配分することである。大手食品・飲料メーカーの多くは長年にわたり新興市場に投資してきたが、世界的に成長が鈍化する中、今問われているのは、追加投資によって持続的なリターンを得られるのはどの市場かということである。例えばペプシコは、インドを中核市場と位置づけ、5年以内に同国での売上高を倍増させる方針を打ち出した15。そのため、新たな生産能力への投資と、地域特性に合わせた市場開拓モデルの構築を計画している。世界的なマクロ経済の追い風を捉え、勝てる地域を見極めて資本を投じる姿勢が極めて重要となる。
多くの地域で成長が鈍化する中、企業は幅広く海外展開を進めるのではなく、マクロ経済の追い風が見込める地域に投資を振り向けるようになっている。適切なカテゴリーや市場で事業を構築し、規模を拡大するためには、需要の変化を早期に見極めることが重要となる。大手食品・飲料メーカーは、成長領域が明確になるまで動かないケースが多いが、動き出した頃にはすでにディスラプターブランドが規模を拡大し、流通網とブランドロイヤルティを確立している。先手を打つためには、成長領域の価値が市場に十分織り込まれる前に、資本、経営陣のリソース、M&Aの実行力を体系的に再配分する必要がある。また、市場の変化を察知し、意思決定するケイパビリティも強化する必要がある。具体的には、AIを活用したシグナル分析で新たな需要パターンを捉え、統合型の消費者インサイトプラットフォームでマイクロトレンドをタイムリーに把握し、有望なブランドを評価額が上昇する前に発掘して獲得につなげる取り組みなどが挙げられる。
課題2: 事業基盤の強化、ブランド価値の再定義、および生産性向上の推進
持続的な業績回復を果たすためには、全社を挙げた一体的な実行力が求められる。製品力を抜本的に磨き直し、若年層をはじめとする新規顧客を獲得するとともに、AIを活用した生産性向上を通じて成長投資の原資を生み出さなければならない。
1. 「圧倒的な製品力」の磨き直し
コスト上昇を背景とした相次ぐ値上げにより、多くの既存製品では価格と提供価値のバランスが崩れてきた。他社製品と比べて際立った強みもなく、価格面でも手頃とはいえない中途半端な状態に陥り、消費者はその価格に見合う価値があるのか疑問を抱いている。
販売数量を再び拡大させるためには、各ブランドが顧客に提供する価値を再定義する必要がある。具体的には、「機能的便益」「製品形態」「食感」「風味」といった軸において、競合を上回る製品力を追求することである。
真の製品力は、研究開発部門だけで生み出せるものではない。原材料調達、製造、マーケティング、営業に至るバリューチェーン全体が連携し、「顧客にとっての真の価値とは何か」という共通目標に向かって結集する必要がある。P&Gが実践する統合的優位性モデルや、ユニリーバの「SASSY」フレームワークが示すように、科学的根拠、感覚的な心地よさ、洗練されたデザイン、社会的証明を掛け合わせ、部門横断で製品を磨き上げる規律こそが、持続的な市場シェアの獲得につながる。
全製品の提供価値を精査し、顧客に選ばれる理由が明確でないSKUは統廃合する一方、継続する製品については徹底的に価値を高めるべきである16。
その一例が、1980年代に米国で発売されたキャンディーブランド「Nerds」である。同ブランドは、長年にわたりその提供価値を大きく変えることがなかったが、消費者の「複数の食感を楽しみたい」というニーズを捉え、柔らかいグミを軽快な食感のキャンディで包んだ「Nerds Gummy Clusters」を開発した。Nerdsらしい味わいや特徴を維持しながら製品価値を刷新した結果、2024年の売上高は約5億ドルに達し、ブランドの売上成長率も2021年から2025年にかけて4倍以上に高まった。
2. アフォーダビリティ (納得感のある手頃な価格)の再構築
単なる一律値下げではなく、チャネルやオケージョンに応じた価格・パッケージ設計 (小容量エントリーパック、まとめ買いバリューパックなど)を戦略的に展開する。例えば、ペプシコは複数の新興市場で、より手頃な価格帯のエナジードリンク「Sting」を別ブランドとして立ち上げ、主力ブランドの価値を維持しながら、低価格商品に対する競争力を高めた。
3. 「顧客獲得ファネル」の再構築
過去10年間、多くの大手メーカーは価格引き上げに頼るあまり、世帯浸透率 (顧客基盤)の低下を許してきた。離れていった若年層や価格志向層を呼び戻すためには、従来の広告宣伝に頼る手法から脱却しなければならない。
ディスラプターブランドが得意とする体験型イベント、サンプリング、SNS上でのカルチャー醸成を取り入れ (ギネスが展開した、ゲーム感覚の「スプリット・ザ・ G」チャレンジによる話題の創出など)、認知だけではなく「共感と試用 (トライアル)」を生み出す必要がある。顧客基盤の拡大は、小売チェーンとの商談における交渉力の強化にもつながる。
さらに、生成AIを活用した商品探索への対応も急務である。多くの消費者が商品選びに生成AIを利用し始めている現在、検索アルゴリズムに適切に認識されるための「生成エンジン最適化 (GEO)」を推進し、正確な商品情報、高品質なレビュー、信頼性の高いデジタルプレゼンスを確立することが必須となる。
4. 「AIを活用した生産性向上」による成長原資の創出
これまで生産性向上で得られた効果は、短期的な利益率の維持に充てられることが多かった。しかし今後は、AIによる生産性向上を、成長投資の原資を生み出す戦略として位置づける必要がある。
AIの実装により、損益計算書 (P&L)全体でさらに200〜300bpのコスト削減機会が見込まれる。
- マーケティング: メディア配分の最適化と無駄な販促費の削減
- 営業・RGM: 価格・プロモーションの精緻な最適化
- 調達・製造: 原材料の適正コスト予測 (「あるべきコスト」分析)とサプライチェーンの自律的最適化
経営陣が全社的な生産性目標を掲げ、生み出された余力をブランド刷新、製品開発、顧客獲得へと再投資する。この「生産性向上 → 成長投資 → 販売数量の回復 → さらなる収益改善」という成長のフライホイール (好循環) を回すことこそが、経営トップに求められる決断である。
結び
過去数年間の変化は、食品・飲料業界における従来の成功モデルの限界を浮き彫りにした。生活防衛意識の高まり、健康・機能性ニーズの高まり、PBやディスラプターの台頭、そしてAIによる購買行動の変化が、既存ブランドの世帯浸透率を低下させ、成長機会を縮小させている。
食品・飲料メーカーの今後は、経営陣が今日下す決断にかかっている。
取締役会主導で構造的な成長領域へと舵を切る「ポートフォリオ変革 (課題1)」と、現場を動員して製品力を磨き、顧客を呼び戻し、AIによる生産性向上で成長原資を生み出す「事業競争力の再構築 (課題2)」という2つの経営課題に同時に取り組むことが求められる。そのために必要な資本や人材を確保し、着実に実行することで、持続的な販売数量の拡大、収益性の回復、そして投資家からの信頼回復に向けた道筋が開ける。