本稿は、自動車産業の中でも市場規模が大きい北米市場を、北米に本社を置くOEMの視点から考察したレポートの後編である。ここに記載している内容は北米OEM目線ではあるものの、北米市場でプレゼンスの高い日系OEMにとっても示唆に富む内容となっている。
世界の自動車産業を取り巻く環境は厳しさを増している。消費者嗜好の変化や競争の激化に加え、マクロ経済や地政学的な情勢をめぐる不確実性も高まっている。長年にわたり世界を牽引してきた北米自動車産業がその地位を維持するには、こうした変化を見据えた戦略的な対応が求められる。
2026年3月発行のレポート 「逆風に直面する欧州自動車産業の再生プラン」では、欧州自動車産業がレジリエンスを強化し、持続可能な未来への移行を加速するためのアクションプランを示した1。本稿では、同様の問題意識のもと、北米自動車産業に焦点を当てる。北米特有の経済性、消費者嗜好、規制環境を踏まえ、北米OEMが適応力 (Adaptability) とレジリエンス(Resilience) を高め、競争力のあるコスト・収益構造(Competitive economics) を築くための方策を示す。この3つの要素の英語表記の頭文字を取って「ARC」と呼ぶ。さらに、自動車業界全体で培った実務経験と知見に基づき、実行に向けた具体的な指針を提示する。
前編「北米自動車産業のレジリエンス強化に向けて」(2026年11月発行)では、北米自動車産業固有の課題を整理するとともに、異業種との連携やエコシステムの強化など、ステークホルダーが取り得る対応策を示した2。本稿では、前編を補完する観点からOEM内部に目を向け、組織や各機能が備える能力をどのように高めていくべきかを考察する。
北米自動車OEMのアクションプラン
北米OEMが直面する課題に対応し、世界の自動車産業を取り巻く大きな変化を乗り越えるには、適応力、レジリエンス、競争力のあるコスト・収益構造(ARC)という3つの側面から取り組む必要がある。これら3つを一体的に強化することが、自動車産業の将来を支える強固な基盤となる。
- 適応力 (Adaptability): パワートレインの移行ペースが依然として不透明で、消費者嗜好も地域や消費者セグメントによって異なるなか、北米OEMは、複数の選択肢を確保することで変化に柔軟に対応できる。
- レジリエンス (Resilience): 北米OEMは、重要部品の調達先を分散し、安定供給を確保できるサプライチェーンを構築することで、地政学的リスクを軽減できる。
- 競争力のあるコスト・収益構造 (Competitive economics): 世界的に自動車産業を取り巻く環境が大きく変化するなか、北米OEMは、持続的なコスト改善と顧客生涯価値の向上を図ることで競争力を維持できる。
北米OEMがこれら3つの側面を強化するには、エコシステム全体で競争力を高め、戦略的パートナーと連携して事業環境の不確実性に対応するだけでは不十分である。社内オペレーションを抜本的に見直し、生産性と競争力を高め、差別化を図る必要もある (図表1)。
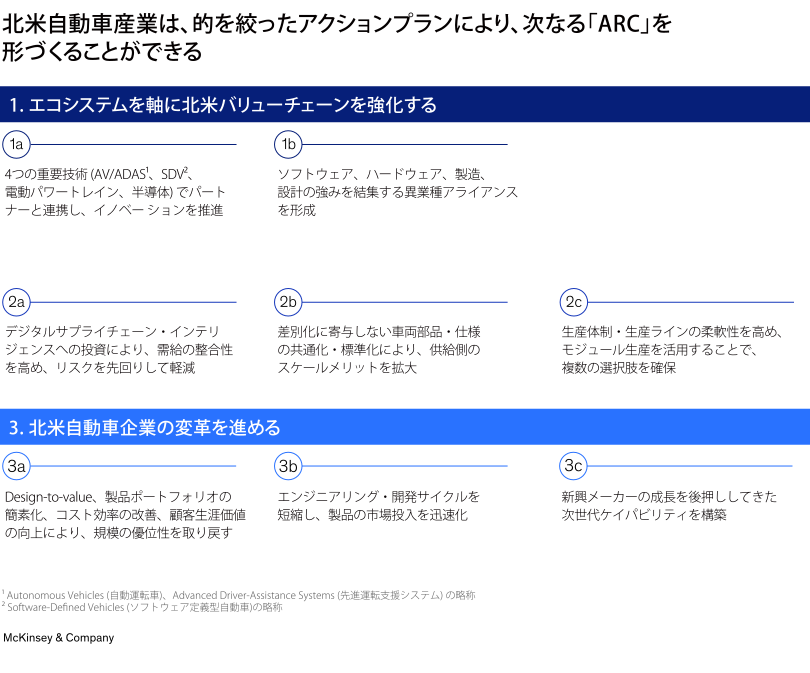
北米自動車企業の変革を進める
北米では、自動車生産を左右するさまざまな圧力が強まるなか、OEMは今、大きな転換点を迎えている。厳しい局面ではあるものの、OEMにとっては、規模の優位性を取り戻し、市場投入までの期間を短縮し、次世代のケイパビリティを構築する好機でもある。
規模の優位性を取り戻す
今世紀初頭に中国が世界貿易機関 (WTO) に加盟して以降、北米OEMは、世界販売台数の減少に伴い規模の優位性を徐々に失ってきた。北米では、多様な顧客ニーズに応えるため、幅広いモデル、トリム、パワートレインにリソースを振り分けており、それが車両の生産コストを押し上げている。過去20年間で、北米OEMの1台当たり研究開発費は年平均約4.8%のペースで増加した3。
これに伴い、投資効率の改善圧力が強まるなか、消費者の価格感応度も一段と高まっている。2025年版マッキンゼー・モビリティ・コンシューマー・パルス調査では、車両購入時に重視する項目のうち、価格はICE車購入者では第1位、EV購入者では第2位となっている4。また、消費者の4人に1人がより低価格のモデルを購入する予定である一方、10人に4人は、記録的な車両価格の上昇を理由に購入を先送りしている5。その一方で、中国OEMは、100%の関税を加味してもなお、米国車と競合し得るコスト水準で車両を生産している6。
北米OEMは、資本効率の改善、市場シェアの奪還、オペレーションコストの削減に向け、以下の4つの施策により規模の優位性を取り戻すことができる。
1. Design-to-value(価値を起点とした設計)を徹底する
OEMは、すべての機能・装備が消費者にとっての車両価値向上につながるよう設計することで、製品設計、コスト、価値のバランスを最適化できる。例えば、米国のあるOEMは、電動オフロードSUVの需要拡大を受け、既存モデルにプラグインハイブリッド仕様を追加した。この取り組みが奏功し、現在では米国のプラグインハイブリッド車市場で41%のシェアを占めている7。OEMは、変化する消費者嗜好をより的確に製品開発へ反映し、消費者から十分に評価されていない要素を取り除くことで、コストを削減しながら商品の魅力を高められる。
2. 製品ポートフォリオを簡素化する
OEMは、製品ポートフォリオを絞り込むことで、価値向上につながらない過度な複雑さを排除し、コストを抑えながら、実行スピードを高められる。例えば、ある北米OEMは、2020年、製造工程の複雑性を抑え、1台当たりコストを削減するとともに、新モデルの市場投入を早めるため、5年間でドライブトレインのバリエーションを50%削減する計画を発表した8。
米国の新車販売の50%以上を占めるSUVでは9、既存OEMの量販主力モデルに設定されるトリムやパワートレインの組み合わせが平均8種類以上あり、なかには1モデルで最大26種類を展開するOEMもある。これに対し、Teslaなどの新興メーカーではわずか3種類にとどまる。商品ラインアップを簡素化する際は、選択肢の幅を確保しつつ、選択肢が多すぎることで生じる消費者の判断負担を抑えることがポイントとなる。適切にバランスを取ることで、消費者にとって十分な選択肢を維持しながら、生産効率を高め、商品選択をシンプルにできる。
3. AIを活用してコスト効率を改善する
間接費の上昇は利益率を圧迫し、競争力を低下させる。また、間接部門では業務効率の改善が小幅にとどまることも多い。こうした状況は、コーポレート機能のデジタル化やAIを活用した自動化によって改善できる。北米OEMは、生成AIを間接部門全体に組み込むことで、固定費を抑え、業務効率を高め、利益率の面での競争力を取り戻すことができる。
例えば、ある北米OEMは、採用プロセスに対話型AIを導入し、候補者との面接日程の調整に要する時間を5日から29分に短縮した結果、年間200万ドルのコスト削減を実現した。営業・マーケティング領域でも、バーチャルエージェントを活用することで、顧客一人ひとりに合わせてニーズを先取りしたサービスを提供しながら、部門コストを最大50%削減できる10。
4. 顧客生涯価値を高める
北米では、今後、新車販売の伸びが頭打ちになると予想されている。年平均成長率は2010~2023年の2.4%から、2023~2030年には0.7%へ低下する見通しである11。OEMは、車両販売時だけでなく、車両のライフサイクル全体に収益機会を広げることで、市場シェアの低下や利益率への圧力を和らげることができる。マッキンゼー・センター・フォー・フューチャー・モビリティの推計では、2030年には自動車関連収益の70%以上が車両購入後に生み出される見通しである。
先進的なOEMは、すでにファイナンス・保険、中古車、アフターサービス、燃料・充電、モビリティサービス、循環型ビジネスなど、車両のライフサイクル全体に事業領域を広げている。ファイナンス・保険では、消費者の車両所有から利用重視へのシフトが追い風となっている。アフターサービスでは、ICE車の車齢上昇に伴い、メンテナンスや補修部品の需要が高まっている。モビリティサービスでは、コネクテッドカーやロボタクシーに加え、シェアードモビリティやマイクロモビリティでも事業展開が進んでいる。循環型ビジネスでは、旧型BEVが寿命を迎えるにつれ、バッテリーリサイクルの重要性が高まっている12。こうした車両販売後の収益機会の一例として、あるトラックOEMは、EV戦略を策定するなかで、アフターマーケットから1台当たり1,500ドルの追加収益を得られる可能性を見出した13。
市場投入までの期間を短縮する
世界の新興メーカーは、従来では考えられなかったほど短期間で製品を開発できることを実証している。例えば、中国OEMは、既存OEMでは通常40~50カ月を要する開発期間を、最短24カ月まで短縮している14。開発期間を短縮すれば、AIや自動化をはじめ、開発プロセスの途中で登場する新技術を取り込みやすくなり、変化の激しい市場で競争力を高めることができる。
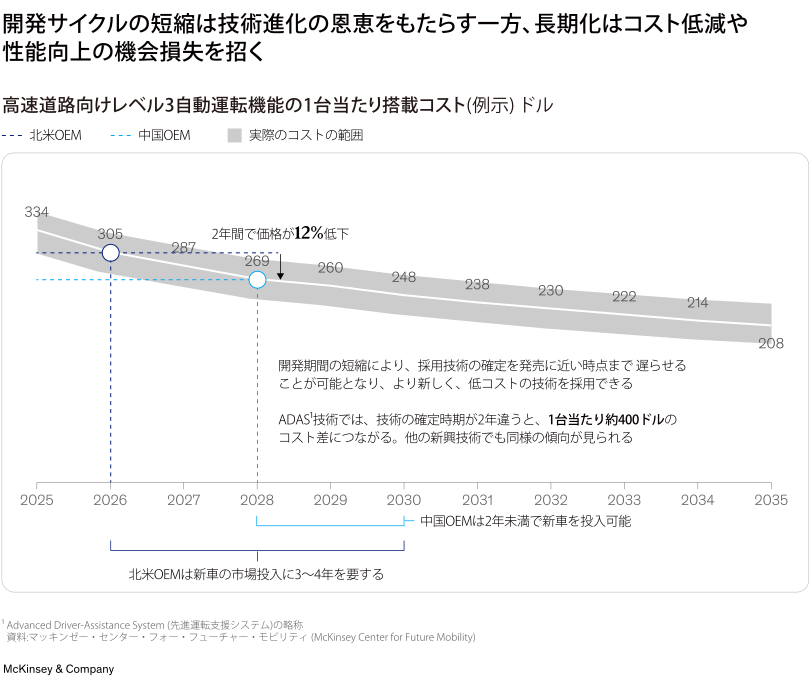
一方、開発期間が長い北米OEMでは、旧世代のハードウェアを前提に開発することになり、その後のコスト低減や性能向上の恩恵を逃してしまう。その結果、発売時点ではすでに旧式化している技術を、より高いコストで採用することになる。これに対し、開発期間の短いOEMは、発売に近い段階で、より新しく、低コストで高性能な部品を採用できる15。
2030年の発売を想定した場合、北米OEMでは、高速道路向けレベル3自動運転機能の搭載コストが1台当たり3,300~3,700ドルとなる。これに対し、中国OEMは、採用技術の確定を北米OEMより2年遅らせることができる。その間にコストが低下するため、1台当たりのコストを約12%、約400ドル抑えられる(図表2)。例えばEV用リチウムイオン電池のように、コストが横ばいとなった技術でも、性能向上は引き続き競争優位の源泉となる。このことから、より迅速で柔軟な開発モデルが不可欠である16。
北米OEMは、以下の3つの取り組みによって、イノベーションと市場投入のサイクルを加速できる。
1. 製品開発のデジタル化・仮想化
中国の主要OEMでは、試験の65%をシミュレーションやバーチャルプロトタイプで実施し、そのうち75%を自動化している17。これに対し、北米OEMでデジタル化されている試験は40~50%にとどまる。バーチャルテストやデジタルシミュレーション、AIを活用したエンジニアリングを導入することで、試作品の製作を減らし、エンジニアリングに要する期間を半減できる。
2. ソフトウェアとハードウェアの分離
世界の既存OEMにとって、ソフトウェアの複雑化は新車の発売を遅らせる要因となっている。例えば、ある欧州OEMのEVプロジェクトでは、10社を超えるサプライヤーのソフトウェア統合に多大な作業を要し、発売が6カ月遅れた18。
ソフトウェアとハードウェアを切り離し、OTA (Over-the-Air) アップデートを活用して発売後も製品を継続的に改良できるようにすれば、消費者の声に迅速に対応することが可能となる。さらに、北米OEMは、ソフトウェアとハードウェアを並行して開発することで、消費者の期待に応えながら、市場投入までの期間を短縮し、発売後もより頻繁にアップデートできるようになる。
3. 迅速かつ機動的な連携
新興メーカーは、組織の階層を減らし、各チームに意思決定の権限を持たせることで、迅速な意思決定と実行を組織に定着させている。設計データや試験結果、戦略に関する最新情報をチーム横断で共有するなど、情報の透明性を徹底することで、認識合わせのための会議を50%以上削減できる19。こうした連携は社内のチームだけにとどまらない。中国では、主要自動車OEMや電池メーカーをはじめ、バリューチェーンを構成するテクノロジー企業の経営陣が、メッセージングプラットフォーム上で課題や解決策を率直に共有している。迅速な情報共有によって、共通の課題に対する解決策を素早く見出し、開発期間を短縮しているのである。こうした企業の経営陣は、競争優位の源泉は知的財産の保護よりも実行スピードにあると考えている20。
次世代ケイパビリティを構築する
北米OEMはこの数十年で大きく進化してきた。デジタル小売チャネルやD2Cモデルを導入し、経営層の多様化も進み、女性が経営チームの約20%を占めるまでになった。さらに、事業・販売網を世界100カ国超に広げている。
もっとも、現在の市場環境では、新たな世界的逆風や海外の新興メーカーへの対応も求められている。次世代のケイパビリティを構築するには、OEMはまず、車両性能と顧客体験という2つの差別化領域で自社が備えるべき能力を明確にし、そのうえで、重要なケイパビリティのうち、どこまで自社で構築し、どの領域を外部との提携で補うかを見極める必要がある。
OEMが規模の拡大と価値創出を進めるうえで特に有望なのは、次の3領域である。
ソフトウェアを起点とした製品開発
先進的な新興OEMは、車両を単なるハードウェアではなく、ソフトウェアによるイノベーションのプラットフォームと捉えている。既存OEMが次世代のケイパビリティを構築するには、ソフトウェア人材の拡充やスキル向上だけでは不十分である。開発モデルそのものも進化させ、ハードウェアとソフトウェアの共同設計、エンドツーエンドのソフトウェアアーキテクチャに対する責任の明確化、迅速で反復的な開発サイクル、ソフトウェアの成果に連動した評価指標などを取り入れていく必要がある。
AI時代には、ソフトウェアとハードウェアの開発チームの協働のあり方も変わる。人間のエンジニアとAIエージェントで構成されるハイブリッドチームの連携を促すには、それに適した社内インフラが求められる。北米OEMがソフトウェア主導の企業として競争していくには、ソフトウェアアーキテクチャ、システム統合、データガバナンスに関する専門性を社内に蓄積する必要がある。そのためには、必要な技術知見を自社で構築するか、業界の専門家と提携し、ソフトウェアとハードウェアの独立性を保ちながらも、両者を一体的に設計・開発・展開できる体制を整えることが重要である。
顧客中心主義と顧客理解の深化
顧客の期待水準が高まるなか、優れた顧客体験を提供することは、差別化要因としてだけでなく、価値創出の源泉としても重要性を増している。Teslaをはじめ、この領域をリードするOEMは、わずか10クリックで購入を完了できるエンドツーエンドのデジタル購買体験を実現するなど、高い水準を打ち出している21。
顧客体験で優位に立つには、マーケティング、営業、データの各チームが部門横断で連携し、消費者、車両、市場に関するデータを統合して、個々の顧客像を総合的に把握することが重要である。これにより、需要予測の精度を高められるほか、一人ひとりに合わせた対応によって顧客生涯価値を10~15%引き上げられる22。
さらに、消費者ニーズを先取りした製品、サービス、体験を提供し、アクセサリーやアフターサービスなども含め、車両の購入から保有期間全体にわたる顧客体験を向上させることができる。小売業界にも参考となる事例がある。Nikeは、パーソナライズとデータ活用を軸としたD2C戦略によって同チャネルの売上げを2倍以上に伸ばし、業界の新たな標準を築いた23。北米OEMにとって、次世代の顧客中心主義とは、顧客との関係を自ら主導し、データから具体的なアクションにつながる示唆を導き出し、対面とデジタルの双方でシームレスかつ一人ひとりに合わせた体験を提供することである。実際、消費者の29%が、次回はデジタルチャネルで車両を購入したいと回答している24。
サプライヤーとの戦略的連携
製品開発の早い段階からサプライヤーと協業することで、OEMからの修正・変更依頼を減らし、市場投入までの期間を最大4カ月短縮できる25。しかし、北米では、OEMが仕様を決め、それに基づいてサプライヤーが製品を生産・納入するという従来型の関係が依然として主流である。これに対し、韓国OEMは、サプライヤーや他のOEMとプラットフォームを共同開発し、材料の標準化も進めている。こうしたアプローチにより、R&D投資を比例的に増やすことなく、規模の経済を生かしながら、商品力を高めることができる26。
北米OEMが同様の効果を得るためには、より踏み込んだ技術連携を可能にする社内能力を構築する必要がある。具体的には、サプライヤーと現場で共同設計に取り組むエンジニアリングチームを編成する。また、開発段階でシミュレーションや試験に使用する共通環境を整備するほか、複数のサプライヤーが関わる部門横断的な意思決定を円滑に進められるよう、明確なガバナンスのもとで共同ロードマップを策定することが考えられる。こうした体制を整えることで、サプライヤーとの関係をより一体的なパートナーシップへと発展させ、市場投入の迅速化、コスト削減、品質向上につなげることが可能となる。
北米自動車産業には、適応力とレジリエンスを高め、競争力を強化していく好機がある。「北米自動車産業のレジリエンス強化に向けて」の前編と本稿で提示した戦略は、今後進むべき道筋を明確に描くものであり、外部パートナーとの連携を最大限に活用しながら、オペレーション能力を抜本的に変革するための施策を示している27。
OEMは、エコシステムとして競争力を高めることで、業界を越えて強みを結集し、重複するR&Dを削減できる。また、デジタルサプライチェーン・インテリジェンスへの投資、差別化につながらない車両部品・仕様の標準化、柔軟な生産体制の構築によって、変化や不確実性への対応力を高めることができる。さらに、社内の変革を進めることで、規模の経済を取り戻し、市場投入までの期間を短縮するとともに、次世代のケイパビリティを構築できる。
これらの取り組みは、業界を安定させるだけでなく、北米のモビリティ産業をより強固なものにする基盤となる。もはや問われているのは変革の必要性ではなく、リーダーがこの機会を生かし、北米自動車産業の次なる「ARC」をいかに形づくるかである。