日本の自動車産業への示唆
欧州の自動車産業は今、その将来を左右する分水嶺に立っている。
2010年代後半から各国政府が打ち出した内燃機関車の販売禁止方針や CO ₂ 規制強化を背景に、欧州 OEM は電動化に向けて巨額の投資を行ってきた。具体的には、プラットフォーム開発や電池工場への出資などに数百億ユーロ規模の投資を実行し、EV 専用アーキテクチャの構築を進めてきたのである。ところが、2023年以降、エネルギー価格の高騰や補助金の縮小、消費者の購買力低下といった要因が重なり、EV 需要の伸びが鈍化している。その結果、一部モデルの生産調整や投資計画の見直しが相次ぎ、電動化関連資産の減損やソフトウェア事業再編に伴い、特別損失を計上するOEMも現れている。当初想定していた成長曲線は、大幅な修正を余儀なくされている。
加えて、中国 OEMをはじめとする新興 OEM の存在感が急速に高まっている。代表例であるBYD は、電池製造から車両組立までを垂直統合するビジネスモデルを武器に、価格競争力の高い EVを欧州市場へ投入している。また、SAIC Motor 傘下のMGブランドも、コストパフォーマンスに優れた EV や PHEVを欧州で展開し、販売台数を急速に伸ばしている。ウクライナ戦争に伴うエネルギー・原材料価格の上昇や、各国の関税政策の変動といった複合的な地政学的要因でコスト環境が悪化する一方で、中国市場で激化した価格競争の余波が欧州市場にも及び、価格引き下げ圧力が強まっている。さらに、中国国内に構築された強固な電池・電子部品サプライチェーン、および規模の経済を背景として優位なコスト構造を確立している点は、欧州 OEM にとって大きな脅威となっている。
中国 OEMの強みは、価格面に限定されない。電池技術の内製化、SDV への対応、自動運転技術の迅速な実装などにみられるように、開発スピードと統合力においても高い水準にある。加えてOTA (Over-the-Air) による機能更新や、車載 OSを中核としたエコシステム構築にも早期から取り組んでおり、デジタル領域においても競争力を高めている。
こうした現状を踏まえ、欧州では中国製 BEV の完成車に対する約8~35% の相殺関税の導入や、最低販売価格導入の検討などの措置により、産業の急激な衰退を回避しようとしている。一方で、欧州自動車業界は日本以上に中国市場での収益に依存しており、報復リスクを考慮すると、部品も含めた関税措置など、より踏み込んだ防衛策を講じることが難しい状況にある。
そのため、欧州 OEM は抜本的な改革を迫られている。第一に、開発・調達・生産プロセスの効率化によるコスト競争力の再構築、第二に、サプライヤーベースを含めたレジリエンスの強化である。特定地域への依存を低減し、電池や半導体といった戦略物資の安定確保を図る動きが進みつつあるが、実際のところ、製品開発スピードやコスト構造における中国 OEMとの差を埋めるのは容易ではない。欧州自動車産業の国際競争力が長期的に低下することを懸念する声もあがっている。
この構図は、日本にとっても決して無縁ではない。日本OEM の多くは、北米、中国、東南アジアを中心とする海外市場を収益の柱としてきた。米国市場では、一定の関税や規制により中国車の直接的な流入は限定的であるものの、日本 OEM は、中国を含む北米以外の地域において中国勢との直接競争が激化している。中国OEM は、東南アジア、中東、南米といった新興市場に積極的に進出しており、日本 OEM はグローバルプレゼンスを失いつつある。とりわけ東南アジアでは、中国ブランドの EV がタクシーやフリート用途を中心にシェアを拡大しており、価格と商品力の両面で存在感を高めている。日本勢がこれまで優位性を築いてきた市場においても、競争環境は着実に変化している。
こうした動向を踏まえると、欧州で議論されている競争力強化策――すなわち開発の高速化、ICE 車時代に前提としてきた設計思想や複雑な仕様の再定義、サプライベースの見直し、電池・半導体を含む戦略領域における内製や提携強化といった取り組みは、日本の自動車産業にとっても重要な示唆を含んでいる。欧州の自動車産業は、中国市場への依存度が高く、同市場から容易に撤退できない状況にある。また、主要市場である欧州市場も、日本の主要市場である米国とは異なり、中国OEM の攻勢に十分に対応できているとは言い難い。その結果、欧州は中国 OEMと正面から競争することを余儀なくされており、日本よりも早い段階で構造改革に踏み込まざるを得ない立場に置かれている。今後、日本も中国との競争が一段と激しくなる可能性が高く、いずれ欧州と同様の状況に直面することも想定される。したがって、官民が一体となって、競争力強化に向けた具体策を速やかに実行に移すことが求められる。
欧州の自動車産業は、地域経済と生活基盤を支える重要な柱である。EU の GDP の約7% を占め、輸出額は約1,700億ユーロ ( 約30兆円)に達し、約1,380万人がこの産業に従事している。そのうち約350万人は製造部門に直接・間接的に雇用されており、欧州製造業の人材の約8.5%を占める1 。さらに、自動車産業はゼロエミッションへの移行期にあり、ソフトウェア、生成 AI、コネクティビティ、自動運転技術などの高度化が、産業構造を根本から変えつつある。脱炭素化と技術革新が同時に進行することで、これまでにない規模の変化を引き起こし、バリューチェーン全体に新たな機会が生まれている2 。
一方で、自動車産業は逆風にも直面している。技術革新が新たな要件を生み出し、さらには国際競争の激化、地政学的リスク、生産コストの上昇が重なり、産業全体に大きな課題が突きつけてられている。マッキンゼーが2024年10月に公表したレポート「Europe’s economic potential in the shift to electric vehicles (EVシフトにおける欧州経済の潜在力 )」による試算では、最も影響の大きいシナリオでは、2035年までに同産業が生み出すGDP の約3分の1、金額にして4,400億ユーロが失われるリスクが示されている3 。
このような状況を踏まえ、欧州が再び世界の自動車産業を主導する立場を取り戻すためには、自動車メーカー (以下、OEM)、サプライヤー、金融機関、規制当局、関連産業が連携し、構造改革を進める必要がある。本稿では、自動車産業が現在直面している課題を整理した上で、マ ッ キ ン ゼ ー の 報 告 書「A road map for Europe’s automotive industry4 」をもとに、9つのアクションプランを示す。これらのプランは、将来の自動車産業を支える3つの重要な領域、すなわち、経済的成功 (Economics)、レ ジ リ エ ン ス 強 化 (Resilience)、脱炭素化 の 実 現(Abatement) に基づき策定している。それぞれの頭文字を取り、また新たな「時代」を示すものとして「ERA」と呼ぶ。 この ERAを実現するにあたって、デジタル化およびAI ( 人工知能 )は、新時代を推進する共通の基盤として不可欠な役割を果たす5 。
欧州自動車産業が直面する逆風
欧州の自動車産業は、これまで世界の自動車市場で確固たる地位を築いてきたが、現在は複雑かつ変化の激しい課題に直面している。
- 技術革新と構造転換の圧力
パワートレインの電動化、デジタル化、ソフトウェア・デファインド・ビークル (SDV)の進展は、自動車産業を根本から変革している。マッキンゼーの推計によれば、欧州で生産されるICE ( 内燃機関 ) 車の付加価値のうち、85~90% が域内経済に還元されているのに対し、バッテリー電気自動車 (BEV)では75%、輸入BEVではわずか15~20% にとどまっている6 。内燃機関から電動パワートレインへの移行は、単なる製造工程の刷新にとどまらず、バリューチェーン全体の再構築や中核能力の再定義を迫る、構造的な転換となる。さらに、ソフトウェアとエレクトロニクスの重要性も急速に高まっている。特に、先進運転支援システム (ADAS) や車両コネクティビティ、ユーザー体験といった分野では、欧州以外の企業が急速に技術力を高めており、これらが自動車産業における競争を左右する主要な差別化要因となりつつある。また、シームレスで快適なデジタル顧客体験も、多くの消費者にとって妥協できない基本要件となっている。マッキンゼーの調査によると、デジタル化とAI の進展が企業価値に与える影響は年々大きくなっており、欧州の自動車関連企業の上位10社 (OEM およびサプライヤー) の時価総額は、2015年以降、約19% (710億ユーロ、約12.6兆円) 減少した一方、米国テック企業は、NASDAQ100指数ベースで同時期に約4倍に拡大している。
- 国際競争の激化と新興テック企業の台頭
2017年以降、欧州の既存 OEM は世界市場シェアの約20%を失ったのに対し、新興メーカーはシェアを倍増させてきた7 。現在、両者はそれぞれ世界市場の約4分の1を占めている。特にEV 領域では、デジタルネイティブの新興企業が急速に台頭しており、短い開発サイクル、垂直統合モデル、スケールメリットを武器に、既存メーカーの半分のコストかつ2倍のスピードで次世代車を市場に投入している。欧州ブランドは、依然として品質やブランド力で高い評価を得ているものの、イノベーションの中心はすでにアジアおよび北米へと移りつつある。
- 地政学的および経済的な逆風
最近の地政学的緊張により、エネルギー価格の高騰と変動の激しさが欧州の製造コストを押し上げており、平均的なエネルギーコストは米国や中国の約2倍に達している8 。さらに、EVモーターや電子部品に不可欠なレアアース (REE)のサプライチェーンが不安定化しており、供給リスクが高まっている。その背景には、EUのレアアース輸入の95%以上を中国に依存している構造がある9 。また、電池は戦略資産として位置づけられており、2023年時点では中国が世界の電池バリューチェーンの80%以上を占めている10 。一方で、欧州におけるサプライチェーンの現地化に向けた取り組みの進展が停滞しており、近年の電池メーカーの相次ぐ破綻により、発表済みの生産能力の約半分が短期間に失われている。
- 欧州の事業環境における構造的・規制的な制約
欧州では、事業拠点の見直しや人員の再配置といった対策を進めることが、他地域よりも困難である。これは、厳格な規制基準や長期にわたる承認手続きに起因している。
以上のように、欧州の自動車産業は様々な課題を抱えているものの、この機を捉え、的確な施策を講じることで再び世界の自動車市場を牽引する存在となり、次の成長段階へと移行することが可能である。
欧州自動車産業に向けたアクションプラン
こうした課題を乗り越え、持続可能で競争力のある未来への移行を加速させるために、本稿では具体的なアクションプラン「ERA」を提示する。「ERA」のビジョンにおいて、特に重要なことは、経済的成功、レジリエンス強化、脱炭素化の実現という3つの要素を、バランスよく推進することである。
- 経済的成功 (Economics): 欧州 OEMは、持続可能な利益構造を確立することで、自動車産業全体のエコシステムを安定させ、雇用を守り、欧州の GDP 成長を支えることができる。
- レジリエンス強化 (Resilience): 欧州 OEMは、強靭なバリューチェーンを構築し、他地域への依存を減らすことで、欧州を「サプライチェーンの中核」として維持できる。
- 脱炭素化の実現 (Abatement; CO2削減 ): 欧州の自動車産業は、ゼロエミッション・パワートレインの普及とセクター横断的な連携を通じて、2050年までにネットゼロの達成を目指すことができる。
欧州の自動車産業が、これら3つの領域すべてにおいて移行を成功させるには、「欧州 OEM の変革」「将来を見据えたバリューチェーンの再構築」「世界市場で競争するための公平な競争環境の整備」という、3つの中核的な柱に取り組む必要がある ( 図表1)。
1. 欧州 OEMの変革
将来の市場環境に適応するには、変革が不可欠である。欧州 OEM は、新型車の市場投入に向けて継続的に投資を行うとともに、コスト削減やリードタイムの短縮を通じて生産効率を高め、さらに多様化する顧客ニーズに対応した製品ポートフォリオを地域ごとに構築する必要がある。
年間1,500億ユーロ超の投資で自動車の未来を支える
欧州の自動車産業は、2032年までに約350車種の EVを市場に投入する計画である。そのうち、70%以上が BEVであり11 、残りはプラグインハイブリッド車 (PHEV)、レンジエクステンダーEV (REEV)、水素燃料電池車 (FCEV) などの電動車両である。
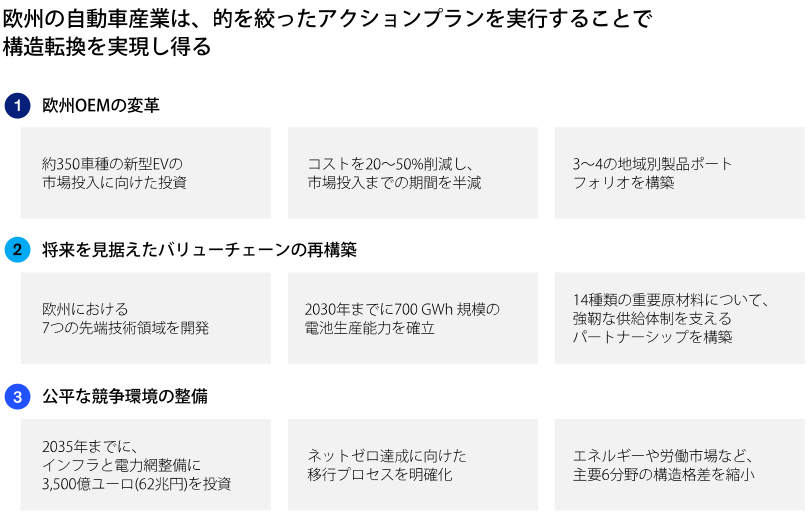
近年、欧州の主要 OEM およびサプライヤーは、毎年およそ1,500億ユーロを投資しており12 、その半分が研究開発、残りの半分が設備投資に充てられている。この投資規模は、EU 全体のイノベーション支出の約30%を占めており、自動車産業が欧州経済の技術革新における最大の原動力であることを示している13 。
今後も、工場やラインの新設、および次世代車技術への大型投資は不可欠であるが、その前提として、健全な財務基盤を維持していくことが求められる。このような状況では、リソースを高いインパクトと差別化につながる分野に重点的に投資することが鍵となる。また、資金源の多様化も重要な課題である。例えば、M&A の活発化やベンチャーキャピタルからの資金調達を拡大することで新たな機会を創出したり、EU が支援する低金利融資の活用で重要プロジェクトの推進を加速したりすることなどが考えられる。さらに、官民連携の取り組みは、ギガファクトリーや充電ネットワークのような大規模なインフラ整備を進める上で、有効な資金調達の手段となり得る。このように、効率的な資金配分と革新的な資金調達手段の双方に注力することで、競争力を強化し、長期的な成功を実現し得る。
コストを20~50% 削減し、市場投入までの期間を半減
世界各地の新興勢力 (ディスラプター)は、従来型のOEMとは大きく異なる手段で市場シェアを急速に拡大している。これらの企業は、既存企業を上回るスピードで製品開発や工場建設を実現するとともに、新たな生産技術や電池技術、機能統合技術、設計技術などを駆使している。マッキンゼーの分析によれば、欧州 OEMと比べてコストを20~50% 削減しつつ、約2倍の速さで新製品を市場に投入している。
欧州 OEM が新興企業と対等に競争し、急速に進化する技術や変化する顧客ニーズに対応するためには、複数の重要な施策に取り組む必要がある。
- 技術構造の抜本的な転換
次世代の「デザイン・トゥ・バリュー (Design to Value)」思考を導入することで、顧客にとって真の差別化につながる機能やイノベーションを優先できるようになり、ブランドの個性を強化すると同時に、不要な複雑性を排除できる。また、電池技術の高度化も重要である。例えば、効率向上に向けたセル形状の最適化や、リン酸鉄マンガンリチウム (LMFP) やナトリウムイオン電池といったコスト効率の高い化学組成への転換は、車両コストの削減とサプライチェーンの安定化に直結する。さらに、「セル・トゥ・ボディ(Cell-to-Body)」構造の採用により、部品点数の削減や組立工程の簡略化が可能となり、車両性能の向上にも寄与する。複数の ECU の統合、バンクローディング ( 複数のメモリ領域を切り替えながらのデータ書き込み方式 )の採用、あるいはドメイン型およびゾーン型アーキテクチャの導入といった機能統合を高度化することで、配線やハードウェアの複雑性が大幅に低減され、コスト削減とリードタイム短縮を同時に実現できる。加えて、OEMとサプライヤーは、自社の要求仕様を精査・検証することが求められる。これらの仕様の多くは、従来の ICE由来の設計基準に基づいており、センサーの冗長性、荷重係数、材料厚み、騒音・振動・ハーシュネス (NVH) などがその典型例である。こうした要件の中には、顧客価値や安全性への寄与は限定的であるにもかかわらず、不要なコストを生み出しているものもあり、見直しの余地がある。
- 製品開発を加速し、市場投入までの時間を短縮
電動化とソフトウェア化が急速に進む中、開発スピードの向上は、競争力の確保とコスト管理の両面で不可欠となっている。中国のOEM 各社は、市場投入までの期間を2年未満に短縮しており、これは既存 OEMの約2倍のスピードに相当する。欧州 OEM がこの差を埋めるには、開発手法を根本から見直し、従来のシーケンシャル ( 順次型 )エンジニアリングから、アジャイルかつ非同期型の開発モデルへと転換する必要がある。例えば、トリガーベース開発 ( ハードウェア開発と並行してソフトウェアを反復的にテスト・改善する手法 )を導入することで、開発のクリティカルパスを短縮できる。特に、バッテリー管理システム、車両制御、ADASなど、ソフトウェアへの依存度が高い領域では、この手法が大きな効果を発揮する。これらのシステムは、製品差別化を決定づける要素となっており、迅速かつ継続的な開発サイクルを必要としている。したがって、アジャイル型の開発モデルへの転換が、とりわけ有効である。
- サプライチェーンの効率化とサプライヤーとの連携強化による優位性の確立
欧州 OEMは、サプライヤーとの新たな協働関係や業務プロセスの構築に取り組む必要がある。例えば、開発初期の段階からOEMとサプライヤーが協力し、要件や設計を共同で策定する「オープンブック・アプローチ」を導入することで、市場投入までの期間を短縮し得る。このような垂直的な協働体制のもとでは、OEM はサプライヤーやパートナーと緊密に連携し、短サイクルで迅速に試行錯誤を重ねながら新たな解決策を創出するとともに、エコシステム全体の知見を積極的に取り込むことが可能となる。その結果、技術性能の向上、コスト削減、市場投入スピードの加速において大きな成果を達成できるだけでなく、多様性とレジリエンスを兼ね備えた地域密着型のサプライチェーンの構築にもつながる。さらに、OEM間でプラットフォームや部品を共用することで、バリューチェーン全体のスケールメリットを最大限に引き出すことができる。
- 生産拠点と製造プロセスの最適化
OEM やサプライヤーは、車両や部品を「どこで、どのように生産するか」を抜本的に見直すことが求められる。世界各地に展開する生産拠点の配置を最適化することで、工場稼働率やコスト効率の改善、主要市場へのアクセスの向上を図ることができる。これにより、関税やサプライチェーンのリスクを踏まえた柔軟な生産体制を構築できる。また、製造効率を前提とした車両設計を採用することで、工程の簡素化、ばらつきの低減、品質の安定化を実現できる。さらに、ギガキャストやモジュラー生産方式 (アンボックスドプロセス) などの先進技術を導入することで、製造効率を大幅に高め、コスト削減と実行スピードの向上を同時に実現できる。
- AI の活用によるさらなる効率化
マッキンゼーの分析によると、車両開発から生産、運用、管理に至るまで、プロセス全体にAIアプリケーションを展開することで、欧州 OEM は2030年までに年間1,000億ユーロ以上の価値創出および効率化を実現できる可能性がある。とりわけ、エージェント型AIを導入することで、設計、営業、管理業務などの生産性を大幅に高めることができる。さらに、自律型ロボットの活用で、多様な製造工程を自動で処理し、開発から物流までのプロセスを効率化できる。
こうしたコスト削減および効率化の施策を意図した成果に結びつけるためには、さらなるスケールメリットの確保が不可欠である。マッキンゼー・センター・フォー・フューチャー・モビリティ (以下、MCFM)の分析によると、EV 専業 OEMの市場ベンチマークでは、スケールメリットによって黒字化を達成するには、四半期あたり少なくとも8万台の EVを生産する必要がある。しかし、規模の拡大だけでは十分ではない。オペレーティングレバレッジを最大限に引き出すためには、業界最高レベルの組織効率も求められる。すなわち、デジタルの有効活用、迅速な意思決定、厳格な成果管理、そして無駄のない組織運営を行う必要がある。こうした体制を構築することで、組織は変化の激しい市場や規制環境にも柔軟に対応できるようになり、戦略を確実に成果へと転換し、業界をリードするパフォーマンスと長期的なリーダーシップを発揮することが可能となる。
地域・顧客志向のオペレーティングモデルの導入
電動化の普及状況、技術への期待度、消費者行動の違いによって、自動車市場は地域間で顕著な差が広がりつつある。例えば中国では、2024年に販売された新車の約半数が「新エネルギー車 (NEV)」、すなわち主に電力で走行する車両であった。NEV の内訳を見ると、BEV が28%、PHEV が15%を占めている。さらに、中国市場に特有といえる、航続距離延長型 EV の EREV ( エクステンデッド・レンジEV)14 も6%を占め、急速にシェアを拡大している。EREVは、発電用エンジンを搭載し、長距離走行が可能なハイブリッド型 EVであり、欧州ではREEV、日本ではレンジエクステンダーEVと呼ばれている。一方、同年の欧州市場では、BEV が14%、PHEV が7% にとどまり、米国では BEVとPHEVを合わせても約10% にすぎない15 。
将来の需要予測においても、中国は他地域とは異なる傾向を示している。マッキンゼーの最新調査によれば、中国の消費者の45% が「次に購入する車は BEV」と回答しており、欧州の23%、米国の12%を大きく上回っている。さらに、中国では37%がPHEVまたはREEVの購入を検討している。一方で、「次に購入するのは ICE 車」と回答した割合は、中国では18% にとどまるのに対し、欧州では49%、米国では70%に達している。ただし、EREVが市場で広く展開されている場合は、欧州の24%、米国の23%の消費者がEREVの購入を検討すると回答している。これらの消費者の多くは、当初は ICE 車の購入を予定していた層である16 。
ADAS ( 先進運転支援システム)への関心度も、地域によって顕著に異なる。中国では、75%を超える消費者がレベル2+ の ADAS に、65%以上がレベル3に関心を示している17 。その結果、ADASは中国市場において購買決定要因の上位10項目に入っており、プレミアム層では上位4位に位置づけられている18 。一方、欧州ではレベル2+への関心が約40%、レベル3では約30% にとどまり、購買決定への影響は相対的に小さい19 。
デジタル体験やブランド意識についても、地域差は明確である。中国では、スマートコックピット機能や音声アシスタントが購買時の重要な判断要素となっているのに対し、欧州や米国では依然として「付加的な価値」として認識される傾向が強い。さらに、中国の消費者は新興ブランドに対する受容性が高く、82%が中国の新興 EVメーカーに関心を示し、65%以上が次回購入時に新ブランドへの乗り換えを検討している。主な理由として、先進運転機能やスマートコックピット性能の優位性が挙げられている。一方、欧米では依然として国内ブランドへの忠誠心が強く、中国 EVブランドの新車購入を検討すると回答した消費者は、欧州で21%、米国で25%であった。
このような地域ごとの差異を踏まえると、欧州 OEM が従来採用してきた「単一プラットフォームを世界市場で共通展開する戦略」は、もはや有効性を失いつつある。今後は、より地域に根差した開発戦略へと転換し、地域ごとのサプライチェーンを構築するとともに、市場特性に応じた商品展開を行うことが求められる20 。このアプローチにより、地域ごとの規制やインフラ整備状況、消費者ニーズに適切に対応できるだけでなく、サプライチェーンの変動リスクを軽減することができる。ただし、こうした地域最適化は複雑性を高め、スケールメリットを低下させるおそれもある。そのため、コスト競争力を維持するためには、戦略的パートナーシップやアライアンスの構築が不可欠となる。多様化する市場ニーズに対応するには、地域特性に合わせた製品定義や差別化された設計戦略、そしてブランド戦略の進化が求められる。例えば、SDVの分野では、デジタル化の進展や消費者の期待が特に高い中国のような市場においては、専任かつ自律的な開発体制を備えた現地組織を設置することが有効である。また、データ主導型の部門横断チームを組成し、地域ごとの顧客のペインポイントや嗜好、トレンドを的確に把握することで、顧客起点の製品設計や価格戦略、各地域に最適化された顧客エンゲージメント戦略を策定することが不可欠である。
最後に、ローカリゼーション( 地域化 )を成功に導くには、地域エコシステムとの協働が重要な役割を果たす。地域企業との戦略的パートナーシップを通じて、技術、実行体制、現地市場に関する知見へのアクセスを迅速に確保できる。特に、イノベーション主導型の地域ハブで開発された差別化技術や車両は、現地市場の需要を満たすだけではなく、グローバル製品のポートフォリオ強化にも寄与する。世界的に自動車産業の地域化が進む中で、こうしたパートナーシップは、地域起点のイノベーションが、地域での成功および国際競争力の双方を支える「リージョナル・グローバリゼーション( 地域主導型のグローバル化 )」という、新たな時代を形づくる可能性がある。
2. 将来を見据えたバリューチェーンの再構築
欧州の自動車産業が持続的に成長するためには、個々の企業改革にとどまらず、エコシステム全体を強化し、バリューチェーンを将来にわたって競争力を維持できる構造へと進化させる必要がある。そのためには、「競争力のあるEU 電池バリューチェーンの構築」「次世代の重要技術への重点投資」「重要資源の安定供給に向けたパートナーシップ構築」が欠かせない。
競争力のあるEU 電池バリューチェーンの構築
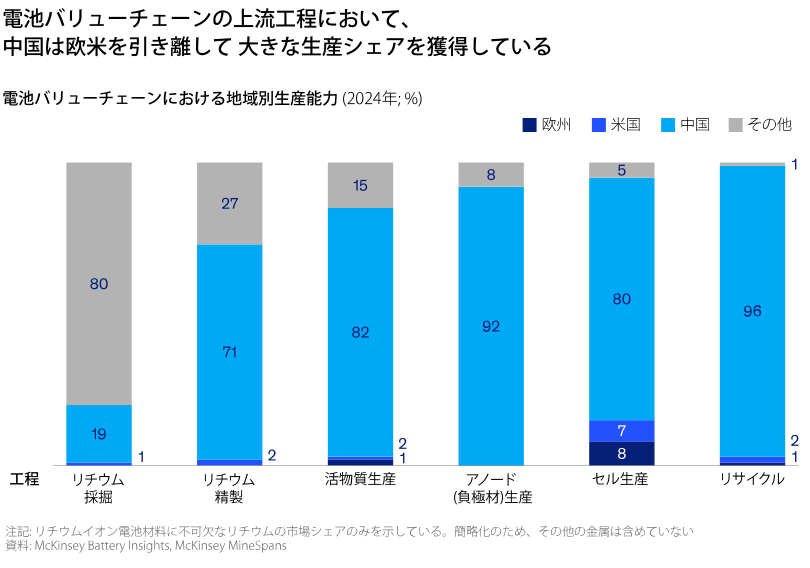
McKinsey Battery Insights によると、欧州が世界の電池セル生産能力に占める割合は10% 未満であり、上流工程ではさらに低い。その結果、欧州 OEM はグローバルサプライチェーンへの依存度が極めて高い状況となっている ( 図表2)。マッキンゼーの分析によれば、2030年における欧州の EV 電池需要は600~800GWh に達すると見込まれており、2024年時点で設置済みの生産能力 ( 約200GWh) の3~4倍に相当する。生産立ち上げ時の歩留まりなどの制約を考慮すると、需要は現在の生産能力の4~6倍に達する可能性もある。ところが、2025年7月時点では、企業破綻やプロジェクト縮小により、発表済みの電池生産能力のうち、約600GWh が実現できていない。加えて、失われた生産能力のほとんどは欧州企業によるものである一方、残る計画の多くはアジア企業主導で進行している。さらに、需要側が求める電池の化学組成と、現在の生産計画との間にずれが生じている。例えば、需要が高まっているリン酸鉄リチウム(LFP) 電池は全面的に中国に依存している一方で、欧州の生産計画は依然として三元系リチウムイオン (NMC)電池に重点を置いている。
欧州の電池産業は、バリューチェーン全体にわたる戦略的かつ協調的な取り組みを通じて、抜本的な構造転換を実現する必要がある。マッキンゼーの試算では、地域として競争力を確立するには、2035年までに2,000~3,000億ユーロ ( 約36~55兆円 ) 規模の投資が求められる。同時に、このような投資を後押しすべく、十分に魅力的なオフテイク( 引取り) 契約を確保することも不可欠である。とりわけ、市場金利を下回る優遇的な資金調達メカニズムを活用することで、地域間のコスト格差を緩和し、欧州をOEM、サプライヤー、電池メーカー、スタートアップ、さらには資本市場にとって魅力ある生産拠点とするうえで重要となる。また、特に鉱物資源の精製など重要プロセスに関する承認手続きの迅速化や、人材の獲得、育成、定着に向けた取り組みも欠かせない。この変革を実現するには、各国や企業が単独で対応するのではなく、欧州全体で協調的に取り組むことが鍵となる。
電池生産の全工程を欧州域内で完結させる必要はないが、重要分野において戦略的主導権を確保することが、供給リスクに対するレジリエンスを高める上で極めて重要となる。セル製造や上流工程での現地加工を拡大することで、欧州域内で創出する付加価値を大幅に高めることが可能となる。そのためには、サプライチェーンへの参画を後押しする制度設計や研究開発基盤の強化、技能移転を促進する仕組みの整備が求められる。また、合弁事業や魅力的な事業機会を通じて世界の有力企業を誘致し、技術共有を軸としたパートナーシップの推進や、世界トップレベルの専門知識の統合、技術の現地化を加速させることができる。さらに、官民が連携して知識移転や共同研究を促す制度やインセンティブを整備することで、持続的な産業競争力を確保できる。欧州が強固かつ競争力のある電池バリューチェーンを確立し、EVシフトを着実に遂行するには、協調とパートナーシップを中核とした取り組みが不可欠である。
次世代の重要技術への重点投資
マッキンゼーが発行したレポート「European automotive industry: What it takes to regain competitiveness」で指摘されているとおり、電池以外の主要な自動車技術分野の進化も求められる21 。欧州が生産能力を拡大し、世界で主導的地位を維持・拡大するためには、研究開発投資、M&A、パートナーシップ構築など、戦略的な取り組みが必要となる。とりわけ、今後優先すべき重要技術は、以下の7つの領域である。
- ソフトウェア・デファインド・ビークル (SDV)
ソフトウェアは今や、車両性能にとどまず、ビジネスモデルにおいても主要な差別化要素となっている。世界全体で自動車販売台数の成長が鈍化する一方で、車両ライフサイクル全体における収益は2035年までに約30% 拡大すると見込まれており、その多くは直接的または間接的にソフトウェア機能が牽引すると予測されている。このような動向は、ソフトウェアを中心としたエコシステムは新たな差別化の機会を創出していることを示している。欧州以外の新興 OEMでは、研究開発人員の40%以上がソフトウェア分野を専門としているのに対し、欧州の既存 OEMでは約15%にとどまっている22 。競争力を維持するためには、欧州 OEM は集中型の E/Eアーキテクチャ、およびスケーラブルなクラウドネイティブ型ソフトウェア基盤を構築する必要がある。この変革を加速させるうえで鍵となるのは、共通のオープンソース・ミドルウェアの開発である。差別化領域以外の基盤機能を共通化することで、複雑性を低減し、コストを削減するとともに、イノベーションを加速させることが期待される。この分野ですでに複数のプロジェクトが進行しているが、こうした取り組みの成果を最大限に引き出すには、OEMとTier1サプライヤー、およびテック企業間のさらなる連携が不可欠なる。
- 先進運転支援システム (ADAS)および自動運転 (AV)技術
欧州ではADAS 技術の需要が他地域に比べて低水準にとどまっており、これが業界全体の停滞感や投資意欲を鈍化させ、OEMやサプライヤーが競争面でさらに後れを取るリスクを高めている。現在、欧州メーカーはエコシステムの分断、システムの複雑化、開発コストの上昇といった課題に直面している。SDV の場合と同様に、欧州企業が連携してADAS の各レイヤー向けにオープンソースの共通基盤を構築すれば、その上で各社が独自の差別化機能を開発することが可能となる。さらに、政府の支援も含め、AIトレーニング基盤への共同投資を通じて、関連エコシステムを強化することが可能である。これらの取り組みは、コストの最適化と開発スピードの向上を同時に実現できるだけでなく、市場での競争力低下やシェア喪失のリスクを抑制することにもつながる。一方、自動運転分野では、欧州には堅固なレベル4の技術基盤が十分に確立されておらず、参入企業も限られ、資金も限定的である23 。マッキンゼーの試算によると、共有型自動運転車の実証拠点を欧州各地に整備し、2027~2028年までに本格展開を開始するには、1拠点あたり2億ユーロ ( 約365億円) 超の投資が必要とされる。ただし、商用化に結びつかない大規模な実証プロジェクトや、小規模な研究開発への分散投資を回避するためには、資金支援を実際の商業運行と連動させる仕組みを設けることが重要である。具体的には、商用走行距離に応じた共同出資モデルを採用し、投資を自動運転モビリティサービスの拡大に直接結びつける形が望ましい。この枠組みは共同投資モデルとして、資金の大部分を事業者側が拠出する設計が最も現実的である。
また、欧州において自動運転モビリティサービスを展開しやすい環境を整えることも重要である。そのためには、企業の参入を後押しする適切な法規制の整備、関連インフラの構築、型式認定やライセンス手続きの迅速化が求められる。加えて、EU 全体で統一された自動運転基準を策定し、コンプライアンス手続きを簡素化することで、企業の適応コストを抑制し、市場参入までの期間を短縮できる。さらに、テストゾーンにおける企業間の協働や、共通ソフトウェア基盤の開発、大学との連携強化を通じた高度なソフトウェア人材の獲得によって、産業全体の進展を一段と加速させることが可能となる。
- 半導体
SDVや自動車向けAIの発展において、半導体は極めて重要な役割を果たす。高度な車載機能やクラウド/エッジ環境の演算能力を支えるためである24 。欧州の自動車産業は、半導体エコシステムの強化を急ぐ必要がある。MCFM の分析によると、欧州での車載半導体の需要は2030年までに約25% 増加する見込みであり、特にアジアおよび米国で供給拡大の動きがさらに加速している。現在、世界の半導体生産能力に占める欧州の割合は、前工程では約10%、後工程ではわずか1% に過ぎず、グローバルサプライチェーンへの依存度がさらに高まる可能性がある25 。このような状況を打開するため、欧州は早急に半導体エコシステムの強化に向けた取り組みを進める必要がある。具体的には、設計、前工程および後工程の製造能力への戦略的投資を拡大するとともに、構造的なコスト障壁への対応が求められる。また、初期段階の研究開発、製造装置、産業用およびパワーエレクトロニクスといった分野における既存の強みを最大限に活用することが重要となる。強靭なサプライチェーンを確保し、欧州の技術的優位性を維持するためには、業界のリーディング企業を中核に据えた取り組みが不可欠である。具体的には、OEMと半導体企業との連携を強化し、業界主導のスキル開発プログラムを通じて世界水準の人材を誘致、育成、定着させることで、ソフトウェア分野の専門性を高める必要がある。あわせて、スタートアップや大学との連携を一層深化させることも重要である。
- 電動パワートレイン
電動パワートレイン( 電池を除く) 市場は、現在高度に断片化されており、マッキンゼーの分析によると、電動ドライブ部品だけでも欧州には50社を超えるサプライヤーが存在する。これらの多くの企業は、実際の差別化が限定的であるにもかかわらず、過度にカスタマイズされた設計や複雑な多層サプライチェーン(Tier N) 構造のためにコストが押し上げられ、十分な収益を確保できていない。業界全体での協業や共通プラットフォームの活用、一定の要件の標準化を進めれば、コストを大幅に削減できる可能性がある。加えて、パワー半導体の進化や機能統合の高度化といった重点領域に絞った技術革新によって、さらなる効率向上も期待できる。さらに、OEM やサプライヤーは、パワーエレクトロニクスなど一部の開発活動をアジアの低コスト地域へ移転することで競争力を高められる可能性がある。ただし、特定地域への過度な依存を避け、重要な技術的能力を確保する戦略とのバランスを取ることが重要である。
- ICE 関連部品
MCFMの分析によれば、欧州ではICE ( 内燃機関 ) 車およびハイブリッド車 (HEV) は、アフターマーケットを含めると今後も数十年は使用される見通しであり、欧州以外の地域ではさらに長期にわたり使用されると見込まれている。その結果、2035年時点においても、この分野の市場規模は1,000億ユーロ ( 約18兆円)を維持すると予測されている。欧州は、この分野で長年培ってきた技術的優位性を生かすことで、今後数年間にわたって安定したキャッシュフローを確保することができる。ただし、ICE 技術の段階的縮小を戦略的に管理していくことが不可欠である。例えば、ICE 技術およびその運用に関する専門拠点 ( ハブ )を設立し、企業間で取り組みを集約・統合するとともに、リソースの共有や業務連携を通じて工場稼働率を最適化することで、産業全体の効率性を大幅に高めることができる。このような取り組みは、移行期における自動車産業を支えるだけでなく、世界的にICE技術への需要が徐々に減少するなかで、低排出パワートレインへの円滑な移行を実現することにもつながる。
- 代替燃料
欧州は、高効率な燃焼技術や産業プロセスにおける長年のイノベーションの蓄積を背景に、水素技術およびサステナブル燃料への移行を主導し得る立場にある。再生可能ディーゼル、バイオガソリン、合成燃料 (e-fuel) などのソリューションを本格的に拡大すれば、2050年までに段階的に化石燃料を廃止できる可能性がある。この移行は、既存の車両 ( 主にICE 車や HEV など) に加え、海運、航空など電化が難しい分野にとって特に重要である。サステナブル燃料は、素材の脱炭素化や産業生産、低排出車両の活用といった領域での横断的な協働機会を創出する一方で長期的な持続可能性や道路輸送における役割については、依然として議論の余地がある。現在、バイオ燃料の大部分はアジアから供給されている。これは欧州に一定の地域依存を生じさせているが、他地域からの化石燃料や電池鉱物と並んで供給源の多様化に寄与しており、レジリエンス強化にもつながっているといえる。代替燃料は化石燃料よりも高コストではあるが、強力な需要喚起策や規制措置が導入されれば、供給量の大幅な拡大が見込める。その結果、最終需要家に複数の脱炭素化ルートを提示できるようになり、段階的に電動化への移行を促すことが可能となる。
- 循環型経済と二次資源活用
欧州は、クローズドループ型の循環システムを強化することで、供給リスクやコストの低減につながり、持続可能性と競争力の向上に寄与し得る。特に、電池材料については、中国からの一次資源および精製資源への依存度が高いことから、循環利用を確立することが重要となる。2040年には欧州の電池需要の約半分をリサイクル素材で賄えるようになると見込まれている26 。 欧州はこの分野で高い競争力を発揮できる潜在力を有しているが、マッキンゼーの分析によると2030年代初頭に使用済み電池の供給が急増するとみられることから、それまでに世界市場での存在感を確立することを目指して迅速に行動することが求められる。
重要資源の安定供給に向けたパートナーシップ構築
EU が安全保障および持続可能性の観点から戦略的重要原材料と位置づけている34種類のうち27 、約25種類が自動車産業に関連しており、そのうち14種類はとりわけ重要とされている。特にEV 生産に関わるサプライチェーンは供給リスクにさらされやすく、例えば電池に必要なリチウムやグラファイト、および需要が4倍に増加することが見込まれるレアアース ( 主に電動モーター用永久磁石に使用 ) など、幅広い資源ニーズを抱えている。McKinsey Mine Spansの分析によると、中国はグラファイトを除くほとんどの電池材料において、世界の埋蔵量ベースでは10% 未満しか保有していない一方で、採掘事業では40%以上、精製能力の80%以上を占めている。特に、EU が輸入するレアアースの95%以上を中国に依存しており、最終加工の多くもEU 域外で行われているため28 、欧州は供給途絶リスクを抱えているといえる。
欧州の安全保障を確保するためには、このような依存関係がもたらす戦略的および地政学的な影響を慎重に見極める必要がある。重要資源のサプライチェーンを強化し、供給のレジリエンスを高めることは、OEMやサプライヤーの収益圧力を緩和するだけでなく、地域としての自立性を高めるうえでも不可欠である。そのためには、これらの資源が豊富な国々との戦略的な資源パートナーシップを構築し、持続可能な資源採掘体制を整備することが重要となる。同時に、バッテリーや半導体などの重要技術については、産業アライアンスを形成し、サプライチェーンの安定性を確保することも有効である。さらに、国際協力の枠組みなどを通じて、地域内の精製能力を強化することで加工の域外依存を抑制できる。その実現に向けては、許認可手続きの簡素化、インセンティブの提供、スケーラビリティと持続可能性の確保に向けたイノベーションなどが後押しとなるであろう。また、レアアースやコバルト、ニッケルなどの重要資源を戦略備蓄として確保することも、将来的な供給途絶への備えを強化する手段となり得る。
3. 公平な競争環境の整備
将来の市場環境に適応するには、変革が不可欠である。欧州 OEM は、新型車の市場投入に向けて継続的に投資を行うとともに、コスト削減やリードタイムの短縮を通じて生産効率を高め、さらに多様化する顧客ニーズに対応した製品ポートフォリオを地域ごとに構築する必要がある。
インフラ、電力網、再生可能エネルギーの整備加速
欧州では、充電インフラの整備が進んでいる国がある一方で、依然として遅れが目立つ地域も多い。欧州全体の完全電動化を実現するには、直流 (DC) 充電ネットワークを大幅に拡充し、EU 加盟国すべてを網羅する必要がある。地域差や充電能力の違いを考慮した上で、2035年までに EV15台あたり充電器1基の水準を達成するには、充電インフラを現在の約6倍に拡大することが求められる。マッキンゼーの試算によれば、これを実現するには約3,500億ユーロ( 約64兆円) の投資が必要とされる。この投資には、充電ステーションにグリーン電力を供給する際に必要となる電力網や再生可能エネルギー発電などの関連技術への投資も含まれる。これらの取り組みは、2035年までに新車販売を100%ゼロエミッション車とするという目標を支える基盤となる。コスト効率の高いクリーンエネルギーに支えられた公共充電ネットワークを確立すれば、航続距離への不安は緩和され、高速充電のコストが低減し、消費者の EV 受容を後押しすることが可能となる。その結果、持続可能なモビリティエコシステムの形成が進んでいく。
インフラ整備を加速するには、複数の取り組みを実施することが効果的であると考えられる。まず、EU 域内で許認可手続きを標準化・簡素化することで、EVインフラおよび再生可能エネルギー関連プロジェクトの遅延を抑制できる。また、送電事業者や再エネ発電事業者との産業横断的な連携を深めることで、充電インフラの相互運用性を確保し、送電網の拡張と充電インフラ整備を並行して進めることが可能となる。さらに、資金調達の効率化に向けて、官民パートナーシップを活用することも有効である。
ただし、このようなインフラを先行的に整備する段階では、需要に先立って供給能力を構築する必要があるため、平均利用率は一定期間、目標水準を下回る可能性が高い。2035年までに新車販売の100%を電気自動車とするためには、充電ネットワークが広範囲に整備されていることが不可欠である。しかし、MCFM のシミュレーションによると、同年時点で走行中の車両に占めるEV の割合は約25%にとどまると見込まれている。したがって、一部の地域では充電インフラの利用率が長期間にわたって目標水準を下回る可能性がある。こうした地域や用途においては、公的資金による支援が不可欠となる。一方で、都市部など人口密度の高い地域では、EVの普及はより速いペースで進むと予想される。
ゼロエミッションへの移行に伴う課題への対応
欧州は、2035年までにゼロエミッション車へ完全移行するという野心的な脱炭素目標を掲げているが (その後、2025年12月に撤回方針を発表 )、その実現には複数の課題への対応が求められる ( 図表3)。とりわけ、欧州の電池産業およびEVエコシステムは、BEVへの完全移行を全面的に支え得る規模へと拡大する上で、大きな課題に直面している。加えて、消費者需要も今もなお限定的である。欧州の消費者のうち、次回購入車としてBEVを選択すると回答したのは約20% にとどまり、40%以上が、長距離走行が可能なハイブリッド車を、残りの約40% が依然としてICE 車を選好している29 。MCFMの分析によれば、EV は補助金を除くと同等クラスの ICE 車よりも20~30%高価であり、これが購入を控える主な要因の一つとなっている。また、中国では、EV の運用コストが ICE 車よりも低いという優位性がEV 普及を後押ししてきたが、欧州では電力価格が高水準にあるため、この優位性が十分に発揮されにくいことが別の要因として挙げられる30 。
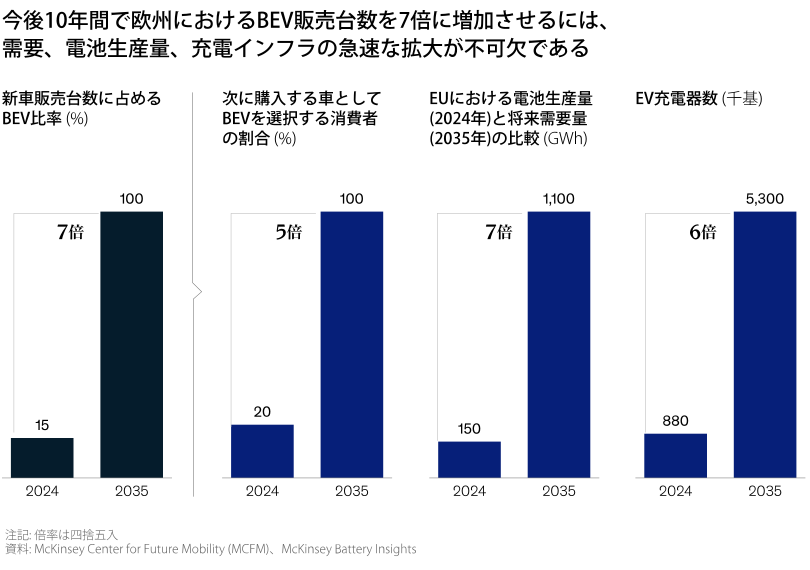
このような状況が続けば、一部の消費者は、価格や自身の利用ニーズに合わないことを理由に、EVへの乗り換えを先送りにする可能性がある。特に小型車や商用車の購入者、または充電インフラが十分に整備されていない地域の消費者の間で、その傾向が強まると考えられる。結果として、高排出の旧型車両が長期間にわたり使用され、脱炭素化の進展が遅れるリスクがある。実際、欧州における車両の平均使用年数は約13年で、10年前と比べて大幅に延びている31 。また、2035年直前にICE 車の駆け込み需要が発生することが考えられる一方で、移行後に販売が減少する可能性もあり、OEMやサプライヤーの収益性が圧迫されるおそれがある。
これらのリスクを軽減するためには、EVエコシステム、特に充電インフラおよび電池原材料へのアクセスを含む欧州の電池バリューチェーンを迅速に拡大する必要があり、同時に EV のコスト低減を進めることも不可欠である。マッキンゼーの分析によると、充電インフラの整備速度を現在の2~3倍に高める必要がある。その上で、他地域で効果をあげているソリューションを参考にすることも有効である。例えば、一部の市場で航続距離延長型のハイブリッド車 (PHEVやREEVなど)が支持を伸ばしており、中国ではEV 販売全体の約半数を占めている。このタイプのハイブリッド車は、日常走行には十分な航続距離を備えており、平均的なPHEVで約100km、一部の中国製 REEVでは200km 超となっている32 。そのため、多くの走行を電力でまかないつつ、内燃機関をバックアップとして活用できるため ( 将来的にはサステナブル燃料での走行も想定される)、航続距離の不安を軽減できる。充電インフラが十分に整っていない地域では、このような車両が BEVの普及を補完し、消費者の懸念に対応すると同時に、低排出車両に関する規制目標の達成に向けた有効な手段となり得る。加えて、これらのハイブリッド車に搭載される小型バッテリーは、希少資源への需要を抑制し、欧州のバッテリーサプライチェーンへの負荷を軽減できる可能性もある。
さらに、車両ライフサイクル全体にわたる様々な脱炭素化戦略を通じて、排出量を一段と削減できる可能性がある。具体的には、旧型車の早期更新、サステナブル燃料の利用拡大、グリーン電力による充電を促すインセンティブの導入などが挙げられる。また、「現状維持」シナリオと比較して、さらなる削減を実現するには、グリーンスチールやアルミニウムなどといった低炭素素材の積極活用や、再生可能エネルギーを利用した製造の推進が有効である。これらの取り組みにより、欧州の乗用車部門におけるカーボンフットプリントを削減できるだけではなく、域内での低炭素型産業の発展にも寄与し得る。
ただし、このような施策は、他地域の事例が示しているように、土壇場の解決策として実行できるものではない。欧州でこれらのバリューチェーンを発展させるためには、十分な規模拡大と投資を確保できるよう、適切なインセンティブ、長期的な計画、そして業界横断的な連携が不可欠である。
競争力格差の縮小
欧州が、特に米国および中国との競争力の格差を縮小するためには、高い労働コストや人材不足、高水準のエネルギー価格、サプライチェーンの脆弱性、低い生産性、成長分野への投資不足、手続きに時間を要する複雑な規制環境、そして市場の分断化によるスケール不足などの課題に取り組む必要がある33 。
これらの課題を克服するには、大規模かつ戦略的に整合のとれた投資が不可欠である。慢性的な投資不足を解消し、迅速な規模拡大を実現するためには、深く統合された資本市場の整備と、特に新技術分野における官民共同投資が求められる。また、製造業やイノベーション分野に対する低金利融資へのアクセスを改善することも、リスク資本を呼び込み、産業の中核企業を支援し、セクター全体の長期的成長を促進する鍵となる。
欧州が世界の自動車産業における主導的地位を取り戻し、将来にわたり競争力を維持できるバリューチェーンを構築し、公平な競争環境を確保するためには、即時かつ全面的で協調的な取り組みが求められる。欧州は、かつてないほど重大な局面に立っている。今こそ既存の枠組みを超える大胆な行動に踏み出さなければ、自動車産業のみならず、欧州全体に深刻な経済的後退をもたらすリスクは極めて大きい。企業は、新技術を積極的に導入し、生産性を高め、市場環境の変化に適応することで、迅速かつ抜本的な変革を実行しなければならない。同時に、公共部門は、このような変革を成功へ導く環境を整備する責任を担っている。具体的には、規制の簡素化、的確なインセンティブの導入、そして再生可能エネルギーなどの重要インフラ、デジタル接続性、サプライチェーンの強靭化に向けた投資を行うことなどが挙げられる。もはや漸進的な変化の時代は終わった。産業界と公共部門が足並みを揃え、大胆かつ連動した行動をとることによってのみ、欧州の製造業を再活性化し、競争力を維持し、産業と地域の長期的な繁栄を確保することができる。
行動を起こすべき時は、まさに今である。