本稿は、自動車産業の中でも市場規模が大きい北米市場を、北米に本社を置くOEMの視点から考察したものである。ここに記載している内容は北米OEM目線ではあるものの、北米市場でプレゼンスの高い日系 OEM にとっても示唆に富む内容となっている。
北米の自動車産業は、地域経済を支える中核産業である。米国だけでもGDPの約5% (1.2兆ドル相当)を占め、輸出額は1,510億ドルに達する。また、雇用者数は約1,000万人に上り、これは米国全体の就業人口の約5%に相当する1。さらに、自動車製造への投資は裾野産業にも大きな波及効果をもたらし、1ドルの投資に対して4ドルを超える経済価値を生み出している。
しかし、世界の自動車産業を取り巻く競争環境は大きく変化している。新興企業の台頭や技術革新に加え、経済・地政学的な不確実性も高まっている。こうした環境のもと、北米OEMが長期的な競争力を維持し、リスクへの対応力を高めるためには、バリューチェーン全体のステークホルダーとの連携を強化するとともに、自動車エコシステムの中で果たす役割を改めて見直し、より確かなものにする必要がある。
本稿では、北米OEMが直面する主要課題を整理するとともに、競争力とレジリエンスを高めながら、その役割を広げていくためのアプローチを示す。
北米自動車産業が直面する課題
北米の自動車産業は、ブランド力や技術力、規模の優位性を強みに、長年にわたり世界市場を牽引してきた。しかし、新興OEMの台頭に加え、海外OEMが国内外で存在感を高めるなか、北米OEMを取り巻く競争環境は一段と激しさを増している。さらに、消費者のニーズも多様化しており、OEMにはこれまで以上に幅広い選択肢を備えることが求められている。
競争激化と新興企業の台頭
この20年余りで、北米の既存OEM2の世界市場シェアは大きく低下した。2000年には約28%を占めていた世界市場シェアは、2024年には約12%まで縮小し、年平均0.5ポイントを超えるペースで低下している (図表1) 。
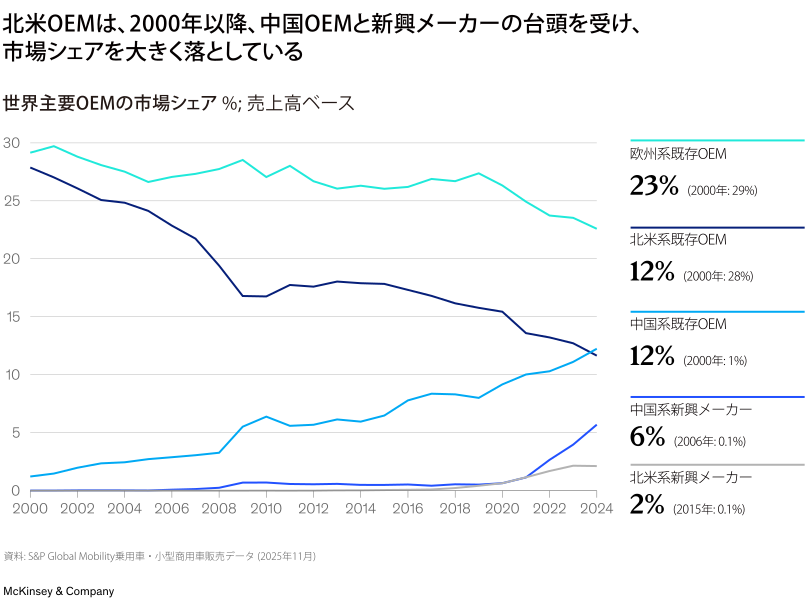
米国市場では、日本および韓国OEMが、高い品質と信頼性に加え、優れた価値を提供しているとの評価を背景に市場シェアを伸ばしてきた。また、TeslaやRivianに代表されるテクノロジー企業発の新興メーカーも相応の規模へと成長し、既存OEMにとって無視できない存在となっている。米国の保護貿易政策は国内メーカーを一定程度保護しているものの、海外市場ではシェアの低下が続いており、とりわけ中国OEMへのシェア流出が目立つ。
多様化する消費者ニーズへの対応
北米市場では、地域や世代によって消費者ニーズが大きく異なる。
2025年版マッキンゼー・モビリティ・コンシューマー・パルス調査によると、消費者は、都市部・地方部を問わず、購入時に最も重視する項目として価格を挙げている。一方で、都市部の消費者は、地方部に比べ平均購入予算が約1.5倍と高く、テクノロジーやサステナビリティをより重視する傾向が見られる。
また、米国では、若年層が米国の新興EVブランドの購入を検討する割合が、中高年層の約3倍に上る。この結果は、年齢によって購入ブランドの選び方が大きく異なることを示している3。
パワートレイン転換のペースはなお不透明
欧州では、規制を背景に電動化が加速している。一方、北米では、EV需要の伸び悩みを受け、OEMは内燃機関車(ICE車)、ハイブリッド車、バッテリー式電気自動車(BEV)を並行して展開する戦略を維持している。さらに、EV普及の見通しも変化している。2030年時点のBEV普及率は、2024年第1四半期時点では43%と予測されていたが、同年下半期には37%へ下方修正された4。こうした需要見通しの変動により、OEMにとって生産計画の最適化は一段と難しくなっている。
これらの課題に対応するためには、北米OEMは、パートナーシップをさらに強化するとともに、リスクへの対応力を高め、製造能力を最適化していく必要がある。
エコシステムを軸に北米バリューチェーンを強化する
競争力を維持するためには、OEM単独で競争するのではなく、エコシステム全体で価値を創出する発想へ転換することが求められる。そのためには、自社内で完結する研究開発から脱却し、OEM同士に加え、サプライヤーやソフトウェア企業、さらには異業種企業とも連携を深めていくことが重要となる。こうした連携は、オペレーション、事業、技術に関する知見の共有を促し、バリューチェーン全体の強化にもつながる。
4つの重要技術領域では協業が競争力を左右する
テクノロジー業界では、オープンソースの潮流を背景に、競合企業同士が協業することでイノベーションを加速し、コストを抑え、価値を創出してきた。Google、IBM、Microsoftなどは、Kubernetes、Linux、TensorFlowといったオープンソース基盤を活用しながら、AIやクラウド、コンピューティングを支える基盤ソフトウェアを共同開発してきた。この協業によって約8.8兆ドルの経済価値が創出され、各社が個別に開発した場合と比べ、3倍を超える開発コストの削減効果が得られたと推計されている5。共通プラットフォームを開発することで、イノベーションのサイクルを速めるとともに、重複投資を抑えることで生まれた余力を、各社が差別化を図る領域へ振り向けられるようになった。
北米OEMにも同様のアプローチを採る余地は十分にある。世界市場で競争力を維持するためには、協業を避けるのではなく、競争戦略の一部として位置づける発想が重要となる。とりわけ、自動運転・先進運転支援システム (ADAS) 、ソフトウェア定義型自動車 (SDV) 、電動パワートレイン、半導体という、次世代モビリティを支える4つの重要技術領域では、その重要性が一段と高まっている。共通のソフトウェアアーキテクチャやオープンなデータ規格を整備することにより、研究開発の重複を排除し、市場投入までの期間を短縮するとともに、世界の新興企業に対するレジリエンスを高めることが可能となる。OEM各社は、基盤技術を共同開発することで、共有プラットフォームを土台に、独自の知的財産、デザイン、顧客体験で差別化を図り、そこへ経営資源を集中できる。こうした動きはすでに始まっており、欧州のある既存OEMは、米国の新興メーカーと提携し、幅広いEVに対応できるオープンなSDVプラットフォームを共同開発している。
異業種との連携を競争戦略に取り込む
モビリティのデジタル化が進むなか、技術やデータ、顧客体験を異業種の先進企業と共同で創出する、より広範なエコシステムへの参画が重要になっている。世界で存在感を高める新興OEMは、研究開発投資のリターンを最大化するために、自動車業界内の協業だけでなく、異業種との提携や戦略投資を通じて、製品、顧客体験、事業モデルの差別化を図っている。
例えば、中国の上位5社のOEMは、自国内シェアこそ北米OEMと同水準であるが、過去10年間で300件を超える対外投資を発表しており、その件数は北米OEMの約1.5倍に相当する。こうした投資には総額3億5,000万ドルを超える共同投資が含まれ、その額は北米OEMの共同投資額(3,300万ドル)の約10倍に上る。さらに注目すべきは、中国OEMが非自動車分野にも積極的に投資しており、その投資配分の比率が北米OEMの約4倍に達する点である。こうした投資は、オペレーションや事業開発面でのシナジー創出を目的とした戦略的な取り組みである (図表2) 6。
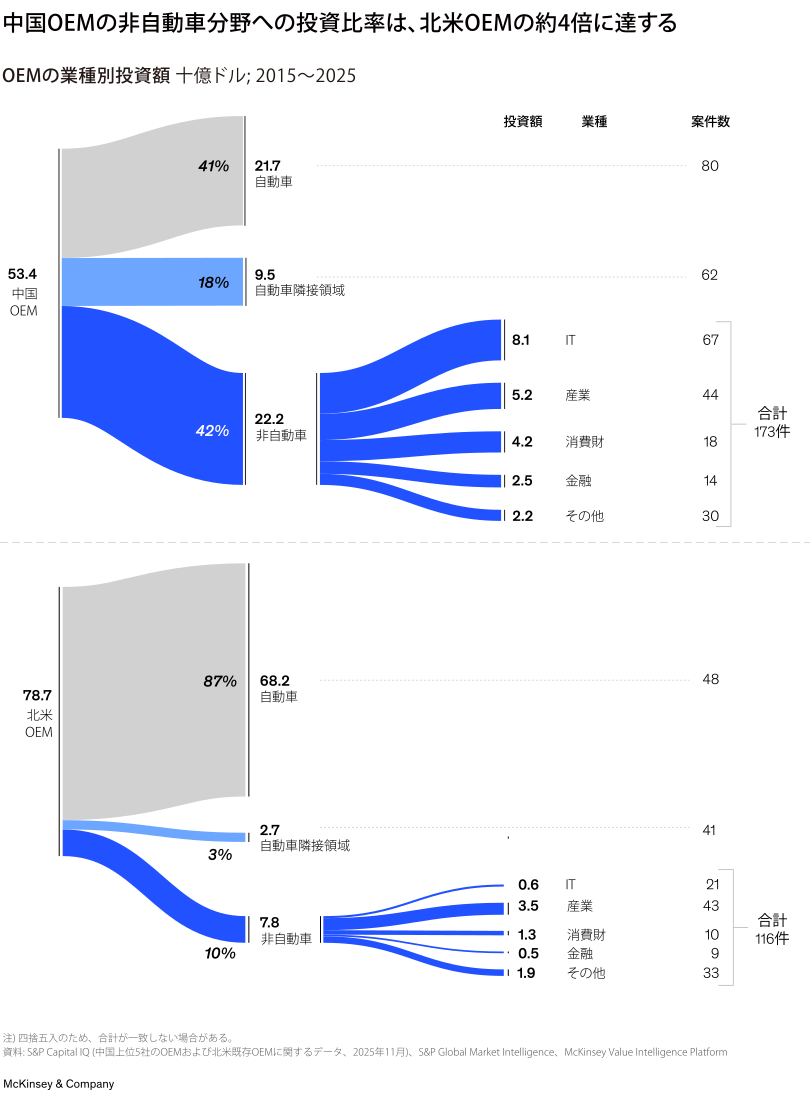
具体的には、中国OEMは、家電メーカーと共同で小売店舗を展開してクロスセルの拡大を図ったり、販売金融事業への投資を通じて消費者への与信機会を広げるとともに、アフターサービスとのバンドル販売を強化したりしている。あるいは、AIを活用したモビリティ向けリワードプラットフォームへ出資し、異業種横断型のロイヤルティエコシステムに自社を組み込むことにより、顧客接点の拡大とエンゲージメントの向上を図っているところもある7。
こうした異業種横断型の投資事例は多岐にわたるが、いずれも戦略的なものであり、各社の重点領域と中長期の事業戦略を反映している (コラム「自動車OEMの役割を再定義する投資戦略」参照) 。
北米OEMも同様の提携を模索し始めている。2025年10月には、ある既存OEMが、GoogleのAIアシスタント「Gemini」を2026年までに車両へ搭載すると発表した。
もっとも、こうした協業はまだ一部にとどまっている。過去10年間に北米の主要テクノロジー企業が取得した特許のうち、モビリティ関連は全体のわずか3%にすぎない8。これは、自動車業界と自動車隣接領域の企業が共同で技術開発を進め、異業種のイノベーションをモビリティ分野へ取り込む余地が依然として大きいことを示している。競争力を取り戻すためには、試験的な提携から脱却し、継続的な異業種協業とイノベーションを推進していくことが重要となる。
不確実性への対応力を高める
自動車産業では、地政学的な緊張や経済・社会情勢の変化に加え、自然災害や感染症の流行など、さまざまな外部要因が事業活動や業績に大きな影響を及ぼし、ボラティリティが高い状況が続いている。こうした不確実性への対応力を高めるためには、リスクを的確に予測・軽減するとともに、変化に柔軟に対応できるオペレーションを構築することが求められる。
デジタルサプライチェーン・インテリジェンスへの投資
デジタルサプライチェーン・インテリジェンスへの投資は、収益面・オペレーション面の双方で大きな効果が期待できる。予測分析を活用して消費者需要とリアルタイムの生産活動を結び付けることで、需要と供給の整合性を高められる。また、サプライチェーン上で発生する混乱の要因や影響範囲を可視化することで、不確実性への対応力も向上する。その重要性は、2021年に発生した世界的な半導体不足によって浮き彫りになった。この混乱により、自動車の生産は世界で950万台以上減少し、OEMによっては最大25億ドルもの減益となった。
デジタルサプライチェーンの構築は、一般的に次の3つの段階で進められる。
- 供給、需要、市場に関するデータを予測モデルに取り込み、過去の意思決定や実績を反映させながら、継続的に予測精度を高める
- What-ifシナリオ分析を通じて、脆弱性の高いサプライヤーや部品を特定し、関連するリスクを可視化する
- 複数のシナリオを比較・検証し、迅速かつ適切な意思決定につなげる。あわせて、供給の安定性や冗長性、稼働率などのレジリエンス指標を継続的にモニタリングし、その結果をシステムへ反映させることで、意思決定の精度を高める
主要OEMでは、すでにこうした取り組みの効果が現れ始めている。ある欧州OEMは、社内外9種類のデータソースを活用した早期警戒システムを導入し、サプライヤーの経営破綻による供給停止などにつながる財務リスクを可視化することで、リスクを5〜10%低減した9。また、あるグローバルOEMは、サプライヤーとのデジタル連携基盤を構築し、部品の供給状況を可視化して生産計画を迅速に調整できる体制を整えたことで、約5億ドルの利益改善を実現した10。さらに、あるティア1サプライヤーは、機械学習を活用することで、需要予測の精度を10ポイント向上させた11。
このように、OEMは、需要と供給の予測精度を高めることで、市場の変化に応じて生産計画やオペレーションを最適化し、生産能力の効率を高めながら変動リスクを抑えることができる。
差別化に寄与しない部品は共通仕様化を進める
車両を構成する部品の中には、消費者価値への影響が限定的であるにもかかわらず、OEMごとに仕様が大きく異なるものが少なくない。その結果、調達コストの増加やサプライヤー管理の複雑化を招いている。サプライヤーに起因するリスクを抑えるためには、差別化に寄与しない部品の共通仕様化を進めることが有効である (図表3) 。
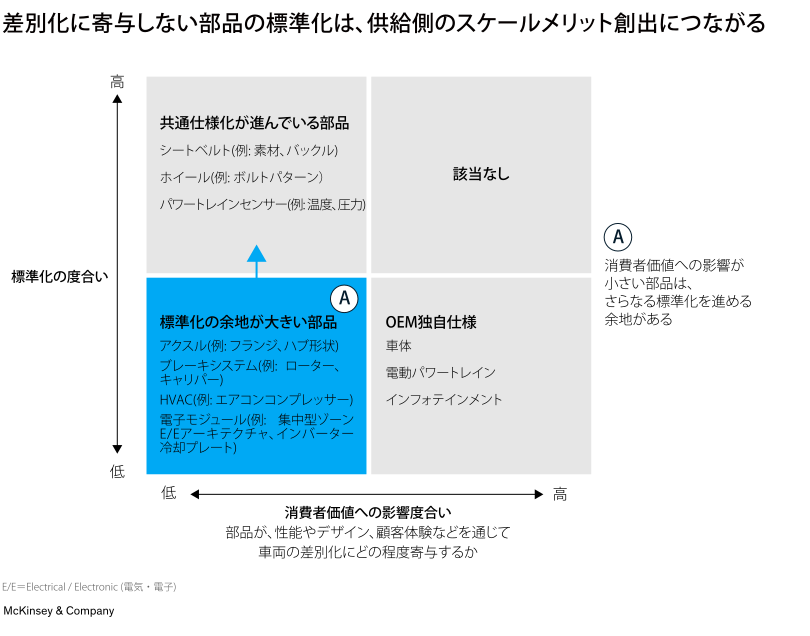
例えば、アクスルやワイヤーハーネス、一部のパワーエレクトロニクス部品は、消費者の購買意思決定に与える影響が小さいため、仕様を共通化できる余地が大きい。一方、車体や電動パワートレイン、インフォテインメントなど、デザインや性能、顧客体験の差別化につながりやすい部品は、OEM固有の競争力の源泉であり、独自性を維持すべきである。
この考え方は、通信業界におけるO-RAN ALLIANCEの取り組みにも見られる。従来、モバイルネットワーク機器は通信事業者ごとに個別最適化され、ハードウェアとソフトウェアはベンダーごとの独自仕様で構成されていた。これに対し、主要通信事業者が2018年にO-RAN ALLIANCEを設立し、無線アクセスネットワークにおけるオープンインターフェース仕様を策定した。これにより、無線機やベースバンド装置、制御ソフトウェアを異なるサプライヤーから調達しても、同じネットワーク上で相互運用できるようになった。差別化に寄与しないレイヤーのインターフェースを標準化することで、規模の経済が働き、ベンダー独自仕様のシステムへの依存度が低下するとともに、ベンダーロックインも回避された。その結果、総保有コスト (TCO) は約25%低減した。
O-RAN ALLIANCEは、導入コストの低減、調達柔軟性の向上、サプライチェーンのレジリエンス強化に加え、ネットワークインテリジェンスやオーケストレーションなど、差別化につながる高付加価値領域へ経営資源を集中させることで、競争力が高く強靭な通信エコシステムの形成を後押しした12。
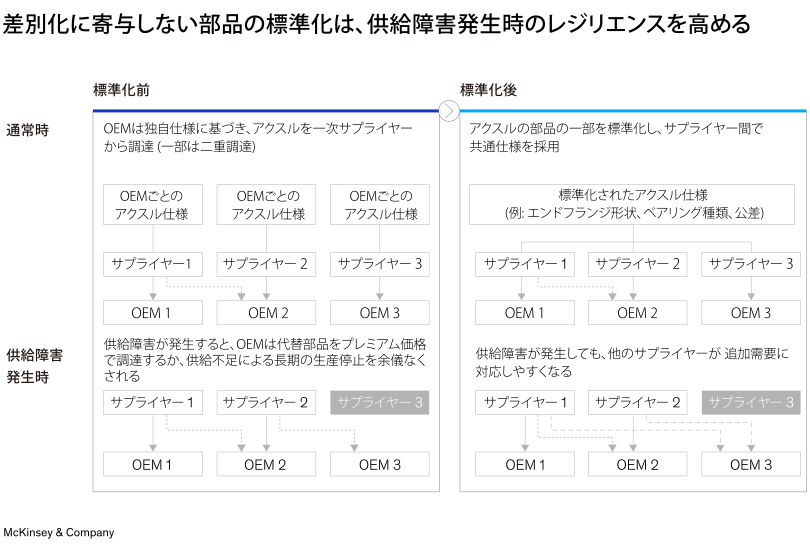
自動車産業でも、こうした標準化の考え方を適用することにより、サプライチェーンの安定化とコスト削減を図ることができる。部品群ごとに共通仕様や共通インターフェースを整備すれば、OEMは異なる車両プラットフォームやサプライヤーをまたいだ互換性を高めることができる。これにより、供給障害が発生しても、個別仕様部品の二重調達に伴うコスト負担を抑えながら、調達先を柔軟に切り替えることが可能になる(図表4)。
こうした柔軟性は、スケールメリットの創出とレジリエンスの強化に加え、生産を維持しながら市場環境の変化への対応力を高めることにもつながる。
柔軟な生産体制を構築する
北米OEMは、他地域とは消費者嗜好や規制環境が異なる、世界でも特に不確実性の高い市場環境に置かれている。欧州では規制を背景にEVシフトが進む一方、北米ではEV需要が減速し、ハイブリッド車やICE車の需要が再び拡大している。こうした市場環境では、「何を」「どれだけ」生産するかに常に柔軟に対応できる体制が不可欠である。OEMは、複数のパワートレインに対応可能な生産ラインを整備し、生産のモジュール化を進めることで、モデルや技術の変化に応じて迅速に生産体制を組み替えることができる。
柔軟な生産ラインを整備する
OEMは、複数のパワートレインに対応できる生産ラインへの投資により、工場稼働率を高め、設備改修コストを最小限に抑えながら、需要に応じた供給体制を構築できる。
北米は製造コストがとりわけ高く、工場稼働率が収益性に直結する。しかし、多くの工場は損益分岐点とされる70%の稼働率を下回っている13。稼働率が低いと、利益率が圧迫されるだけでなく、モデル切り替えに対応する余裕も乏しくなる。モデル切り替えには2億〜4億ドルもの投資が必要となり、通常9〜15カ月の生産遅延も発生する14。
OEMは、AIと自動化を活用した先進ロボティクスを導入すれば、モデルに応じた生産ラインの組み換えを迅速化し、生産の柔軟性を高めることができる。その結果、市場の変化に迅速に対応し、需要と供給のミスマッチによる財務リスクを抑えることが可能となる。
生産システムをモジュール化する
先進企業は、BEV専用アーキテクチャや過度に汎用化されたプラットフォームに依存するのではなく、中核的な性能を維持しながらも複数のパワートレインに対応できるモジュール型システムの採用を進めている。OEMは、こうしたモジュール設計により、性能を犠牲にすることなく、多様化する消費者ニーズに量産規模で対応できるようになる。また、従来は両立が難しかった柔軟性、性能、スケールを、相互に補完し合う優位性へと転換することができる。その結果、生産効率や柔軟性が高まり、自動化を進める余地も広まる。
さらに、フロント、リア、フロア、サイドなど、標準化された車体モジュールを軸に組立工程を構成することで、生産ラインを短縮・簡素化できるだけでなく、主要なサブアセンブリを切り離して並行して組み立てることも可能となる。
モジュール型生産は、新規プラットフォームや少量生産車種で特に高い効果を発揮する15。その代表例が、Teslaのモジュール型生産「アンボックスト・プロセス」である。ギガキャストとストラクチャラル(ボディ構造を兼ねた)バッテリーを活用したモジュール型組立方式によって、作業者の歩行距離を30%以上削減するとともに、最終組立ラインのステーション数を約60箇所から36箇所へ、約40%削減した16。
モジュール化された生産システムを導入することにより、プラットフォーム開発などの初期投資を20%、開発期間を30%、1台当たり製造コストを最大20%削減できる可能性がある17。
北米OEMを取り巻く事業環境は、これまでになく厳しさを増している。しかし、それは同時に、北米自動車産業を再構築する、またとない好機でもある。幅広いステークホルダーとの戦略的な連携を強化し、より広範なエコシステムの中で自社の地位を確固たるものにすることは、バリューチェーンの強化、リスク低減、さらにはサプライチェーンのレジリエンス向上にもつながる。
もっとも、これらは出発点にすぎない。
世界市場で競争力を維持するためには、生産性をさらに高め、市場環境の変化への対応力を強化するとともに、差別化を一層進めていく必要がある。