Kulunut vuosi on ollut Suomen suurimmille listatuille yhtiöille pohdinnan ja toiminnan vuosi. Viime vuoden tutkimuksemme mukaan Suomen markkina-arvoltaan suurimpien listattujen yhtiöiden liikevaihto kasvoi vuosina 2013–2023 keskimäärin vain 3,4 prosenttia vuodessa, kun globaali keskiarvo oli 8,4 prosenttia.1 Noin viidennes erosta voi selittyä toimialarakenteella ja Venäjän markkinan sulkeutumisella.2 Loppuosa johtui kuitenkin selvästi kahdesta tekijästä: vaatimattomista kasvutavoitteista ja siitä, että yhtiöt käyttivät pääomaa verrokkejaan enemmän osinkoihin ja velan vähentämiseen kasvuinvestointien sijasta.
Eron kurominen umpeen olisi tärkeää: suuryhtiöiden hidas kasvu heikentää Suomen bruttokansantuotteen (BKT) kasvua arviolta 0,5–1,0 prosenttiyksikköä vuodessa.3 Tutkimus herätti vilkasta keskustelua siitä, miten yhtiöiden nopeampi kasvu voisi vahvistaa taloutta ja käynnisti keskusteluja omistajien, hallitusten ja johdon kesken siitä, miten kasvuun päästään. Liikevaihdon kasvattaminen vie kuitenkin aikaa, joten toteutuneet tulokset ovat nähtävissä vasta lähivuosina. Onko tähän mennessä tehty tarpeeksi? Käymme seuraavaksi läpi, mitä on jo saavutettu viimeisten 12 kuukauden aikana ja mitä mahdollisuuksia yhtiöillä voisi olla tavoitteiden muuttamiseksi teoiksi (lisätietoja kohdassa “Tutkimuksestamme”).
Tilannekatsaus: toimet kasvueron kaventamiseksi
Ensimmäisestä raportistamme on kulunut vasta vuosi, mikä on lyhyt aika kunnianhimon nousun realisoitumiselle liikevaihdossa. Merkit ovat silti rohkaisevia: viesti kasvun vähäisyydestä on otettu tosissaan omistajien keskuudessa, yhä useampi yhtiö asettaa korkeampia kasvutavoitteita ja markkinat näyttävät palkitsevan muutoksesta. Sen sijaan pääoman uudelleenkohdentaminen ja rohkeiden liikkeiden tekeminen eivät ole vielä ehtineet muuttua yhtä paljon.
Suomalaiset yhtiöt ovat alkaneet asettaa kunnianhimoisempia kasvutavoitteita
Syyskuussa 2026 Suomen 21 merkittävintä yritysomistajaa ja heidän edustajaansa sitoutuivat henkilökohtaisesti tavoittelemaan kunnianhimoisempaa kasvua, investoimaan enemmän, ottamaan käyttöön uutta teknologiaa ja hyväksymään tietoisesti enemmän riskiä.4 Sitoumuksen painoarvoa lisää sen allekirjoittajajoukko. Mukana ei ollut ainoastaan maan suurimpien yksityisten ja listattujen yhtiöiden perustajia, omistajia ja osakkeenomistajia, vaan myös Suomen kolmen suurimman eläkesijoittajan toimitusjohtajat sekä valtioneuvoston kanslian omistajaohjausosaston osastopäällikkö.
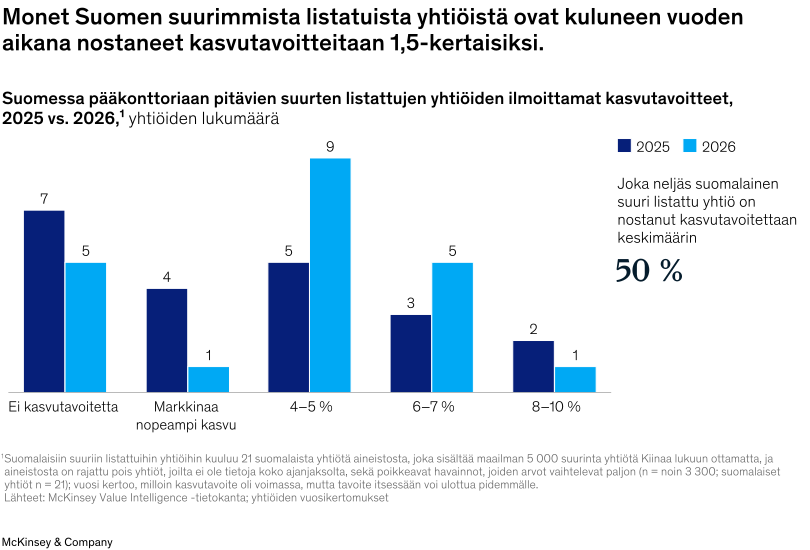
Tämä laaja ajattelutavan muutos omistajien keskuudessa on ratkaisevan tärkeää, jotta kunnianhimon tasoa voi nostaa. Kun Suomen suurimpien listattujen yhtiöiden johtohahmot vaativat avoimesti nopeampaa kasvua ja kohdentavat pääomaa sen vauhdittamiseen, se antaa muillekin esimerkin tavoitella korkeammalle. Viime vuonna harva suuryhtiö tavoitteli yli 5 prosentin vuotuista liikevaihdon kasvua. Kuluneen vuoden aikana joka neljäs yhtiö kuitenkin nosti suoria tai epäsuoria kasvutavoitteitaan noin kahdella prosenttiyksiköllä (kuvio 1).5 Useampien yhtiöiden julkiset tavoitteet ovat nyt lähellä globaalia keskimääräistä kasvuvauhtia.
Merkkejä on, että markkinat olisivat alkaneet palkita kasvukäänteestä. Helsingin pörssin (OMX Helsinki) suurten yhtiöiden osakkeenomistajien kokonaistuotto oli vuonna 2025 keskimäärin 25 prosenttia, kun maailman 5 000 suurimman yhtiön keskiarvo oli 12 prosenttia.6 Osa tästä selittyy yhtiöiden tuloksilla, mutta suurempi osa vaikuttaisi selittyvän parantuneilla markkinanäkymillä ja odotuksilla, että yhtiöt kasvavat nopeammin.
Vaikka Suomen suurimpien listattujen yhtiöiden kasvutavoitteet ovat nousseet selvästi, tekemistä on vielä. Suuryhtiöiden keskimääräinen kasvutavoite pysyttelee yhä noin 5 prosentin tuntumassa, kun ruotsalaisilla verrokeilla se on keskimäärin 9 prosenttia.7 Vaikka julkisiin kasvutavoitteisiin ei usein lasketa epäorgaanista kasvua, kuten yritysostoja, ero on silti selvä. Jotta kasvu todella kiihtyisi, suomalaisilla suuryhtiöillä on varaa jatkaa ilmoitettujen kasvutavoitteidensa nostamista.
Pääoman allokointi pysyi pääosin ennallaan
Kunnianhimon lisäksi kasvun saavuttaminen edellyttää joustavuutta ja sitä, että resursseja kohdennetaan strategisesti. Useimmissa suomalaisissa suuryhtiöissä osinkopolitiikka painottaa korkeita ja stabiileja osinkoja, eikä se jätä joustovaraa suurille kasvuliikkeille. Esimerkiksi vain noin 10 prosenttia suomalaisista suuryhtiöistä huomioi investointi- tai muut tarpeet osinkopolitiikassaan, kun ruotsalaisista verrokeista näin tekee lähes 50 prosenttia (kuvio 2). Vuonna 2025 osingonjakosuhde oli Suomessa 93 prosenttia (vuonna 2024 se oli 92 prosenttia) ja Ruotsissa 58 prosenttia.8
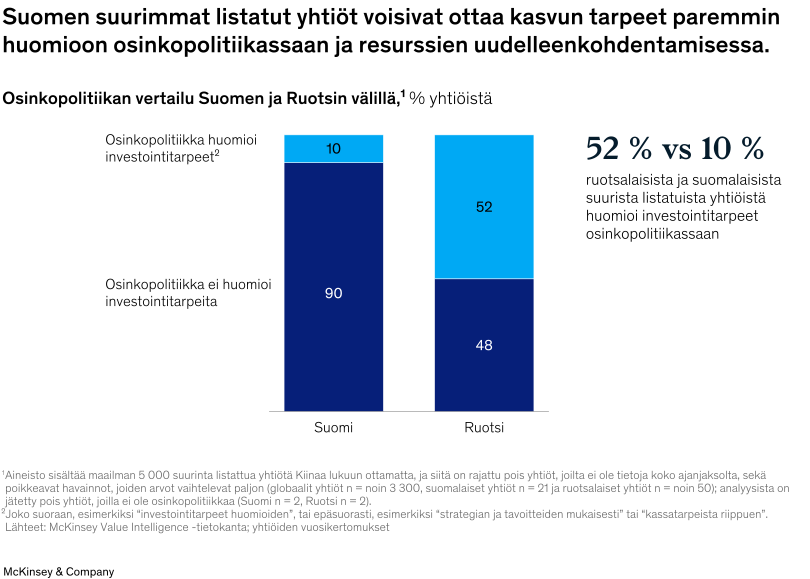
Yksi viime vuoden keskeisistä havainnoista oli, että suomalaiset suuryhtiöt sijoittavat voitoistaan selvästi vähemmän takaisin liiketoimintaan ja jakavat suuremman osan voitoistaan osakkeenomistajille: vuosina 2013–2023 ne jakoivat voitoistaan keskimäärin 70 prosenttia, kun globaalit verrokit 55 prosenttia.9 Vuosina 2016–2025 osuus on noussut 83 prosenttiin, ja pelkästään vuonna 2025 se oli 93 prosenttia. Viisi yhtiötä 21:stä on kuitenkin jakanut voitoistaan vähemmän kuin verrokit, joten niillä on ollut enemmän varaa kasvuinvestointeihin. Tällaisten yhtiöiden määrän pitäisi kasvaa, kun korkeampien kasvutavoitteiden saavuttaminen edellyttää enemmän investointeja.
Vaikka suomalaiset suuryhtiöt eivät vielä tarpeellisella voimalla uudelleenallokoi resursseja kasvuun, on joitakin merkkejä yrityskauppa-aktiivisuuden piristymisestä. Yrityskauppojen arvo on vuonna 2026 kolmannen vuosineljänneksen puoliväliin mennessä noussut 280 prosenttia vuoden 2025 yhdeksään ensimmäiseen kuukauteen verrattuna. Vastaavilla ajanjaksoilla mitattuna se on nyt korkeimmillaan sitten vuoden 2021.10
Suomalaisyhtiöt eivät vielä tee riittävästi suuria liikkeitä
Tutkimuksemme mukaan suomalaiset suuryhtiöt tekivät vuonna 2025 yhä liian vähän suuria strategisia liikkeitä, eivätkä niiden valitsemat strategiset painopisteet siten erottaneet niitä riittävästi verrokeistaan. McKinseyn vuosikymmenen mittainen tutkimus lähes 2 400 maailman suurimmasta yhtiöstä on tunnistanut viisi suurta liikettä,11 jotka parantavat merkittävästi yhtiön mahdollisuuksia menestyä verrokkejaan paremmin:
- Ohjelmalliset yritysostot: yhtiö tekee tasaisesti pieniä ja keskisuuria yritysostoja. Ostojen yhteisarvo nousee vuosikymmenessä vähintään 30 prosenttiin markkina-arvosta, mutta yksittäisen kaupan arvo on enintään 30 prosenttia markkina-arvosta. Yksikään 21:stä suomalaisesta suuryhtiöstä ei täytä tätä määritelmää.
- Dynaaminen resurssien uudelleenkohdentaminen: 10–30 prosenttia liikevaihdosta siirretään vuosikymmenen aikana toimialojen ja segmenttien välillä. Näin yhtiö pääsee uusille markkinoille ja pitää silti kiinni ydinliiketoiminnastaan. Vain kahdeksan 21:stä suomalaisesta suuryhtiöstä täytti tämän kriteerin.
- Suuret investoinnit: yhtiö pitää investointien (T&K ja käyttöomaisuus) ja poistojen suhteen toimialansa globaalin parhaan 20 prosentin tasolla. Vain kolme 21:stä suomalaisesta suuryhtiöstä ylsi tähän.
- Tuottavuuden parantaminen: työn tuottavuus kehittyy nopeammin kuin 80 prosentilla toimialan verrokeista. Vain yksi 21:stä suomalaisesta suuryhtiöstä ylsi tähän.
- Erottautuminen: innovatiiviset tuotteet, palvelut tai liiketoimintamallit kasvattavat yhtiön bruttokatetta nopeammin kuin 80 prosentilla globaalin toimialan yhtiöistä. Vain seitsemän 21:stä suomalaisesta suuryhtiöstä täytti tämän kriteerin.12
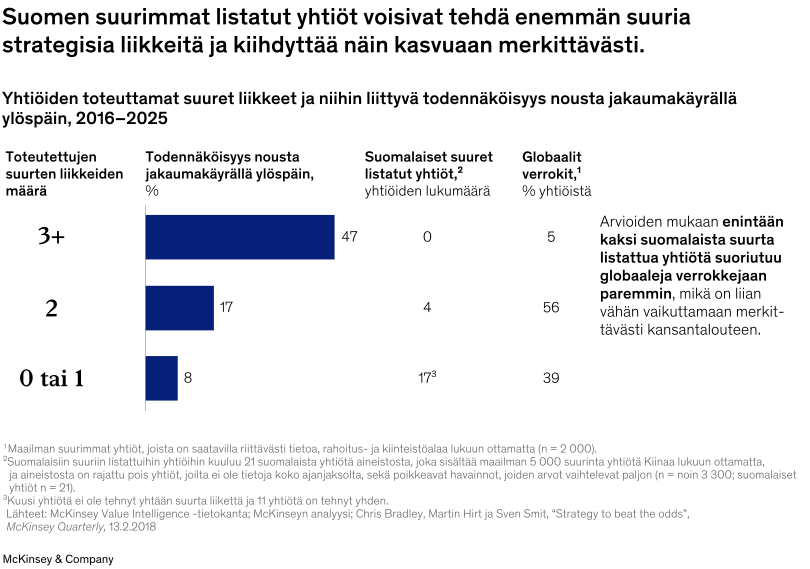
Toteutettujen suurten liikkeiden määrä on suoraan yhteydessä siihen, kuinka todennäköisesti yhtiö onnistuu merkittävästi kiihdyttämään kasvuaan. Yksikään suomalainen suuryhtiö ei toteuttanut kolmea tai useampaa suurta liikettä, vaikka se nostaisi todennäköisyyden siirtyä kohti paremmin suoriutuvien yhtiöiden joukkoa lähes 50 prosenttiin. Sen sijaan 17 yhtiötä toteutti enintään yhden suuren liikkeen (kuvio 3). Todennäköisyyden perusteella, enintään kaksi suomalaista suuryhtiötä voisi siten nousta kohti taloudellisen voiton (engl. economic profit) ylintä viidennestä. Taloudellinen voitto on mittari, joka on vahvasti yhteydessä pitkän aikavälin kasvuun.
Miten Mehiläisen suuret liikkeet loivat suurta kasvua
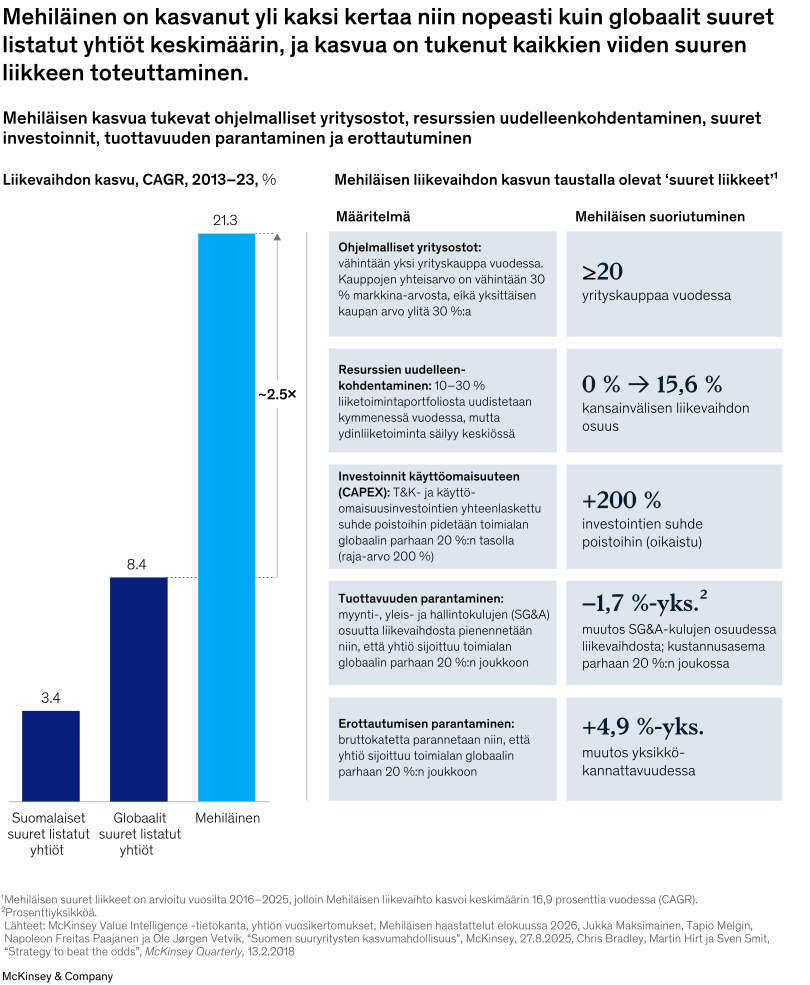
Listattujen yhtiöiden ulkopuolelta löytyy vaikuttavia esimerkkejä suomalaisyhtiöistä, jotka ovat onnistuneesti toteuttaneet useita suuria strategisia liikkeitä ja kasvaneet poikkeuksellisen nopeasti. Yksi niistä on yksityinen terveyspalveluyhtiö Mehiläinen. Sen liikevaihto kasvoi vuosina 2013–2023 keskimäärin 21,3 prosenttia vuodessa (CAGR), kun suomalaisten suurten listattujen yhtiöiden kasvu oli samana aikana 3,4 prosenttia ja globaalien suurten listattujen yhtiöiden 8,4 prosenttia (kuvio). Suuri osa yhtiön ylimmästä johdosta on edelleen kansainvälisesti kokeneita suomalaistaustaisia johtajia: sekä toimitusjohtaja Janne-Olli Järvenpää että hallituksen puheenjohtaja Andreas Tallberg ovat suomalaisia yritysjohtajia, ja noin puolet ylimmästä johdosta on suomalaistaustaisia.1
Kun Järvenpää aloitti Mehiläisen toimitusjohtajana vuonna 2015, yhtiö oli kasvanut noin 5 prosenttia vuodessa. Vuosikymmen aiemmin hän oli ollut perustamassa Mediverkkoa, joka sittemmin yhdistyi Mehiläiseen. Järvenpää halusi muuttaa yhtiön kulttuuria. Hän aloitti asettamalla kunnianhimoisen kasvutavoitteen ja määrittämällä kasvuhankkeiden portfolion. Moniin hankkeisiin uskominen vaati hänen mukaansa ’naiivia optimismia’. Yhtiön laajempi johtoryhmä tuki tavoitteita, ja heidän kannustimiinsa sisältyi noin 10 prosentin omistusosuus yhtiöstä.
Kun Mehiläinen on arvioinut laajentumista uusille liiketoiminta-alueille, keskeinen kriteeri on ollut se, voiko liiketoiminnan arvo kasvaa yli 100 miljoonaan euroon. Mehiläinen on rakentanut noin 15 tällaista liiketoimintaa, jotka ovat tuottaneet kasvua ja arvoa osakkeenomistajille. Johtajat on vastuutettu toteuttamaan sovitut toimet samalla kun Järvenpää on ottanut vastuun epävarmojen kasvuhankkeiden liiketoimintariskistä. Noin puolet Mehiläisen käyttökatteen (EBITDA) kasvusta on syntynyt orgaanisesti ja loput järjestelmällisten yritysostojen kautta: yhtiö on tehnyt viimeisen vuosikymmenen aikana lähes 250 pienempää yritysostoa.
Suurten liikkeiden ansiosta yhä suurempi osa yhtiön liikevaihdosta tulee uusilta maantieteellisiltä markkinoilta ja segmenteistä. Yhtiö on parantanut tuottavuuttaan ja erottautumistaan nopeammin kuin 80 prosenttia toimialan yhtiöistä maailmanlaajuisesti. Lisäksi se on tehostanut jo ennestään vahvaa kulurakennettaan: myynti-, yleis- ja hallintokulujen (engl. selling, general and administrative expenses, SG&A) osuus liikevaihdosta on pienentynyt 1,7 prosenttiyksikköä.
Mehiläisen suuret liikkeet ovat tukeneet paitsi merkittävää liikevaihdon kasvua myös käyttökatteen kaksinkertaistumista viimeisen vuosikymmenen aikana. Nyt yhtiö hyötyy myönteisestä, itseään vahvistavasta kierteestä: suurempi koko parantaa kannattavuutta, mikä puolestaan luo varaa investoida kasvumahdollisuuksiin, joiden realisoituminen voi viedä pitkään.
Emme väitä, että suurten liikkeiden tekeminen ja niiden onnistunut toteuttaminen olisi helppoa. Se on kuitenkin mahdollista, kuten yksityisomisteinen suomalaisyhtiö Mehiläinen osoittaa. Yhtiö on toteuttanut kaikki viisi suurta liikettä kuluneen vuosikymmenen aikana ja saavuttanut niiden avulla poikkeuksellista kasvua (lisätietoja kainalojutussa “Miten Mehiläisen suuret liikkeet loivat suurta kasvua”). Mehiläisen menestys on vahva esimerkki siitä, miten suuret liikkeet johtavat nopeaan kasvuun.
Kolme rohkeaa toimenpidettä kasvun kiihdyttämiseksi
Kuluneen vuoden aikana on nähty liikettä oikeaan suuntaan, mutta kunnianhimoisia kasvutavoitteita ja strategisia investointeja tarvitaan lisää. Olemme tunnistaneet kolme konkreettista toimenpidettä, joilla suomalainen elinkeinoelämä voisi parhaiten vauhdittaa kasvua: murtaa kasvua jarruttavia myyttejä, tukea osaavien johtajien insentivointia ja rekrytointia sekä vaatia määrätietoisempia kasvutoimia.
1. Kasvua jarruttavien pitkäaikaisten myyttien murtaminen
Suomalaisessa yrityselämässä on kolme syvään juurtunutta myyttiä, jotka toimivat kasvun jarruna:
- Myytti 1: Osingot ovat arvokkaita, koska niillä rahoitetaan kasvua.Todellisuudessa osakkeiden ostaminen jälkimarkkinoilta ei tuo yhtiöille uutta pääomaa kasvuun, elleivät osakkeet ole uusosakeannista. Viimeisen vuosikymmenen aikana vain kolme suomalaista suurta listattua yhtiötä on tehnyt osakkeiden liikkeellelaskuja. Omistajien osalta korkeaa osingonjakoa suosivien yhtiöiden omistajapolitiikka johtaa usein samanlaiseen, kasvua tukemattomaan linjaan myös niissä yhtiöissä, joihin ne ovat sijoittaneet, mikä ylläpitää matalan kasvun kierrettä.
- Myytti 2: Ulkomaiset johtajat ovat kasvattaneet suomalaisyhtiöitä paremmin kuin suomalaiset. Aineistomme ei osoita yhteyttä suomalaisten suuryhtiöiden viimeisen vuosikymmenen kasvun ja sen välillä, onko ylin johto suomalainen vai ulkomainen. Kahdeksalla kotimaisella yhtiöllä oli suomalainen toimitusjohtaja ja hallituksen puheenjohtaja koko viimeisen kymmenen vuoden ajan. Niistä neljä kasvoi keskimääräistä nopeammin ja neljä keskimääräistä hitaammin. Myöskään yhtiöt, joilla oli useammin ulkomainen hallituksen puheenjohtaja tai toimitusjohtaja, eivät kasvaneet keskimääräistä nopeammin.13
- Myytti 3: Kasvu tapahtuu kannattavuuden kustannuksella. Aineistomme viittaa päinvastaiseen. Kasvu luo arvoa niille yhtiöille, joiden sijoitetun pääoman tuotto ylittää niiden pääoman kustannuksen. Kestävän arvonluonnin kannalta ihanteellinen vuotuinen liikevaihdon kasvu on 10–25 prosenttia.14 Toisaalta, haastavissa markkinasykleissä toimivien yhtiöiden on perusteltua toteuttaa kustannuksiin keskittyviä muutosohjelmia, eritysesti, kun niiden pääoman tuotto alittaa pääoman kustannuksen. Muutosohjelmien pitäisi kuitenkin välttää sellaisten toimien lopettamista, jotka voivat vauhdittaa kasvua syklin käännyttyä.
2. Osaavien johtajien insentivoinnin ja rekrytoinnin tukeminen
Hallituspalkkioiden rakenteella on tärkeä rooli, kun suomalaisten suuryhtiöiden kunnianhimoa halutaan nostaa. Suomella on tässä jo selvä etumatka: 81 prosenttia suurista listatuista yhtiöistä maksaa osan hallituksen jäsenten palkkioista osakkeina, mikä on selvästi Pohjoismaiden korkein osuus. Kahta muutosta voitaisiin harkita.
Ensinnäkin suuret listatut yhtiöt voisivat muuttaa tapaa, jolla hallituksen jäseniä kannustetaan. Nykyisin useimmat näistä yhtiöistä maksavat hallituspalkkioista 40 prosenttia osakkeina ja loput rahana, jolla katetaan verot. Mallia voitaisiin kehittää edelleen siirtämällä palkitsemista kohti suoritusperusteisempia ja/tai etupainotteisia osakepalkkioita. Osakkeet voitaisiin myöntää lukitulla hinnalla hallituskauden alussa ja ansaita seuraavien vuosien aikana, tai ne voitaisiin ansaita toteutuneen pitkän aikavälin kokonaistuoton (TSR) perusteella. Osakkeisiin liittyisi luovutusrajoitus, joka estäisi osakkeiden myynnin esimerkiksi kolmen vuoden ajan sen jälkeen, kun hallituksen jäsen on jättänyt tehtävänsä. Toiseksi hallituspalkkioiden kokonaistaso on Pohjoismaiden tasolla, mutta selvästi alempi kuin esimerkiksi Isossa-Britanniassa, jossa palkkiot ovat 1,4–1,6-kertaiset ja Yhdysvalloissa, jossa ne ovat 3,5–3,8-kertaiset. Tämä vaikeuttaa parhaiden kasvuhakuisten hallitusten jäsenten houkuttelemista suomalaisiin suuriin listattuihin yhtiöihin.15
Myös ylimmän johdon ja koko organisaation kannustimet ovat Suomessa usein epäsymmetrisiä. Hyvästä suorituksesta saatava palkkio on yleensä rajattu, mutta tavoitteiden alittaminen voi haitata uraa pitkään. Tämä voi huomaamatta lannistaa kunnianhimoa, koska turvallisen luvun saavuttamisesta palkitaan enemmän kuin rohkean tavoitteen asettamisesta ja sen eteen työskentelystä. Olisi syytä arvioida optio-ohjelmien käytön laajuutta ja niiden verokohtelua suhteessa verrokkimaihin. Lisäksi monet keskustelukumppanimme ovat kertoneet, että rekrytoinnissa suositaan usein matalimman riskin ehdokasta, vaikka hänellä ei olisi suurinta potentiaalia menestyä tehtävässä. Uskomme, että rohkeampi rekrytointi voisi hyödyttää organisaatioita: ehdokkaan potentiaali on tärkeämpää kuin se, että aiempi kokemus kattaa kaikki vaaditut taidot.16
Yhdessä nämä toimet voisivat auttaa houkuttelemaan osaajia ja varmistaa, että johdon palkitseminen on sidottu organisaation pitkän aikavälin kasvuun. Näin kannustinjärjestelmä muuttuisi kunnianhimon jarrusta sen moottoriksi.
3. Nopeampien ja kunnianhimoisempien kasvutoimien vaatiminen
Johdolla ja hallitusten jäsenillä on ratkaiseva vastuu: niiden on aktiivisesti keskusteltava ylimmälle johdolle asetetusta kunnianhimon tasosta, haastettava sitä ja nostettava rimaa jatkuvasti. Kasvutavoitteita ei pidä ottaa annettuina, eikä niitä pitäisi verrata pelkästään BKT:n kasvuun, markkinoiden yleiseen kasvuun tai yhtiön omaan historiaan. Sen sijaan niitä tulisi arvioida suhteessa relevanttiin globaaliin yritysjoukkoon. Jos suomalaisten yhtiöiden kasvutavoitteet jäävät jatkuvasti jälkeen globaalien verrokkien tavoitteista, hallitusten on syytä haastaa johtoa asiasta. Yhtiöt, jotka luottavat kykyynsä menestyä omilla markkinoillaan, voivat myös asettaa tavoitteekseen verrokkejaan nopeamman kasvun.
Kasvuhankkeet ovat toki luonnostaan epävarmoja, ja niiden onnistumisen todennäköisyys kasvaa hankkeen edetessä. Mitä pidemmälle hanke on edennyt, sitä paremmat sen mahdollisuudet ovat: esiselvitysvaiheen läpäisseistä tyypillisistä kasvuhankkeista toteutuu noin 30 prosenttia, ja toteutettavuusselvityksen loppuun edenneistä lähes puolet, tosin luvut vaihtelevat toimialoittain.17 Suomalaisyhtiöissä tämä jää liian usein huomiotta. Suunnittelussa on usein ääneen sanomaton oletus, että lähes jokainen hanke toteutuu, ja sama ajattelu ulottuu jopa suoritusperusteiseen palkitsemiseen. Yhtiöiden on myös varauduttava siihen, että osa kasvuinvestoinneista menetetään, joten tavoitteiden saavuttaminen voi vaatia suurempia kokonaispanostuksia. Siksi johdon kannattaisi käynnistää enemmän kasvuhankkeita, viedä niitä eteenpäin yhtä huolellisesti kuin tulosparannusohjelmia ja sitoa palkitseminen selvemmin kasvuohjelman ja sen hankkeiden onnistumiseen.
Yksi harkitsemisen arvoinen lähestymistapa on muuttaa tätä ajattelumallia. Sen sijaan, että kasvuhankkeiden kokonaisuus mitoitettaisiin vastaamaan asetettua tavoitetta, hallitus ja johto voivat mitoittaa sen 1,5–2,0-kertaiseksi kasvutavoitteeseen nähden, varautuen siihen, että osa epävarmoista hankkeista karsiutuu luonnollisesti matkan varrella. (Sama logiikka pätee yritysostoihin: esimerkiksi pääomasijoitustoiminnassa vain noin 1 prosentti kaikista arvioiduista mahdollisuuksista johtaa lopulta toteutuneeseen kauppaan.)18 Tässä lähestymistavassa hallituksen rooli voi ulottua kasvuhankkeiden kokonaisuuden yksityiskohtaiseen tarkasteluun, sen rakenteen haastamiseen ja hankkeiden toteutumistodennäköisyyksien testaamiseen. Näin hallitus voi myös vahvistaa luottamusta siihen, että kunnianhimoinen kasvutavoite on realistista saavuttaa.
Tämä tarkoittaa, että yhtiöt voisivat harkita käytäntöä, jossa ylin johto esittelee hallitukselle uskottavan suunnitelman yli 8 prosentin vuotuisen liikevaihdon kasvun saavuttamiseksi (toimialakohtaisin eroin), mikä vastaisi johtavien globaalien verrokkien kasvuvauhtia. Tällaisen suunnitelman edellyttämisen arvo ei ole pelkästään itse tavoitteessa vaan myös siinä kurinalaisuudessa, jota se tuo strategiatyöhön: tämän tasoisen kasvun tavoittelu saa johdon tuomaan näkyviin todelliset valinnat ja kompromissit, jotka muuten saattaisivat jäädä lausumatta. Tämä koskee erityisesti pääoman allokointia eli sitä, palautetaanko varoja osakkeenomistajille (osinkoina ja osakkeiden takaisinostoina) vai investoidaanko niitä uudelleen kasvuun tutkimuksen ja kehityksen, kyvykkyyksien rakentamisen, käyttöomaisuusinvestointien, kansainvälisen laajentumisen ja yritysostojen kautta.
Kun hallitukset edellyttävät näin kunnianhimoista suunnitelmaa, abstraktit tavoitteet muuttuvat konkreettisiksi investointipäätöksiksi, joita hallitukset voivat arvioida, asettaa tärkeysjärjestykseen ja joiden toteutumisesta ne voivat pitää johdon vastuussa ajan mittaan. Tarkoitus ei ole määrätä yhtä kasvulukua, vaan muuttaa lähtöoletusta: kunnianhimoisesta kasvusta tulee lähtöhypoteesi, jonka haastaminen johdon on aktiivisesti perusteltava, eikä katto, joka asetetaan huomaamatta organisaation alemmilla tasoilla. Suomi voisi mennä vielä pidemmälle ja ottaa Japanista mallia hallinnointikoodinsa luonteen uudistamiseen (lisätietoja kainalojutussa “Miten Japani rakensi yritysten hallinnoinnin uudelleen”).
Vuosi sitten nostimme esiin Suomen suurimpien listattujen yhtiöiden kasvuvajeen globaaleihin verrokkeihin nähden. Vaikka olemme sittemmin nähneet ajattelutavan muuttuvan ja rohkaisevaa kehitystä, muutos ei ole vielä kiihtynyt niin paljon, että tavoitteiden ja tekojen välinen kuilu olisi kurottu umpeen. Se edellyttää, että suomalaiset yhtiöt pyrkivät järjestelmällisesti kohti kunnianhimoisempia kasvutavoitteita, panostavat riittävästi ydinliiketoimintansa kasvattamiseen ja laajentavat samalla toimintaansa uusien tuotteiden avulla sekä uusille maantieteellisille alueille ja ydinliiketoimintaa lähellä oleville markkinoille. Tämä voitaisiin rahoittaa siten, että yhtiöt nostavat bruttokatettaan tarjoomien erottautumisen avulla ja tehostavat myynti-, yleis- ja hallintokulujaan. Tueksi tarvitaan muutoksia yritysten rakenteissa, insentiiveissä ja toimintatavoissa niin, että kasvu ja sen tavoittelu on helpompaa.
Suomella on tähän jo valmis malli. Suomessa on kerta toisensa jälkeen kehitetty ensimmäisinä uraauurtavia innovaatioita, joilla on ollut potentiaalia valtaville globaaleille markkinoille. Esimerkkejä ovat ASML:n nykyisin käyttämä litografiateknologia, kuluttajateknologia kuten ensimmäinen graafinen verkkoselain Erwise sekä avoimen lähdekoodin innovaatiot IRC ja Linux, joiden varaan biljoonien dollarien arvoiset kaupalliset toimijat ovat rakentaneet liiketoimintansa. Nyt haasteena on hyödyntää kuluneen vuoden vauhtia; kaupallistaa innovaatioita maailmanlaajuisesti asettamalla kunnianhimoisia tavoitteita, kohdentaa pääomaa tavoitteiden mukaisesti ja toteuttaa rohkeita strategisia ’suuria liikkeitä’. Paikallaan pysyminen on suurin riski. Toivomme, että seuraavien 12 kuukauden aikana suomalaiset yhtiöt nostavat tavoitteitaan edelleen ja samalla tarttuvat toimeen resurssien kohdentamisessa ja kasvuohjelmissa, ja että tämä näkyy lopulta myös toteutuneena kasvuna.