Nota: Hacemos nuestro mejor esfuerzo por preservar el espíritu original y los matices de nuestros artículos. Sin embargo, nos disculpamos de antemano por cualquier falla de traducción que pueda notar. Agradecemos sus comentarios en reader_input@mckinsey.com
La última década en la industria bancaria ha estado dominada por la transformación digital. Los bancos invierten cerca de $600 mil millones de dólares al año en tecnología en todo el mundo para reemplazar sistemas antiguos e introducir aplicaciones móviles y otras herramientas digitales que les permitan seguir el ritmo de las expectativas cambiantes de los clientes y de la competencia. Sin embargo, los resultados han sido dispares.
Aunque los bancos han mejorado significativamente sus capacidades digitales —por ejemplo, las ventas digitales de los bancos europeos ya representan, en promedio, 45 por ciento del total1—, cada vez tienen más dificultades para mantener su posición predominante en medio de profundos cambios en el comportamiento y la lealtad de los clientes. De hecho, la competencia entre los bancos europeos por la atención de los clientes y por una mayor proporción de su gasto alcanzó su nivel más alto en 2025: nuestro análisis de seis países muestra que los clientes tenían cuentas en 2.6 bancos en promedio, frente a dos bancos en 2021.2 Muchos bancos europeos registran una proporción del gasto de sus clientes estancada o en descenso3 (Gráfica 1).
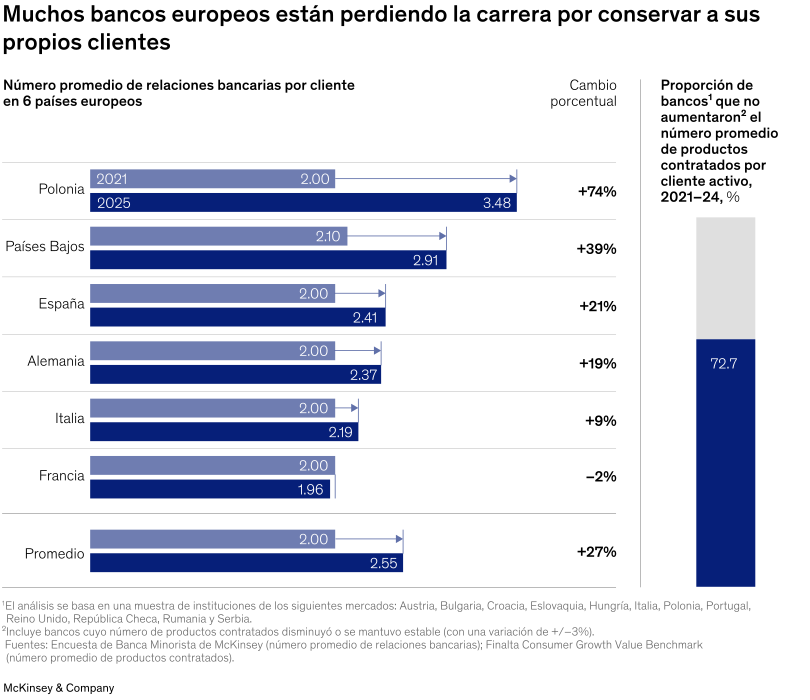
Esta tendencia se debe en gran medida al éxito de los neobancos nativos digitales, que en algunos mercados ya concentran entre una cuarta parte y un tercio de las relaciones bancarias de los clientes gracias a sus capacidades digitales, sus tarifas bajas o nulas, una sólida experiencia de usuario y una imagen de marca que atrae a los clientes más jóvenes. Por ejemplo, Revolut, una fintech líder con sede en Reino Unido, ha superado los 70 millones de clientes y está comenzando a competir por ocupar la posición principal con ofertas de suscripción y una gama más amplia de productos.
Más perspectivas de McKinsey en Español
Mire nuestra colección de artículos en Español y suscríbase a nuestro newsletter mensual en Español.
El mayor énfasis en la digitalización también ha aumentado la transparencia, la comparabilidad de precios y la “comoditización” en la industria bancaria, lo que intensifica aún más la presión sobre las instituciones establecidas. El desafío para los bancos durante la próxima década es claro: ¿cómo pueden ganar la carrera por conservar a sus propios clientes?
Los bancos deben actuar para responder esta pregunta antes de perder las ventajas competitivas que aún conservan, como el reconocimiento de marca y los abundantes datos de clientes derivados de relaciones en las que, históricamente, han ocupado la posición principal. Nuestro trabajo con bancos europeos, que puede aplicarse de manera general en otras regiones, ha demostrado que los bancos deberían adoptar rápidamente un enfoque más sólido centrado en el cliente, que se focalice en comprender las necesidades individuales, personalizar las interacciones y utilizar la IA para ampliar estos esfuerzos a escala. En este artículo, analizamos los cuatro componentes clave para que los bancos construyan un modelo hiperpersonalizado de gestión del valor del cliente (customer value management, CVM) y habilitado por IA que fortalezca sus relaciones con los clientes y les permita conservar su posición principal. Después, explicamos cómo pueden empezar a aplicar este enfoque.
Cómo aprovechar el potencial de los clientes existentes
Los bancos se están dando cuenta de que necesitan aprovechar mejor el potencial de sus relaciones actuales con los clientes ante la creciente competencia de sus pares tradicionales y de los neobancos, así como el cambio radical hacia la banca digital. Actualmente, 99 por ciento de las interacciones de servicio al cliente se realizan por canales digitales.4 Una investigación reciente de Finalta by McKinsey muestra que 69 por ciento de los bancos europeos encuestados da prioridad al “crecimiento orgánico mediante un mejor desarrollo de los clientes existentes”.
Los bancos tienen importantes oportunidades sin explotar para seguir desarrollando su base de clientes. En nuestro análisis de 112 millones de relaciones entre clientes y sus bancos en seis mercados europeos, 48 por ciento de los clientes tenía un solo producto con el banco y 81 por ciento tenía dos o menos.5
Aun así, algunos bancos tradicionales de alto desempeño siguen generando más valor y capturando una mayor proporción del gasto de sus clientes. Los bancos del cuartil superior en penetración de productos logran saldos 13 por ciento más altos, ingresos 5 por ciento más altos y 22 por ciento más productos por cliente que sus pares menos eficaces.6
Nuestra experiencia muestra que los bancos líderes están adoptando modelos de CVM impulsados por IA que priorizan una comunicación más frecuente y proactiva. En lugar de enviar unas cuantas comunicaciones genéricas al mes a un subconjunto de clientes, ahora interactúan regularmente con la mayoría de sus clientes —a veces a diario— mediante mensajes personalizados, con un enfoque similar al de muchos minoristas en línea. Las herramientas de IA pueden ayudar a los bancos a comprender las preferencias y los comportamientos de sus clientes para saber cómo adaptar los mensajes a cada persona y decidir qué ofrecer, cuándo ponerse en contacto y qué canales utilizar.
Los bancos pueden respaldar esta estrategia ofreciendo mejores experiencias digitales, en especial mediante aplicaciones móviles habilitadas por IA que permitan a los clientes gestionar la mayor parte de sus operaciones bancarias en un solo lugar y recibir asistencia y servicios sin fricciones. Esto también brinda a los bancos un mayor conocimiento del comportamiento de los consumidores, lo que les permite competir mejor con los actores fintech.
Por último, los bancos líderes que adoptan este enfoque están cambiando la forma en que ejecutan y mejoran sus campañas de contacto con los clientes de dos maneras clave. Primero, en lugar de lanzar iniciativas estáticas centradas en productos, prueban, aprenden y perfeccionan continuamente sus estrategias para poder ejecutar a escala campañas más eficaces centradas en el cliente. Segundo, están evolucionando más allá de las campañas "push" (como correos electrónicos y mensajes de texto) mediante la integración de contenido personalizado en la experiencia central del cliente con el producto a través de toda la gama de canales "pull" (como aplicaciones móviles y sitios web).
En nuestro trabajo con bancos, hemos observado que ejecutar bien estos esfuerzos puede mejorar la interacción con los clientes entre 20 y 30 por ciento, el valor del cliente entre 10 y 25 por ciento y la experiencia del cliente entre 15 y 25 por ciento. Aunque este enfoque no es del todo nuevo en la industria bancaria, a muchas empresas les ha costado encontrar la fórmula para lograr este tipo de mejoras.
Cuatro componentes clave de la gestión del valor del cliente impulsada por IA
Con base en nuestro trabajo, hemos identificado cuatro componentes clave de un modelo de CVM hiperpersonalizado, de alto desempeño e impulsado por IA: datos de clientes y determinación de acciones; campañas y recorridos personalizados; capacidades de medición y tecnología de marketing (martech), y modelo operativo y talento.
Datos de clientes y determinación de acciones
Este componente se centra en reunir los datos de los clientes, comprender las necesidades de cada uno y determinar la acción más relevante que se debe tomar, como hacer una oferta, enviar un recordatorio u ofrecer orientación.
Muchos bancos no logran integrar todos los datos relevantes de los clientes —como la actividad digital, las reacciones a campañas anteriores, las transacciones o las interacciones con el personal— al decidir qué ofrecer, en parte porque hacerlo a escala es costoso y complejo. En cambio, los bancos líderes se centran en casos de uso específicos e incorporan solo los tipos de datos que necesitan para esos casos, en lugar de construir flujos de datos que lo abarquen todo. Esto les permite obtener resultados más rápido mientras construyen gradualmente una estructura de datos más completa. Una salvedad importante es asegurarse de que la recopilación de datos y cualquier personalización que esta haga posible cumplan con las normas de privacidad aplicables y con los marcos de consentimiento de los clientes.
La mayoría de los bancos ya cuenta con modelos analíticos que sugieren qué oferta o mensaje enviar a un cliente, pero suelen ser demasiado estáticos y no generan un volumen ni una variedad suficientes de ofertas. Un enfoque más sólido consiste en complementar los modelos analíticos con disparadores (triggers) casi en tiempo real basados en transacciones u otras actividades del cliente. Algunos ejemplos podrían ser comunicaciones sobre préstamos o ahorro activadas cuando los cambios en el saldo de la cuenta corriente de un cliente alcanzan determinados umbrales específicos del mercado, o mensajes sobre seguros de viaje activados por la compra de boletos de avión. Los bancos líderes utilizan cientos de estos disparadores en todos sus productos y prueban continuamente qué funciona mejor, lo que, según nuestra experiencia, ha demostrado aumentar las tasas de clics entre dos y tres veces (tabla).
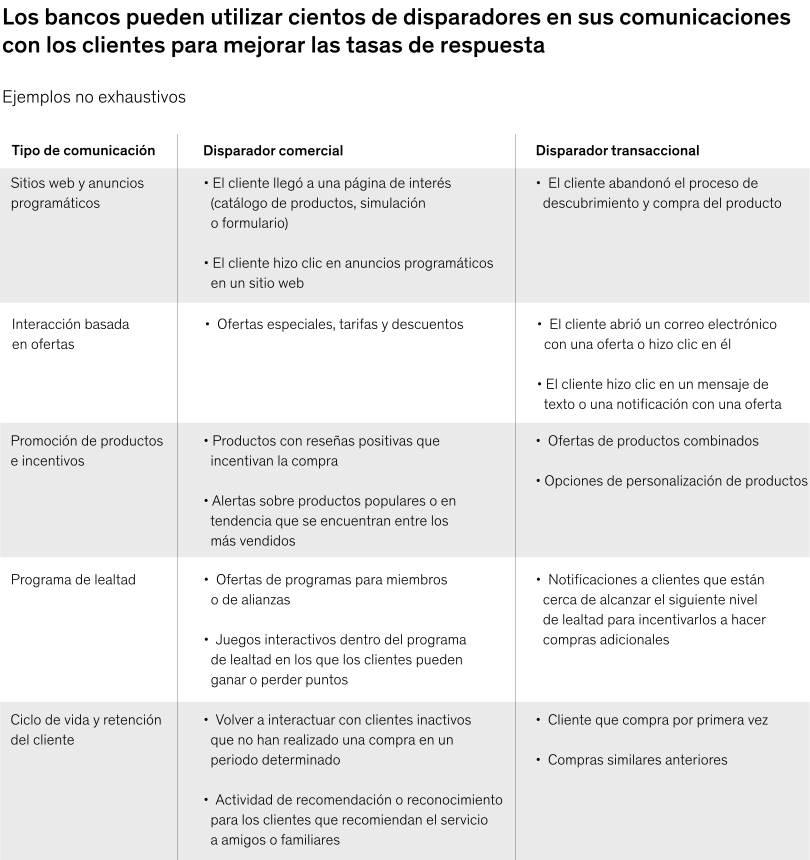
Si bien los disparadores basados en el comportamiento han demostrado generar valor, existen otras formas de generar interacciones con los clientes. Entre ellas se encuentran los mensajes relacionados con actualizaciones legales o regulatorias, las ofertas dirigidas a audiencias segmentadas o las campañas más amplias vinculadas a eventos o a ciertas épocas del año. Estas opciones ayudan a garantizar que la mayoría de los clientes reciba ofertas relevantes, incluso sin un disparador específico.
A medida que los bancos utilizan estas técnicas para aumentar radicalmente el volumen y la variedad de las comunicaciones con sus clientes, necesitan dejar atrás las campañas determinadas por los productos y avanzar hacia la “determinación de acciones” a nivel de cliente, para asegurarse de priorizar la “siguiente mejor acción” más relevante para cada persona, en el momento adecuado y a través del canal correcto.
Por último, la creciente adopción de la IA hace que ofrecer experiencias hiperpersonalizadas a los clientes sea más rápido y fácil. Los conjuntos de datos estandarizados y los informes de desempeño pueden proporcionar automáticamente información sobre el rendimiento de las campañas. Los modelos de IA analítica pueden generar segmentos de clientes muy específicos al combinar datos e insights de los bancos, sus socios y fuentes externas. Es posible configurar agentes para que analicen el comportamiento de los clientes en sus compras, transacciones y otras interacciones con los bancos, a fin de identificar oportunidades para enviar comunicaciones personalizadas.
Campañas y recorridos personalizados
Este componente consiste en diseñar y ejecutar campañas hiperpersonalizadas a escala y optimizar los recorridos digitales de los clientes para permitir una interacción “always on” (siempre activa) con ellos.
Hemos observado que un enfoque de campañas y ventas que prioriza lo digital puede impulsar significativamente las ventas de la mayoría de los productos de banca minorista, con los créditos hipotecarios como única excepción notable. De hecho, los bancos europeos del cuartil superior ya generan 69 por ciento de todas las ventas de banca minorista a través de canales digitales, lo que les ayuda a aumentar su participación de mercado.7
Los bancos son más conservadores que las fintech o las empresas de comercio electrónico en cuanto a la frecuencia con la que envían mensajes de venta a sus clientes: por lo general, se comunican entre tres y cinco veces menos, según nuestro análisis comparativo. Al utilizar más disparadores basados en el comportamiento, los bancos pueden aumentar el volumen de sus campañas y flexibilizar los límites sobre la frecuencia con la que contactan a los clientes. Con base en las implementaciones observadas, los bancos pueden enviar hasta un mensaje cada uno o dos días antes de que los clientes empiecen a darse de baja en una proporción significativa.
Además, el uso de la IA generativa puede ayudar a los bancos a automatizar la producción de una amplia gama de contenidos de marketing de forma más rápida y económica, lo que les permite ampliar a escala las comunicaciones personalizadas para cada cliente. En nuestro trabajo con bancos que han utilizado la IA para crear contenido de marketing, hemos observado aumentos de entre 15 y 20 por ciento en la velocidad de producción y mejoras de hasta 25 por ciento en las tasas de conversión de clic a cliente potencial. Los agentes de IA también pueden ayudar a automatizar la ejecución de las campañas al gestionar el flujo de trabajo de contenidos entre los motores de IA generativa, el almacenamiento y la publicación.
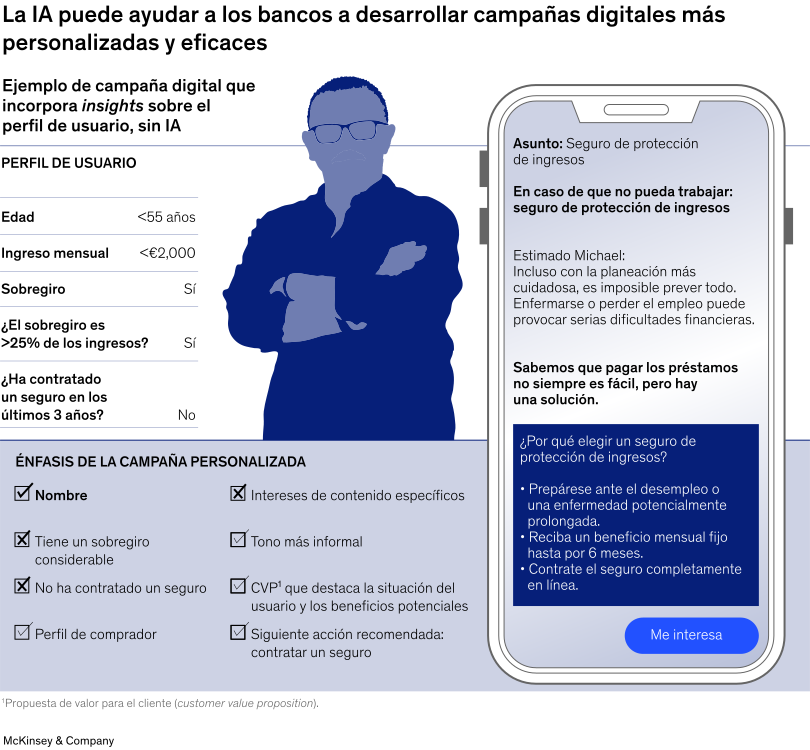
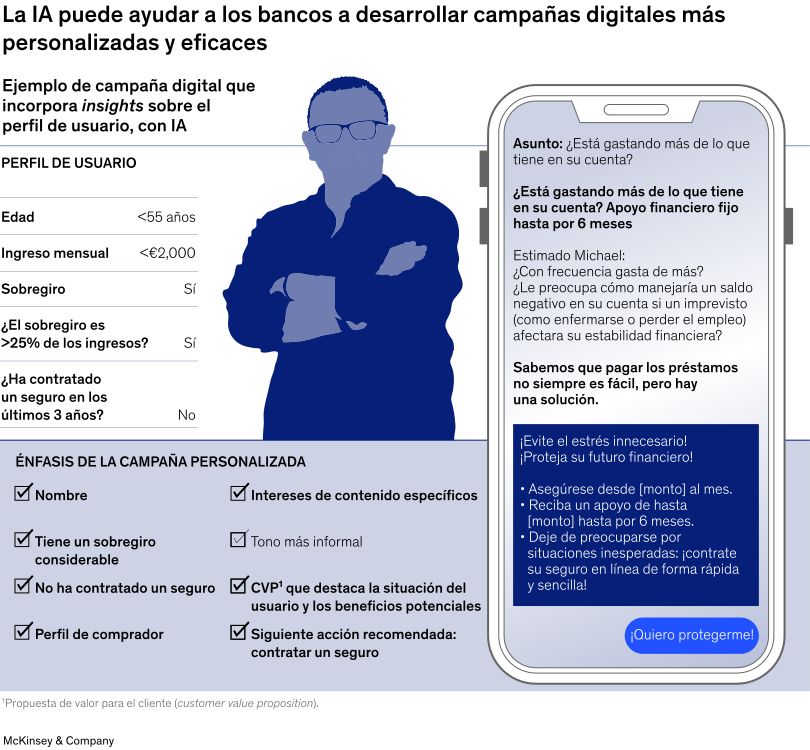
Al personalizar los mensajes, los bancos deben crear una jerarquía de los elementos que se van a personalizar (Gráfica 2). En nuestro trabajo con bancos, hemos observado que un correo electrónico típico puede incluir hasta 15 elementos personalizados —como la oferta, las imágenes, la redacción o la llamada a la acción— y que adaptar la mayoría de ellos hace que el mensaje sea más eficaz. Un enfoque consiste en comenzar por personalizar el producto y su presentación, ajustar el canal y el momento del envío, y después afinar los precios. Esto puede generar resultados incrementales al tiempo que ayuda a desarrollar un enfoque más sofisticado. Los agentes también pueden utilizar los insights sobre el desempeño de las campañas obtenidos mediante IA para optimizar de forma dinámica la ubicación y el contenido de los distintos elementos de la campaña.
Con base en las implementaciones observadas, los bancos líderes que son rigurosos y disciplinados sobre cuándo y cómo enviar las comunicaciones iniciales y de seguimiento han aumentado su generación de clientes potenciales hasta en 70 por ciento. Estos bancos utilizan en paralelo una combinación secuenciada de canales push y pull para comunicarse con los clientes.
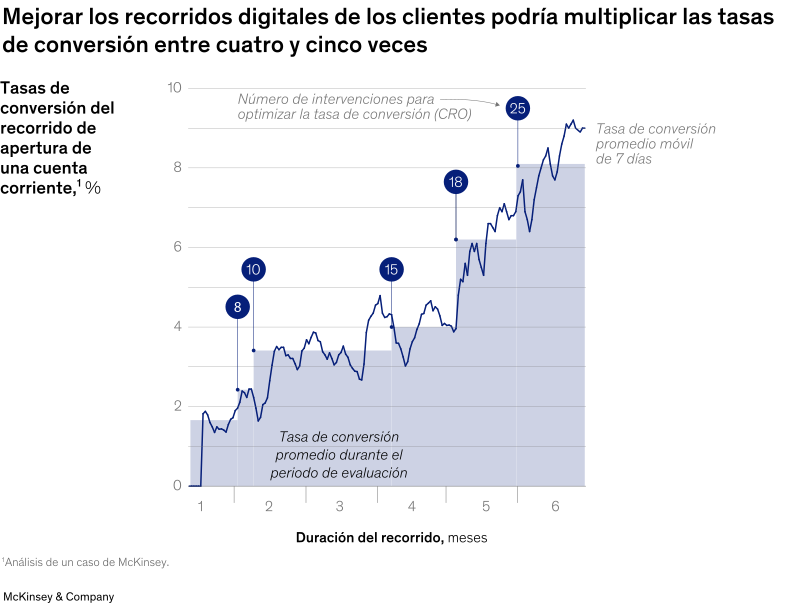
Una vez que un cliente ha interactuado con una campaña y comienza el proceso de responder a una oferta, es fundamental que su recorrido digital sea lo más fluido y sencillo posible. Un banco europeo multiplicó por cinco la tasa de conversión de su recorrido digital parar abrir una cuenta corriente desde un dispositivo móvil, al pasar de menos de 2 por ciento a cerca de 10 por ciento (Gráfica 3). El resultado se logró al eliminar obstáculos del proceso de incorporación digital, lo que incluyó facilitar a los clientes la verificación de su identidad, explicar por qué se recopilaban sus datos personales y cómo se utilizarían, adaptar la experiencia a distintos dispositivos móviles, minimizar la introducción de datos y hacer más claras las instrucciones.
Nuestra investigación también muestra que los clientes que reciben un alto volumen de alertas relacionadas con el servicio generan 30 por ciento más ventas. Ampliar las funciones digitales de atención y transacciones —como alertas de inicios de sesión sospechosos, avisos de nuevos beneficiarios, reporte de tarjetas extraviadas, recordatorios de pago de préstamos y resolución de pagos en disputa— puede ayudar a los bancos a mejorar la experiencia del cliente e impulsar las ventas.
Capacidades de medición y de martech
Este componente se centra en las herramientas de analítica y martech necesarias para gestionar comunicaciones hiperpersonalizadas y “always on” con los clientes.
Es imprescindible que los bancos den seguimiento al desempeño de sus campañas y utilicen esos datos para mejorarlo continuamente. Esto puede ir desde cambiar las líneas de asunto cuando disminuyen las tasas de apertura de los correos electrónicos hasta dirigirse a audiencias específicas por las noches, ya que las tasas de conversión disminuyen durante el día. Los bancos deberían contar con un tablero integral de desempeño de marketing que dé seguimiento a todo el recorrido del cliente en todos los canales, incluidos los canales en línea y fuera de línea y los sistemas de gestión de las relaciones con el cliente. El tablero les permitirá ver qué campañas generaron ventas y dónde se necesitan ajustes.
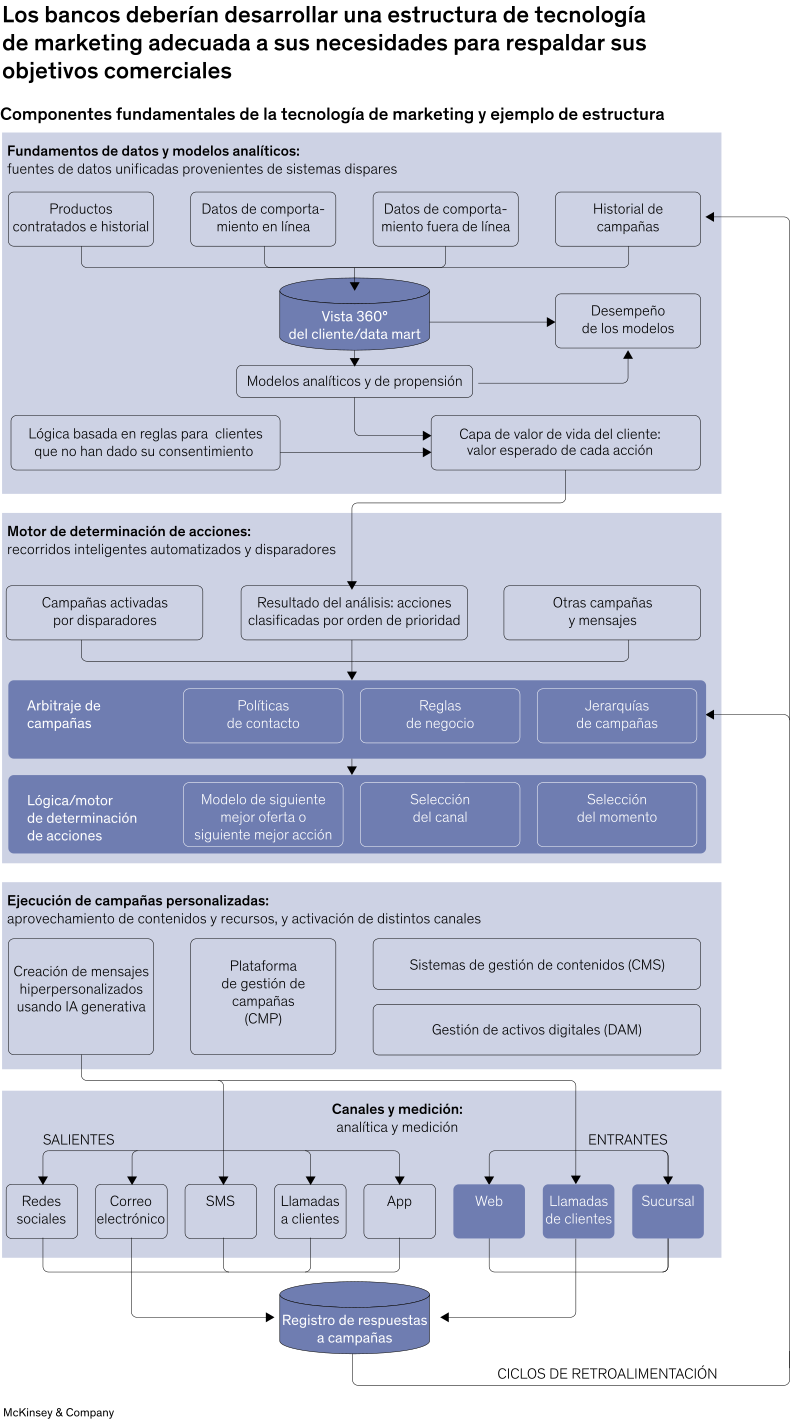
Para mejorar el desempeño, los bancos deberían desarrollar una estructura de martech adecuada a sus necesidades (Gráfica 4). Primero, pueden definir sus objetivos comerciales y casos de uso, y después identificar las herramientas de martech necesarias para respaldarlos. Algunas herramientas fundamentales —como las pruebas A/B, la personalización de aplicaciones y los sistemas de gestión de contenidos— son esenciales para personalizar y optimizar los recorridos de los clientes e impulsar las ventas digitales a escala. Los recorridos de venta entre distintos canales, por ejemplo, podrían requerir una solución integral de gestión de identidades integrada en una plataforma de datos de clientes que unifique por completo los datos recopilados interna y externamente.
Modelo operativo y talento
Este componente consiste en establecer el modelo operativo, la gobernanza y el talento adecuados para respaldar de forma eficaz comunicaciones continuas y personalizadas con los clientes.
Los bancos con mejores prácticas definen las actividades clave —como la recopilación de datos, la analítica y el desarrollo tecnológico, la determinación de acciones y la ejecución de campañas— necesarias para generar ventas impulsadas por la CVM. Después, asignan claramente responsabilidades sobre estas actividades y la rendición de cuentas. Un número creciente de bancos se da cuenta de que necesita reflejar en sus modelos operativos el cambio de campañas determinadas por los productos a campañas determinadas por los clientes, mediante un mandato organizacional que abarque distintos productos y canales para coordinar las actividades de CVM.
Una vez establecida la estructura, los bancos deben establecer formas de trabajo fluidas y coordinadas. Necesitarán herramientas de gestión de flujos de trabajo y de automatización mediante IA que ayuden a los equipos a ejecutar sus tareas sin contratiempos; prioridades, KPI e incentivos claramente definidos para todos los equipos, y un proceso de gobernanza estructurado.
Por último, los bancos deben asegurarse de que sus equipos tengan los roles y las habilidades adecuados. Estos pueden abarcar desde roles tradicionales —como gerentes y operadores de campañas, ingenieros y científicos de datos, y diseñadores creativos— hasta roles emergentes, como arquitectos de plataformas de IA. Varias de estas capacidades pueden desarrollarse mediante programas de aprendizaje continuo, con una combinación de capacitación formal y experiencia práctica, mientras que algunas probablemente requerirán la contratación de nuevo talento.
Cómo empezar
Los bancos tendrán distintos puntos de partida en este recorrido. Algunos quizá ya hayan invertido en desarrollar capacidades fundamentales de datos y herramientas de martech, pero carezcan de una maquinaria de ejecución probada. Otros tal vez hayan ejecutado con éxito un conjunto de programas piloto, pero no cuenten con la estructura de datos ni con el modelo operativo necesarios para ampliar a escala esos primeros esfuerzos. Nuestro análisis sugiere que los bancos que adoptan el siguiente enfoque de tres pasos pueden lograr el mayor impacto:
- Identificar su mayor necesidad. Los bancos de alto desempeño diagnostican rigurosamente sus capacidades actuales en los cuatro componentes clave definidos anteriormente y priorizan sus áreas de desarrollo más críticas.
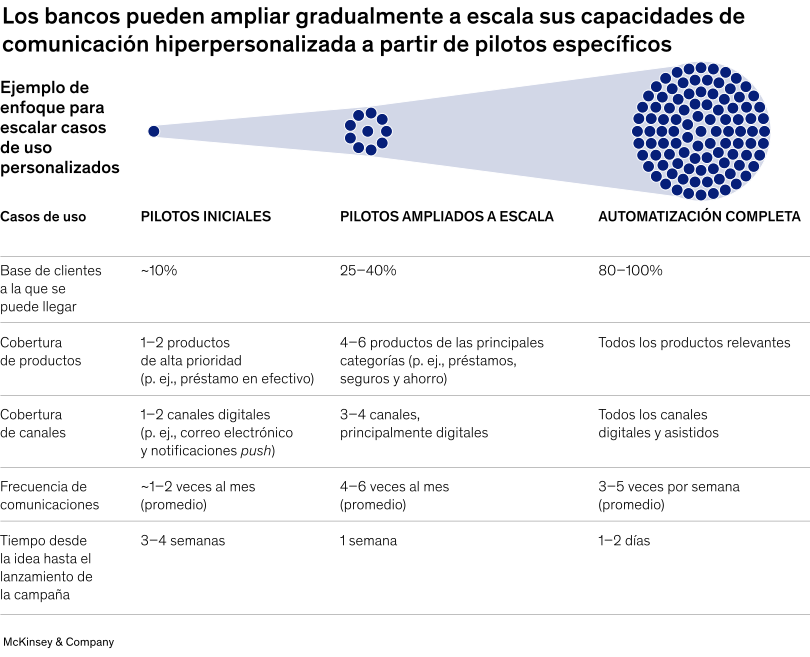
- Poner a prueba los principales casos de uso comerciales. Después de identificar sus principales brechas de capacidades, los bancos líderes adoptan uno de dos enfoques. Pueden emprender un esfuerzo de transformación integral para desarrollar capacidades de primer nivel, o bien poner a prueba uno o dos casos de uso comerciales y aprovechar lo aprendido para desarrollar gradualmente las capacidades que necesitan. Seleccionan los pilotos con el mayor impacto potencial, como vender nuevos productos a clientes existentes o intentar aumentar el uso de los productos existentes y la interacción con ellos. Con base en las implementaciones observadas, comenzar con unos cuantos casos de uso específicos tiende a generar resultados más sostenibles.
- Ampliar a escala en todas las áreas clave. Después de probar y validar algunos casos de uso, los bancos de alto desempeño escalan lo que funciona entre más clientes, productos, canales y campañas (Gráfica 5). Las lecciones extraídas de estos pilotos —y las mejoras resultantes en datos, tecnología, procesos y habilidades— les ayudan a ofrecer experiencias más personalizadas y consistentes a los clientes a una escala mucho mayor.
A medida que se intensifica la competencia con los neobancos y las fintech, los bancos pueden aprovechar los avances más recientes en tecnología digital para contraatacar. Desarrollar estrategias de comunicación hiperpersonalizadas e impulsadas por IA puede fortalecer las relaciones con los clientes y evitar que el negocio siga desplazándose hacia sus rivales nativos digitales. Pero deben actuar con rapidez, ya que la oportunidad de mantener su posición principal entre los clientes se está reduciendo rápidamente. Es fundamental que los bancos comprendan y adopten los componentes clave de un sistema moderno de gestión del valor del cliente para seguir siendo competitivos durante la próxima década.