Nota: Hacemos nuestro mejor esfuerzo por preservar el espíritu original y los matices de nuestros artículos. Sin embargo, nos disculpamos de antemano por cualquier falla de traducción que pueda notar. Agradecemos sus comentarios en reader_input@mckinsey.com
En cada temporada agrícola, los agricultores toman decisiones cuyas consecuencias se prolongan durante meses o años: qué sembrar, qué insumos aplicar, qué equipo comprar, en qué tecnologías confiar, dónde vender y cuánto riesgo asumir. Estas decisiones están determinadas por factores que van desde los estrictamente locales —como los suelos, los microclimas o la dinámica laboral— hasta los marcadamente globales —como los precios de las materias primas en los mercados o el acceso a las rutas comerciales—. En conjunto, estas decisiones sustentan los medios de vida de miles de millones de personas en zonas rurales y el sistema alimentario mundial.
Más perspectivas de McKinsey en Español
Mire nuestra colección de artículos en Español y suscríbase a nuestro newsletter mensual en Español.
Esta cuarta edición de nuestra encuesta bienal Perspectivas Globales de los Agricultores, realizada entre 5,500 agricultores de abril a julio de 2026 (vea el recuadro “Metodología de la encuesta”), muestra cómo los agricultores de todo el mundo toman decisiones en un entorno complejo y en rápida transformación. Las presiones que enfrenta la agricultura son especialmente intensas y las cadenas de suministro están expuestas, lo que afecta la forma en que los agricultores gestionan el riesgo y asignan un capital escaso.
Desde que la rentabilidad de los agricultores alcanzó su último pico en 2021-22, los precios de las materias primas han disminuido, mientras que los costos de los fertilizantes, la mano de obra, la tierra, el equipo y el financiamiento se han mantenido elevados o volátiles. Las tensiones y los conflictos geopolíticos —en particular en el estrecho de Ormuz— han modificado los flujos comerciales y, al mismo tiempo, han contribuido al aumento de los costos de la energía y los insumos. Estas fuerzas —combinadas con la incertidumbre en torno a las políticas locales, un clima cada vez más impredecible y la escasez de mano de obra— hacen que las decisiones a nivel de las explotaciones agrícolas sean más difíciles y riesgosas.
Estos factores no solo afectan a los agricultores; también ejercen presión sobre los actores que los atienden. Las empresas de todo el mundo enfrentan interrupciones en el suministro, una volatilidad persistente de los costos y cambios en la dinámica competitiva, sobre todo ante la proliferación de productos de menor costo provenientes de Asia. La industria atraviesa ahora un momento de grandes cambios, lo que eleva la importancia de las decisiones sobre cómo los actores del sector agrícola invierten, innovan y apoyan a sus clientes.
A continuación, presentamos algunos aspectos destacados del informe.
Perspectiva económica
La situación económica de las explotaciones agrícolas se ha visto sometida a presión en toda la cadena de valor. Los rendimientos se han mantenido relativamente sólidos desde la última encuesta, lo que ha presionado a la baja los precios de las materias primas, mientras que los costos de los insumos se han mantenido elevados. Los costos de los fertilizantes, la energía, la mano de obra, el equipo y el financiamiento aumentaron considerablemente durante el último ciclo inflacionario, una situación exacerbada por la incertidumbre geopolítica. Ante estos márgenes más reducidos, los agricultores están preservando efectivo, posponiendo las compras cuando es posible y buscando un rendimiento claro a corto plazo para cualquier nueva inversión.
Los agricultores actúan con cautela
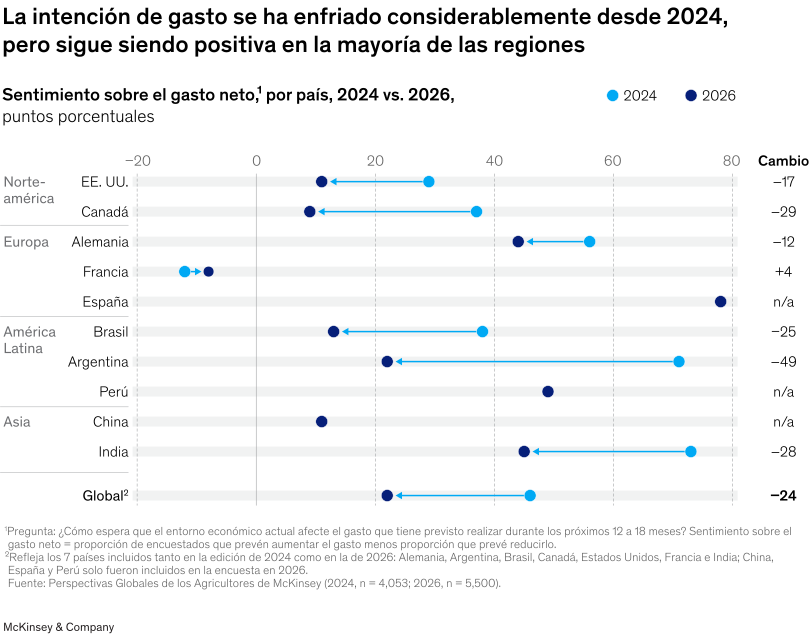
Preservar el efectivo es una prioridad
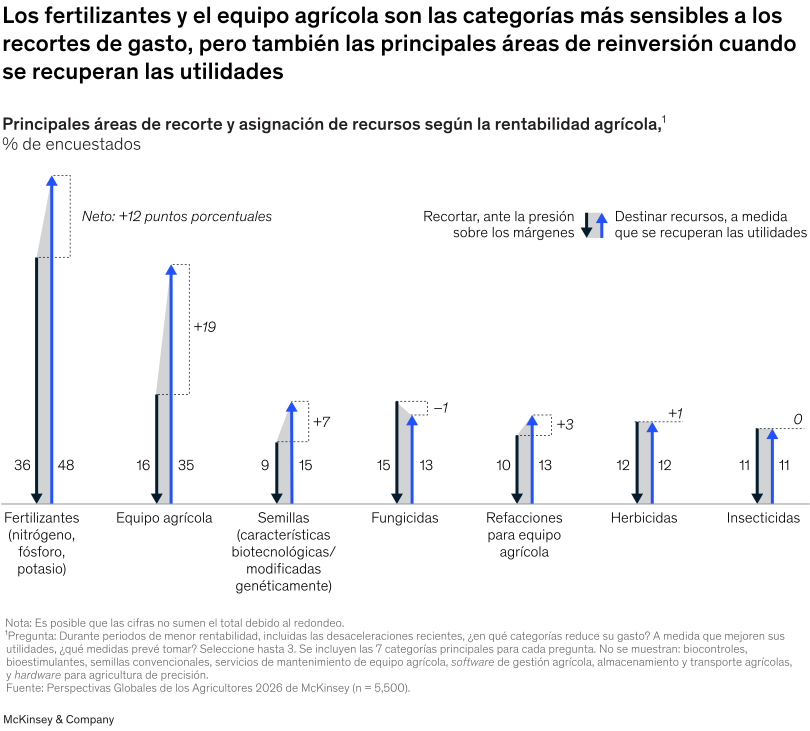
Ante la presión sobre los márgenes, los agricultores buscan maximizar el retorno de la inversión (return on investment, ROI) a corto plazo. El fertilizante es el ejemplo más claro: suele ser el primer insumo importante cuyo uso reducen los agricultores cuando los márgenes se estrechan y el primero que vuelven a aumentar cuando se recuperan las utilidades (Gráfica 2). Si bien esto puede preservar el efectivo a corto plazo, una fertilización insuficiente podría reducir el potencial de rendimiento más adelante.4 Aunque nuestra encuesta pudo haber coincidido con una mayor preocupación por el suministro de fertilizantes derivada del conflicto en Medio Oriente, la conclusión sigue siendo la misma: cuando los márgenes se estrechan, los agricultores examinan con detenimiento incluso los insumos esenciales si el desembolso de efectivo es elevado y el retorno a corto plazo es incierto. También pueden optar por cultivos que requieran menos insumos.
El equipo agrícola muestra una dinámica similar. El 16 por ciento de los agricultores señala el equipo como una de las primeras áreas en las que recortaría el gasto, mientras que el 36 por ciento prevé que será una de las primeras a las que destinará recursos cuando se recuperen las utilidades, el mayor cambio positivo entre todas las categorías. Las compras de maquinaria suelen ser relativamente fáciles de aplazar, lo que prepara el terreno para un repunte más pronunciado cuando mejore la rentabilidad o ya no sea posible posponer el reemplazo.
Adopción de innovación
La innovación sigue formando parte de la agenda de los agricultores pese al difícil entorno económico. Sin embargo, al igual que ocurre con el gasto en productos consolidados, la adopción de tecnología se está volviendo más selectiva y focalizada. Las categorías que están ganando más terreno son las que abordan problemas específicos de las explotaciones agrícolas, se integran en los flujos de trabajo existentes y demuestran su valor en las condiciones locales. En nuestra encuesta examinamos la adopción y las actitudes de los agricultores en tres categorías de innovación: productos biológicos, soluciones consolidadas de tecnología agrícola (agtech) e inteligencia artificial generativa (IA generativa).
Los productos biológicos son una nota positiva
Los productos biológicos son un área importante de innovación en la agricultura que abarca una amplia gama de tecnologías: desde productos como los extractos vegetales, que son anteriores a los insumos químicos convencionales, hasta plataformas emergentes como las proteínas y los péptidos diseñados. Por lo tanto, la innovación en esta categoría está impulsada no solo por nuevas clases de productos, sino también por mejoras en la consistencia, la formulación y la aplicación dirigida. Nuestra encuesta de 2026 examina la adopción de bioestimulantes (que favorecen el crecimiento de las plantas, la absorción de nutrientes, la tolerancia al estrés y la calidad de los cultivos) y biocontroles (que controlan plagas y enfermedades mediante modos de acción biológicos).
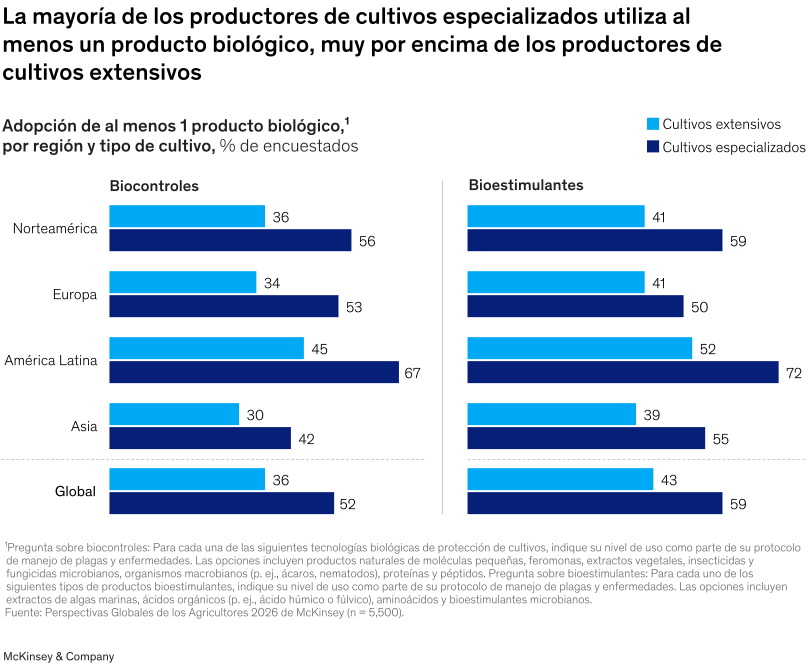
Más de la mitad de los productores de cultivos especializados ya utiliza al menos un producto biológico, que puede ser un biocontrol o un bioestimulante. A nivel global, la adopción entre los productores de cultivos extensivos es menor: el 36 por ciento usa biocontroles y el 43 por ciento, bioestimulantes. El mayor valor comercial de los cultivos especializados puede ayudar a justificar una mayor inversión en productos biológicos. América Latina, encabezada por Perú, registra las tasas de adopción más altas, respaldadas por una red madura de distribución de insumos y una elevada presión de plagas y enfermedades en los sistemas de cultivo tropicales (Gráfica 3). En todas las regiones, la adopción de bioestimulantes supera a la de biocontroles, en parte debido a que muchos bioestimulantes tienen una aplicación más general; los biocontroles están mucho más dirigidos a plagas y enfermedades específicas.
La IA generativa avanza rápidamente para apoyar la toma de decisiones cotidianas
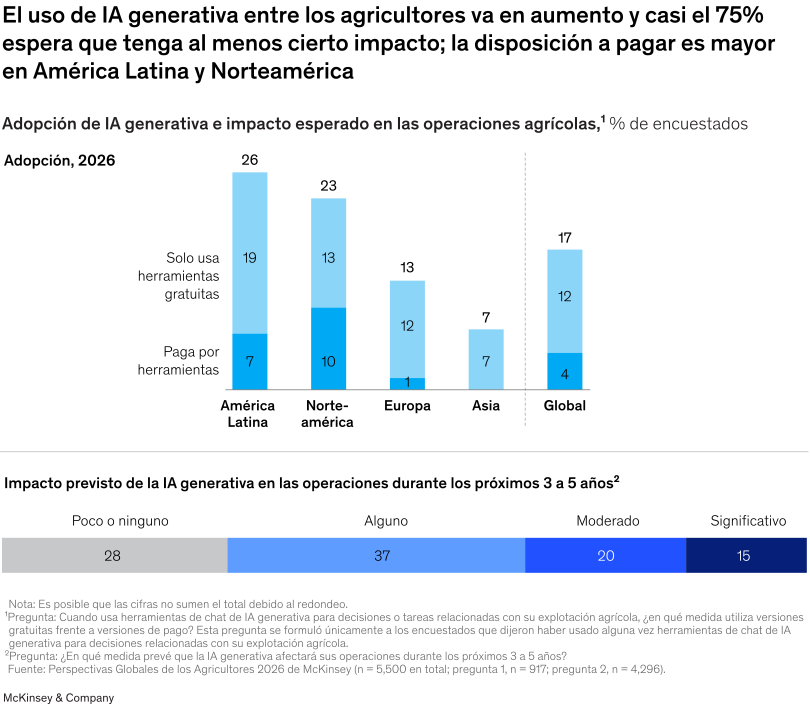
La IA generativa, que se ha incorporado al panorama de la tecnología agrícola desde la edición anterior de la encuesta, ha ganado rápidamente terreno entre los agricultores. El 17 por ciento ya usa IA generativa para tareas relacionadas con sus explotaciones agrícolas, aunque solo el 4 por ciento paga por soluciones (que pueden incluir suscripciones generales de pago a servicios de IA que no son específicos de la agricultura). La adopción es mayor en América Latina y Norteamérica (Gráfica 4).
Los agricultores muestran una notable apertura hacia la IA generativa. Tanto el uso general como el uso de pago han aumentado en Estados Unidos, a un ritmo comparable al de las tecnologías agrícolas de adopción más rápida. Desde luego, la IA generativa es más fácil de adoptar que las tecnologías que dependen de equipo o hardware, y tiene aplicaciones más amplias. Aun así, la disposición de los agricultores a pagar sugiere que la consideran útil y esperan que tenga al menos cierto impacto en las operaciones de sus explotaciones.
El proceso de compra
A medida que sigue ampliándose la gama de productos y tecnologías agrícolas, el proceso de compra se vuelve más complejo. Los agricultores necesitan formas de investigar opciones, comparar el valor que ofrecen, validar el desempeño y ganar confianza antes de comprometer un capital escaso. Los canales digitales desempeñan un papel cada vez mayor en ese proceso, sobre todo en las primeras etapas de investigación y evaluación, pero los asesores de confianza siguen siendo fundamentales para convertir el interés en acción.
El proceso de compra es cada vez más digital
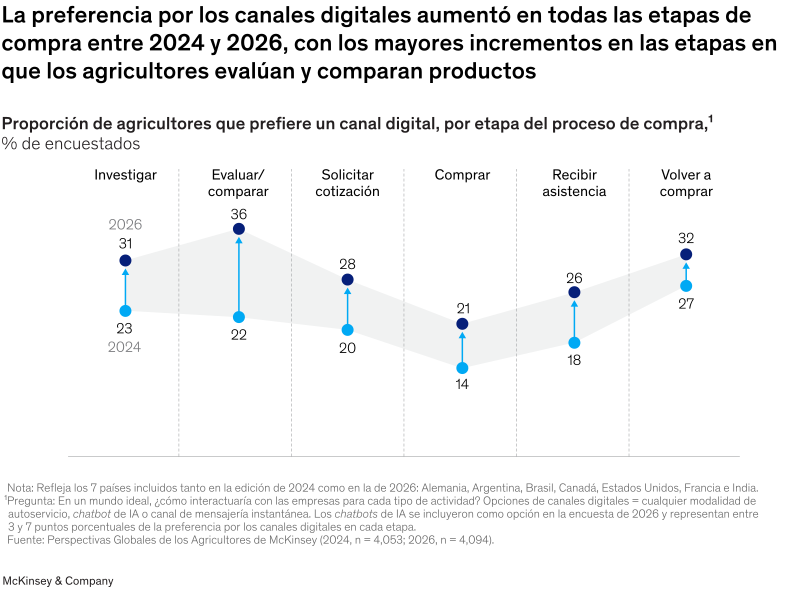
La preferencia por los canales digitales aumentó en todas las etapas del proceso de compra entre 2024 y 2026, con los mayores avances en las etapas iniciales, cuando los agricultores se informan sobre nuevos productos, evalúan alternativas y comparan opciones de compra entre distintos proveedores. El 31 por ciento de los agricultores afirma utilizar canales digitales para informarse sobre productos, y una proporción aún mayor —el 36 por ciento— afirma usarlos para evaluar y comparar productos, 14 puntos porcentuales más que en 2024 (Gráfica 5). En estos momentos de las etapas iniciales del embudo, las herramientas digitales y de IA generativa ofrecen un acceso conveniente a la información, insights útiles con rapidez, comparaciones de precios transparentes y validación de terceros. La adopción de canales digitales también ha aumentado para las recompras, probablemente porque los productos ya conocidos y las relaciones establecidas con los proveedores facilitan completar en línea las transacciones recurrentes.
Los asesores de confianza son fundamentales en las decisiones de compra
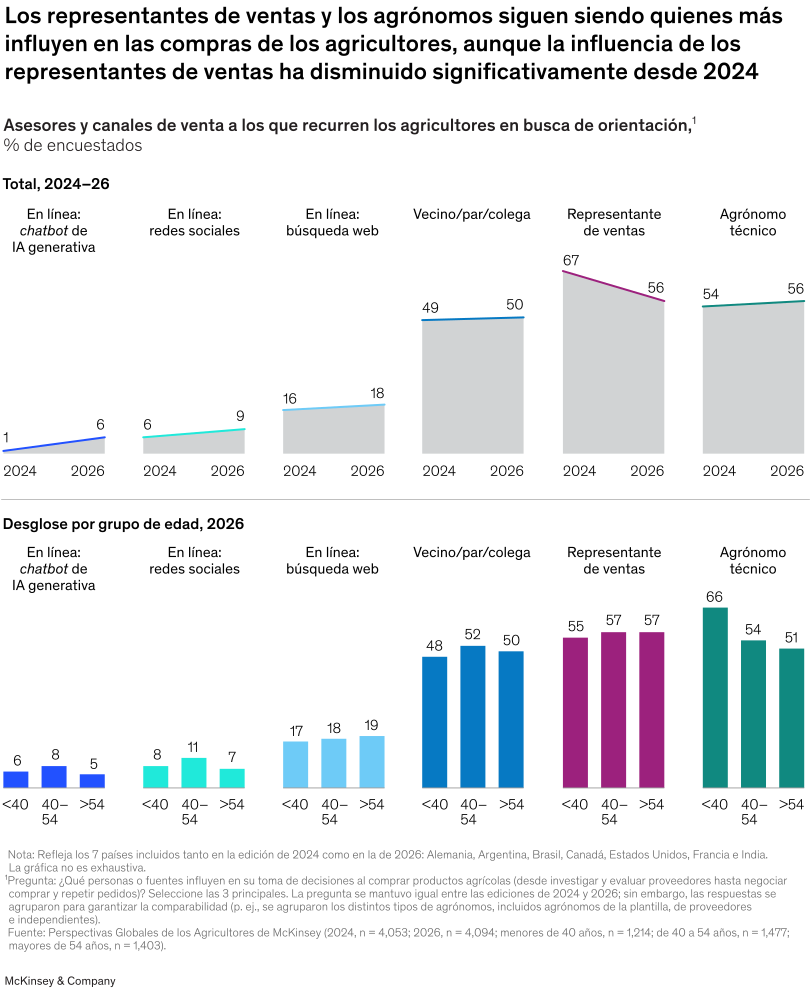
Con el auge de la IA, hay más competencia por la atención de los agricultores y, por primera vez en nuestra encuesta, observamos una disminución significativa de la influencia de los representantes de ventas (11 puntos porcentuales a nivel global). Al mismo tiempo, los expertos técnicos que brindan asesoramiento en persona siguen desempeñando un papel importante a la hora de concretar la compra, generar confianza y validar la información obtenida. Los agrónomos siguen siendo una de las principales influencias para el 56 por ciento de los agricultores y son especialmente importantes para los agricultores más jóvenes, una tendencia que se mantiene en todas las regiones (Gráfica 6).5 Aunque los canales digitales están creciendo, solo el 6 por ciento de los agricultores menciona las herramientas de IA generativa o la búsqueda con IA como una fuente confiable para la toma de decisiones.
En las entrevistas, los agricultores comentaron que, como la información sobre los productos está ahora ampliamente disponible en línea, están menos dispuestos a recurrir a representantes de ventas que podrían no ser imparciales para tomar sus decisiones finales de compra. En cambio, recurren a expertos en agronomía que conocen su contexto para validar sus opciones y asesorarlos sobre ellas.
Mirar hacia el futuro
Este ciclo agrícola plantea una pregunta central: ¿las presiones actuales están creando una nueva normalidad para la agricultura, caracterizada no solo por la presión sobre los precios de las materias primas, los elevados costos de los insumos y la volatilidad geopolítica, sino también por un cambio duradero en la forma en que los agricultores toman decisiones? Los agricultores se adaptarán a las condiciones que enfrenten, pero muchos en la industria se preguntan si este deterioro ha cambiado su comportamiento. A medida que mejore la rentabilidad, ¿el gasto se recuperará rápidamente y qué categorías se beneficiarán primero?
Nuestra encuesta revela un patrón constante. Ante la volatilidad, los agricultores son cada vez más disciplinados: aplazan el gasto a corto plazo, pero planean reinvertir a medida que mejore la rentabilidad. Siguen abiertos a la innovación, pero exigen retornos demostrables. Y aunque recurren menos que antes a asesores no técnicos, siguen buscando la orientación de expertos, incluso a medida que aumenta el volumen de información disponible en línea.
Para los actores del sector agrícola, esto implica que la recuperación del gasto probablemente será desigual. Las empresas mejor posicionadas para apoyar a los agricultores serán aquellas que los ayuden a identificar dónde existe valor, con el nivel de detalle necesario por cultivo, geografía, tipo de explotación agrícola, categoría de producto y temporada.
En conjunto, estos imperativos vuelven a situar al agricultor en el centro. El éxito del sector agrícola dependerá de ayudar a los agricultores a tomar mejores decisiones sobre dónde invertir, dónde innovar y dónde existe realmente valor. En última instancia, alimentar al mundo depende de millones de decisiones locales tomadas en explotaciones agrícolas individuales, acre por acre y temporada por temporada.
Este informe presenta nuestra visión sobre los temas más importantes que hoy influyen en la toma de decisiones de los agricultores, pero no abarca todos los resultados de nuestra encuesta. El informe completo en PDF está disponible en inglés aquí. Para obtener más información sobre esta investigación, incluidos los demás temas que exploramos, o para hablar con nuestro equipo, escríbanos a Global_Farmer_Insights_2026@mckinsey.com.