ملاحظة: إننا نبذل قصارى جهدنا للحفاظ على جميع التفاصيل الدقيقة عند ترجمة المقالة الإنجليزية الأصلية، ونعتذر عن أي جزئية مفقودة في الترجمة قد تلاحظونها من حين لآخر. نرحب بتعليقاتكم على البريد الإلكتروني التالي reader_input@mckinsey.com
يشهد قطاع المدفوعات العالمي تحولاً متسارعاً، تتعدد فيه الأنظمة وتحتدم المنافسة بينها، فيما تتقدم المدفوعات الفورية لتصبح جزءاً أساسياً من هذا المشهد. فقد بلغت قيمة الأموال المحوّلة عبر شبكات الدفع الفوري نحو 22 تريليون دولار في عام 2024، وذلك في أكبر 15 اقتصاداً تبنّت هذه الأنظمة.1 ومع ضخامة هذا الرقم، فإنه يعادل واحداً في المئة فقط من إجمالي قيمة الأموال المتداولة عبر وسائل الدفع حول العالم، والبالغة نحو ألفي تريليون دولار.2 وتشير التوقعات إلى نمو المدفوعات الفورية بمعدل سنوي يتراوح بين 15 إلى 18 في المئة خلال الأعوام الخمسة المقبلة.
ولفهم كيف وصلت المدفوعات الفورية إلى هذا الحجم، لا بد من العودة إلى بدايات انتشارها. فقد بدأت تكتسب زخماً في أواخر العقد الأول من القرن الحالي ومطلع العقد الثاني، وظهر حضورها مبكراً في أسواق قطعت شوطاً متقدماً في استخدام وسائل الدفع الإلكتروني، مثل المملكة المتحدة وبلدان الشمال الأوروبي ودول "البنلوكس" التي تضم بلجيكا وهولندا ولوكسمبورغ. وفي مسار موازٍ، بدأت هذه المدفوعات بالانتشار في أسواق ناشئة ظل النقد يهيمن على تعاملاتها لعقود، مثل الهند ونيجيريا وتايلاند. ومنذ ذلك الحين، تبنّت دول عديدة أنظمة الدفع الفوري، من الولايات المتحدة وأوروبا إلى الأسواق النامية في أميركا اللاتينية وآسيا، لكن النتائج تفاوتت بصورة واضحة من سوق إلى أخرى. وتشير التوقعات إلى دخول مزيد من الأسواق مرحلة انتشار فعلي خلال الأعوام المقبلة.
وانطلاقاً من هذا التباين في مسارات الانتشار، يستعرض المقال تطور المدفوعات الفورية في البرازيل والهند والمكسيك والولايات المتحدة، وما تكشفه تجارب هذه الأسواق عن مستقبل الجهات التجارية العاملة في مختلف مراحل عملية المدفوعات. فمع تنامي الطلب على التحويل الفوري للأموال، قد تتعرض الإيرادات التقليدية لثلاث فئات رئيسية لضغوط متزايدة. وتشمل هذه الفئات المصارف، والشركات التي تزوّد التجار بالأنظمة اللازمة لقبول مدفوعات العملاء وتتولى إيصال الأموال إلى حساباتهم، والجهات التي تدير شبكات الدفع وتضع قواعد استخدامها وتربط المصارف والمؤسسات المشاركة فيها. وأمام هذه التحولات، ستحتاج تلك الجهات إلى تطوير خدماتها ومنتجاتها ونماذج أعمالها حتى تحافظ على قدرتها على المنافسة.
الهند والمكسيك.. بداية متشابهة ونتيجتان مختلفتان
يظهر هذا التباين بوضوح في تجربتي الهند والمكسيك، فمع أن الدولتين كانتا من أوائل من تبنّى المدفوعات الفورية، فقد سلكت هذه الأنظمة في كل منهما مساراً مختلفاً تماماً.
المزيد من الرؤى والتقارير من ماكنزي باللغة العربية
شاهد مجموعة المقالات الخاصة بنا باللغة العربية، واشترك في النشرة الإخبارية العربية الشهرية
وتكشف التجربة الهندية أولاً كيف يمكن للدعم الحكومي وتعاون المصارف وسهولة الاستخدام أن تحوّل نظاماً جديداً إلى وسيلة دفع واسعة الانتشار. ففي عام 2010، أطلقت الهند "نظام الدفع الفوري"، ثم أتبعت ذلك في عام 2016 بإطلاق "نظام المدفوعات الموحد" المعروف اختصاراً باسم "UPI"، وهو نظام يربط الحسابات المصرفية بتطبيقات دفع مختلفة، ويتيح إرسال الأموال واستقبالها فوراً من دون التقيد بتطبيق مصرفي واحد. ومنذ إطلاقه، نما النظام ليصبح أكبر نظام للمدفوعات الفورية في العالم، إذ ينفذ أكثر من 19 مليار معاملة شهرياً، بما يعادل قرابة ثلث إجمالي معاملات الدفع والتحويل في الهند.3 ولم يأتِ هذا الانتشار بقوة التقنية وحدها، فقد استند منذ البداية إلى تعاون جمع الحكومة والمصارف وشركات التطبيقات. وتولت "المؤسسة الوطنية للمدفوعات في الهند" إطلاق النظام، فيما أعفت الحكومة التجار والعملاء من رسوم استخدامه، وقدمت دعماً مالياً للمؤسسات المالية عن كل معاملة تنفذها بمبالغ صغيرة. كما ساعدت مصارف كُبرى وشركات تقنية مستقلة تقدم تطبيقات للدفع على توسيع استخدامه. ومن أبرز مزايا النظام أنه مكّن العميل من استخدام حسابه المصرفي عبر تطبيقات دفع مختلفة، فلم يعد مضطراً إلى تنفيذ معاملاته من خلال تطبيق المصرف الذي يحتفظ فيه بحسابه. واكتملت عناصر النجاح بوجود قاعدة رقمية مهيأة لاستقبال النظام وتسهيل استخدامه في الحياة اليومية. فقد استفاد "نظام المدفوعات الموحد" من "البنية التحتية الرقمية العامة" في الهند، وهي مجموعة من الأنظمة الرقمية المشتركة التي تساعد الأفراد والجهات الحكومية والخاصة على تقديم الخدمات واستخدامها إلكترونياً. وسهّلت هذه البنية التحقق من هوية المستخدمين وتسجيلهم وحفظ وثائقهم، ما اختصر الوقت والإجراءات أمام الأفراد والتجار. وعلى هذه القاعدة، توسعت وظائف النظام لتشمل التحويل بين الأفراد، والدفع للمتاجر والشركات، وتنفيذ الدفعات المتكررة، وربط البطاقات الائتمانية بخدمات الدفع الفوري. كما أتيح استخدامه عبر الهواتف التقليدية المنتشرة في المناطق الريفية والنائية، ما مكّن سكانها من إجراء معاملات من دون نقد حتى إن لم يمتلكوا هواتف ذكية. وبعد أن تهيأت هذه المقومات، جاءت تطورات استثنائية سَرّعت انتقال الهنود من النقد إلى المدفوعات الرقمية. ففي عام 2016، أبطلت الحكومة صلاحية فئات نقدية شائعة ومنعت استخدامها في المعاملات، ثم بدأت سحبها من التداول. وكانت الأوراق التي شملها القرار تمثل 86 في المئة من إجمالي قيمة النقد المتداول في البلاد، ما دفع أعداداً كبيرة من الأفراد والتجار إلى البحث عن وسائل أخرى للدفع. وبعد أعوام قليلة، جاءت جائحة "كوفيد 19" لتوسع استخدام المعاملات الرقمية وتقلص الاعتماد على النقد في المشتريات اليومية. وأسهمت المصارف وشركات التطبيقات، مثل "فون بي" و"جي باي"، في ترسيخ هذا التحول. وبعد أن رسّخ "نظام المدفوعات الموحد" حضوره داخل الهند، امتد إلى خارجها ليدعم المدفوعات الفورية في الشرق الأوسط وجنوب شرق آسيا.
وعلى الطرف الآخر من المقارنة، تكشف المكسيك أن امتلاك البنية التقنية لا يضمن انتقال الناس إلى وسيلة دفع جديدة. فعلى الرغم من وجود "نظام المدفوعات والتحويلات الإلكترونية بين المصارف" المعروف اختصاراً باسم "SPEI"، لم تنجح البلاد في تحويله إلى وسيلة رائجة لدفع قيمة المشتريات اليومية. ولهذا بقيت حصة المدفوعات الفورية دون 5 في المئة من إجمالي المعاملات في المكسيك، مقارنة بنحو 30 في المئة في الهند. وتوضح عادات المستهلكين جانباً من أسباب هذا التعثر. ففي استطلاع أجرته ماكنزي عام 2025 حول المدفوعات في أميركا اللاتينية، أفاد 33 في المئة من المشاركين المكسيكيين بأنهم يسددون نقداً ما يزيد على نصف مشترياتهم داخل المتاجر. كما أشار 40 في المئة منهم إلى أنهم يفضلون النقد لسهولة استخدامه وسرعة الدفع به، وقدرته على مساعدتهم في ضبط إنفاقهم، وقبوله لدى التجار.
وتتضح جذور هذا التعثر عند النظر إلى المحاولات المتكررة التي قادها البنك المركزي المكسيكي لدفع الأفراد والتجار إلى استخدام أنظمة الدفع الفوري في التحويلات والمشتريات اليومية، من دون أن تحقق تلك المحاولات انتشاراً ملموساً. ففي عام 2019، أطلق البنك منصة "CoDi" للدفع الفوري، بالاعتماد على البنية التقنية لنظام "SPEI"، وهو نظام إلكتروني يربط المصارف المكسيكية ويتيح تحويل الأموال مباشرة بين الحسابات المصرفية. غير أن الحوافز التي صاحبت منصة "CoDi" لم تلق تجاوباً كافياً من كبرى المصارف، فظل استخدامها في دفع قيمة المشتريات محدوداً. وفي محاولة جديدة لمعالجة هذا الضعف، أطلق البنك المركزي عام 2023 نظاماً آخر باسم "DiMo"، يعتمد أيضاً على "SPEI" ويركز على تسهيل التحويلات الفورية بين الأفراد. ولا يزال هذا النظام في بداية انتشاره. لكن إنشاء نظام ثانٍ لم يعالج السبب الرئيسي وراء ضعف الإقبال، إذ غاب عن التجربة المكسيكية التنسيق الذي دعم نجاح الهند والبرازيل. ففي هاتين الدولتين، ألزمت البنوك المركزية والجهات المشغلة لشبكات الدفع المصارف بالمشاركة في أنظمة الدفع الفوري، وجعلت رسوم استخدامها معدومة أو قريبة من الصفر بالنسبة إلى المستهلكين والتجار. أما في المكسيك، فبقي انضمام المصارف طوعياً في معظم الحالات، وتولى كل مصرف تحديد الرسوم التي يفرضها. ونتيجة لذلك، لم يقدم نظاما "CoDi" و"DiMo" للمستهلك مزايا تنافس ما يحصل عليه عند استخدام البطاقات أو المحافظ الرقمية. وانعكس ضعف الحوافز على استعداد المستهلكين لتغيير طرق الدفع التي اعتادوها. وكشف استطلاع أجرته ماكنزي عام 2025 لدراسة سلوك المستهلكين وطرق سدادهم في أميركا اللاتينية، بما يشمل النقد والبطاقات والدفع عبر الهاتف، أن 22 في المئة من المشاركين المكسيكيين قد يختارون وسيلة دفع جديدة إذا منحتهم استرداداً لجزء من قيمة مشترياتهم أو خصومات ونقاط ولاء ومكافآت. وواجهت منصة "CoDi" عقبة أخرى تمثلت في اعتمادها على طريقة دفع لم تصبح مألوفة بعد لدى شريحة كبيرة من المستهلكين. فإتمام العملية يتطلب مسح الباركود المربع "QR" بكاميرا الهاتف لدفع قيمة المشتريات، بينما لا يزال إقبال المكسيكيين على استخدام هواتفهم داخل المتاجر محدوداً. وتؤكد الأرقام ذلك، إذ سبق لـ40 في المئة فقط من المشاركين أن دفعوا عبر الهاتف، سواء بمسح الباركود أو بتقريب الهاتف من جهاز الدفع، ولم تتجاوز نسبة من يستخدمون هاتين الطريقتين بصورة منتظمة 18 في المئة.
كيف سرّعت البرازيل انتشار المدفوعات الفورية
وبعد أن كشفت المكسيك حدود التقنية حين تغيب الحوافز، تقدم البرازيل صورة مختلفة لنظام حديث نجح في الوصول سريعاً إلى الاستخدام اليومي. فرغم دخولها المتأخر نسبياً إلى مجال المدفوعات الفورية، استطاعت خلال سنوات قليلة توسيع حضورها في السوق، كما يوضح "الشكل 1". ومنذ أن أطلق البنك المركزي البرازيلي نظام "Pix" عام 2020، وهو نظام وطني يتيح تحويل الأموال ودفع قيمة المشتريات فوراً، ارتفعت حصة المدفوعات الفورية إلى قرابة 30 في المئة من إجمالي معاملات الدفع في البلاد.
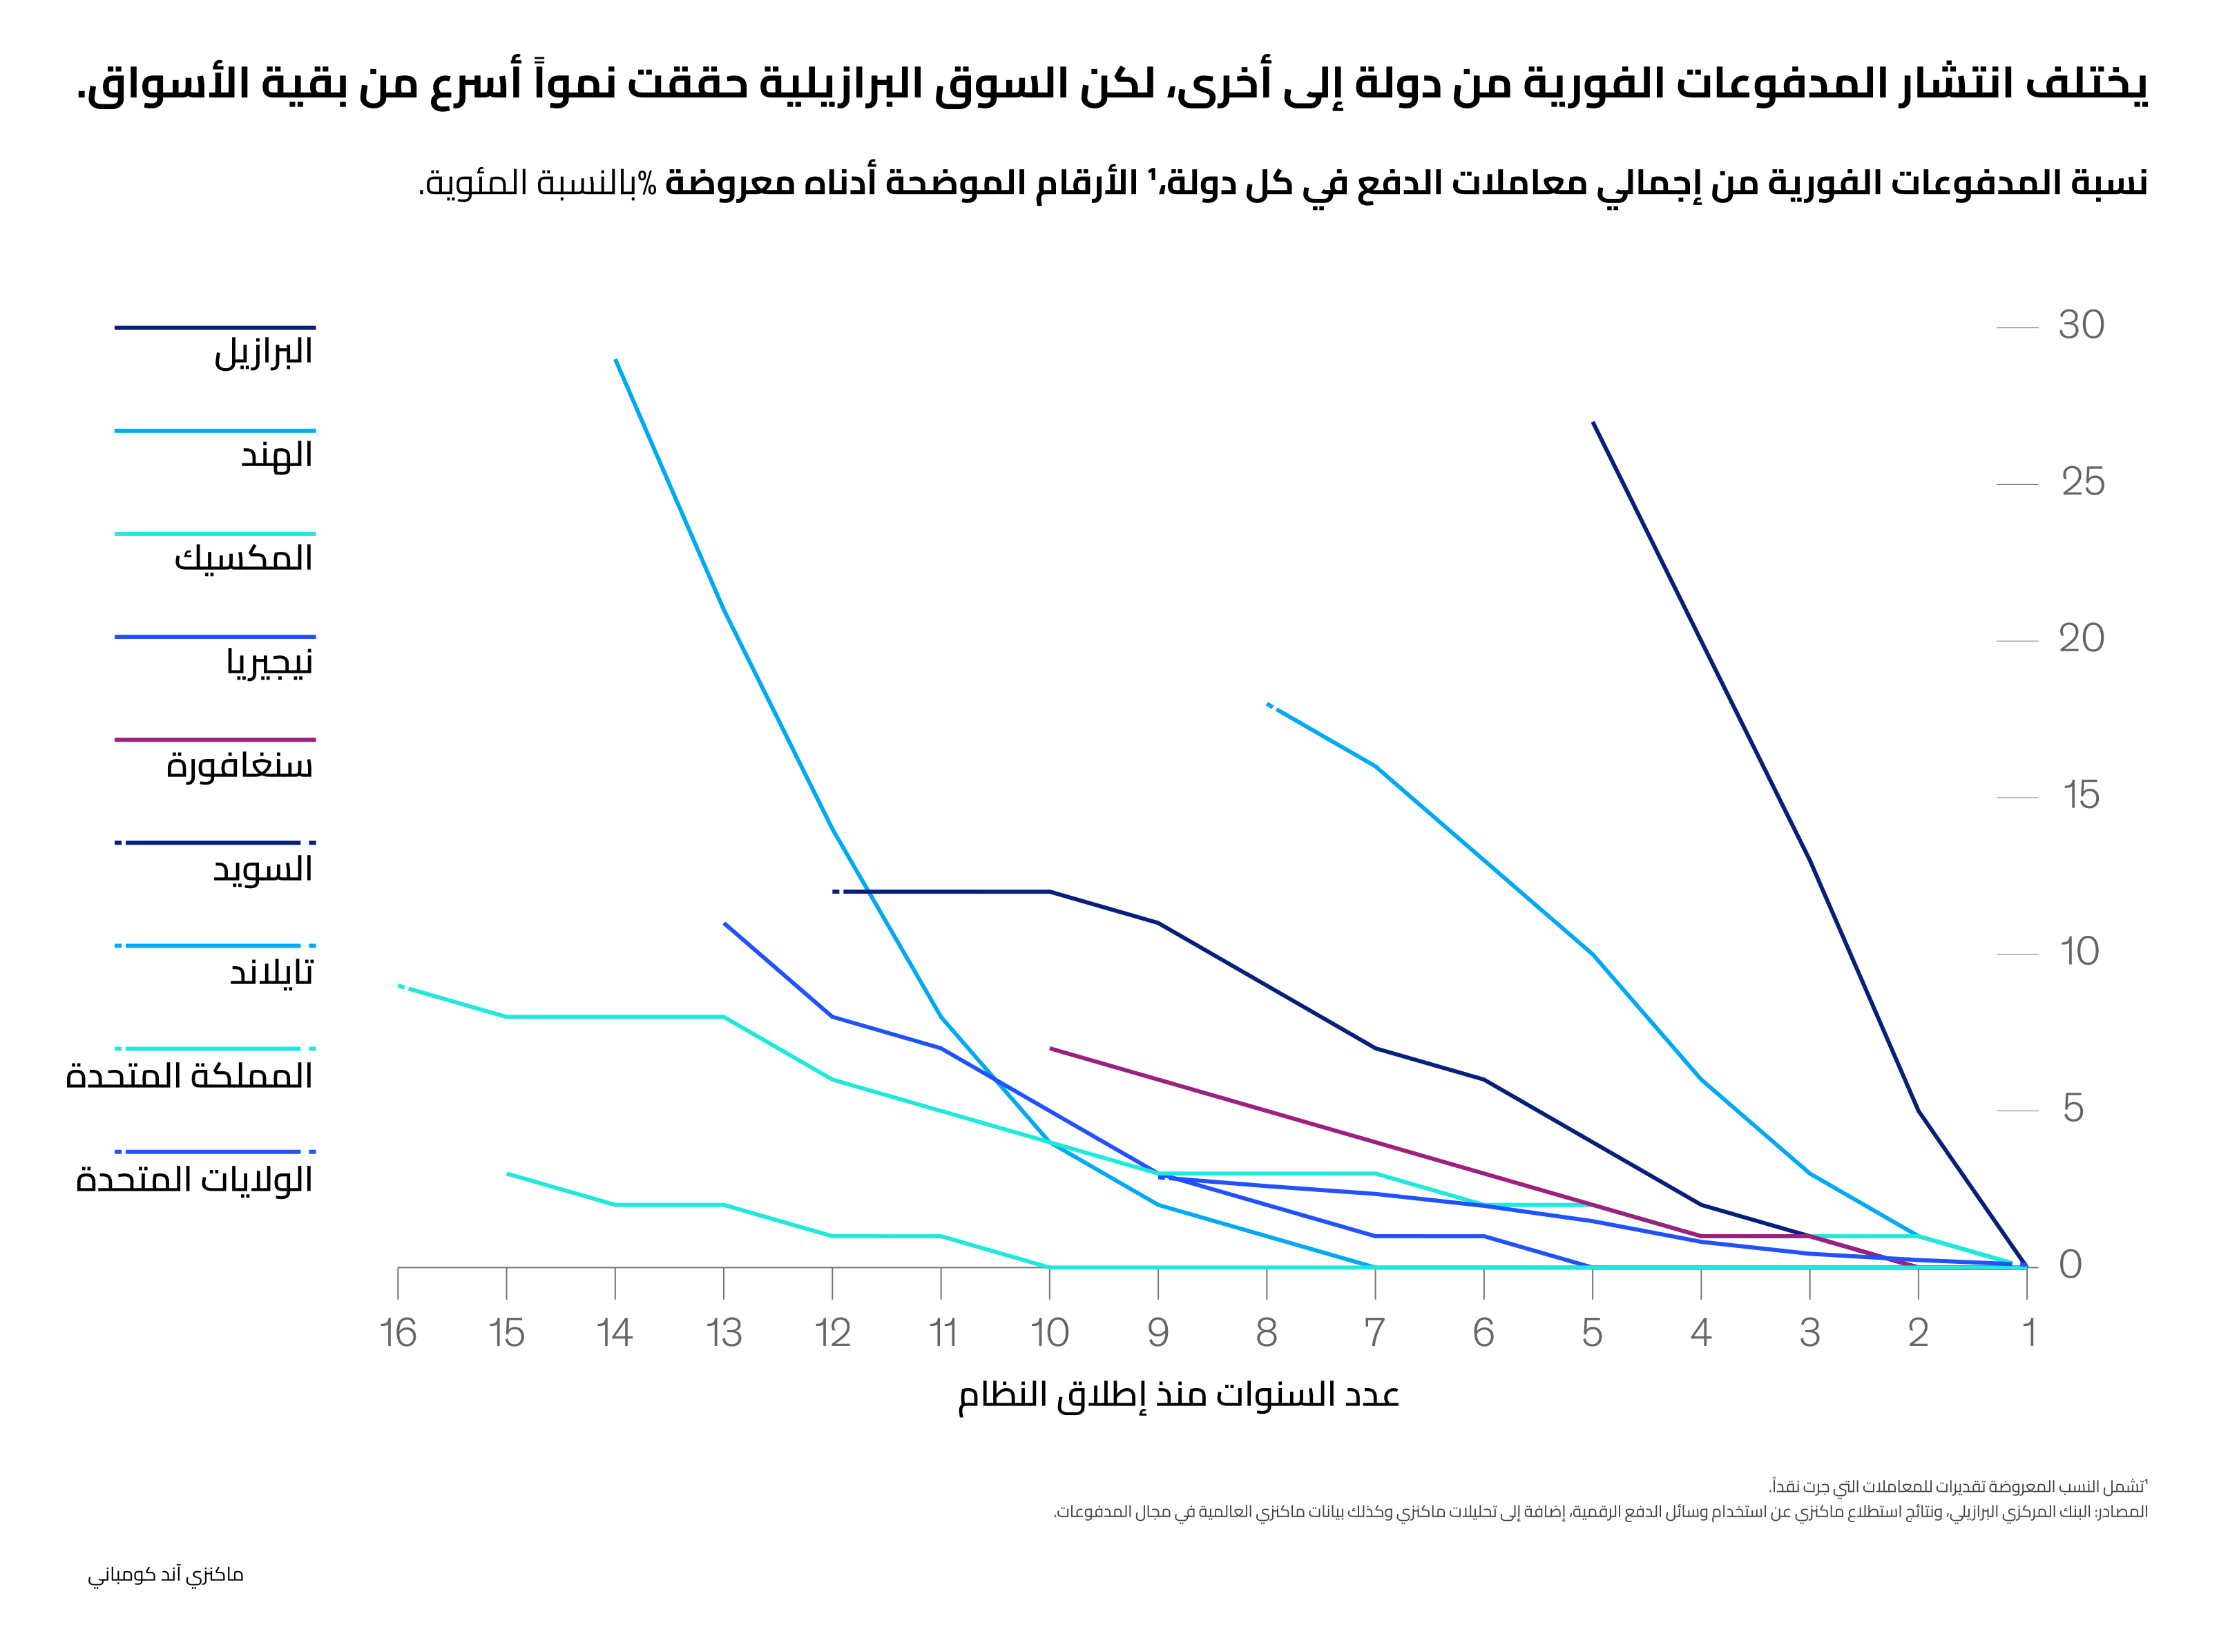
وساعدت ظروف السوق آنذاك على تسريع هذا التحول. فقد بلغت نسبة الأسر المتصلة بالإنترنت 83 في المئة، واتجه عدد متزايد من المستهلكين من النقد إلى وسائل الدفع الإلكترونية. وشكّلت رسوم المعاملات المصرفية المرتفعة عائقاً أمام أصحاب الدخل المحدود، لتجد البرازيل في نظام "Pix" فرصة لتقديم طريقة دفع تلائم احتياجاتهم وتعيد تشكيل السوق.
وجاءت طريقة إطلاق نظام "Pix" لتستثمر هذه الظروف وتحولها إلى إقبال فعلي، على نحو يشبه ما حدث في الهند. وشملت الإجراءات إعفاء المستهلكين من الرسوم، وإلزام عدد من المصارف بالانضمام إلى النظام، وفتح استخدامه للتحويلات بين الأفراد، والمدفوعات من الأفراد إلى المتاجر والشركات، والمعاملات بين الشركات. وساعدت تجربة الاستخدام السهلة عبر تطبيقات المصارف ومواقعها الإلكترونية على إدخال النظام في التعاملات اليومية.
هذا المزيج من الحوافز وسهولة الاستخدام أطلق أولى موجات انتشار نظام "Pix"، الذي تطور عبر مراحل متتابعة كما يوضح "الشكل 2". وتمحورت المرحلة الأولى حول التحويلات بين الأفراد، إذ جذب النظام المستخدمين بسرعة تنفيذ المعاملات وبساطة خطواتها وعدم فرض رسوم عليهم. وتظهر دراسة لماكنزي حول طرق الدفع التي يستخدمها المستهلكون في البرازيل عام 2024 أن 55 في المئة من مستخدمي "Pix" اختاروا السرعة وسهولة الاستخدام بوصفهما السببين الرئيسيين لاعتماد النظام، وكان هذا التوجه واضحاً خصوصاً بين الشباب وأصحاب الدخل المحدود.
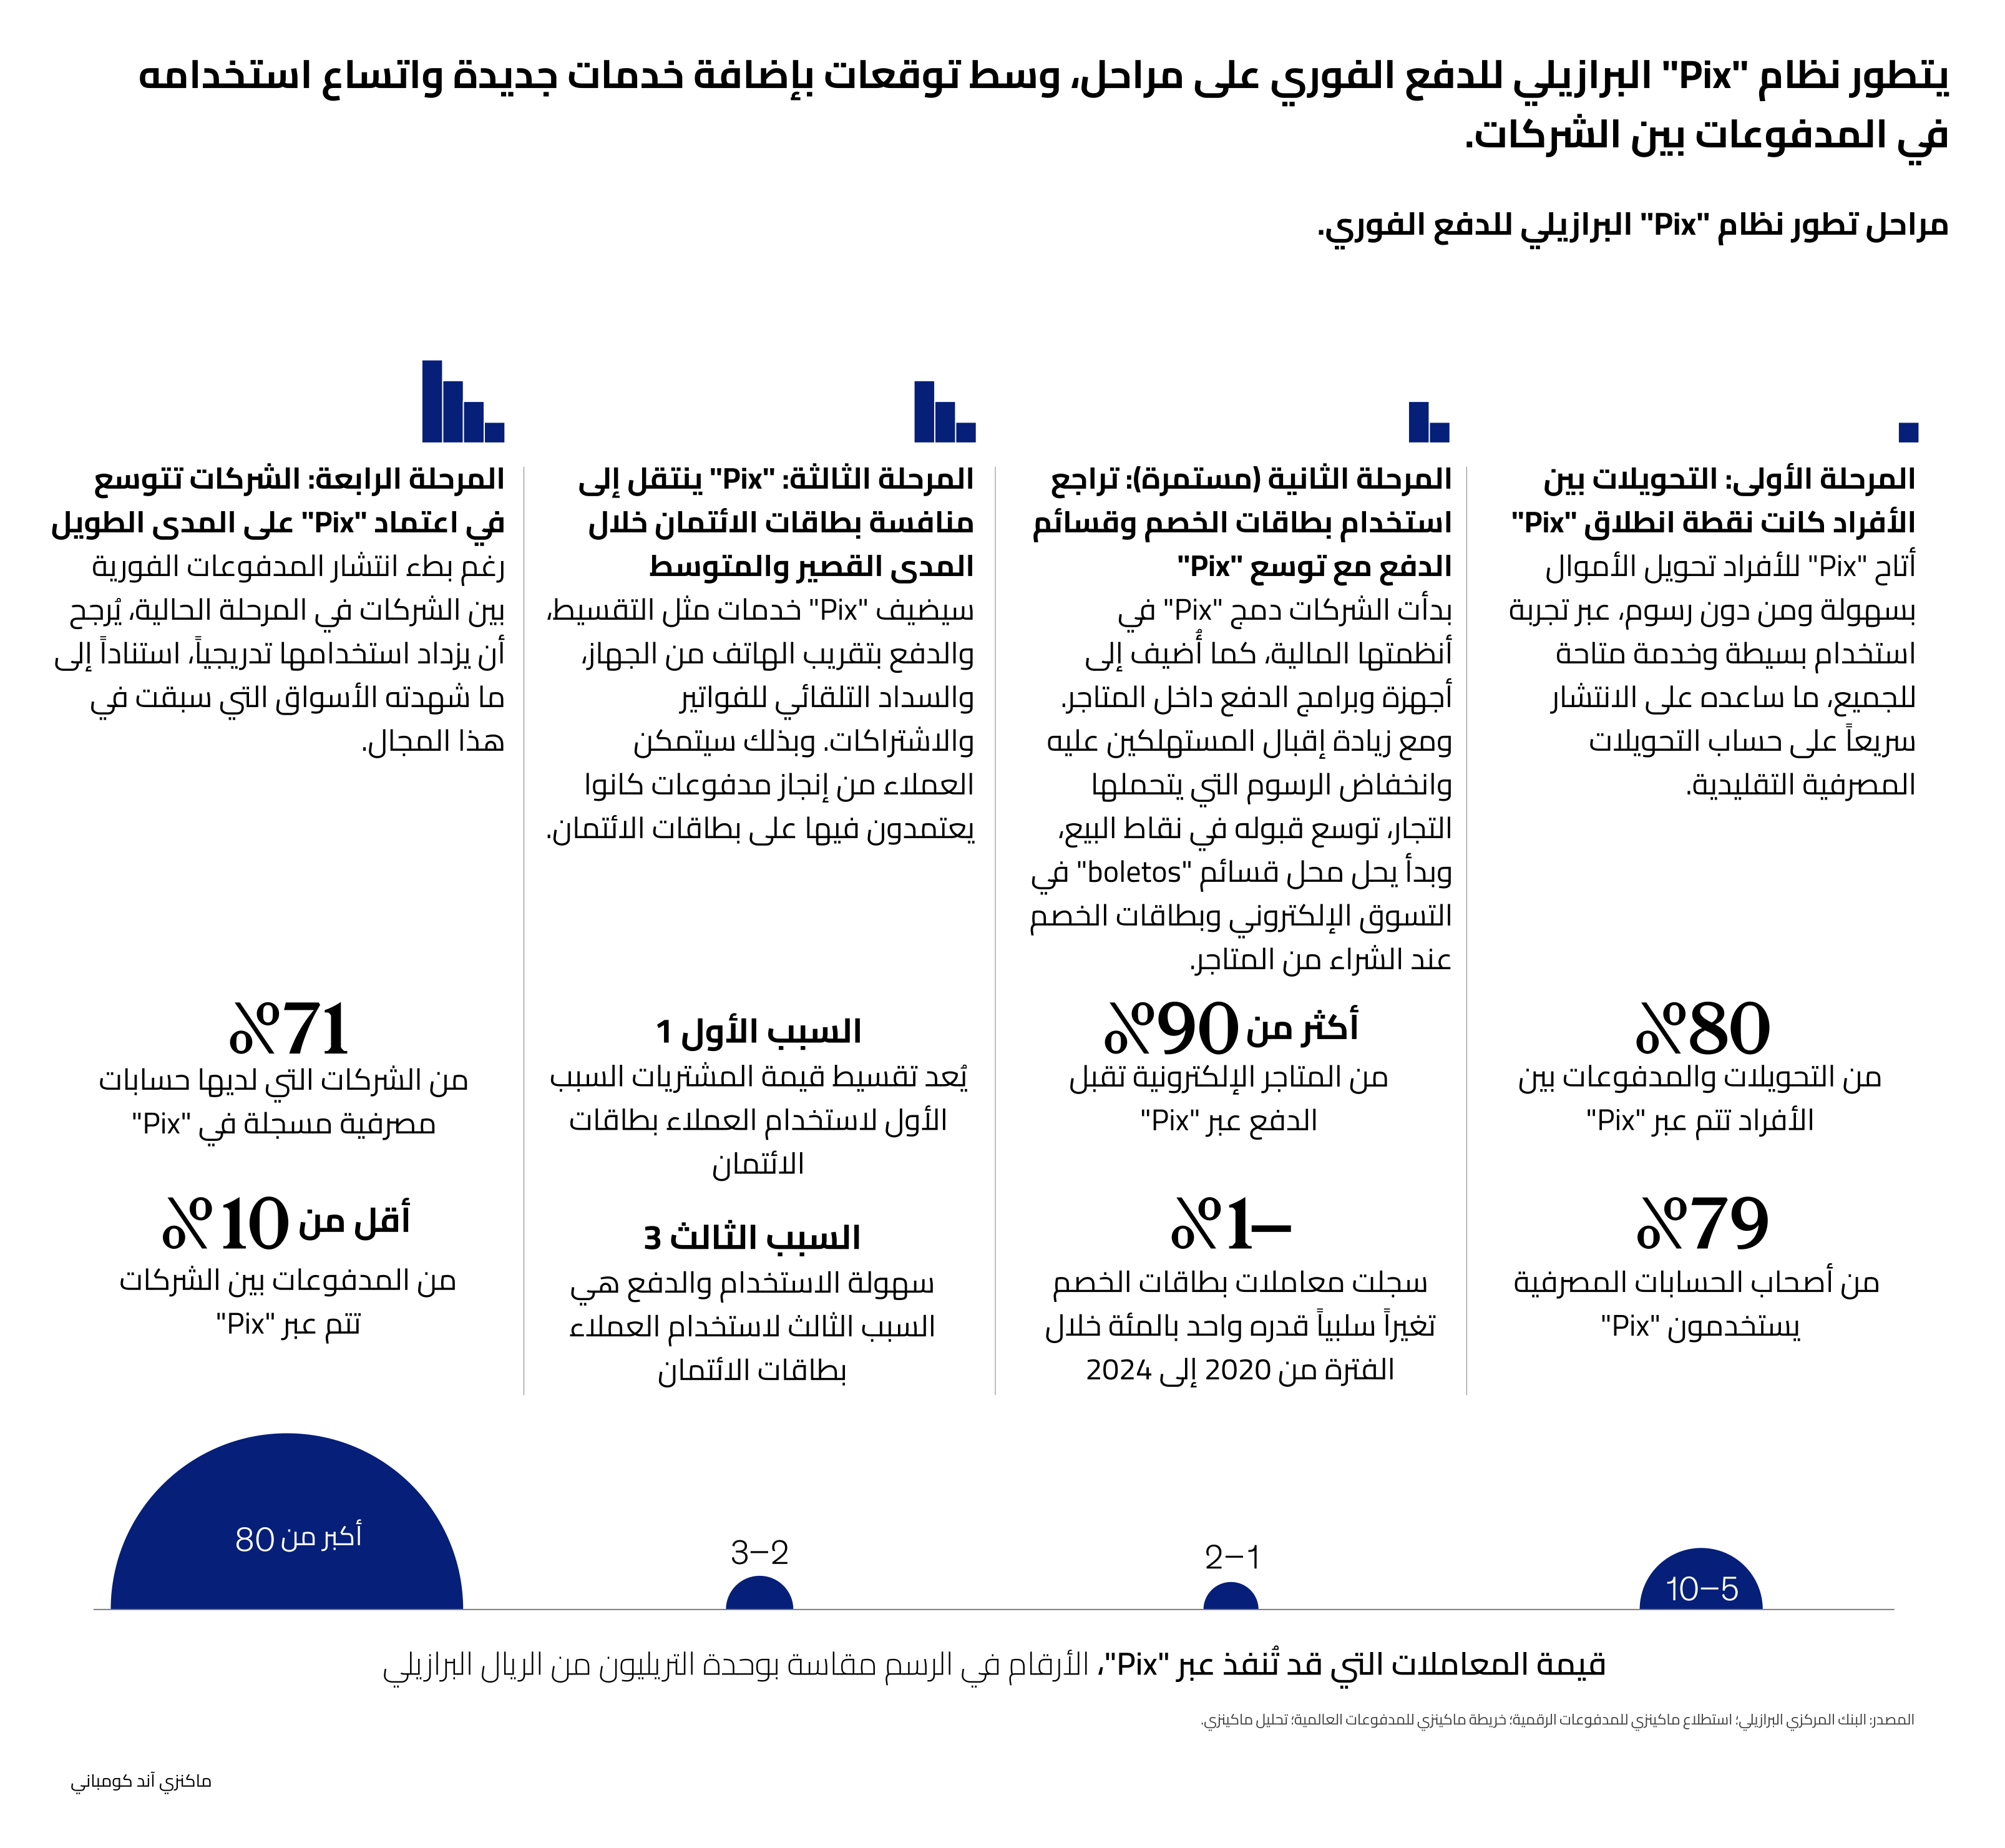
وتكشف نتائج دراسة أجرتها ماكنزي عام 2025 أن المدفوعات الفورية أصبحت حاضرة لدى مختلف شرائح الأعمال في البرازيل، بدءاً من المشاريع محدودة الحجم التي يديرها فرد أو فريق صغير، وصولاً إلى الشركات الصغيرة والمتوسطة. وتستخدم جميع هذه الأعمال تقريباً أنظمة الدفع الفوري، كما تُنجز نحو 40 في المئة من مبيعاتها عبر نظام "Pix". وقد أدى اتساع استخدامه في دفع قيمة المشتريات إلى تراجع الإقبال على بطاقات الخصم وقسائم "boletos" المصرفية، وهي مستندات تحمل بيانات المبلغ ورمز السداد، ويستخدمها العميل لدفع ما عليه عبر المصرف أو القنوات الإلكترونية.
وبعد أن رسّخ نظام "Pix" حضوره في المدفوعات بين الأفراد والتجار، دخل مرحلة ثالثة اتجه فيها إلى منافسة البطاقات الائتمانية. وساعدت خدمات جديدة على توسيع دوره، من أبرزها خيارات أطلقتها المصارف تتيح للمستهلك دفع قيمة مشترياته عبر النظام ثم سداد المبلغ على أقساط. ورغم هذا التقدم، بقيت البطاقات الائتمانية الخيار الأول لدى أصحاب الدخل المرتفع، إذ تستحوذ على نحو 60 في المئة من معاملاتهم بفضل ما توفره من مزايا وبرامج مكافآت.
وبعد أن وصلت المرحلة الثالثة من تطور نظام "Pix" إلى منافسة البطاقات الائتمانية في مدفوعات الأفراد، يُرجح أن تتجه المرحلة الرابعة نحو توسيع استخدامه في المعاملات بين الشركات. ويعزز هذا الاحتمال استطلاع أجرته ماكنزي عام 2025 وشمل شركات كبرى ومصارف استثمارية في البرازيل، إذ أفادت 95 في المئة من الشركات المشاركة بأنها تخطط لزيادة اعتمادها على النظام. وعادة ما تتحرك الشركات بوتيرة أبطأ من الأفراد والتجار عند تبنّي أنظمة دفع جديدة، إلا أن استخدامها للمدفوعات الفورية مرشح للتسارع خلال الأعوام المقبلة.
الولايات المتحدة.. نظام المدفوعات الفورية لا تزال في بداية الطريق
وبعد تجربة البرازيل التي حققت انتشاراً سريعاً، تنتقل المقارنة إلى الولايات المتحدة، حيث تستقطب سوق المدفوعات الفورية اهتماماً عالمياً واسعاً، رغم أن استخدامها لا يزال في بدايته. وخلافاً لدول عديدة اعتمدت نظاماً وطنياً واحداً، تعمل في الولايات المتحدة شبكتان للدفع الفوري. الأولى هي شبكة "RTP" التي أطلقتها جمعية"The Clearing House" المصرفية عام 2017، والثانية خدمة "FedNow" التي أطلقها مجلس الاحتياطي الفيدرالي عام 2023. وتوفر الشبكتان بنية تغطي أنحاء البلاد، وتتيح تحويل الأموال فوراً على مدار الساعة طوال أيام الأسبوع، على أن تصبح المعاملة نهائية ولا يمكن التراجع عنها بعد تنفيذها.
غير أن توافر شبكتين وطنيتين لا يعني أن استخدامهما اتسع بالسرعة المتوقعة. فعلى الرغم من الاستثمارات الكبيرة وتزايد عدد المؤسسات المشاركة، جاء انتشار المدفوعات الفورية أبطأ بكثير من تقديرات مراقبي السوق. ونفذت شبكة "RTP" نحو 447 مليون معاملة عام 2025، مقابل ثمانية ملايين معاملة عبر خدمة "FedNow". ولا يمثل مجموعهما سوى حصة ضئيلة من نحو 345 مليار عملية دفع تُنفذ سنوياً في الولايات المتحدة. ورغم استمرار نمو المعاملات عبر الشبكتين، لم تشهد السوق بعد القفزة السريعة التي سجلتها البرازيل والهند. ويفسر محدودية الانتشار أن الوصول إلى الشبكتين لا يزال مقيداً لدى عدد كبير من المؤسسات المالية. فمن بين نحو تسعة آلاف مصرف ومؤسسة مالية تستقبل ودائع العملاء في الولايات المتحدة، تشارك قرابة 1800 مؤسسة في "FedNow"، ونحو 1200 مؤسسة في "RTP". كما أن عدداً كبيراً من الجهات المنضمة يستطيع استقبال الأموال فقط، من دون تمكين عملائه من إرسالها عبر هذه الشبكات. ولا يكاد التجار يتيحون استخدامها لدفع قيمة المشتريات عند صناديق المحاسبة أو عبر أجهزة الدفع داخل المتاجر. أما خدمة "Zelle"، التي تتيح التحويل الفوري بين الأفراد من خلال الحسابات المصرفية، فتقدم تفسيراً آخر لبطء الإقبال على الشبكتين. فقد نفذت 4.2 مليارات معاملة عام 2025، أي نحو تسعة أمثال مجموع معاملات "RTP" و"FedNow". ويشير هذا الفارق إلى أن المستهلك الأميركي يملك بالفعل وسيلة فورية تلبي احتياجاته اليومية، فلا يرى سبباً واضحاً للانتقال إلى نظام آخر.
ويكشف تفوق خدمة "Zelle" جانباً واحداً من أسباب بطء انتشار الشبكتين، غير أن الصورة تكتمل عند النظر إلى الحاجة التي جاءت المدفوعات الفورية لتلبيتها في كل سوق. ظهرت هذه الأنظمة في الهند والبرازيل لمعالجة مشكلات واضحة، شملت الاعتماد الكبير على النقد وارتفاع تكلفة الدفع وضعف بعض الخدمات الرقمية. أما الولايات المتحدة، فكانت تمتلك بالفعل خيارات عديدة يستخدمها الأفراد والشركات، مثل البطاقات والمحافظ الرقمية والحوالات المصرفية وخدمات التحويل بين الأفراد. وتضم هذه الخيارات شبكة "ACH"، وهي نظام مصرفي يجمع التحويلات المعتادة، مثل الرواتب ومدفوعات الفواتير، ثم يرسلها بين البنوك على دفعات. وهكذا دخلت شبكتا "RTP" و"FedNow" سوقاً مزدحمة بوسائل مألوفة تؤدي الغرض المطلوب، ولم تأتيا لحل مشكلة ملحّة تدفع المستخدمين إلى الانتقال إليهما. وكان إقناع المستخدمين بتجربة الشبكتين يحتاج إلى حوافز واضحة تعوضهم عن ترك الوسائل التي يعرفونها، لكن طريقة إطلاقهما لم توفر ما يكفي من الدوافع للتغيير. ويتضح ذلك في أن المشاركة بقيت اختيارية، إذ لم تطلب الجهات المسؤولة من المصارف الانضمام إلى "RTP" أو "FedNow"، وتركت لكل مصرف حرية تحديد موعد المشاركة والخدمات التي سيتيحها عبرهما. وامتد غياب الحوافز إلى العملاء أيضاً، فلم يحصل الأفراد والتجار على رسوم مخفضة أو مزايا مالية تشجعهم على استخدام الشبكتين. ونتيجة هذا المسار، استمر كثير منهم في الاعتماد على البطاقات والمحافظ الرقمية وخدمة "Zelle"، لأنها متاحة ومألوفة وتلبي احتياجاتهم اليومية.
ويكتمل تفسير بطء التحول إلى الشبكتين عند النظر إلى ما يريده العملاء من عملية الدفع. فالمستهلكون والشركات يهتمون بسرعة وصول الأموال وسهولة استخدامها أكثر من اهتمامهم باسم الشبكة التي تنفذ المعاملة. ولهذا نادراً ما تطلب الشركات استخدام "RTP" أو "FedNow" تحديداً، إذ ينصب اهتمامها على إنجاز المدفوعات بسرعة، والحصول على الأموال من دون تأخير، ومعرفة السيولة المتاحة لديها بدقة. واستجابة لهذه الاحتياجات، تعتمد مؤسسات مالية عديدة على أكثر من شبكة للدفع، وتختار لكل معاملة المسار الذي يحقق الغرض المطلوب بكفاءة.
وعند الانتقال من أولويات المستخدمين إلى المعاملات المنفذة فعلياً، يتضح أن انتشار شبكات الدفع الفوري في الولايات المتحدة ما زال محصوراً في استخدامات تظهر فيها فائدة وصول الأموال مباشرة. وتشمل هذه الاستخدامات دفع الأجور، وتحويل حصيلة المبيعات إلى حسابات التجار، وإضافة الأموال إلى المحافظ الرقمية، وصرف أرباح الألعاب والمراهنات الرياضية، فضلاً عن التحويل المباشر بين الحسابات المصرفية. أما المجالات الأوسع، مثل سداد الفواتير، والمدفوعات بين الشركات، والمعاملات العقارية، والتحويلات الدولية، فما زالت في بداياتها، ولم تتضح بعد سرعة انتشارها. وسيتوقف نموها على مدى استعداد الشركات لاستخدام أنظمة الدفع الفوري واعتماد معيار "ISO 20022"، وهو نظام دولي يوحّد طريقة كتابة معلومات التحويل المالي وترتيبها، حتى تتمكن المصارف والشركات من تبادل بيانات واضحة ومفهومة بالطريقة ذاتها. ومن شأن ذلك أن يساعد الجهة المستلمة على معرفة صاحب التحويل، والمبلغ، وسبب الدفع، والفاتورة المرتبطة به، من دون الحاجة إلى البحث عن هذه المعلومات أو إدخالها يدوياً. ويتطلب توسيع الاستخدام أيضاً ربط شبكات الدفع بأنظمة المحاسبة وإدارة الأموال وإصدار الفواتير داخل الشركات. فعندما تُسجل الدفعة في الحسابات فور وصولها، وتتحدث الفاتورة تلقائياً لتظهر أنها سُددت، يصبح العمل أسرع وتقل الحاجة إلى مراجعة التحويلات ومطابقتها يدوياً. وقد تعزز هذا المسار وظائف جديدة يجري تطويرها داخل البرامج التي تستخدمها الشركات يومياً. ومن بينها إتاحة الخدمات المالية داخل برنامج المحاسبة أو المبيعات نفسه، بحيث تستطيع الشركة إصدار الفاتورة وتحصيل قيمتها وتسجيل الدفعة من مكان واحد، من دون الانتقال إلى تطبيق مصرفي منفصل. وتشمل هذه الوظائف أيضاً المدفوعات المبرمجة، التي تسمح للنظام بتنفيذ التحويل تلقائياً عند حلول موعد فاتورة، أو وصول شحنة، أو تأكيد استلام خدمة. ويعني ذلك أن عملية الدفع تصبح خطوة تلقائية مرتبطة بإنجاز العمل، ولا تبقى مهمة منفصلة تحتاج إلى تدخل الموظف في كل مرة. لكن شبكات الدفع الفوري قد تواجه منافسة من العملات الرقمية المستقرة، وهي وحدات مالية رقمية تُصمم لتبقى قيمة الواحدة منها مساوية تقريباً لعملة معروفة مثل الدولار. وسُميت مستقرة لأن الجهة المصدرة تسعى إلى تثبيت قيمتها، بخلاف العملات الرقمية التي ترتفع أسعارها وتنخفض بدرجة كبيرة. ويمكن استخدام هذه الوحدات لنقل الأموال وتسوية المعاملات، أي إتمام الدفع بصورة نهائية بين الطرفين، وقد تصبح خياراً منافساً في التحويلات بين الشركات الموجودة في دول مختلفة. ومع اتساع الاهتمام بالتحويلات الدولية، بدأ مجلس الاحتياطي الفيدرالي الأميركي إعداد الأساس اللازم لتوسيع استخدام الدفع الفوري خارج البلاد. وطرح في أبريل 2026 مقترحاً يسمح للمؤسسات المشاركة في شبكة "FedNow" للدفع الفوري بالاستعانة بمؤسسات مالية وسيطة لتنفيذ الجزء الدولي من التحويل، بينما تتولى الشبكة معالجة الجزء المحلي داخل الولايات المتحدة. ولا يزال المقترح قيد المراجعة، لكنه يعكس اهتماماً متزايداً بتوسيع خدمات الدفع الفوري لتشمل التحويلات العابرة للحدود.
غير أن توسيع نطاق استخدام المدفوعات الفورية يصطدم بعقبة تجارية أخرى، تتمثل في صعوبة تحويلها إلى مصدر مباشر للإيرادات. فمدفوعات البطاقات تدر على مؤسسات مالية عديدة دخلاً من الرسوم المفروضة على المعاملات، بينما تتحقق مكاسب الدفع الفوري عبر خفض تكاليف التشغيل، وتعزيز علاقة المؤسسة بعملائها، وتطوير خدمات مالية جديدة، وليس من رسوم كل عملية دفع. وقد يدفع هذا الاختلاف بعض المؤسسات المالية إلى مواصلة الترويج للبطاقات، لأنها توفر لها عائداً مالياً مباشراً، بدلاً من توجيه العملاء نحو الدفع الفوري.
وتبدو هذه المعضلة أوضح في الولايات المتحدة، حيث تحقق بطاقات الائتمان أرباحاً مجزية للمؤسسات المالية، ما يمنحها سبباً اقتصادياً قوياً للحفاظ على استخدامها وعدم استعجال انتقال العملاء إلى الدفع الفوري. أما الهند والبرازيل، فقد سلكتا مساراً مختلفاً عبر خطوتين حاسمتين. إذ قادت البنوك المركزية والجهات المشغلة لشبكات الدفع عملية الانتشار بصورة مباشرة، فألزمت مصارف محددة بالمشاركة، وخفضت رسوم الاستخدام إلى مستوى يقترب من الصفر، ولم تترك قرار التبني خاضعاً للمصالح التجارية لكل مصرف.
وتقود المقارنة بين هذه التجارب إلى درس واضح تقدمه السوق الأميركية للدول التي تطلق أنظمة الدفع الفوري، وهو أن إنشاء الشبكة التقنية وإتاحتها للمصارف والعملاء لا يضمن استخدامها تلقائياً. فاستمرار النمو يحتاج إلى طلب حقيقي من العملاء، ودعم عملي من المصارف وشركات الدفع والتجار، واستخدامات تمنحهم فائدة واضحة يمكن قياسها، مثل خفض التكلفة أو تسريع وصول الأموال، بما يجعل الانتقال إليها مجدياً مقارنة بوسائل الدفع التي يستخدمونها حالياً.
ما أسباب تفاوت استخدام المدفوعات الفورية بين الأسواق؟
تقدم تجارب الهند والبرازيل والمكسيك والولايات المتحدة إجابة واضحة عن هذا السؤال، إذ تكشف أن انتشار المدفوعات الفورية لا يحسمه مجرد وجود شبكة تقنية تنفذ التحويلات لحظة بلحظة، بقدر ما تحدده منظومة الدفع في كل سوق، بما تشمله من أنظمة مصرفية، وحوافز مالية، وقواعد تنظيمية، ووسائل دفع اعتادها العملاء والتجار. ومن خلال مقارنة هذه الأسواق، تبرز ثلاثة نماذج رئيسية:
- النموذج 1: المدفوعات الفورية تصبح الوسيلة الأساسية للدفع: تمثل الهند والبرازيل هذا النموذج، إذ توضح تجربتاهما كيف يمكن للمدفوعات الفورية أن تعيد تشكيل منظومة الدفع بأكملها. وقد جاء انتشارها في السوقين استجابة لمشكلات قائمة، من بينها الاعتماد الكبير على النقد، وارتفاع الرسوم التي يتحملها التجار عند قبول المدفوعات الإلكترونية، وضعف بعض الخدمات اللازمة لإجراء المدفوعات رقمياً بسهولة. ومهّدت قدرة أنظمة الدفع الفوري على معالجة هذه المشكلات لانتقالها من خدمة محدودة للتحويل بين الأفراد إلى وسيلة تُستخدم في مجالات أوسع. وسرعان ما دخلت هذه الأنظمة في دفع قيمة المشتريات، وتسديد المستحقات الحكومية، وتنفيذ التحويلات بين الشركات. ومع إضافة خدمات جديدة، تراجع الاعتماد على النقد وبطاقات الخصم المباشر التي يُسحب المبلغ عند استخدامها من الرصيد المتاح في الحساب المصرفي. ووصل هذا التطور إلى منافسة بطاقات الائتمان في معاملات محددة، ولا سيما بعد إتاحة خيارات مثل الدفع بالتقسيط عبر أنظمة الدفع الفوري.
- النموذج 2: المدفوعات الفورية تتوافق مع منظومات الدفع القائمة: إذا كان النموذج الأول قد أظهر قدرة المدفوعات الفورية على إزاحة وسائل دفع راسخة، فإن النموذج الثاني يقدم مساراً مختلفاً، تتوسع فيه هذه المدفوعات من دون أن تغير شكل السوق بالكامل. ويظهر ذلك في المملكة المتحدة وعدد من الأسواق الأوروبية، حيث حققت المدفوعات الفورية نمواً ملحوظاً وأصبحت تمثل نحو 10 في المئة من مدفوعات الأفراد اليومية، غير أن هذا التوسع جرى داخل أسواق تمتلك أصلاً خدمات إلكترونية متطورة ومتنوعة. وفي هذه الأسواق، تتركز فائدة المدفوعات الفورية في تسريع التحويل المباشر بين الحسابات المصرفية للأفراد والشركات، بينما تحافظ البطاقات على موقعها بوصفها الوسيلة المفضلة لدفع قيمة المشتريات في المتاجر والمواقع الإلكترونية. وبعد أن استقر استخدام هذه الأنظمة محلياً، اتجهت الجهود إلى ربط شبكات الدفع الوطنية بعضها ببعض، حتى يتمكن العميل من إرسال الأموال فوراً من حسابه في دولة أوروبية إلى حساب موجود في دولة أخرى. ولدعم هذا الربط، يجري تطبيق نظام أوروبي يتيح تحويل الأموال باليورو بين الحسابات المصرفية في الدول المشاركة خلال ثوانٍ. ومن المتوقع أن يساعد هذا النظام على توسيع المدفوعات المباشرة من الحسابات المصرفية في أنحاء أوروبا، مع استمرارها كخيار مكمل للبطاقات، من دون أن تؤدي إلى إزاحتها من السوق.
- النموذج 3: انتشار الدفع الفوري يصطدم بتمسك العملاء بالوسائل المعتادة: تكشف تجربتا الولايات المتحدة والمكسيك أن توفير نظام للدفع الفوري لا يكفي وحده لإقناع الأفراد والشركات باستخدامه. ففي الولايات المتحدة، ينافس هذا النظام وسائل دفع عديدة يعرفها العملاء ويجدونها مريحة، مثل البطاقات والمحافظ الرقمية، والتحويلات البنكية المستخدمة في دفع الرواتب والفواتير ونقل الأموال بين الحسابات، فضلاً عن خدمات التحويل الفوري بين الأفراد مثل"Zelle". وأمام هذه الخيارات المتاحة، لا يرى كثير من المستخدمين سبباً عملياً يدفعهم إلى تغيير الطريقة التي اعتادوا الدفع بها. أما المكسيك، فتواجه عوائق من نوع آخر. إذ ما زال النقد حاضراً بقوة في المعاملات اليومية، ولا يحصل جزء من السكان على حسابات مصرفية أو خدمات مالية تسهّل استخدام وسائل الدفع الرقمية، كما أن عدداً محدوداً من التجار يقبل المدفوعات الفورية. وقد أدى اجتماع هذه العوامل إلى ضعف إقبال العملاء، رغم جاهزية الشبكات اللازمة لتنفيذ هذه المدفوعات. وتلتقي التجربتان عند نتيجة واحدة، وهي أن تطوير الشبكات التقنية سبق استعداد العملاء والتجار لاستخدامها. فقد أصبحت الوسيلة متاحة، لكن الحاجة إليها والدافع لاعتمادها لم ينضجا بالسرعة ذاتها.
ما الذي ستغيره المدفوعات الفورية في قطاع الخدمات المالية؟
امتد أثر تفاوت انتشار المدفوعات الفورية إلى طريقة توزيع الإيرادات والفرص بين أطراف منظومة الدفع. ففي الأسواق التي أصبحت فيها هذه المدفوعات الوسيلة الأساسية لتحويل الأموال، تعرضت مصادر الدخل المعتادة لضغوط، وظهرت مجالات جديدة للنمو. وقد تعاملت المصارف، والشركات التي تساعد التجار على قبول المدفوعات وتحصيل قيمتها، والجهات المشغلة لشبكات الدفع التي تضع قواعد استخدامها، مع هذه التحولات بطرق مختلفة:
- المصارف توسع خدماتها للحفاظ على العملاء وزيادة الإيرادات: يظهر أول هذه التحولات في استجابة المصارف لانتشار المدفوعات الفورية، إذ سعت إلى الحفاظ على علاقتها بالعملاء وتعويض ما قد تخسره من إيرادات وسائل الدفع التقليدية. ففي البرازيل، حل نظام "Pix" محل بطاقات الخصم المباشر في كثير من المشتريات اليومية، وهو ما دفع المصارف إلى تعزيز مزايا بطاقات الائتمان من خلال برامج المكافآت، والعروض المخصصة للعملاء، وخيارات الشراء بالتقسيط، حتى يبقى استخدامها مجدياً أمام سهولة الدفع عبر"Pix". وامتد هذا التكيف إلى إطلاق خدمة "Pix Parcelado"، التي يحصل التاجر من خلالها على قيمة المشتريات فوراً عبر نظام "Pix"، بينما يسددها العميل للمصرف على أقساط. وتسمح هذه الآلية للمصارف بالاستمرار في تحقيق دخل من تمويل المشتريات، حتى بعد انتقال عملية الدفع من البطاقات إلى نظام الدفع الفوري. وتقدم الهند مساراً قريباً، حيث اعتمدت المصارف نظام المدفوعات الموحد "UPI" للمعاملات اليومية، ثم وسعت خدماتها لتشمل القروض، والأدوات التي تساعد التجار على تحصيل المدفوعات وإدارة مبيعاتهم، والبطاقات التي تمنح العملاء مزايا إضافية. واستفادت شركات التكنولوجيا المالية من انتشار تطبيقاتها لتقديم خدمات مرتبطة بالدفع، مثل التمويل، وبيع وثائق التأمين، والإعلانات الموجهة للتجار، وغيرها من الخدمات المدفوعة. ثم اتسع نطاق هذا التوجه عندما سمح بنك الاحتياطي الهندي بربط بطاقات "RuPay" الائتمانية بنظام"UPI". وتعد "RuPay" شبكة هندية لإصدار البطاقات المصرفية وتشغيلها، وقد أتاح القرار للعملاء استخدام بطاقاتهم الائتمانية عند الدفع عبر تطبيقات"UPI". ويكشف هذا التطور عن توجه المصارف وشركات البطاقات إلى دمج منتجاتها القائمة مع نظام الدفع الفوري، بما يحافظ على دورها وإيراداتها مع تغير عادات الدفع. أما المعاملات المتزايدة عبر هذه الأنظمة، فقد وفرت قدراً كبيراً من المعلومات حول سلوك العملاء وطرق إنفاقهم. وتستطيع المصارف وشركات التكنولوجيا المالية الاستفادة منها لفهم احتياجات العملاء، وتقييم طلبات التمويل، وتصميم عروض ووثائق تأمين تناسبهم، ومساعدة التجار على توجيه حملاتهم التسويقية بدقة. وبهذا تتحول بيانات الدفع إلى وسيلة لتطوير الخدمات وتحقيق إيرادات إضافية.
- الشركات التي تتيح للتجار تحصيل المدفوعات تضيف خدمات جديدة لإدارة أعمالهم: وبعد المصارف، يصل أثر المدفوعات الفورية إلى الشركات التي توفر للمتاجر الوسائل التقنية اللازمة لتحصيل قيمة مشتريات العملاء. ومع تراجع إيراداتها التقليدية في أسواق مثل البرازيل، وسعت هذه الشركات نشاطها، وانتقلت من تنفيذ عمليات الدفع إلى مساعدة التجار على متابعة المبيعات وتنظيم أموالهم وإدارة جوانب أخرى من أعمالهم. وشمل هذا التحول إتاحة الدفع عبر نظام "Pix" باستخدام أجهزة الدفع بالبطاقات داخل المتاجر، ومنصات التسوق الإلكتروني، والباركود. وأضافت الشركات برامج تقارن قيمة المبيعات المسجلة لدى التاجر بالمبالغ التي دخلت فعلياً إلى حسابه المصرفي، حتى يتمكن من اكتشاف أي دفعة ناقصة أو متأخرة. وقدمت أيضاً أدوات توضح الأموال المتاحة لدى التاجر لتغطية الرواتب والمشتريات والمصروفات اليومية. وبذلك انتقلت المنافسة من مجرد تحصيل قيمة المشتريات إلى تقديم برامج تساعد التجار على إدارة المتاجر وتحليل المبيعات والحصول على التمويل. ويتكرر هذا التوجه في أسواق أخرى، حيث يفضل التُّجار استخدام نظام واحد لتحصيل أموال العملاء، ومتابعة المبيعات، وتنظيم المبالغ الداخلة والخارجة، بدلاً من الاعتماد على برنامج مستقل لكل مهمة. واتسعت هذه الخدمات بعد انتقال المدفوعات الفورية إلى مجالات جديدة، مثل تحصيل الاشتراكات الدورية، وسداد الفواتير، والتحويل المباشر بين الحسابات. وأصبح التجار بحاجة إلى أنظمة تجمع بين استلام الأموال، وتسجيلها، ومتابعة مواعيدها، والتخطيط لكيفية استخدامها. وجرى جانب كبير من هذا التوسع عبر استحواذ شركات تحصيل المدفوعات والجهات التي تدير شبكات الدفع وتحدد قواعدها وتربط المصارف والتجار بها، على عشرات الشركات المتخصصة في البرمجيات والحماية من المخاطر والبنية التقنية خلال السنوات الخمس الماضية. ومن الأمثلة على ذلك استحواذ "Worldpay" على شركة"Ravelin". وتتولى "Worldpay" تنفيذ عملية نقل قيمة المشتريات من حساب العميل إلى التاجر والتأكد من وصولها، بينما تطور "Ravelin" برامج تكشف محاولات الاحتيال قبل إتمام الدفع. وبفضل هذه الصفقة، أصبحت "Worldpay" تقدم للتجار خدمة تحصيل الأموال وحمايتها ضمن منصة واحدة.
- شركات شبكات البطاقات توسعان أعمالهما إلى خدمات مالية وتقنية جديدة: وفي مقدمتها "فيزا" و"ماستركارد"، فهي الجهات التي تربط مصرف العميل بمصرف التاجر، وتنقل بينهما معلومات عملية الدفع للتحقق منها والموافقة عليها. ومع انتشار المدفوعات الفورية، اتجهت هذه الشركات إلى حماية موقع البطاقات عبر تطوير برامج المكافآت، وأنظمة منع الاحتيال، وخدمات التحقق من هوية المستخدم رقمياً. ومن وسائل الحماية التي توسعت فيها هذه الشركات استبدال رقم البطاقة عند الدفع برمز رقمي مشفر، بحيث لا تظهر بياناتها الحقيقية للمتجر أو الموقع الإلكتروني. وإذا تعرضت بيانات العملية للاختراق، يبقى رقم البطاقة الأصلي محمياً ولا يمكن استخدام الرمز خارج المعاملة المخصصة له. ولم تتوقف استجابة هذه الشركات عند تطوير البطاقات، إذ دخلت مجالات تقنية جديدة تخدم المصارف والتجار، مستعينة بشراء شركات متخصصة وعقد شراكات معها. ومن الأمثلة على ذلك استحواذ "فيزا" على شركة "بيزمو"، التي توفر للمصارف أنظمة تعمل عبر الخدمات السحابية، وتساعدها على تشغيل الحسابات والبطاقات وإطلاق خدمات مصرفية جديدة بسرعة ومرونة. ويظهر مسار آخر لهذا التوسع في الهند، حيث واصلت المؤسسة الوطنية للمدفوعات، وهي الجهة التي تدير نظام المدفوعات الموحد "UPI"، إضافة خدمات جديدة إلى النظام وربطه بشبكات دفع خارج البلاد. وقد وسع ذلك إمكان استخدامه في التحويلات والمدفوعات الدولية، وساعد على استمرار نموه بعد مرحلة الإطلاق الأولى.
وبجمع استجابات المصارف وشركات تحصيل المدفوعات وشبكات البطاقات، تخلص تجارب هذه الأسواق إلى نتيجة مشتركة، وهي أن إنشاء البنية التقنية ضروري، لكنه لا يكفي وحده لنشر المدفوعات الفورية. فالأسواق التي نجحت في توسيع استخدامها جمعت بين ثلاثة عوامل مترابطة. يتمثل العامل الأول في إشراك مختلف أطراف منظومة الدفع، من مصارف وتُجار وشركات تقنية، وعدم ترك المشاركة رهناً برغبة كل جهة. وقد اتبع البنك المركزي البرازيلي هذا النهج عندما ألزم المصارف الكبيرة بالانضمام إلى نظام "Pix"، ما أتاح الخدمة لقاعدة واسعة من العملاء منذ البداية. أما العامل الثاني، فهو منح المستهلك والتاجر سبباً عملياً لاستخدام النظام. ويتضح ذلك في التجربة الهندية، حيث أُعفي الطرفان من رسوم الدفع عبر نظام "UPI"، وقدمت المؤسسة الوطنية للمدفوعات دعماً مالياً للمؤسسات المالية مقابل تنفيذ المشتريات والتحويلات اليومية ذات المبالغ الصغيرة. وأسهم ذلك في جعل استخدام النظام مجدياً لجميع الأطراف. ويقوم العامل الثالث على تطوير النظام باستمرار وإضافة خدمات تلبي احتياجات جديدة. ومن أمثلة ذلك خدمة "Pix Parcelado" في البرازيل، التي تتيح للتاجر الحصول على قيمة المشتريات فوراً مع سداد العميل المبلغ على أقساط، وكذلك ربط بطاقات "RuPay" الائتمانية بنظام "UPI" في الهند. وعندما يغيب أحد هذه العوامل، كما حدث في المكسيك والولايات المتحدة، تبقى الشبكة متاحة من الناحية التقنية من دون أن تتحول إلى وسيلة دفع يستخدمها الجمهور على نطاق واسع. أما الجهات التي حققت مكاسب أكبر من هذا التحول، فلم تكتف بتنفيذ المدفوعات الفورية، بل استخدمتها لفهم احتياجات العملاء وتعزيز ارتباطهم بخدماتها، ثم أضافت حلولاً مثل التمويل والحماية من الاحتيال وإدارة المبيعات. وبهذا أصبحت حلقة أساسية تربط بين العميل والتاجر والمصرف داخل منظومة دفع يزداد ترابطها يوماً بعد يوم.
وتمنح هذه الخلاصة المصارف وشركات الدفع في الأسواق التي تطلق أنظمة الدفع الفوري أو تعمل على توسيعها فرصة للتعلم من تجارب الدول التي سبقتها، سواء تلك التي حققت انتشاراً واسعاً أو التي تعثرت محاولاتها. ومع تنامي حضور المدفوعات الفورية في السوق العالمية، تبرز أمام هذه المؤسسات فرص جديدة للنمو، تقابلها ضغوط قد تطال إيراداتها ونماذج أعمالها القائمة. وتوضح الولايات المتحدة شكل هذا التحول في الأسواق التي تمتلك وسائل دفع متطورة وراسخة، حيث يصعب أن تحل المدفوعات الفورية محل البطاقات والمحافظ الرقمية والتحويلات المصرفية المستخدمة حالياً. ولهذا يُرجح أن تتجه المنافسة بين المصارف نحو إدخال الدفع الفوري في خدمات أوسع، مثل مساعدة الشركات على متابعة الأموال الداخلة والخارجة، وضمان توفر مبالغ كافية لتغطية التزاماتها، وتنفيذ المدفوعات مباشرة من برامج المحاسبة والمبيعات التي تستخدمها يومياً. وعندها لن تدور المنافسة حول اسم شبكة الدفع، وإنما حول ما تستطيع المؤسسة أن تقدمه للعميل من سهولة وحماية وخدمات عملية مرتبطة بها. وفي نهاية المطاف، ستنجح المؤسسات التي تدرك ما يجب الحفاظ عليه في أعمالها الحالية، وتحدد المجالات التي تحتاج إلى تطوير. وتمثل المدفوعات الفورية تحولاً يتجاوز تسريع نقل الأموال إلى تغيير علاقة المصارف وشركات الدفع بعملائها، وإعادة توزيع الأدوار والإيرادات داخل قطاع يزداد ترابطاً. وستكون المؤسسات التي تستعد لهذا التحول مبكراً، وتحول سرعة الدفع إلى خدمات تحمل قيمة حقيقية للعميل، أقدر على تثبيت موقعها في مستقبل قطاع المدفوعات.