Des programmes complexes aux innovations à cycle court, comment sécuriser une base industrielle souveraine pour la prochaine décennie ?
La défense française dispose d’atouts rares en Europe : un modèle d’armée complet, des intégrateurs de rang mondial, une capacité à l’export de premier plan et la maîtrise de programmes souverains que peu de pays sont en mesure de déployer. Mais la montée en cadence exigée par le contexte géopolitique actuel se heurte à plusieurs faiblesses : une industrie calibrée pour une armée à vocation expéditionnaire, une robustesse inégale de son tissu de PME et d’ETI avec notamment des tensions en matière de trésorerie associées à un manque de fonds propres, la rareté ou l’assèchement de certaines compétences et, enfin, le défi de faire coexister le temps long des grands programmes et le temps court de l’innovation opérationnelle. L’enjeu n’est donc plus seulement de dépenser davantage. L’enjeu n’est donc plus seulement de dépenser davantage, il est de transformer l’effort budgétaire en capacité industrielle durable.
L’impératif du réarmement de l’Europe conduit à une augmentation considérable des budgets de défense. Alors que les dépenses consacrées à la défense pour les pays européens membres de l’OTAN n’excédait pas 1,6 % du PIB en moyenne depuis 2014, elles ont déjà été portées à 2,2 % en 2024 (passant ainsi de 230 à 435 Mds€) et s’orientent dans la plupart des pays vers les 3 %1, ce qui revient à faire croître les dépenses d’équipement2 de 15 % par an d’ici 2030.
La tendance à la hausse du budget de la défense était déjà visible en France, où les montants annuels en 2025-26 ont presque doublé par rapport à 2023-24 (36 Mds€ en 2025 et 42 Mds€ en 2026, contre 20 Mds précédemment)3. La production de la BITD (Base Industrielle et Technologique de Défense) a logiquement suivi : mi-2025, cette dernière se situait ainsi environ 20 % au-dessus de son niveau de 2022, et même 40 % au-dessus pour la fabrication d'armes et de munitions, un niveau inédit depuis 19914.
Ce "sursaut" budgétaire d’ici 2030 a pour objectif principal de financer une Loi de Programmation Militaire qui modernise les capabilités des armées dans des domaines stratégiques (dissuasion nucléaire, alerte avancée), qui comble certaines lacunes mises en lumière par les retours d’expérience des conflits récents (défense surface-air, drones, feux dans la profondeur, munitions, guerre électronique), mais qui n’augmente fondamentalement pas le volume des forces.5.
Pour nombre d’États membres, dont la France, ces objectifs vont de pair avec un besoin renforcé de souveraineté, notamment dans les approvisionnements. Ces tendances placent les industriels européens face au défi d’une production qui doit drastiquement se renforcer et s’autonomiser. Cette souveraineté dépasse toutefois la simple relocalisation nationale : face aux tensions sur les compétences et les budgets, l’enjeu est de bâtir une souveraineté par "dépendances maîtrisées", c’est-à-dire en distinguant ce qu’il est impératif, d’une part, de conserver au sein d’un plan de production strictement national, de ce qui, d’autre part, gagnerait à être mutualisé avec des partenaires européens ou alliés, ou, enfin, de ce qui peut être sécurisé par des redondances contractuelles, industrielles ou technologiques. La BITD française doit ainsi se penser non comme un îlot, mais comme le pivot d'une base industrielle européenne élargie et stratégiquement alignée.
Toutefois, la capacité de la BITD française à répondre à l’augmentation rapide des commandes et au besoin de systèmes innovants de rupture dépendra étroitement de la robustesse et de la performance de ses PME et ETI, qui constituent le cœur de son tissu.
L’ambition de cet article est de contribuer à la réflexion en cours au sein de la BITD sur la façon de traduire l’effort de défense de la prochaine décennie non pas en une succession de plans d’urgence, mais en une capacité industrielle durable, capable de soutenir simultanément la haute intensité, l’innovation rapide et la profondeur de stock. L’article traite en particulier des questions suivantes :
- Comment combiner accélération et massification de la production industrielle ?
- Comment faire face aux besoins de financement pour la modernisation et l’amplification de l’outil de production ?
- Comment définir une souveraineté industrielle réaliste, privilégiant les "dépendances maîtrisées" et sans se couper d’appuis extérieurs cruciaux dans certains domaines ?
- Comment inscrire la BITD française au cœur de coopérations européennes pour générer des effets d’échelle, de résilience et d’innovation ?
- Comment raccourcir les cycles d’innovation et de développement en tirant pleinement parti d’un riche écosystème de startups, PME et ETI ?
Un réarmement qui change de nature
L’enjeu dépasse désormais la seule question budgétaire : la guerre en Ukraine et la dégradation du contexte géopolitique ont déplacé le débat vers la soutenabilité de l’industrie. La loi de programmation militaire 2024-2030 fixe un cap clair avec 268 Mds€ alloués aux équipements sur un total de 413 Mds€, et la loi d’actualisation renforce l’effort de 36 Mds€ face à l’aggravation des menaces et les besoins capacitaires nouveaux. Cependant, une telle trajectoire ne suffit pas à elle seule à garantir stocks, capacités ou compétences nécessaires.
Trois bascules, interdépendantes voire antinomiques, s'opèrent concomitamment, générant une complexité pour les acteurs de la BITD française (pour aller plus loin, voir l'encadré « Les caractéristiques du champ de bataille évoluent ») :
La première est une bascule de masse : les armées doivent notamment penser létalité et saturation sur le champ de bataille, ce qui exige une profondeur de stocks et une endurance pour absorber le choc dans la durée. Cela engendre une notion de "masse" à laquelle les budgets et la production industrielle doivent s’adapter. À titre d'exemple, la production annuelle française de munitions d’artillerie de gros calibre, actuellement en deçà de 100 000 obus de 155 mm, ne couvre que quinze jours de conflit de haute intensité6.
La seconde est une bascule de temporalité : les délais de développement et d’acquisition doivent se compter désormais en trimestres, voire en semaines, notamment pour les logiciels, les communications, la guerre électronique et les drones. Un retard de plusieurs semaines peut ainsi rendre un actif inopérant ou obsolète face aux contre-mesures développées par l’adversaire.
L’exemple de l’Ukraine, qui comptabilise plus de 2,2 millions de drones livrés au second semestre 20257, démontre l’importance d’une production rapide, itérative et adaptée aux besoins du champ de bataille.
La troisième est une bascule de structure : la continuité de la chaîne industrielle, du producteur de poudres au sous-traitant, du laboratoire de logiciel embarqué au centre d’essais, devient critique. Face à la hausse de la demande, les goulets d’étranglement peuvent bloquer la production, d’où une nécessaire collaboration renforcée entre les acteurs de l’écosystème de défense.
Autrement dit, l’engagement opérationnel ne réside plus uniquement dans la sophistication des plateformes, mais dans la montée en puissance et sécurisation d’une base industrielle robuste, réactive et reconfigurable.
Ces mutations se concrétisent de trois grandes façons et sont progressivement intégrées par les Armées, la Direction Générale de l’Armement (DGA) et la BITD :
D’une part, une rupture technologique favorisant la montée en puissance des systèmes autonomes pour privilégier des équipements plus nombreux, moins complexes et renouvelables rapidement.
Ensuite, une centralité de la donnée : la maîtrise de l’information devient clé et nécessite le développement d’architectures ouvertes et de solutions cloud souveraines, capables d’interagir avec les systèmes alliés et d’assurer l’autonomie de décision, via des cycles de développement courts et adaptatifs. Enfin, une évolution du modèle d’innovation, fondé sur des expérimentations locales rassemblant toutes les parties prenantes, des retours d’expérience rapides et une collaboration renforcée entre forces, industriels et nouveaux entrants. Alors qu’autrefois l’innovation était principalement stimulée par les Armées et étendue ensuite au secteur civil (Internet, nucléaire ou propulsion des missiles, par exemple), le schéma s’inverse : le secteur militaire capte dorénavant l’innovation issue du civil, à l’instar des drones, des composants électroniques ou encore des technologies d’intelligence artificielle, à l’origine conçus par des entreprises qui désormais sont duales.
Ces transformations redéfinissent le périmètre de la base industrielle de défense, faisant émerger de nouveaux acteurs issus de la "new defense", et mobilisant des capacités civiles en cas de besoin accru. Cette hybridation présente des opportunités en rapidité et innovation, mais aussi des défis pour l’intégration, la sécurité et la gestion de la chaîne d’approvisionnement.
La France : une position singulière au sein de l’Europe, marquée par des fragilités au sein de sa chaîne de valeur
La France occupe une position singulière en Europe dans le domaine de la défense, disposant d'une base industrielle et technologique que peu de ses voisins possèdent.
Elle fait partie des rares pays européens à disposer d’un modèle d’armée complet : dissuasion nucléaire8, capacités terrestres, aériennes, navales, spatiales, cyber et informationnelles, ainsi qu’une base industrielle apte à soutenir les systèmes les plus complexes avec un haut degré de souveraineté.
Cette singularité se manifeste dans la maîtrise des grands programmes complexes9 (sous-marins nucléaires, missiles balistiques, frégates de premier rang, avions de combat, etc.), posant les fondamentaux de l’autonomie stratégique française. Cette position, rare en Europe, est indissociable du rôle central de la DGA.
La France se distingue aussi par la qualité de ses intégrateurs et équipementiers10, qui réalisent près de 80 % du chiffre d'affaires de l'industrie de la défense11, et qui stimulent et exportent la base industrielle. La France est ainsi le deuxième exportateur mondial d’armes sur la période 2020-2024, avec 9,6 % des transferts mondiaux12, contribuant à l’innovation et au maintien des compétences13. Cette position lui confère un rôle moteur dans la structuration de la BITD européenne, avec un enjeu critique de forger des coopérations industrielles ciblées, avec des partenaires stratégiquement alignés, partageant une même perception de la menace, une volonté d'autonomie et une complémentarité industrielle.
Enfin, le pays bénéficie de pôles d’excellence technologique et d’un large vivier de talents spécialisés, non négligeables quand il s’agit non seulement de produire, mais également de maintenir, modifier, consolider et faire évoluer les systèmes dans le temps : optronique, propulsion, systèmes embarqués, cybersécurité, micromécanique, etc. Thales, par exemple, compte plus de 600 ingénieurs IA, 100 doctorants, 21 000 brevets et 400 nouvelles inventions protégées par an, consolidant l’avance française dans les secteurs stratégiques14.
Cependant, ces atouts s’accompagnent de fragilités structurelles. Les grands intégrateurs et équipementiers sont très dépendants des modèles d’acquisition et de développement hérités des années de difficultés budgétaires : ils manquent ainsi d’agilité et ont une aversion structurelle au risque. La BITD héberge également de nombreuses PME-ETI et startups qui constituent le socle de la production. Cette diversité, moteur d'excellence industrielle et de compétitivité à l’export, expose aussi le secteur à des fragilités financières et opérationnelles, limitant sa résilience et sa capacité à monter en cadence face aux défis actuels. La défense ne constitue en effet qu’une petite partie de l’activité des PME et ETI de la BITD (respectivement 17 % et 19 %15 de leur chiffre d’affaires), rendant ces entreprises peu enclines à investir massivement pour répondre aux pics de commandes, créant ainsi une fragilité au sein de la chaîne.
- Un déficit de fonds propres et une sous-capitalisation. Les PME de la BITD sont souvent moins rentables, plus endettées et moins capitalisées que celles du secteur civil16. Cette fragilité limite leur capacité d'investissement et de constitution de stocks pour leurs clients. Or, pour répondre aux seules commandes de la nouvelle Loi de Programmation Militaire française, les entreprises de la BITD devront mobiliser chaque année entre 1 et 3 Mds€ de fonds propres supplémentaires17. Ce manque de fonds propres se traduit également par une aversion au risque structurelle, les PME et ETI étant peu enclines à engager des investissements spéculatifs sur de nouvelles capacités sans commandes fermes et sans vision à court / moyen terme.
- Une fragmentation et une difficulté à croître. L’industrie de la défense compte 4 500 entreprises pour 220 000 emplois, soit une fragmentation bien supérieure à celle de l’automobile (800 entreprises pour 330 000 emplois en 2019)18. Ce morcellement, notamment lié au capitalisme familial (70 % des PME)19, freine la croissance et l’internationalisation, limitant la levée de capitaux externes. Une dynamique de consolidation serait nécessaire pour générer des économies d’échelle et assurer la montée en puissance technologique.
- Une vulnérabilité de la chaîne d’approvisionnement. Celles-ci se situent à trois niveaux principaux : une dépendance forte aux matières premières critiques, une fragilité capacitaire des sous-traitants (PME / ETI), et une exposition croissante aux menaces hybrides (cyberattaques sur les fournisseurs de rang inférieur, dépendances logicielles, campagnes informationnelles ou prédation économique). Pour pallier ces faiblesses, les grands donneurs d'ordre doivent passer d'une gestion réactive à une stratégie de résilience intégrée. Cela implique d'instaurer des programmes de risk-scanning multi-niveaux pour auditer la cybersécurité et la solvabilité de l'ensemble des sous-traitants, mais aussi de régionaliser les capacités essentielles et les stocks stratégiques. Dans le domaine numérique en particulier, cette résilience ne vise pas une stricte autarcie, mais une maîtrise des dépendances critiques : contrôle des données sensibles, capacité d’audit du code et des modèles, réversibilité des fournisseurs, chiffrement, hébergement adapté aux niveaux de classification, continuité en mode dégradé et capacité à substituer rapidement une brique compromise.
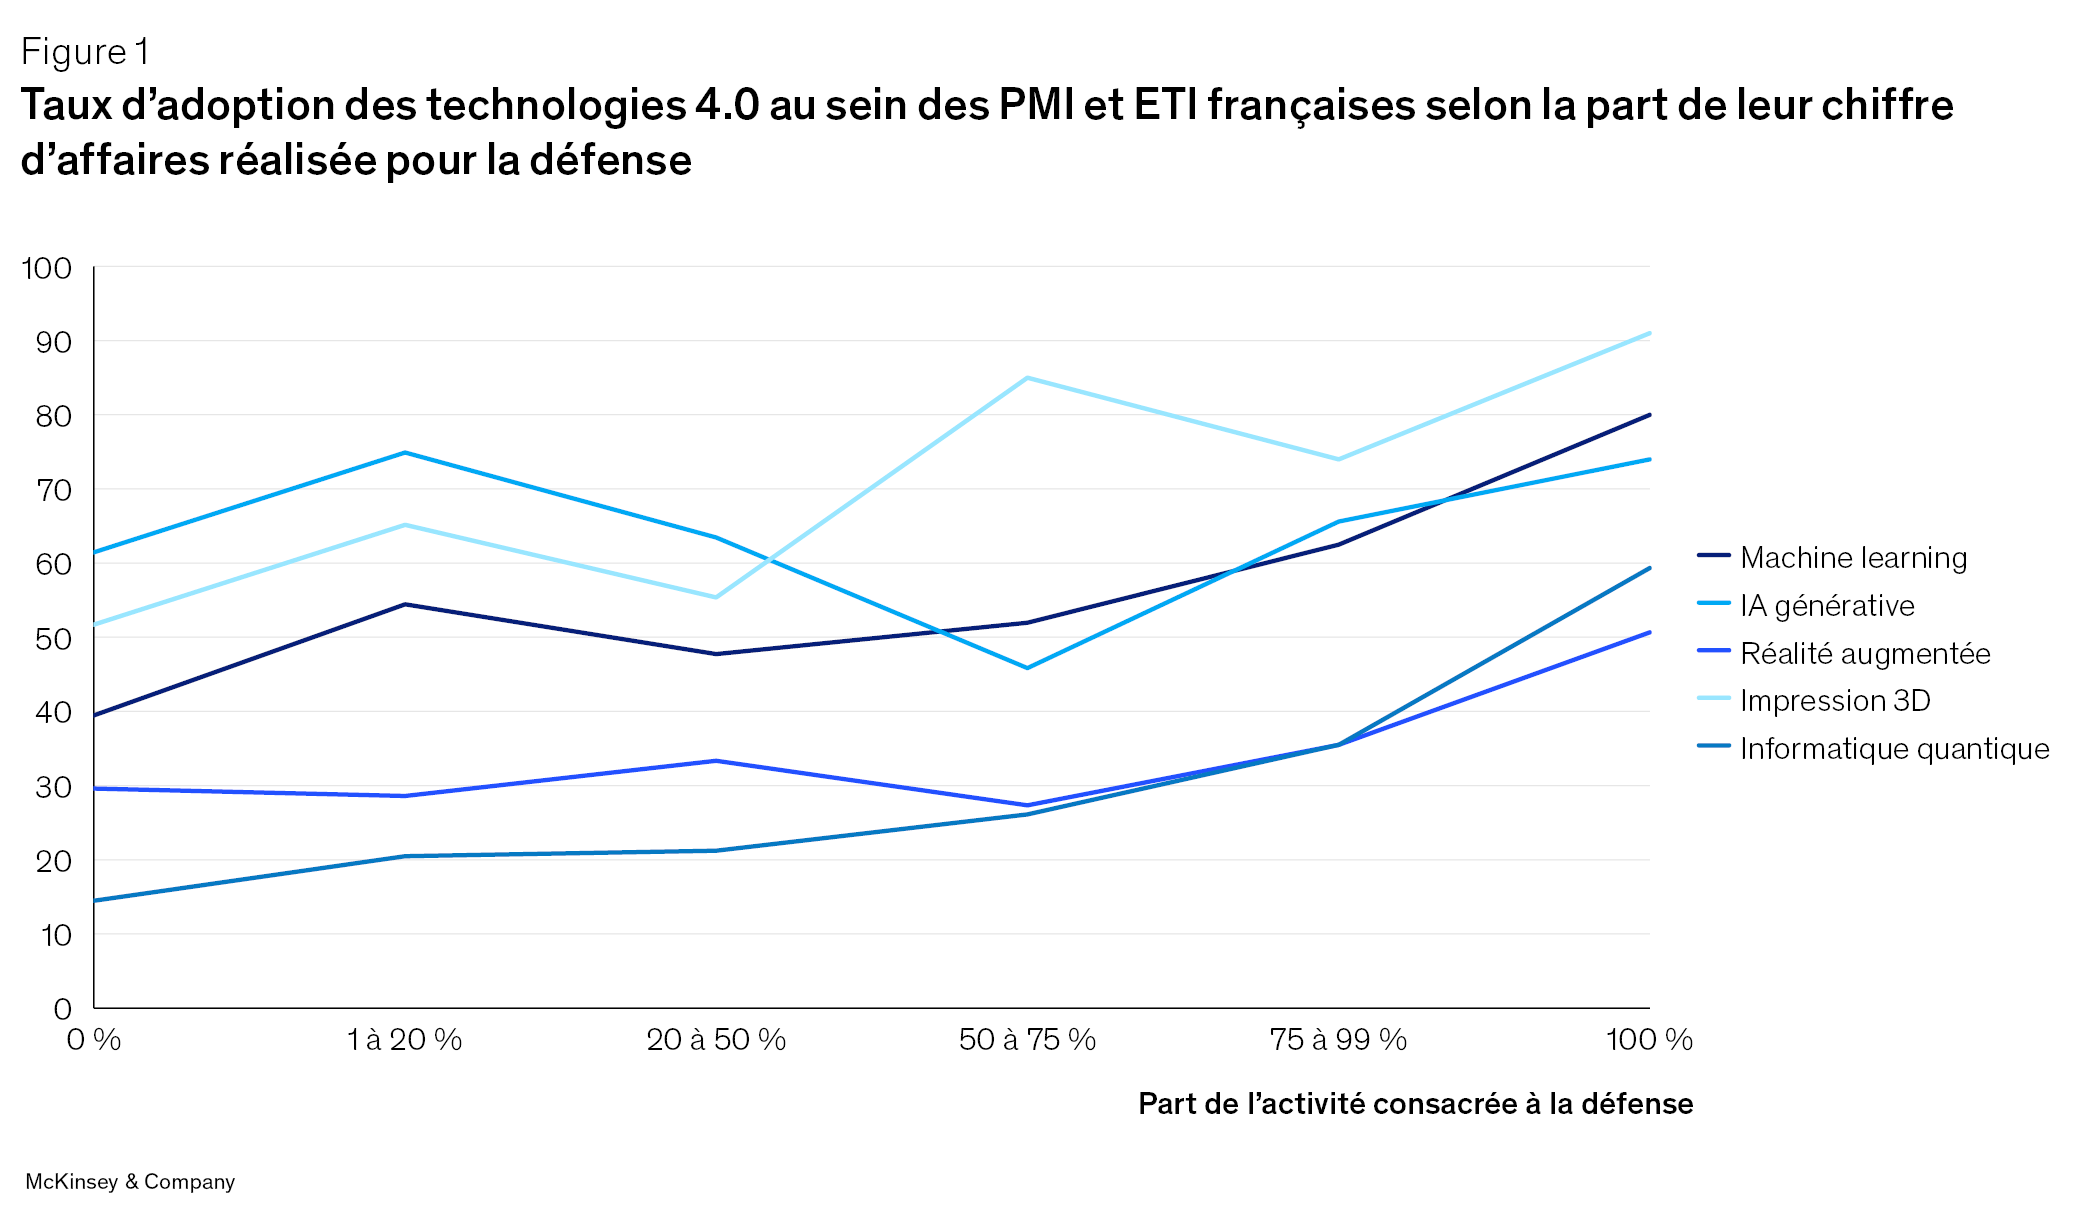
- Des perspectives d’investissement dans les technologies du futur qui tendraient à s’amenuiser dans les années à venir20. Les PMI et ETI dont plus de 75 % de l'activité est liée au secteur de la défense affichent un taux d'adoption des technologies de pointe environ 1,5 fois plus élevé que la moyenne nationale (figure 1). Cependant, les entreprises duales, combinant des marchés civils et de défense, qui représentent de loin le profil majoritaire au sein de la base industrielle de défense21, investissent de façon plus prudente, ce qui pourrait entraîner une perte d’avance dans certaines technologies stratégiques22 d’ici 2030. Ce retard d’investissement est par exemple préoccupant dans le domaine des drones (et de la lutte anti-drone), dans lequel la France accuse un déficit capacitaire par rapport à des pays ayant su développer rapidement des filières de production agiles et à grande échelle.
Le tissu industriel de défense français : des fragilités à court terme plutôt qu'une incapacité structurelle à monter en cadence23
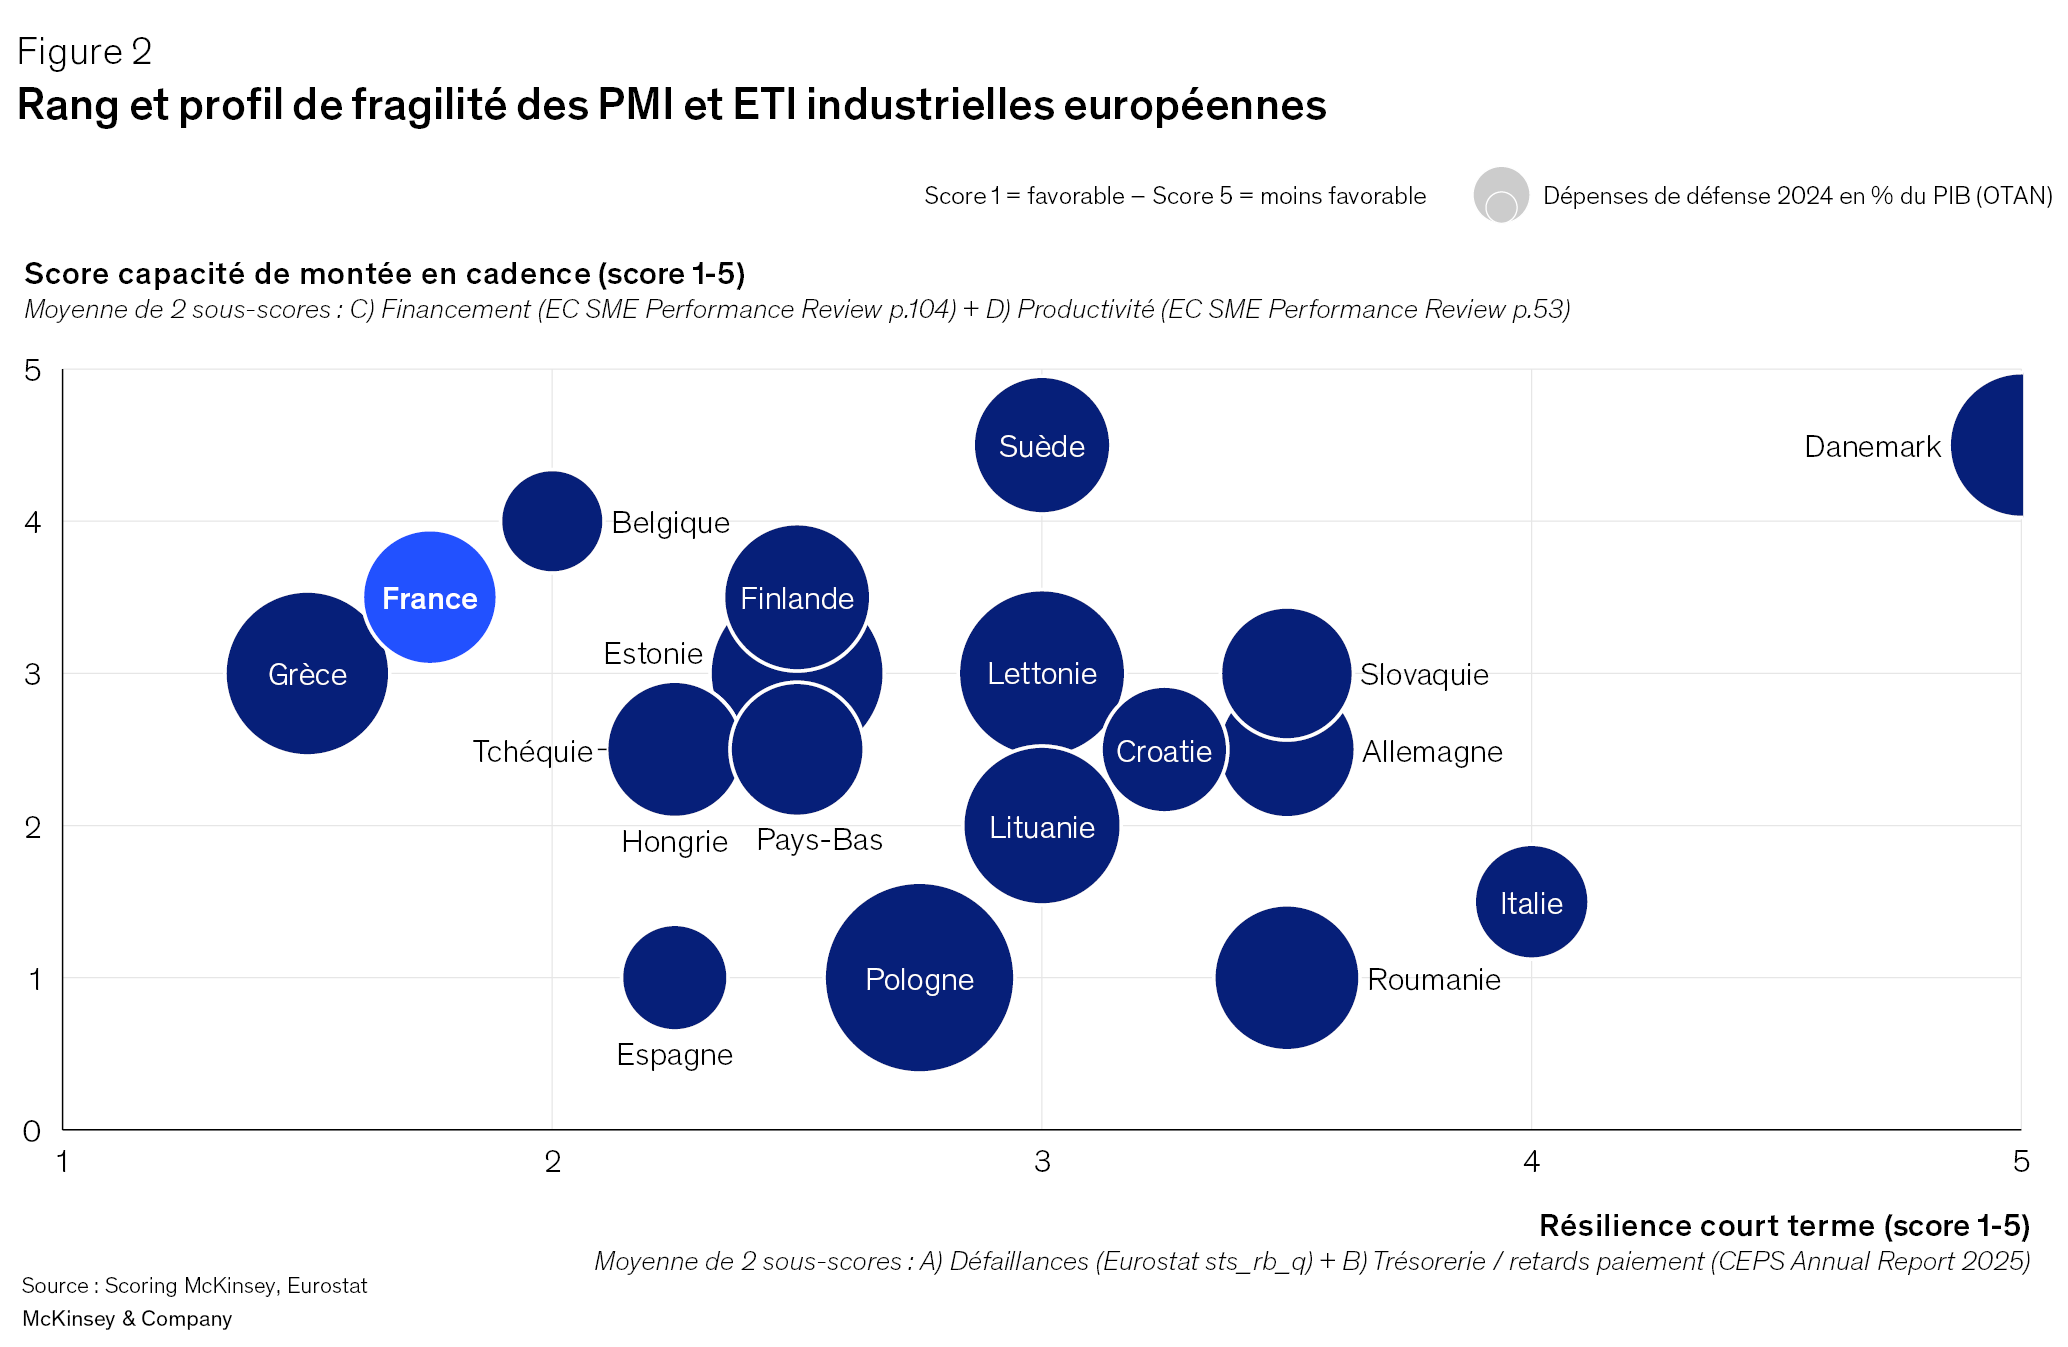
Nous avons comparé les fragilités structurelles des PMI et ETI françaises à celles de leurs homologues européennes en utilisant deux indices composites : la résilience à court terme (défaillances, trésorerie) et la capacité de montée en cadence (accès au financement, productivité). Chaque pays a reçu un score de 1 (moins favorable) à 5 (plus favorable) (figure 2).
Sur le premier axe, la France affiche un score de résilience court terme assez bas de 1,75 (défaillances : 1 ; trésorerie : 2,5). Elle est en revanche de 3,5 sur le second axe relatif à la capacité de montée en cadence (financement : 4 ; productivité : 3). Autrement dit, les conditions structurelles pour produire davantage existent – c'est la fragilité financière de court terme qui constitue le goulot d'étranglement.
Ce diagnostic se vérifie sur le terrain : lorsque les carnets de commandes s'accélèrent, les acteurs les plus fragiles cèdent – non pas faute de technologie, mais faute de visibilité sur la charge, de financement du BFR, ou de capacité à immobiliser des stocks sans certitude sur la durée du pic.
En résumé, la France dispose d'un noyau d'acteurs et de compétences exceptionnels, mais d'une profondeur industrielle encore trop étroite pour absorber sans friction la montée rapide des cadences prévue à la fin de la décennie. L'enjeu central n'est pas l'innovation ou le financement des grands programmes – il est de fluidifier la circulation des liquidités dans la profondeur de la chaîne.
Répondre à l’impératif de montée en cadence : 11 leviers à conjuguer, pour 3 réalités distinctes
Pour répondre à l’impératif de montée en régime, il n’existe pas de solution unique. Les leviers à activer diffèrent : la diversité des programmes à mener, depuis les grands programmes complexes jusqu’aux programmes courts, impose une approche adaptée. Cette nécessité est renforcée par la variété des acteurs en présence : des grands intégrateurs aux jeunes pousses dont la part de l’activité dédiée à la défense fluctue au fil du temps.
Trois régimes industriels se dégagent :
- les systèmes complexes et / ou habités (systèmes aériens / navals / terrestres de premier plan, missiles, radars etc.) ;
- les programmes courts misant sur une innovation rapide (drones, guerre électronique etc.) ;
- les consommables actifs critiques, tels que les munitions.
Programmes longs : redonner de la visibilité à l’ensemble de la chaîne
Bien que la France maîtrise l'ingénierie des grands systèmes complexes, la DGA et les grands intégrateurs doivent renforcer encore davantage leur collaboration et leurs initiatives conjointes. L’enjeu est de réduire les coûts d’acquisition et de rendre la trajectoire industrielle plus lisible avant même la contractualisation. Offrir une visibilité précoce sur ces grands objets capacitaires structurants permettra à la BITD d'absorber une part du risque, d’innover pour réduire les coûts et d'investir de manière autonome (outillage, recrutement, stocks) bien avant la notification formelle des marchés.
Cela passe par plusieurs leviers :
- Donner la priorité à un pilotage de portefeuille plutôt qu’à une logique de contrat isolé. Cela suppose une visibilité partagée sur les charges au-delà de 24 mois pour les productions simples ou pour les industriels dont l’activité n’est pas exclusivement dédiée au secteur de la défense, et au-delà de 5 ans pour les programmes complexes. Une telle anticipation, notamment pour les fournisseurs de rang 2 à 4, permet de sécuriser les capacités, d’éviter les goulets d’étranglement et de garantir la continuité industrielle. L’exemple américain montre l’intérêt de contrats pluriannuels ou de feuilles de route d’acquisitions à moyen terme, pour faire descendre la visibilité jusqu’aux sous-traitants essentiels. Les contrats pluriannuels de type "multiyear procurement", complétés par une logique de quantité minimale de commande, donnent suffisamment de visibilité aux fournisseurs et sous-traitants pour qu’ils commandent en amont les composants à long délai et sécurisent la tenue des calendriers.
- Financer la disponibilité de capacité, pas uniquement la livraison finale pour permettre une potentielle remontée en puissance. Maintenir certains actifs critiques suppose d’investir en amont : outillages, stocks, lignes redondantes ou qualification de fournisseurs alternatifs. Cela peut prendre la forme d’avances ciblées, de co-investissements, de rémunération de stocks stratégiques, voire de contrats prévoyant explicitement une capacité réservée sur certains procédés. Par exemple, garantir un stock stratégique de titane ou de composants électroniques spécifiques pour le Rafale, ou soutenir par anticipation la montée en charge des chaînes d'assemblage et la constitution de stocks de composants critiques (à l'image des investissements massifs24 de capacitation engagés par le missilier MBDA en 2025 et 2026 pour doubler la cadence de ses missiles Aster et Mistral) même en période de faibles commandes, permettrait à la France de préserver sa souveraineté, sa réactivité et sa remontée en puissance en cas de crise. L’objectif n’est pas la subvention systématique, mais la reconnaissance du rôle stratégique de la capacité industrielle.
- Renforcer la collaboration entre tous les acteurs de la chaîne de valeur. Aujourd'hui, les programmes de défense sont souvent gérés en silos. Le maître d'œuvre conçoit son système étape par étape, puis commande des composants à ses sous-traitants. Cette relation se limite généralement à un rapport d'acheteur à vendeur. Ce fonctionnement cloisonné affecte la capacité d’innovation croisée (qui aide à réduire les coûts) et crée des frictions lors de l'intégration finale. Résultat : la communication bloque, engendrant des surcoûts et des retards. Pour y remédier, le secteur devrait s'inspirer de modèles industriels plus collaboratifs. C'est ce que fait Toyota dans l'automobile, ou ce que permettent les contrats de type Integrated Project Delivery dans les grands programmes d’infrastructures. Le principe est d'impliquer chaque acteur clé dans des efforts de co-développement et de co-innovation dès le lancement du programme, de prendre des décisions en commun durant toute la vie du programme, de mettre en place des incitations partagées et, in fine, de partager les risques et la valeur générée dans le cadre du programme.
- Analyser les risques dans la chaîne de valeur de manière granulaire. Se limiter à un reporting au premier rang n'est plus suffisant. Tous secteurs confondus, environ 50 % des responsables de supply chain déclarent ne disposer d'aucune visibilité sur l’exposition aux risques opérationnels au-delà du rang 1 de leurs fournisseurs, tandis que seulement 2 % considèrent avoir une compréhension précise pour les sous-traitants au-delà du rang 325. Cette situation expose les entreprises de la BITD à des risques critiques, tels que des dépendances cachées ou des vulnérabilités concernant les matières premières et composants stratégiques. Dans le secteur de la défense, cette incertitude quant à certains aléas majeurs accroît significativement le risque de ruptures susceptibles d’affecter la disponibilité des équipements essentiels. Pour renforcer la résilience, une évaluation plus large s’impose. Celle-ci vise à identifier et à analyser les risques majeurs pesant sur les fournisseurs stratégiques à travers plusieurs dimensions : santé financière et organisationnelle, niveau de cybersécurité, accès aux ressources critiques, risques réputationnels, ou encore exposition aux tensions géopolitiques et commerciales. Cette analyse doit prendre en compte l’ensemble de la chaîne de sous-traitance pour identifier les maillons faibles et les dépendances critiques. En cartographiant ainsi sa chaîne de bout en bout, un industriel sait exactement quels acteurs surveiller en priorité. Il peut ainsi anticiper les pénuries et trouver des solutions de secours avant qu'une crise ne bloque sa production finale.
Programmes courts misant sur l'innovation : bâtir une filière ouverte basée sur l’itération, le logiciel et les cycles courts
La transformation technologique du champ de bataille exige d'aller vite : la performance repose désormais sur des boucles courtes entre retours d'expérience et mises à jour logicielles. Les industries qui survivront sont celles qui sauront s'adapter le plus rapidement. Dans des domaines comme l'IA ou les drones, cette rapidité d'adaptation compte aujourd'hui davantage que les critères purement technologiques.
- Un premier levier consiste à séparer davantage les logiques d’acquisition et à adopter une logique incrémentale. La France a besoin, à côté de ses grands programmes, d’une voie d’acquisition et industrielle courte pour les systèmes itératifs.Si des évolutions significatives sont déjà en cours, cela implique pour la DGA, pilote naturel de l'acquisition, d'organiser encore davantage cette dualité. D’un côté, elle doit poursuivre la gestion des programmes complexes longs. De l'autre elle doit renforcer sa capacité à mener des acquisitions rapides pour les technologies à cycles courts (lots de petite série, contrats avec options de montée rapide, qualification par incréments, évaluation au contact des opérationnels, délais de décision compressés). Le virage est en cours. De plus en plus, les équipements proposés par les industriels de défense (ETI et startups) sont testés en direct dans des centres d’excellence de la DGA sur la base d’une simple fiche technique "sommaire".
- Un deuxième levier vise à adopter une architecture plus ouverte, c’est-à-dire une méthode de conception de systèmes (logiciels ou matériels) dont les interfaces sont basées sur des standards publics et non propriétaires. Dans le domaine des drones, cela se traduit par l'utilisation de protocoles de communication open-source universels (comme MAVLink) et de logiciels de pilotage standards (comme PX4), permettant à n’importe quel appareil de s’intégrer instantanément à diverses stations de contrôle.
- Un troisième levier repose sur l'émergence de logiques de sous-traitance industrielle de masse (Contract Manufacturing). Inspiré de modèles civils – à l'image d'Apple concentrant sa valeur ajoutée sur le design et l'écosystème logiciel (iOS) tout en confiant l'assemblage de ses millions d'iPhones à un géant comme Foxconn –, ce paradigme sépare la conception de la production. Dans un domaine très évolutif comme celui des drones, cette approche s'avère stratégique. Les acteurs du secteur qui détiennent la propriété intellectuelle (design critique, ingénierie, intelligence artificielle), pourraient s'appuyer sur la puissance industrielle de constructeurs civils pour l'usinage et la production en série (par exemple, issue du secteur automobile). Cette scission résout une crainte capacitaire majeure : celle de figer des investissements sur un design appelé à être très vite obsolète sur le champ de bataille. Elle permet de s’appuyer sur des contract manufacturers capables de produire à la demande et surtout de monter très rapidement en puissance et de démultiplier la production en cas de crise. Dans le secteur de la défense, c’est précisément la logique du partenariat entre l’ingénieriste Turgis & Gaillard et le groupe Renault dans le cadre du programme Chorus.
- Un quatrième levier consisterait à faire évoluer le rôle des grands industriels vers un modèle de "scale-up partner" comme on peut le voir dans d’autres secteurs. Avec des cycles technologiques qui se raccourcissent drastiquement, les grands industriels peuvent également endosser un rôle d’orchestrateurs et "d’industrialisateurs" pour les jeunes pousses. Ce modèle s'observe déjà avec succès dans le secteur de la transition énergétique : de grands énergéticiens mettent à la disposition de startups un accès direct à leurs laboratoires, systèmes de tests et ressources d'ingénierie pour mener des études de levée de risques et de mise à l'échelle, en échange par exemple, d'une prise de participation au capital ou d’un accès exclusif a la technologies une fois mature. Cette approche coûte marginalement peu au grand industriel qui s'appuie sur des infrastructures existantes, mais génère une valeur inestimable et décisive pour la startup. Dans l'industrie de la défense, cette logique d'accompagnement prend tout son sens pour extraire le potentiel de compétitivité des nouveaux entrants. Le récent partenariat conclu début 2026 entre Dassault Aviation et la startup Harmattan AI illustre parfaitement ce modèle. L'avionneur met son expertise en ingénierie à la disposition de la jeune pousse pour l'aider à industrialiser ses technologies d'IA embarquée (destinées au futur Rafale F5). En offrant cet appui technique très en amont, les grands donneurs d'ordre évitent les goulots d'étranglement lors du passage à l'échelle et s'assurent des gains majeurs en délais et en fiabilité.
Consommables actifs non complexes mais critiques (tels que les munitions) : passer d’une logique de paix à une logique de profondeur et d’endurance
En ce qui concerne les munitions et les consommables, l'enjeu n'est plus la complexité technologique, mais la production de masse (profondeur de stock, répétabilité, résilience). Cependant, avec un appareil productif déjà saturé (90 % d'utilisation26) qui freine la montée en cadence, la logique de "temps de paix", basée sur des flux tendus et des stocks minimaux, a définitivement atteint ses limites.
- Un premier levier consiste à rationaliser les familles de consommables et d’équipements attritables, en particulier les munitions, drones simples, munitions téléopérées et systèmes à cycle court. L’enjeu n’est pas de figer l’innovation ni de réduire artificiellement la diversité des besoins opérationnels, mais d’éviter que chaque variante n’entraîne une chaîne complète de spécifications, de qualification, d’intégration et de soutien. Pour ces équipements, la standardisation doit d’abord porter sur les interfaces, les briques logicielles, les protocoles de communication, les systèmes de commande, les charges utiles, les batteries ou encore les procédures de requalification. Elle permet de faire évoluer rapidement un produit sans repartir de zéro à chaque modification. Cette logique est particulièrement cruciale pour les drones et munitions téléopérées, pour lesquels le rythme d’adaptation doit être beaucoup plus rapide que pour les grands programmes traditionnels. L’objectif est de constituer des familles de produits modulaires, interopérables et industrialisables, capables d’intégrer rapidement une nouvelle caméra, une charge utile différente, un logiciel de guidage ou une liaison de données alternative, tout en conservant un socle commun déjà qualifié. Pour les programmes plus lourds, la même logique existe, mais elle porte davantage sur des architectures ouvertes, des standards hardware/software communs et des composants mutualisés à l’échelle de plusieurs plateformes. Dans les deux cas, la rationalisation du portefeuille réduit les coûts, accélère les montées en cadence et limite les goulets de qualification, sans dégrader le niveau de sécurité ni la performance attendue.
- Un second levier réside dans une redondance réfléchie. Pour renforcer la résilience des filières de défense, il est essentiel de ne pas dépendre d’une seule source pour les fonctions clés. Il ne s’agit pas simplement de dupliquer les solutions existantes, mais de concevoir des alternatives, d’identifier des sources secondaires pour les processus critiques et de définir précisément ce qui doit être préservé au niveau national, partagé à l’échelle européenne ou acquis sans risque stratégique majeur. Cette approche s’articule avec la nécessité de faire tomber les cloisonnements entre secteurs civil et militaire. Face aux enjeux actuels et futurs de défense, les entreprises du secteur civil ont un rôle déterminant à jouer, par exemple dans la logistique et le transport. Il s’agit également d’un enjeu crucial pour l'emploi et l'industrialisation, quand certaines branches – comme l'automobile, la métallurgie, la chimie – souffrent en Europe, alors qu’elles disposent de talents, d’actifs et d’outils qui peuvent se convertir et seraient susceptibles de combler les déficits auxquels se heurtent les acteurs de la défense.
- Un troisième levier tient à la solidité du financement des filières de consommables actifs. Au-delà du seul critère du prix, les PME et ETI doivent pouvoir absorber les contraintes spécifiques de leur secteur (BFR élevé, portage de stocks, capex) grâce à des outils adaptés (paiements accélérés, fonds sectoriels dédiés), bien plus déterminants que les seuls prix unitaires. Cette résilience financière gagne à s'inscrire dans une coopération européenne pragmatique, différenciée selon les objets. Si la France doit maintenir une maîtrise strictement nationale sur ses systèmes souverains critiques (dissuasion, cyber) et s'allier à l'échelon européen pour les grands systèmes complexes (missiles, cloud de combat), l'enjeu pour les consommables et composants critiques réside plutôt dans la redondance stratégique : des sources qualifiées multiples, des stocks communs et une interopérabilité accrue pour éviter la fragmentation.
Les consommables actifs exigent une géographie industrielle pensée en écosystèmes. Le modèle le plus robuste n’est pas une simple juxtaposition d’ateliers. C’est un réseau où compétences, qualification, maintenance des équipements, sous-traitance locale et logistique sont suffisamment proches pour faire face aux chocs. Au-delà des seuls emplois de la BITD, la structuration de ces écosystèmes modernise l’ensemble du tissu productif. À condition de privilégier l'investissement (R&D, infrastructures, montée en gamme) plutôt que des achats fragmentés, cet effort diffuse des technologies duales vers les filières civiles adjacentes (aéronautique, cyber, matériaux) et offre aux PME / ETI la visibilité requise pour investir dans l'automatisation et la cybersécurité.
Au-delà des systèmes embarqués où elle est déjà très présente, l’intelligence artificielle appliquée à l’ingénierie, aux achats et à la production constitue à cet égard un levier majeur pour les trois régimes industriels décrits ci-dessus. Appliquée à l’optimisation des cycles de R&D et de développement logiciels, à la planification dynamique, à l’amélioration de la productivité des chaînes de production, à l’accélération des cycles de qualification ou encore à la maintenance prédictive, l’IA peut contribuer de manière décisive à la montée en cadence de la BITD. Pour en capturer les bénéfices, le secteur de la défense français doit faire preuve d’une ambition de transformation audacieuse.
Au-delà de la révolution de l’intelligence artificielle, c’est une refonte en profondeur qui s’impose : réduction des coûts de production, gains d’agilité organisationnelle, adoption accélérée des technologies numériques et ouverture à de nouveaux modèles industriels.
La France aborde donc une nouvelle ère géopolitique avec des atouts majeurs : une base technologique de défense de haut niveau, des champions industriels crédibles, un outil de défense complet et une culture de maîtrise des systèmes complexes que beaucoup lui envient. Cependant, le débat de la décennie ne portera pas uniquement sur l’excellence des plateformes, mais aussi et surtout sur la capacité à soutenir l’effort dans la durée, à le diffuser jusqu’aux bons niveaux de sous-traitance et à articuler trois temporalités industrielles, chacune nécessitant une approche distincte. L’enjeu n’est donc pas de "faire plus de la même chose". Il s’agit de dépasser un modèle centré principalement sur le financement de programmes, pour évoluer vers une démarche visant aussi à sécuriser, c’est-à-dire à garantir, des capacités industrielles, des compétences, des stocks, des procédés et des cadences de production. C’est en organisant sa base industrielle et technologique de défense (BITD) non seulement comme une somme d’excellences nationales, mais comme le cœur d’un réseau européen de capacités choisies, résilientes et maîtrisées, que la France pourra transformer ses avantages stratégiques en véritable endurance industrielle, entendue comme la capacité à maintenir un niveau de performance élevé sur la durée, malgré les contraintes ou les perturbations pouvant survenir.