ملاحظة: إننا نبذل قصارى جهدنا للحفاظ على جميع التفاصيل الدقيقة عند ترجمة المقالة الإنجليزية الأصلية، ونعتذر عن أي جزئية مفقودة في الترجمة قد تلاحظونها من حين لآخر. نرحب بتعليقاتكم على البريد الإلكتروني التالي reader_input@mckinsey.com
على مدار السنوات العشر الماضية, كان التحول نحو الخدمات الرقمية من أهم أولويات القطاع المصرفي، وذلك لمواكبة التغير المستمر في تفضيلات العملاء وتوقعاتهم من ناحيةٍ، وما تفرضه المنافسة المتزايدة من ناحيةٍ أخرى. ووفقًا للإحصائيات، تنفق البنوك حول العالم ما يقرب من 600 مليار دولار سنويًا على تحديث بنيتها التقنية، بما يشمل استبدال الأنظمة القديمة وإطلاق تطبيقات الهاتف المحمول وغيرها من الأدوات الرقمية. غير أن حصيلة هذه الاستثمارات جاءت متفاوتةً.
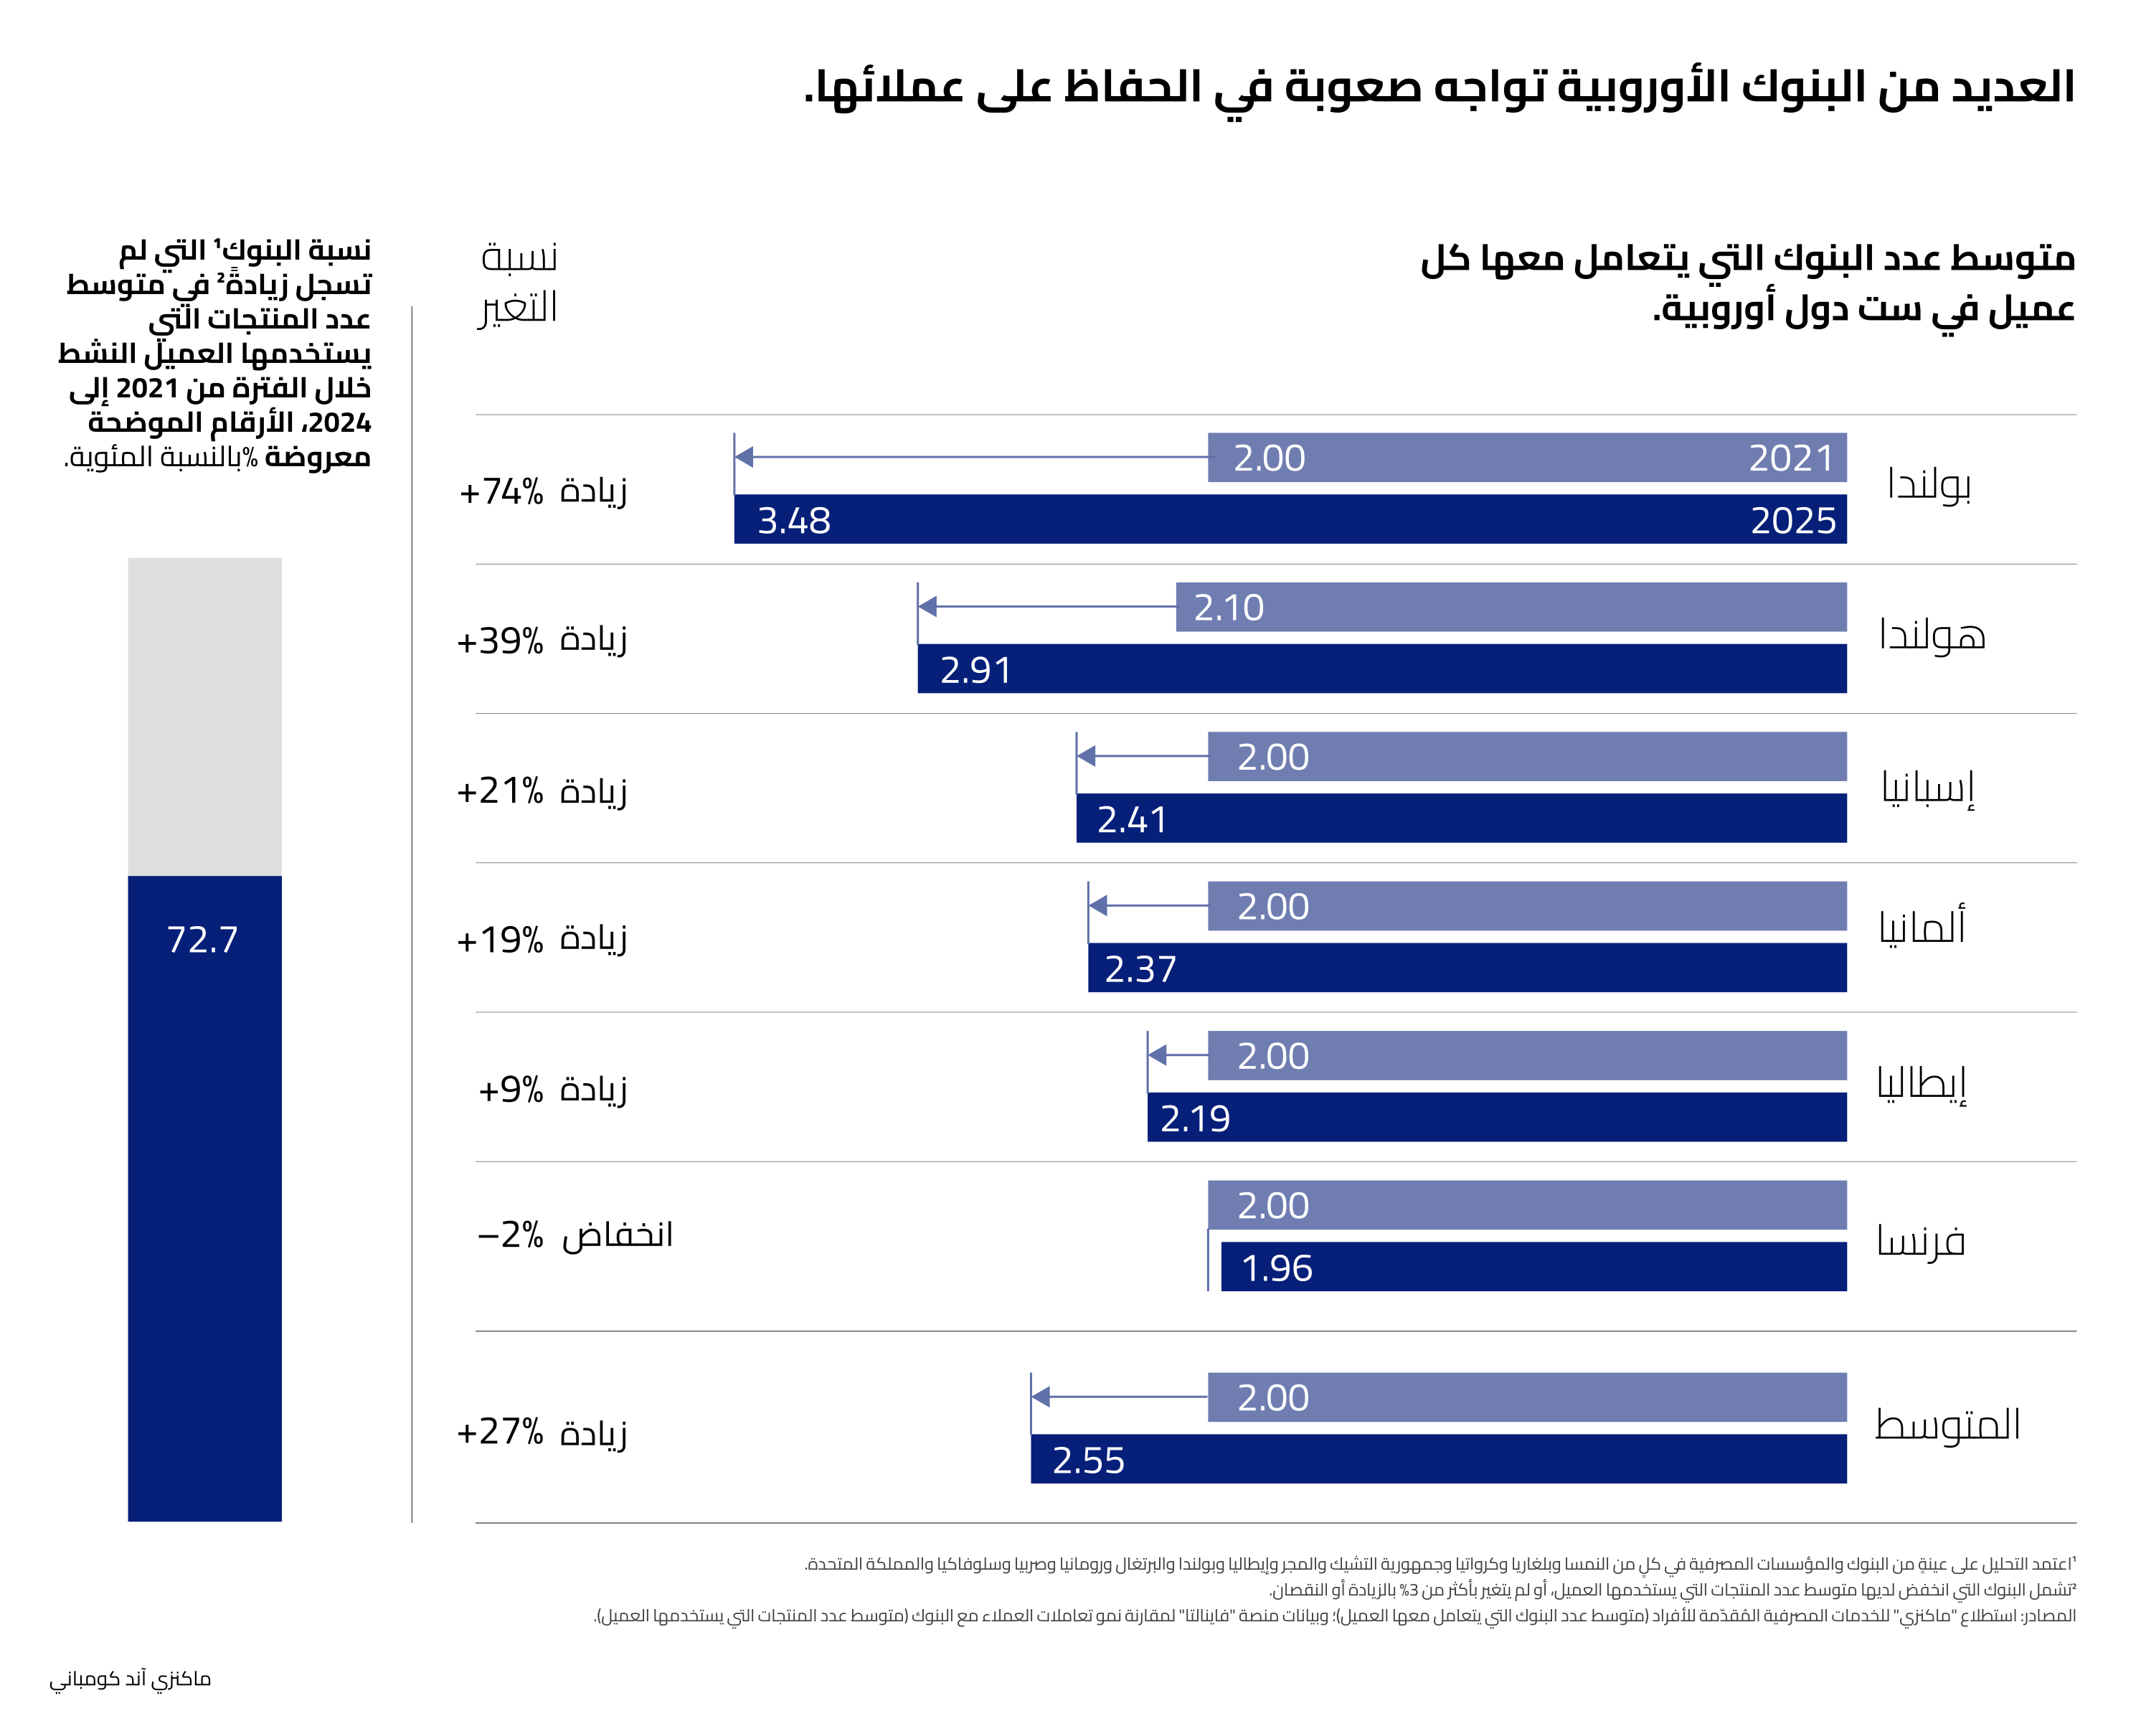
رغم التحسن الكبير الذي حققته البنوك في تقديم خدماتها عبر القنوات الرقمية، والذي يظهر، على سبيل المثال، في وصول نسبة المبيعات عبر هذه القنوات لدى البنوك الأوروبية إلى 45 في المائة في المتوسط,1 إلا أن ذلك لم يضمن لها الاحتفاظ بموقعها كبنكٍ رئيسيٍّ لدى عملائها، خاصةً في ظل التغيرات الكبيرة في سلوك العملاء ودرجة ولائهم. مما زاد من حدة المنافسة بين البنوك للحصول على اهتمام العملاء وحصةٍ أكبر من تعاملاتهم المصرفية. وصلت إلى أعلى مستوياتها في عام 2025. وفي هذا السياق، كشف تحليلٌ أجرته "ماكنزي" في ست دولٍ أن العميل أصبح يحتفظ بحساباتٍ لدى 2.6 بنكٍ في المتوسط، بعد أن كانت بنكين فقط في عام 2021.2 ونتيجةً لذلك، لم تتمكن كثيرٌ من البنوك الأوروبية من زيادة حصتها من تعاملات عملائها، أو تراجعت.3 كما هو موضح أدناه بـــ"الشكل 1".
ويعود جانبٌ كبيرٌ من هذه المنافسة إلى النجاح الذي حققته البنوك الرقمية الجديدة، التي تأسست منذ البداية لتقديم خدماتها عبر القنوات الرقمية. ففي بعض الأسواق، نجحت هذه البنوك في الاستحواذ على ما بين ربع وثلث التعاملات المصرفية للعملاء، وذلك بفضل إمكاناتها الرقمية المتطورة، وانخفاض رسوم خدماتها أو إتاحة بعضها مجانًا، إلى جانب سهولة تجربة الاستخدام، وقدرتها على جذب العملاء من فئة الشباب. وتعد شركة "ريفولوت" البريطانية، المتخصصة في خدمات التكنولوجيا المالية، مثالًا واضحًا على ذلك؛ فقد تجاوز عدد عملائها 70 مليونًا، وبدأت تنافس على أن تصبح الجهة المصرفية الرئيسية لعملائها، من خلال خدمات الاشتراك وتقديم مجموعةٍ أوسع من المنتجات.
في الواقع، كان للتوسع في تقديم الخدمات المصرفية عبر القنوات الرقمية آثارٌ أخرى زادت من الضغوط على البنوك القائمة؛ فقد أتاحت هذه الخدمات للعملاء قدرًا أكبر من الشفافية، وسهّلت عليهم مقارنة الأسعار، وقلّصت الفروق بين كثير من المنتجات المصرفية حتى أصبحت أكثر تشابهًا من وجهة نظرهم. ومن هنا، أصبح التحدي الذي سيواجه القطاع المصرفي خلال العقد المقبل واضحًا، ويتلخص في الإجابة عن هذا السؤال: كيف ستتمكن البنوك من الاحتفاظ بعملائها؟
المزيد من الرؤى والتقارير من ماكنزي باللغة العربية
شاهد مجموعة المقالات الخاصة بنا باللغة العربية، واشترك في النشرة الإخبارية العربية الشهرية
لذلك، تحتاج البنوك إلى التحرك سريعًا والإجابة عن هذا السؤال قبل أن تفقد ما تبقى لديها من مزايا تنافسية، وفي مقدمتها قوة علاماتها التجارية وما تراكم لديها من بياناتٍ ثريةٍ عن العملاء، بحكم أنها كانت البنك الرئيسي لكثيرٍ منهم. وبحكم تجاربنا العملية مع البنوك الأوروبية، والتي يمكن الاستفادة منها على نطاقٍ أوسعَ في مناطقَ أخرى، فإن الأولوية يجب أن تنصب على العميل نفسه، من خلال أسلوب عملٍ يفهم احتياجات كل عميلٍ بشكل أدق. بعدها يحدد الطريقة الأنسب للتواصل معه وفقًا لهذه الاحتياجات، ثم يستخدم تقنيات الذكاء الاصطناعي لتطبيق ذلك على أعدادٍ كبيرةٍ من العملاء. وفي هذه المقالة، نستعرض أربعة عناصر رئيسية تساعد البنوك على بناء نموذج عملٍ مدعومٍ بالذكاء الاصطناعي يمكّنها من إدارة علاقتها مع عملائها بصورةٍ أكثر تخصيصًا، بما يساعدها على تقوية علاقاتها بهم والحفاظ على مكانتها كبنكٍ رئيسيٍّ لهم. ثم نوضح الخطوات العملية للبدء في تطبيق هذا النموذج.
فرص أكبر للنمو من خلال العملاء الحاليين
مع اشتداد المنافسة في القطاع المصرفي وتزايد الإقبال على البنوك الرقمية الجديدة، بدأت البنوك التقليدية تدرك أن قاعدة عملائها الحاليين يمكن أن تتيح لها فرصًا أكبر للنمو، خاصةً في ظل التغير الكبير طريقة تعامل العملاء مع البنوك، إذ باتت 99 في المائة من تفاعلاتهم للحصول على الخدمات والمساعدة تتم اليوم عبر التطبيقات والمواقع الإلكترونية وغيرها من القنوات الحديثة.4 وفي هذا السياق، أظهرت دراسةٌ حديثةٌ أجرتها منصة "فاينالتا" التابعة لــماكنزي والمتخصصة في مقارنة وتحليل أداء المؤسسات العاملة في قطاع الخدمات المالية أن 69 في المائة من البنوك الأوروبية التي شملتها الدراسة تضع ضمن أولوياتها تحقيق النمو من خلال الاستفادة بصورةٍ أفضل من عملائها الحاليين.
وتكشف الأرقام أن أمام البنوك فرصًا كبيرة لتنمية أعمالها من خلال عملائها الحاليين. فقد أظهرت نتائج تحليل أجرته "ماكنزي"، وشمل 112 مليون علاقة مصرفية في ستة أسواق أوروبية، أن 48 في المائة من العملاء لا يحصلون من البنك إلا على منتج مصرفي واحد، مثل حساب أو بطاقة أو غيرهما من المنتجات المصرفية، بينما يحصل 81 في المائة منهم على منتجين أو أقل.5
ورغم ذلك، نجحت بعض البنوك في الاستفادة بدرجةٍ أكبر من إمكانات قاعدة عملائها الحاليين والحصول على حصةٍ أكبر من تعاملاتهم المصرفية، حيث تُظهر النتائج أن البنوك الأفضل أداءً، والتي تقع ضمن الربع الأعلى من حيث نجاحها في تقديم مزيدٍ من المنتجات لكل عميل، تتفوق على البنوك الأقل فاعلية، إذ تزيد لديها أرصدة العملاء بنسبة 13 في المائة، والإيرادات بنسبة 5 في المائة، ومتوسط عدد المنتجات التي يحصل عليها العميل بنسبة 22 في المائة.6
وفي هذا السياق، تشير خبرات "ماكنزي" مع القطاع المصرفي إلى أن البنوك الرائدة بدأت تعتمد أساليب عملٍ مدعومةً بالذكاء الاصطناعي لإدارة علاقتها مع العملاء، تقوم على المبادرة والتواصل المنتظم دون انتظار تفاعلهم مع البنك. فبعد أن كانت ترسل عددًا محدودًا من الرسائل العامة كل شهر إلى مجموعة من العملاء، أصبحت هذه البنوك تخاطب معظم عملائها بوتيرة أكبر قد تصل أحيانًا إلى مرة يوميًا، وبرسائل مخصصة تراعي احتياجات كل عميل، على غرار ما تفعله كثير من شركات البيع بالتجزئة عبر الإنترنت. وتعتمد البنوك في تطبيق هذا الأسلوب على أدوات الذكاء الاصطناعي لفهم تفضيلات العميل وسلوكه، ومن ثم تحديد الرسالة التي تناسبه، وما يمكن تقديمه له، والوقت المناسب للتواصل معه، والقناة الأفضل للوصول إليه.
بل أكثر من ذلك، يمكن للبنوك أن تمضي إلى ما هو أبعد في هذا الاتجاه إذا ما وفرت تجربةَ استخدامٍ رقميةً سهلةٍ ومتكاملةٍ لعملائها، خاصةً عبر تطبيقات الهواتف المحمولة المدعومة بالذكاء الاصطناعي، والتي يمكن من خلالها أن تحقق هدفين في خطوةٍ واحدةٍ، الأول: تمكين العميل من إدارة معظم تعاملاته المصرفية في مكانٍ واحدٍ والحصول على الخدمات والدعم من خلاله، والثاني: مساعدة البنك من فهم سلوك عملائه وطريقة استخدامهم للخدمات بصورةٍ أفضل، مما يمنحه قدرةً أكبرَ على منافسة شركات التكنولوجيا المالية.
لكن تطبيق هذا الأسلوب يحتاج إلى تغيير الطريقة التي تدير بها البنوك حملات التواصل مع عملائها، وهو ما بدأته بالفعل البنوك الرائدة، وذلك من خلال الانتقال من الحملات الثابتة التي تركز على الترويج لمنتجٍ معينٍ إلى أسلوبٍ يقوم على التجربة المستمرة والتعلم وتعديل الحملات بناءً على النتائج، لتصبح أكثر ارتباطًا باحتياجات العملاء، وقابلة للتطبيق على نطاق واسع. إلى جانب تغيير طريقة تقديم المحتوى، بحيث لا يقتصر التواصل مع العملاء على البريد الإلكتروني والرسائل النصية، وإنما يتلقى العميل محتوى مخصصًا أيضًا داخل التطبيقات والمواقع الإلكترونية التي يستخدمها للتعامل مع البنك.
وعند تنفيذ هذه الممارسات بالشكل الصحيح، يمكن أن تحقق البنوك نتائجَ ملموسةً؛ إذ تشير خبرتنا في القطاع المصرفي إلى إمكانية رفع مستوى تفاعل العملاء مع البنك بنسبةٍ تتراوح بين 20 إلى 30 في المائة، وزيادة عوائد العلاقة مع العميل بنسبةٍ تتراوح بين 10 إلى 25 في المائة، إلى جانب تحسين تجربة العملاء بنسبةٍ تتراوح بين 15 إلى 25 في المائة. ورغم أن هذه الأساليب ليست جديدةً تمامًا على القطاع، فإن كثيرًا من المؤسسات لم تتمكن حتى الآن من تطبيقها بالطريقة التي تمكنها من تحقيق المكاسب المرجوة، وهو ما يقودنا إلى السؤال التالي: ما الذي يصنع الفارق؟
أربعة عناصر رئيسية لإدارة العلاقة مع العملاء وتحقيق عوائد أفضل بالذكاء الاصطناعي
وبناءً على خبراتنا في هذا القطاع، فإن الإجابة عن التساؤل السابق تكمن في تطبيق نموذجِ عملٍ مدعومٍ بتقنيات الذكاء الاصطناعي، يقوم على أربعةِ عناصرَ أساسيةٍ تمكّن البنك من فهم احتياجات كل عميلٍ واختيار الطريقة الملائمة للتواصل والتعامل معه. وتشمل هذه العناصر بيانات العملاء وتحديد الإجراء الأنسب لكل عميلٍ بناءً عليها، والحملات ورحلات العملاء المخصصة، وقدرات قياس الأداء وتقنيات التسويق، إلى جانب النموذج التشغيلي والكفاءات البشرية. ولنبدأ بالبيانات.
كيف يفهم البنك احتياجات عملائه ويحدد الإجراء الأنسب لكل منهم
يعتمد هذا العنصر على ثلاثِ خطواتٍ مترابطةٍ، تبدأ بجمع بيانات العميل، ثم تحليلها لفهم احتياجاته، وصولًا إلى معرفة أفضل السبل للتعامل معها، سواء بتقديم عرضٍ يناسبه، أو تذكيره بأمرٍ يتعلق بخدماته المصرفية، أو تزويده بالمعلومات والتوجيه اللازمين.
لكن كثيرًا من البنوك تواجه صعوباتٍ في تطبيق هذا العنصر، إذ تعجز عن جمع مختلف البيانات المتعلقة بالعميل والاستفادة منها قبل أن تقرر ما يناسبه من عروضٍ أو خدماتٍ، مثل تعامله مع البنك عبر القنوات الرقمية، وتفاعله مع الرسائل والعروض السابقة، ومعاملاته المصرفية، وتواصله مع موظفي البنك. ويرجع ذلك في جانبٍ منه إلى أن التعامل مع هذه البيانات والاستفادة منها مع أعدادٍ كبيرةٍ من العملاء أمرٌ مكلفٌ ومعقدٌ. أما البنوك الرائدة فتبدأ بتحديد ما تريد تقديمه للعميل، ثم تجمع فقط البيانات التي تحتاج إليها لاتخاذ هذا القرار، بدلًا من محاولة جمعها بكل أنواعها وربطها معًا منذ البداية. وبهذه الطريقة، تصل إلى النتائج المطلوبة بشكلٍ أسرعَ، ثم تضيف المزيد من البيانات تدريجيًا كلما دعت الحاجة. لكن هناك شرطٌ أساسيٌّ، وهو أن تلتزم البنوك عند استخدام بيانات العملاء والاستفادة منها باللوائح المعمول بها لحماية الخصوصية والضوابط المتعلقة بالحصول على موافقتهم.
وبعد جمع البيانات تأتي خطوة تحليلها لتحديد العرض أو الرسالة التي تناسب العميل. وهنا تجدر الإشارة إلى أن معظم البنوك تمتلك بالفعل نماذجَ تحليليةً تساعدها على اتخاذ هذه القرارات، لكنها غالبًا ما تكون جامدةً، فلا تواكب ما يستجد في تعاملات العميل، كما أنها لا توفر العدد أو التنوع الكافيين من العروض. ولتجاوز هذه المشكلة، يمكن للبنك الاستفادة مما يحدث في تعاملات العميل أولًا بأول، بحيث تساعد بعض معاملاته أو أنشطته على معرفة الوقت المناسب للتواصل معه بشأن خدمةٍ معينةٍ. فعلى سبيل المثال، قد يحدد البنك مستوى معينًا من التغير في رصيد الحساب الجاري وفقًا لطبيعة كل سوقٍ، وعندما يصل التغير إلى هذا المستوى، يمكن للبنك التواصل مع العميل بشأن التمويل أو الادخار. أما شراء تذكرة طيرانٍ، فقد يكون سببًا آخر للتواصل، ولكن بشأن التأمين على الرحلات هذه المرة. وهذان مثالان فقط من مئات الحالات المشابهة التي تعتمد عليها البنوك الرائدة لمعرفة متى ينبغي التواصل مع العميل وما يمكن تقديمه له من مختلف منتجاتها. كما تختبر هذه البنوك باستمرار أيًّا من هذه الحالات يحقق استجابةً أفضلَ من العملاء، ويمكن لهذه الطريقة أن ترفع نسبة العملاء الذين يتفاعلون مع الرسائل البنكية بالضغط على الروابط الموجودة فيها إلى ما بين ضعفين وثلاثة أضعافٍ، كما يوضح "الشكل 2".
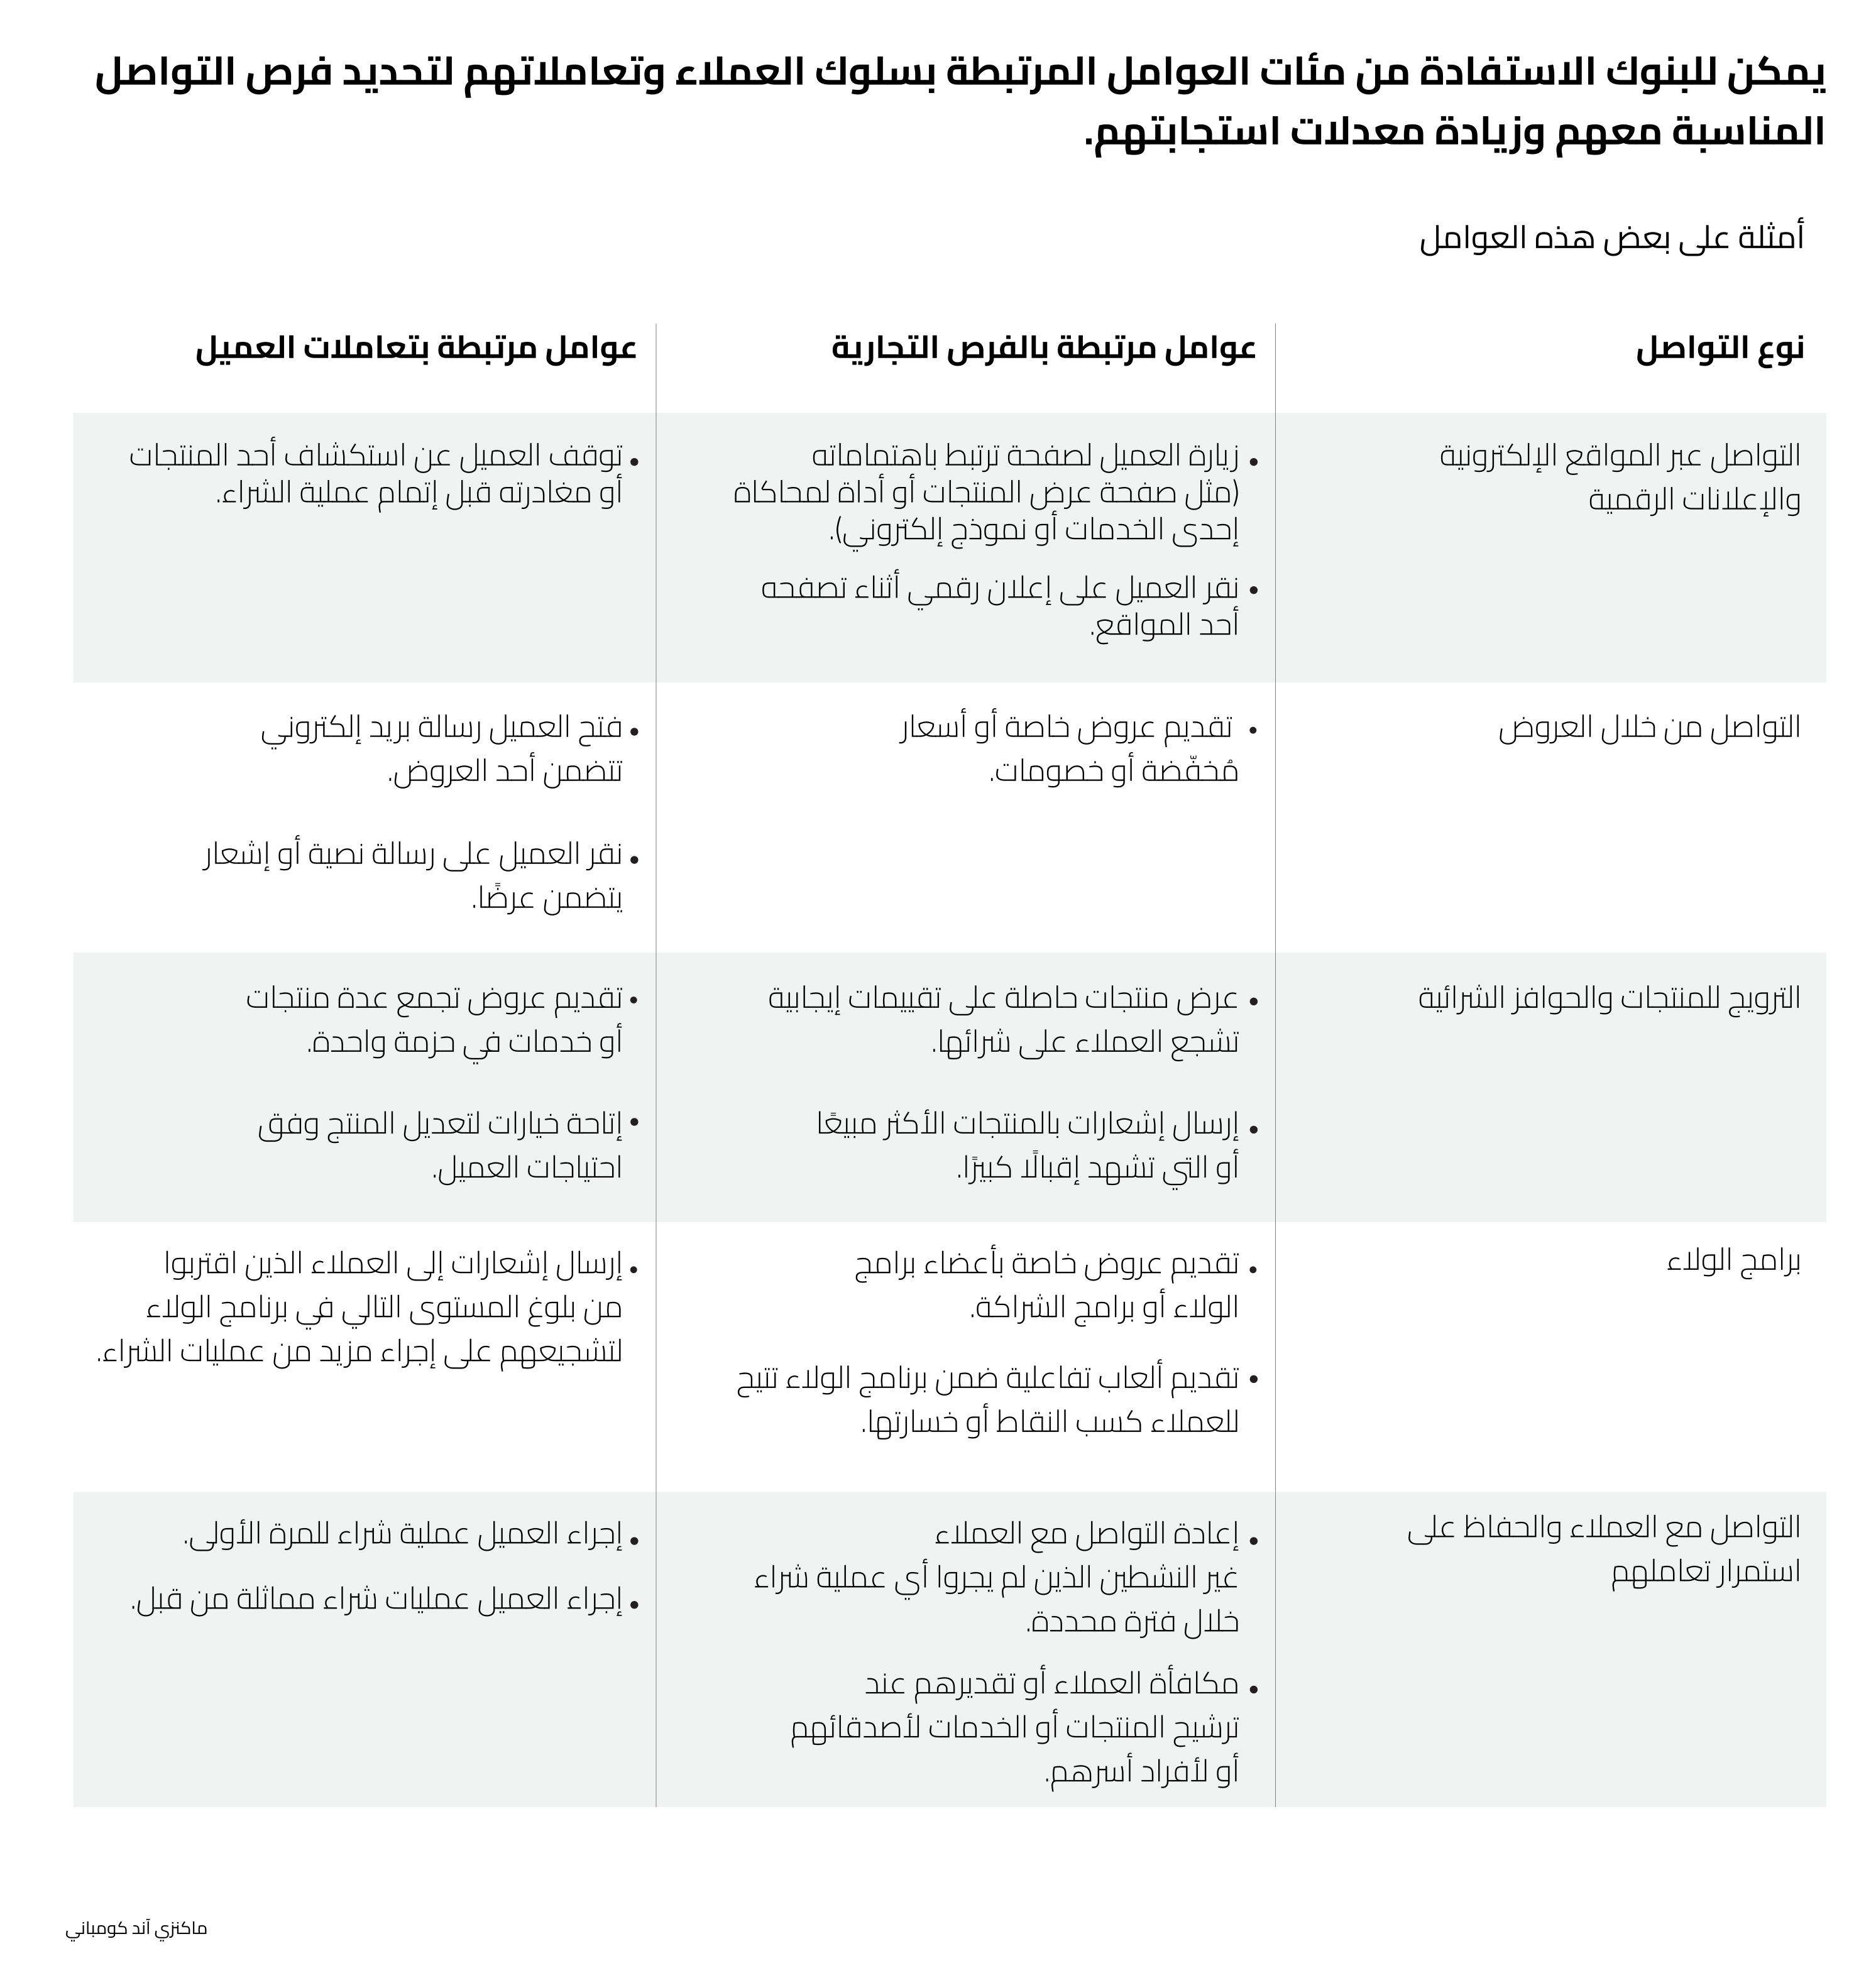
رغم نجاح هذه الطريقة، فإنها ليست الوحيدة التي تعتمد عليها البنوك في التواصل مع عملائها، فقد يأتي هذا التواصل استجابةً لتحديثاتٍ قانونيةٍ أو تنظيميةٍ، أو لعروضٍ موجهةٍ إلى فئاتٍ محددةٍ منهم، أو لحملاتٍ أوسع تتزامن مع مناسباتٍ أو أوقاتٍ معينةٍ من العام. ويساعد تنوع أساليب التواصل البنوك على تقديم عروضٍ تناسب معظم عملائها، حتى عندما لا يقوم العميل بمعاملةٍ أو نشاطٍ يدفع البنك إلى التواصل معه.
ومع زيادة وتيرة تواصل البنوك مع عملائها وتزايد عدد رسائلها وتنوعها، بات من الضروري تجاوز الحملات الترويجية التي تستهدف فقط تسويق المنتج أو الخدمة البنكية، والتركيز بدلًا من ذلك على احتياجات كل عميلٍ لتحديد ما يناسبه وما يمكن للبنك تقديمه له في الوقت المناسب وعبر القناة الملائمة.
وهنا تحديدًا يأتي دور الذكاء الاصطناعي في مساعدة البنوك على تطبيق هذا الأسلوب بصورةٍ أسرع وأسهل. فمن خلال توحيد البيانات وتقارير الأداء، يمكن للبنك تقييم نتائج حملاته ومعرفة مدى نجاحها. كما تساعد نماذج الذكاء الاصطناعي على جمع البيانات المتاحة داخل البنك مع المعلومات المتاحة لدى شركائه ومصادرَ خارجيةٍ، ثم تحليلها لتحديد مجموعاتٍ من الأفراد تجمعهم اهتماماتٌ واحتياجاتٌ مشتركةٌ، وتوجيه الرسائل والعروض التي تناسب كل مجموعةٍ. ويمكن أيضًا لوكلاء الذكاء الاصطناعي متابعة سلوك العملاء من خلال مشترياتهم ومعاملاتهم وغيرها من التعاملات مع البنك، لمعرفة الفرص المناسبة للتواصل معهم.
حملات مخصصة للعملاء وتجارب رقمية أكثر سلاسة
تعمل البنوك هنا على تقديم رسائل وعروض تناسب احتياجات كل عميل، مع جعل تعامله عبر القنوات الرقمية أكثر سهولةً وسلاسةً في مختلف المراحل، للحفاظ على التواصل والتفاعل معه باستمرار.
وتشير النتائج إلى أن زيادة الاعتماد على القنوات الرقمية في الحملات والمبيعات تساعد البنوك على زيادة مبيعات معظم منتجات الخدمات المصرفية للأفراد، باستثناء الرهون العقارية. ففي أوروبا، تحقق البنوك الأفضل أداءً يصل إلى 69 في المائة من مبيعات خدمات الأفراد عبر هذه القنوات، وهو ما يساعدها على زيادة حصتها السوقية.7
ورغم ذلك، لا تزال البنوك تتواصل مع عملائها عبر الرسائل التسويقية بوتيرةٍ أقل من شركات التكنولوجيا المالية والتجارة الإلكترونية، إذ تشير المقارنات التي أجريناها إلى أن معدل إرسالها لهذه الرسائل يقل بنحو ثلاث إلى خمس مرات. ولسد هذه الفجوة، يمكن للبنوك الاستفادة بصورةٍ أكبر من تحليل سلوك العملاء لتحديد التوقيت المناسب للتواصل معهم، ورصد الفرص التي تتيح لها زيادة عدد حملاتها ورسائلها دون إغراق العملاء بها. فقد لاحظنا لدى البنوك التي تابعناها إمكانية الوصول إلى معدل رسالةٍ واحدةٍ كل يومٍ أو يومين قبل أن تبدأ معدلات إلغاء الاشتراك في الارتفاع بصورةٍ ملحوظة.
ومع تسارع وتيرة التواصل وتزايد عدد الحملات التسويقية، باتت البنوك بحاجةٍ إلى إعداد المزيد من المحتوى خلال فتراتٍ زمنيةٍ أقصر، وهنا يأتي دور الذكاء الاصطناعي التوليدي، إذ يمكنه إنتاج المواد التسويقية المطلوبة بتكلفةٍ أقل وسرعةٍ أكبر، مع تخصيصها بما يناسب كل عميل. ووفقًا لتجربتنا مع بعض المؤسسات المصرفية التي اعتمدت هذه التقنية، فقد ارتفعت سرعة إعداد المحتوى لديها بنسبةٍ تراوحت بين 15 إلى 20 في المائة، كما زادت نسبة من تفاعلوا مع المحتوى بالضغط على الروابط الموجودة فيه ثم أبدوا اهتمامًا فعليًا بالحصول على المنتج أو الخدمة المعروضة، بنسبةٍ تصل إلى 25 في المائة. ويمتد استخدام الذكاء الاصطناعي إلى مهامٍ أخرى مرتبطةٍ بالحملات، إذ يمكن لوكلائه أتمتة بعض هذه المهام، مثل تنظيم عمليات إنتاج المحتوى وتخزينه ونشره.
ولتحقيق أفضل النتائج، تحتاج البنوك أولًا إلى تحديد عناصر الرسالة التي ينبغي تعديلها وفق احتياجات العميل وترتيبها بحسب الأولوية، كما هو موضح أدناه في "الشكل 3" وكذلك "الشكل 4"، خاصةً أن رسالة البريد الإلكتروني الواحدة قد تضم ما يصل إلى 15 عنصرًا يمكن تخصيصه، وفقًا لخبراتنا السابقة مع البنوك. وتشمل هذه العناصر العرض المقدم للعميل، وصياغة الرسالة، والصور المستخدمة فيها، والعبارات التي تحثه على اتخاذ خطوةٍ معينة. ومع تعدد هذه العناصر، لا تحتاج البنوك إلى تخصيصها جميعًا دفعةً واحدة، بل يمكنها البدء بالعناصر الأكثر تأثيرًا، ثم الانتقال تدريجيًا إلى غيرها. فقد تبدأ باختيار المنتج أو الخدمة وطريقة تقديمها بما يناسب العميل، ثم تحديد القناة والتوقيت الأنسب للتواصل معه، وصولًا إلى ضبط السعر بصورةٍ أكثر دقة. وبهذا التدرج، تصبح العروض والرسائل أكثر ملاءمةً لكل عميل، كما يمكن للبنوك مواصلة تحسينها باستخدام وكلاء الذكاء الاصطناعي الذين يقومون بتحليل أداء الحملات وتعديل المحتوى وطريقة تقديمه وفقًا للنتائج.
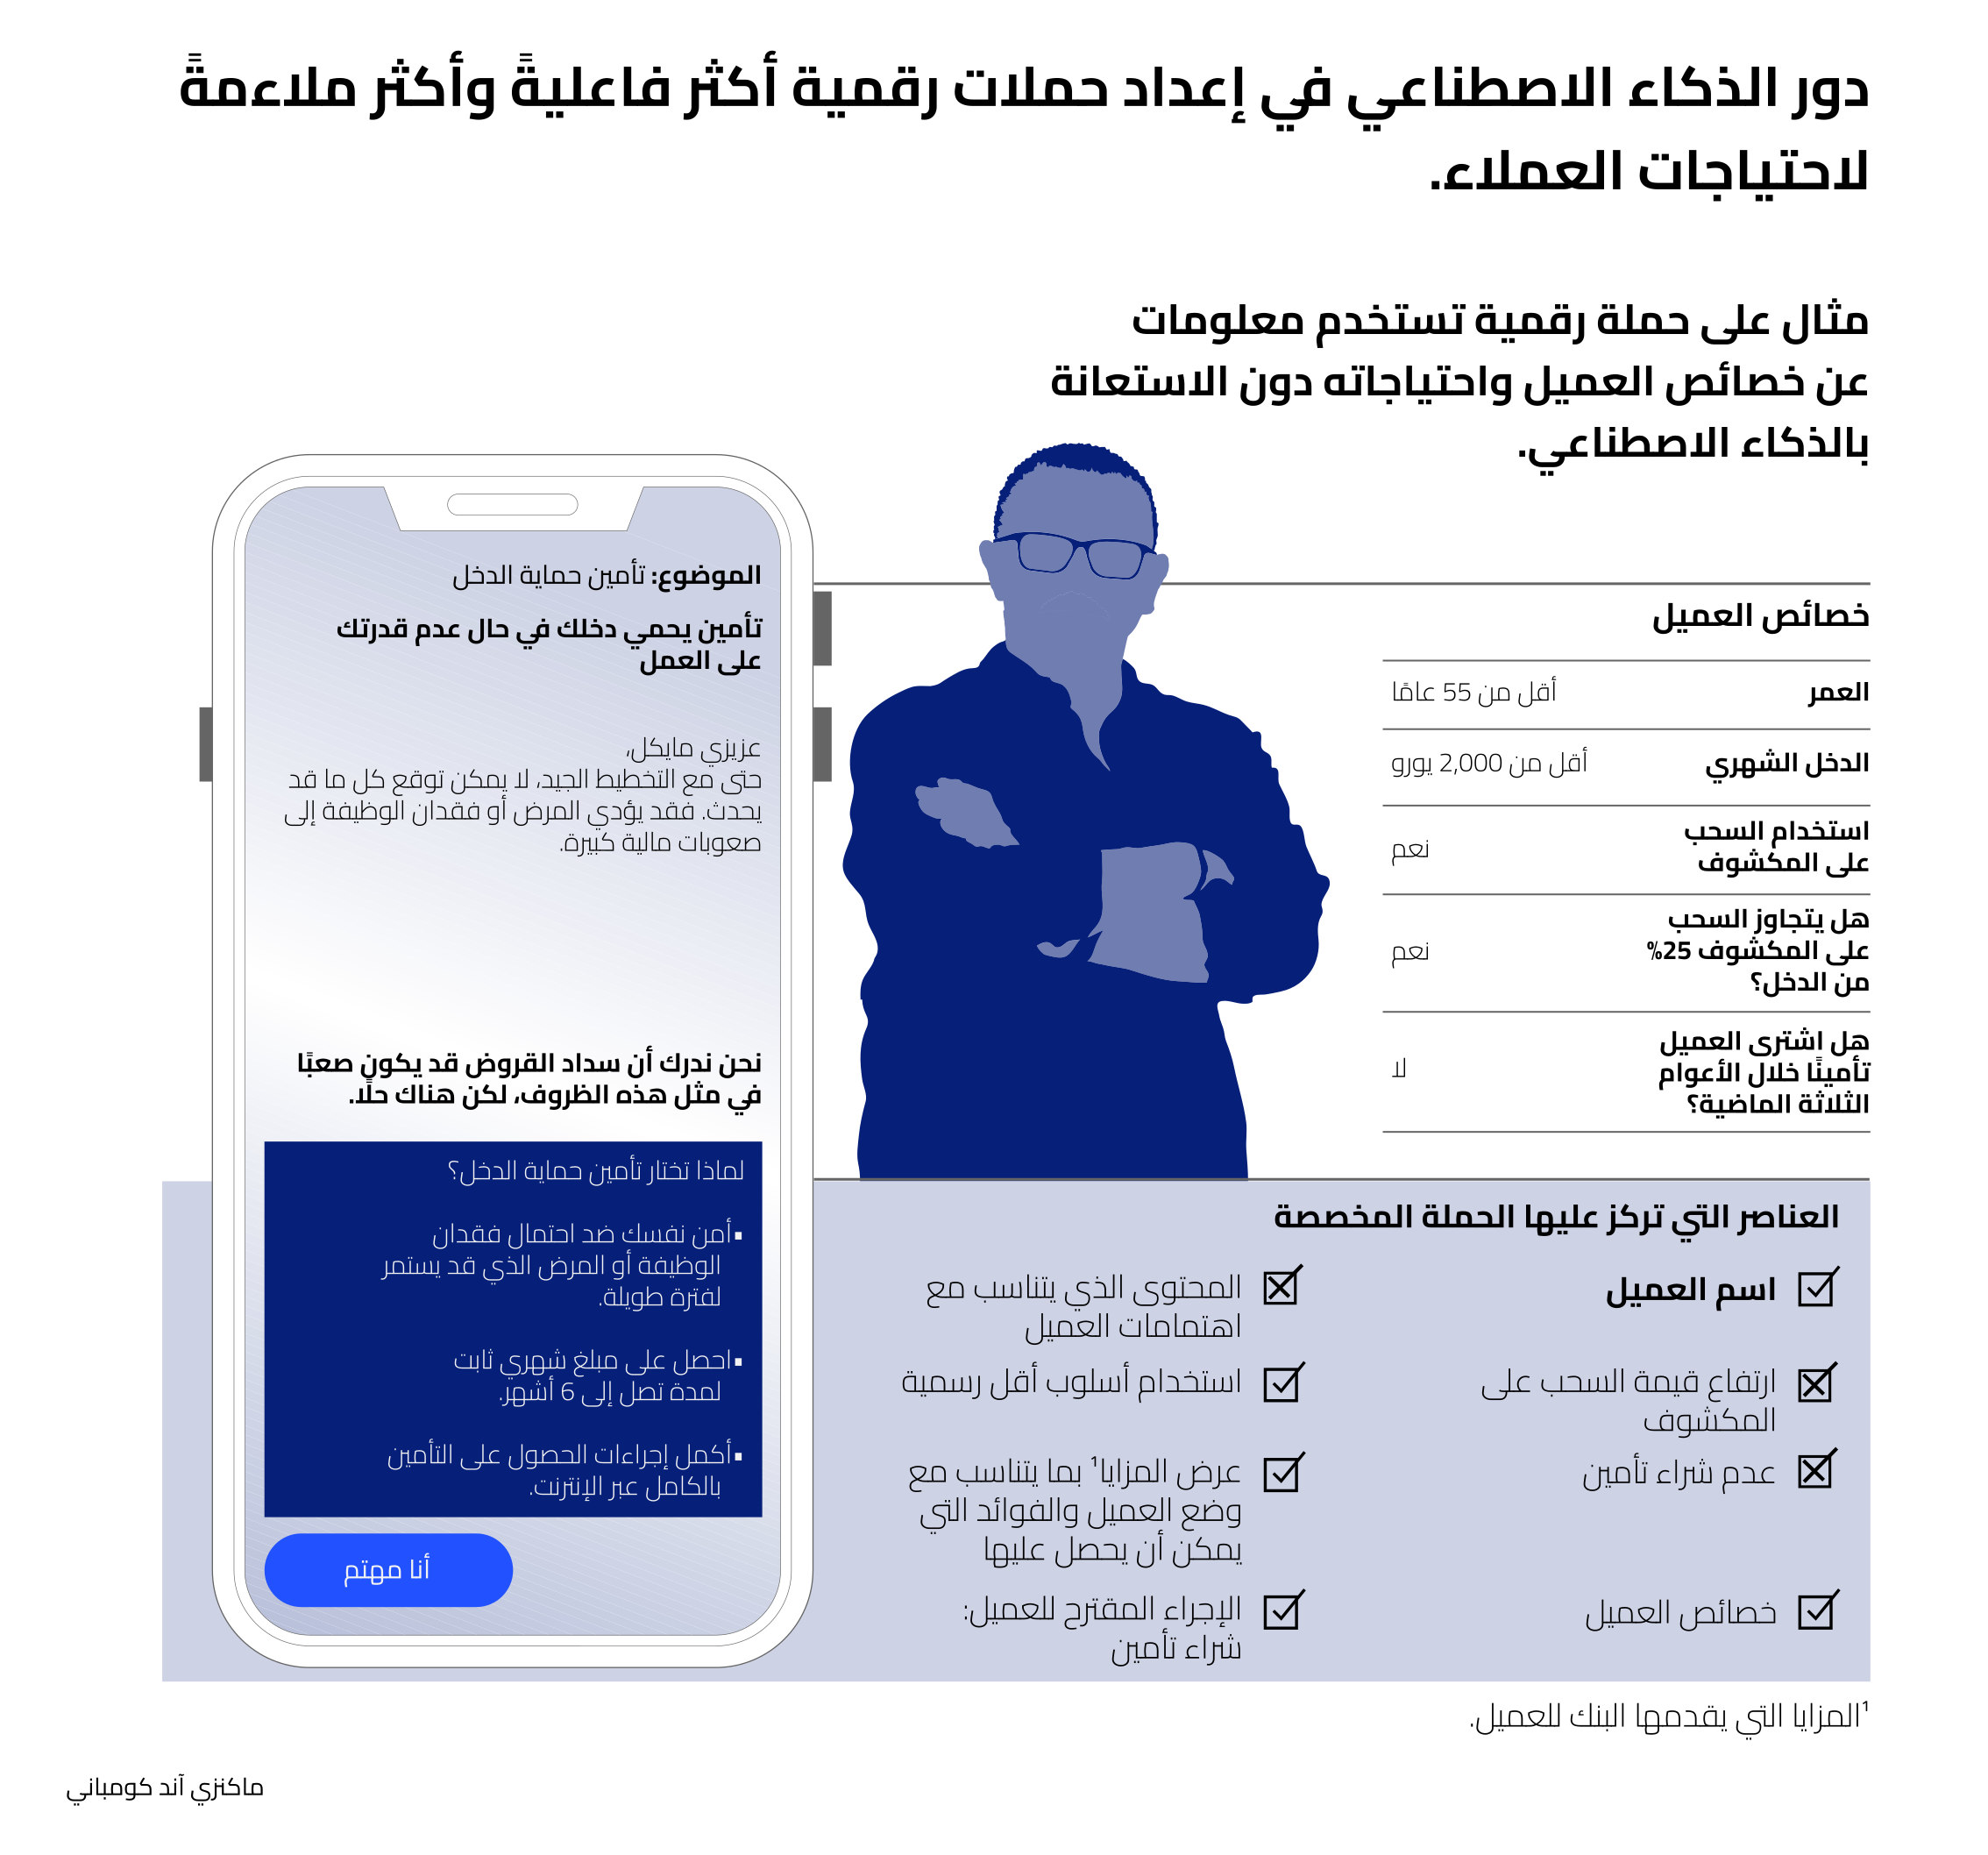
وهنا يظهر الفارق عن الحملات الرقمية العامة التي تقدم محتوى متشابهًا للعملاء ولا تراعي بالقدر نفسه اختلاف تفضيلاتهم وظروفهم.
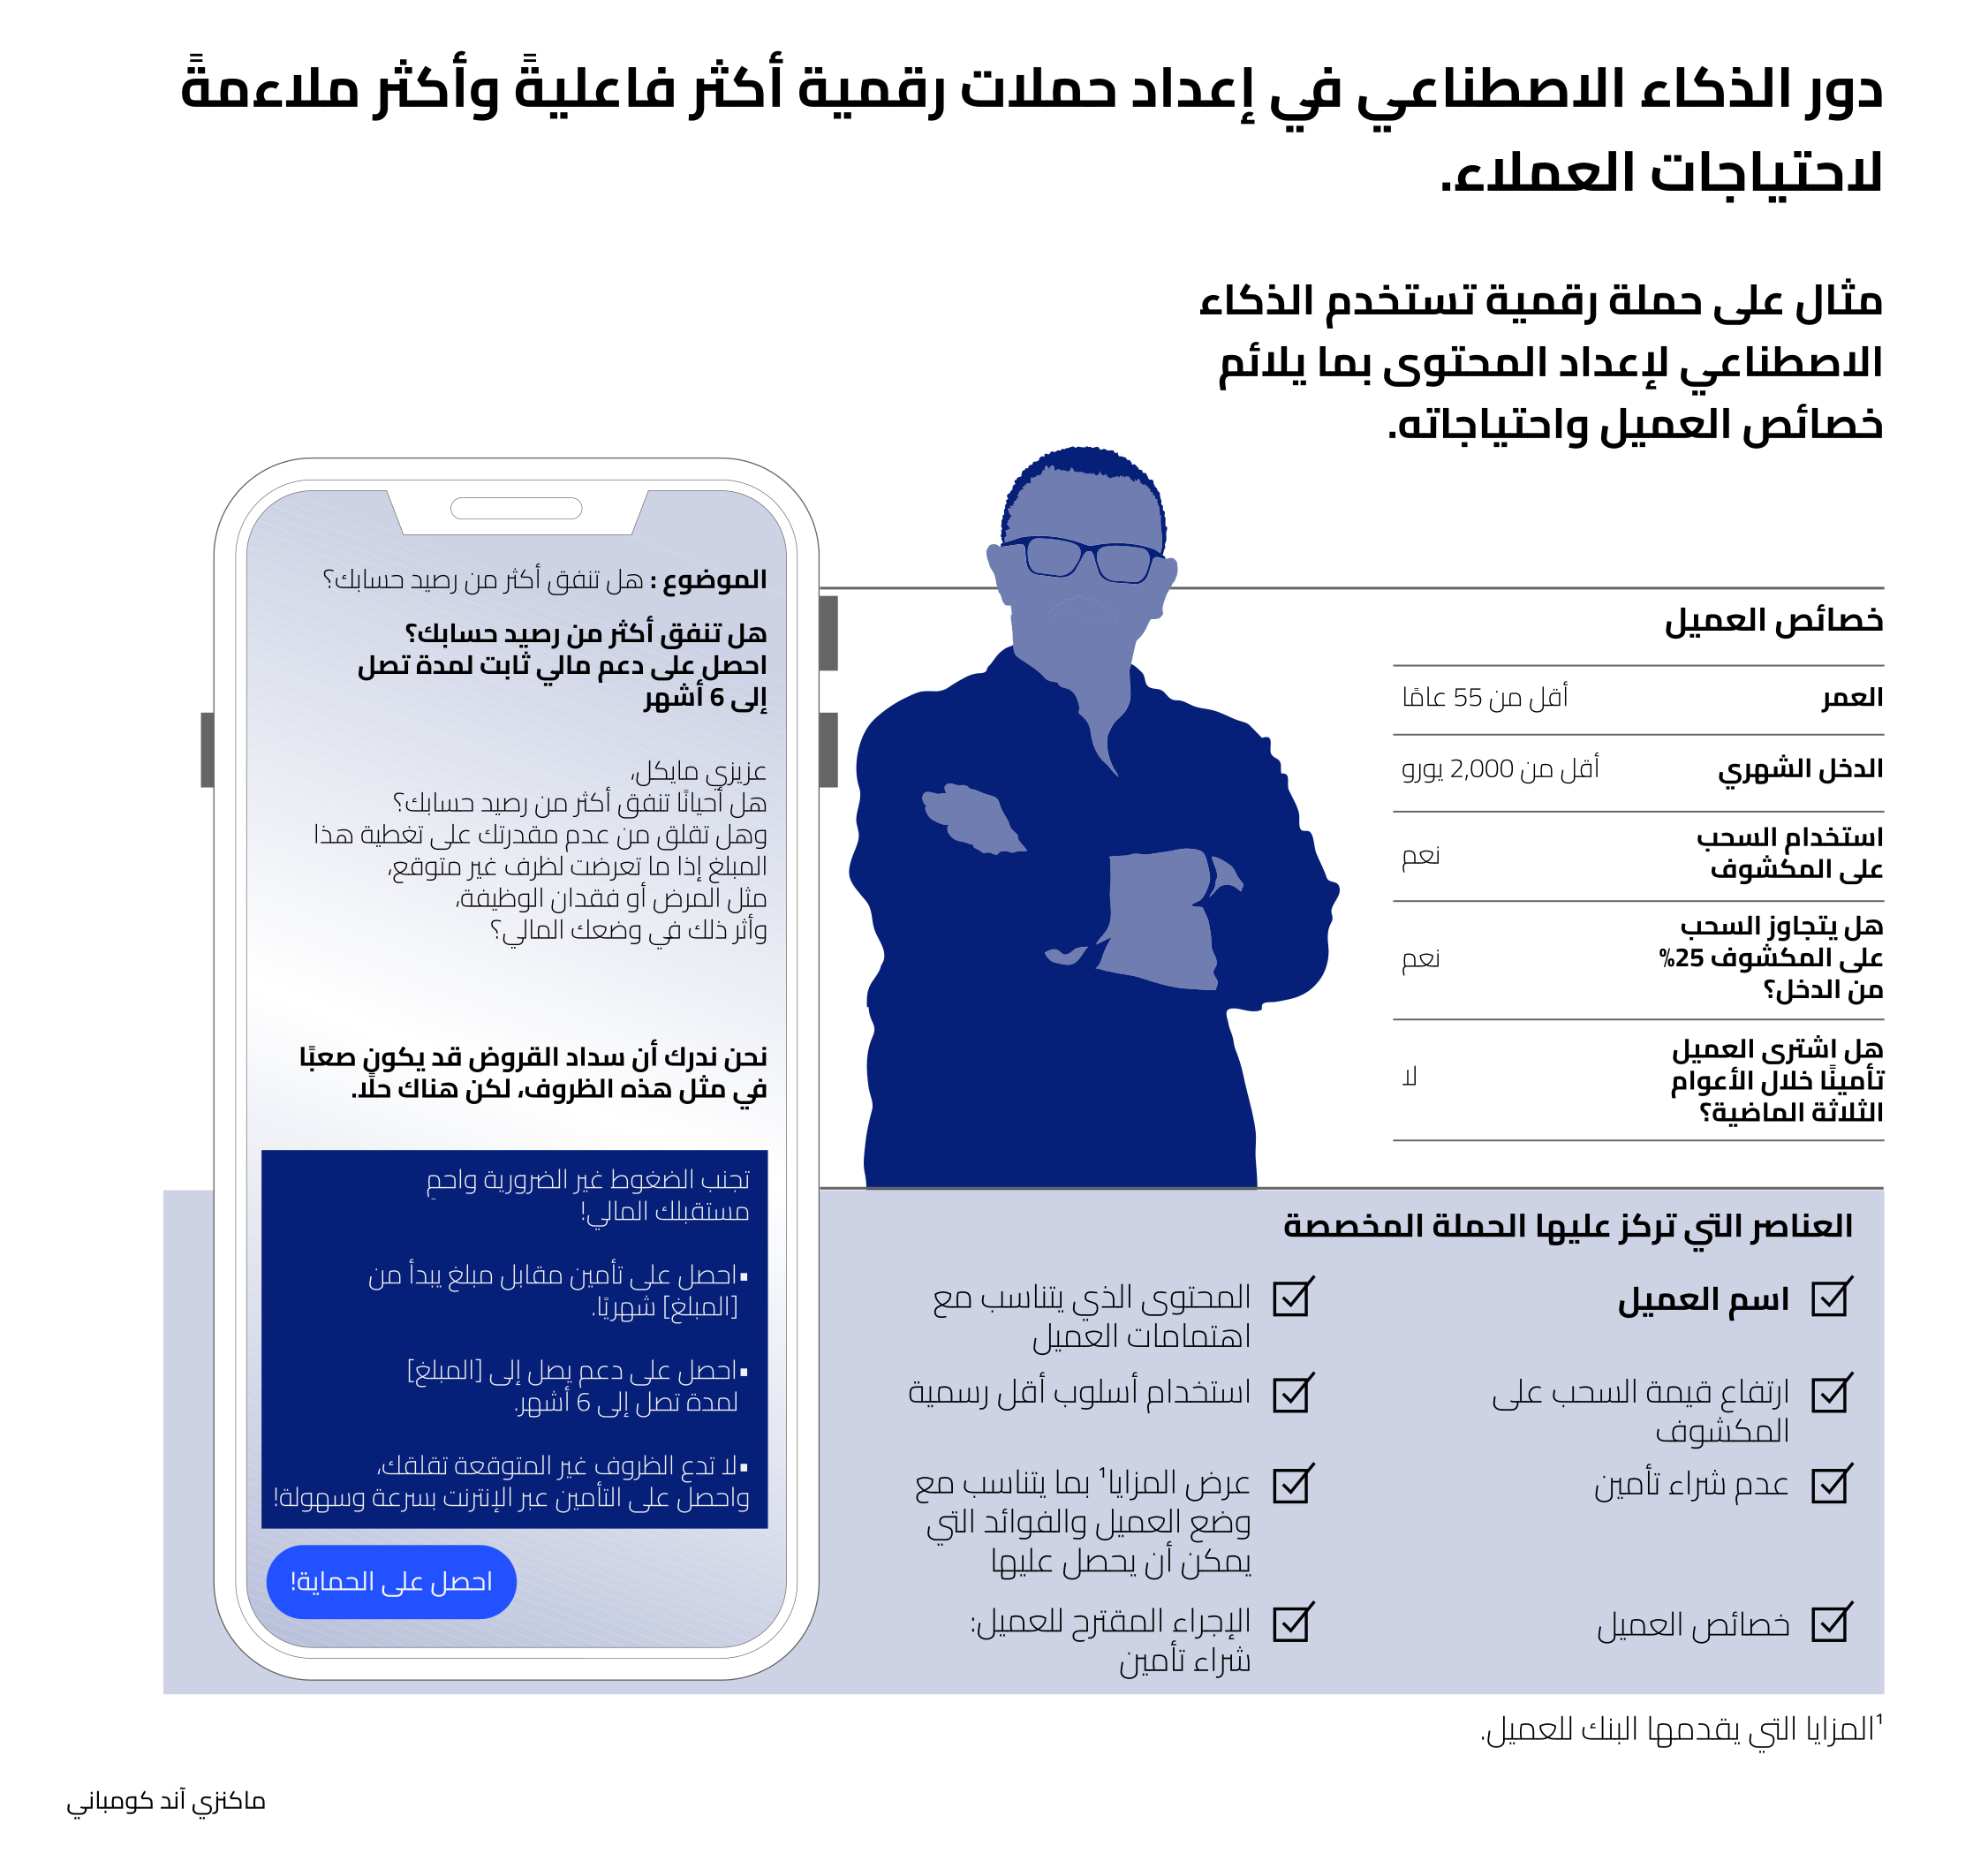
فالذكاء الاصطناعي يتيح للبنوك تعديل عناصر هذه الحملات بما يتناسب مع احتياجات عملائها، بما في ذلك عناوين الرسائل والعروض الموجهة إليهم والعبارات التي تحثهم على اتخاذ خطواتٍ معينة، مما يرفع معدلات الاستجابة لها.
غير أن فاعلية الحملات لا تعتمد فقط على محتوى الرسائل، وإنما تتأثر أيضًا بتوقيت التواصل مع العميل والطريقة التي تصل بها إليه. فالبنوك التي تختار الوقت المناسب لبدء التواصل، وتحدد بعنايةٍ توقيت رسائل المتابعة، يمكنها زيادة عدد العملاء المحتملين بما يصل إلى 70 في المائة، خاصةً عندما تنسق بين القنوات التي تستخدمها البنوك للوصول إلى عملائها، والقنوات التي يستخدمها العملاء بأنفسهم للتعامل مع البنك.
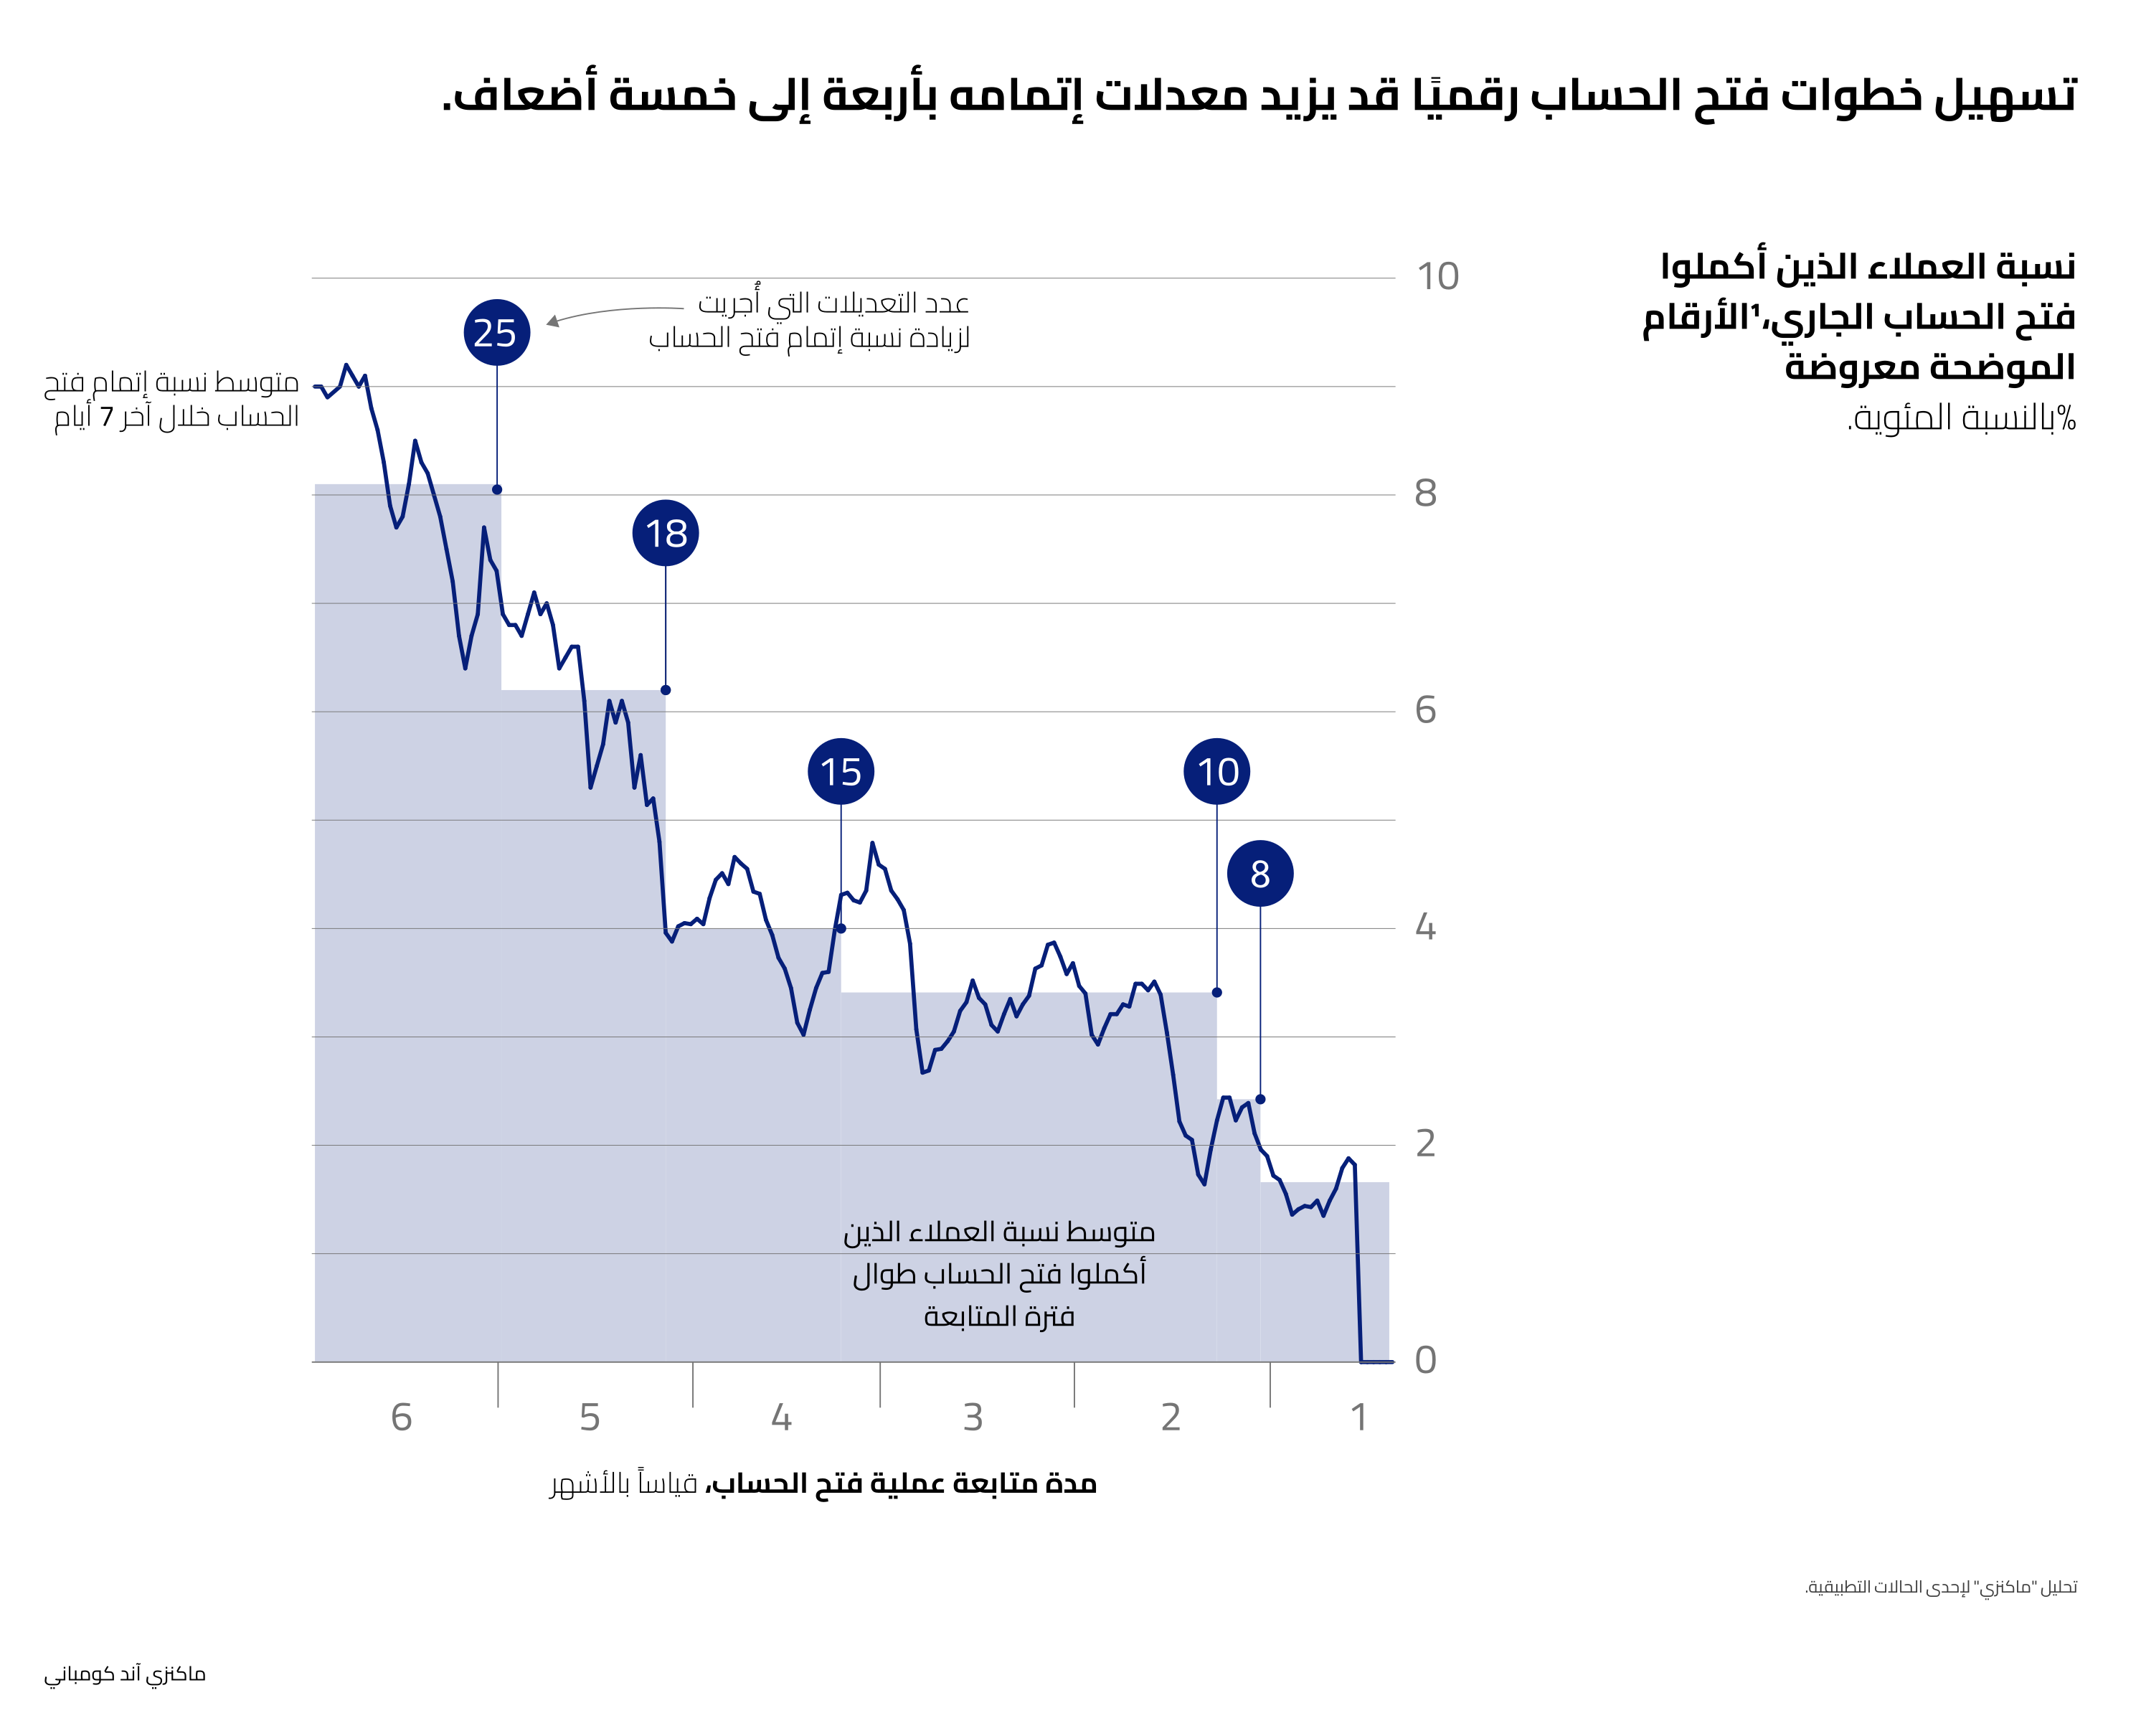
وبعد استجابة العميل للعرض، تصبح الخطوة التالية هي تسهيل تجربته الرقمية حتى يتمكن من متابعة ما بدأه دون تعقيدات. وهذا ما فعله أحد البنوك الأوروبية، حيث نجح في زيادة نسبة العملاء الذين أكملوا إجراءات فتح حساباتهم الجارية عبر الهاتف المحمول بخمسة أضعاف، لتقفز من أقل من 2 في المائة إلى قرابة 10 في المائة. كما هو موضح في "الشكل 5". ولتحقيق ذلك، عمل البنك على تبسيط إجراءات فتح الحساب وإزالة العقبات التي كانت تواجه العملاء أثناء استكمالها، فسهّل التحقق من الهوية، وشرح بصورةٍ أوضح أسباب جمع البيانات الشخصية وكيفية استخدامها، وقلّل حجم البيانات المطلوب إدخالها، وقدم تعليماتٍ أكثر وضوحًا، كما جعل العملية أسهل عبر مختلف الأجهزة المحمولة.
وتمتد أهمية التجربة الرقمية إلى ما بعد حصول العميل على المنتج أو الخدمة، لتشمل تعاملاته اليومية مع البنك. وفي هذا السياق تُظهر أبحاثنا أن العملاء الذين يتلقون عددًا كبيرًا من التنبيهات المتعلقة بخدماتهم المصرفية تزيد مبيعاتهم بنسبة 30 في المائة، الأمر الذي يؤكد أن توسيع الخدمات الرقمية لا يعزز تجربة العميل فحسب، بل يسهم في زيادة المبيعات أيضًا. فقد بات بإمكان البنوك تحسين تجربة عملائها من خلال إتاحة المزيد من الخدمات والمعاملات التي يسهُل إنجازها عبر القنوات الرقمية، مثل إرسال تنبيهٍ فوريٍ إذا رصد النظام محاولة دخولٍ مشبوهة على حساب العميل، أو تحذيره عند إضافة مستفيدٍ جديدٍ لتحويل الأموال إليه، أو تمكينه من الإبلاغ الفوري عن فقدان بطاقته البنكية لتجميدها، وكذلك تذكيره قبل موعد استحقاق قسط قرضه، أو مساعدته على الاعتراض بسهولةٍ على أي عملية دفعٍ قد يلاحظها في كشف حسابه ولا يتذكر أنه قام بها.
أدوات قياس الأداء وتقنيات التسويق
تحتاج البنوك إلى مجموعةٍ من أدوات التحليل وتقنيات التسويق التي تمكّنها من إدارة التواصل المستمر مع أعدادٍ كبيرةٍ من العملاء، وتقديم محتوى يناسب احتياجاتهم، وتنفيذ حملاتها ومتابعة أدائها بكفاءةٍ ودقةٍ.
ومن خلال النتائج التي توفرها هذه الأدوات، تستطيع البنوك معرفة كيفية استجابة العملاء للحملات وتحديد ما يحتاج إلى تعديلٍ لتحقيق نتائج أفضل. فإذا انخفضت، على سبيل المثال، معدلات فتح رسائل البريد الإلكتروني، يمكن تغيير عناوينها لتصبح أكثر جذبًا. وإذا أظهرت البيانات ضعف تفاعل فئاتٍ بعينها من العملاء خلال ساعات النهار، يمكن التواصل معهم في المساء. ولتكوين صورةٍ كاملةٍ عن أداء الحملات، تحتاج البنوك إلى جمع البيانات الخاصة بتفاعلات العملاء عبر مختلف القنوات الرقمية وغير الرقمية، إلى جانب البيانات الخاصة بإدارة علاقات العملاء، في لوحة معلوماتٍ واحدة تتيح متابعة رحلة العميل بشكلٍ متكامل، ومعرفة الحملات التي انتهت إلى عمليات بيع والمراحل التي تحتاج إلى تحسين.
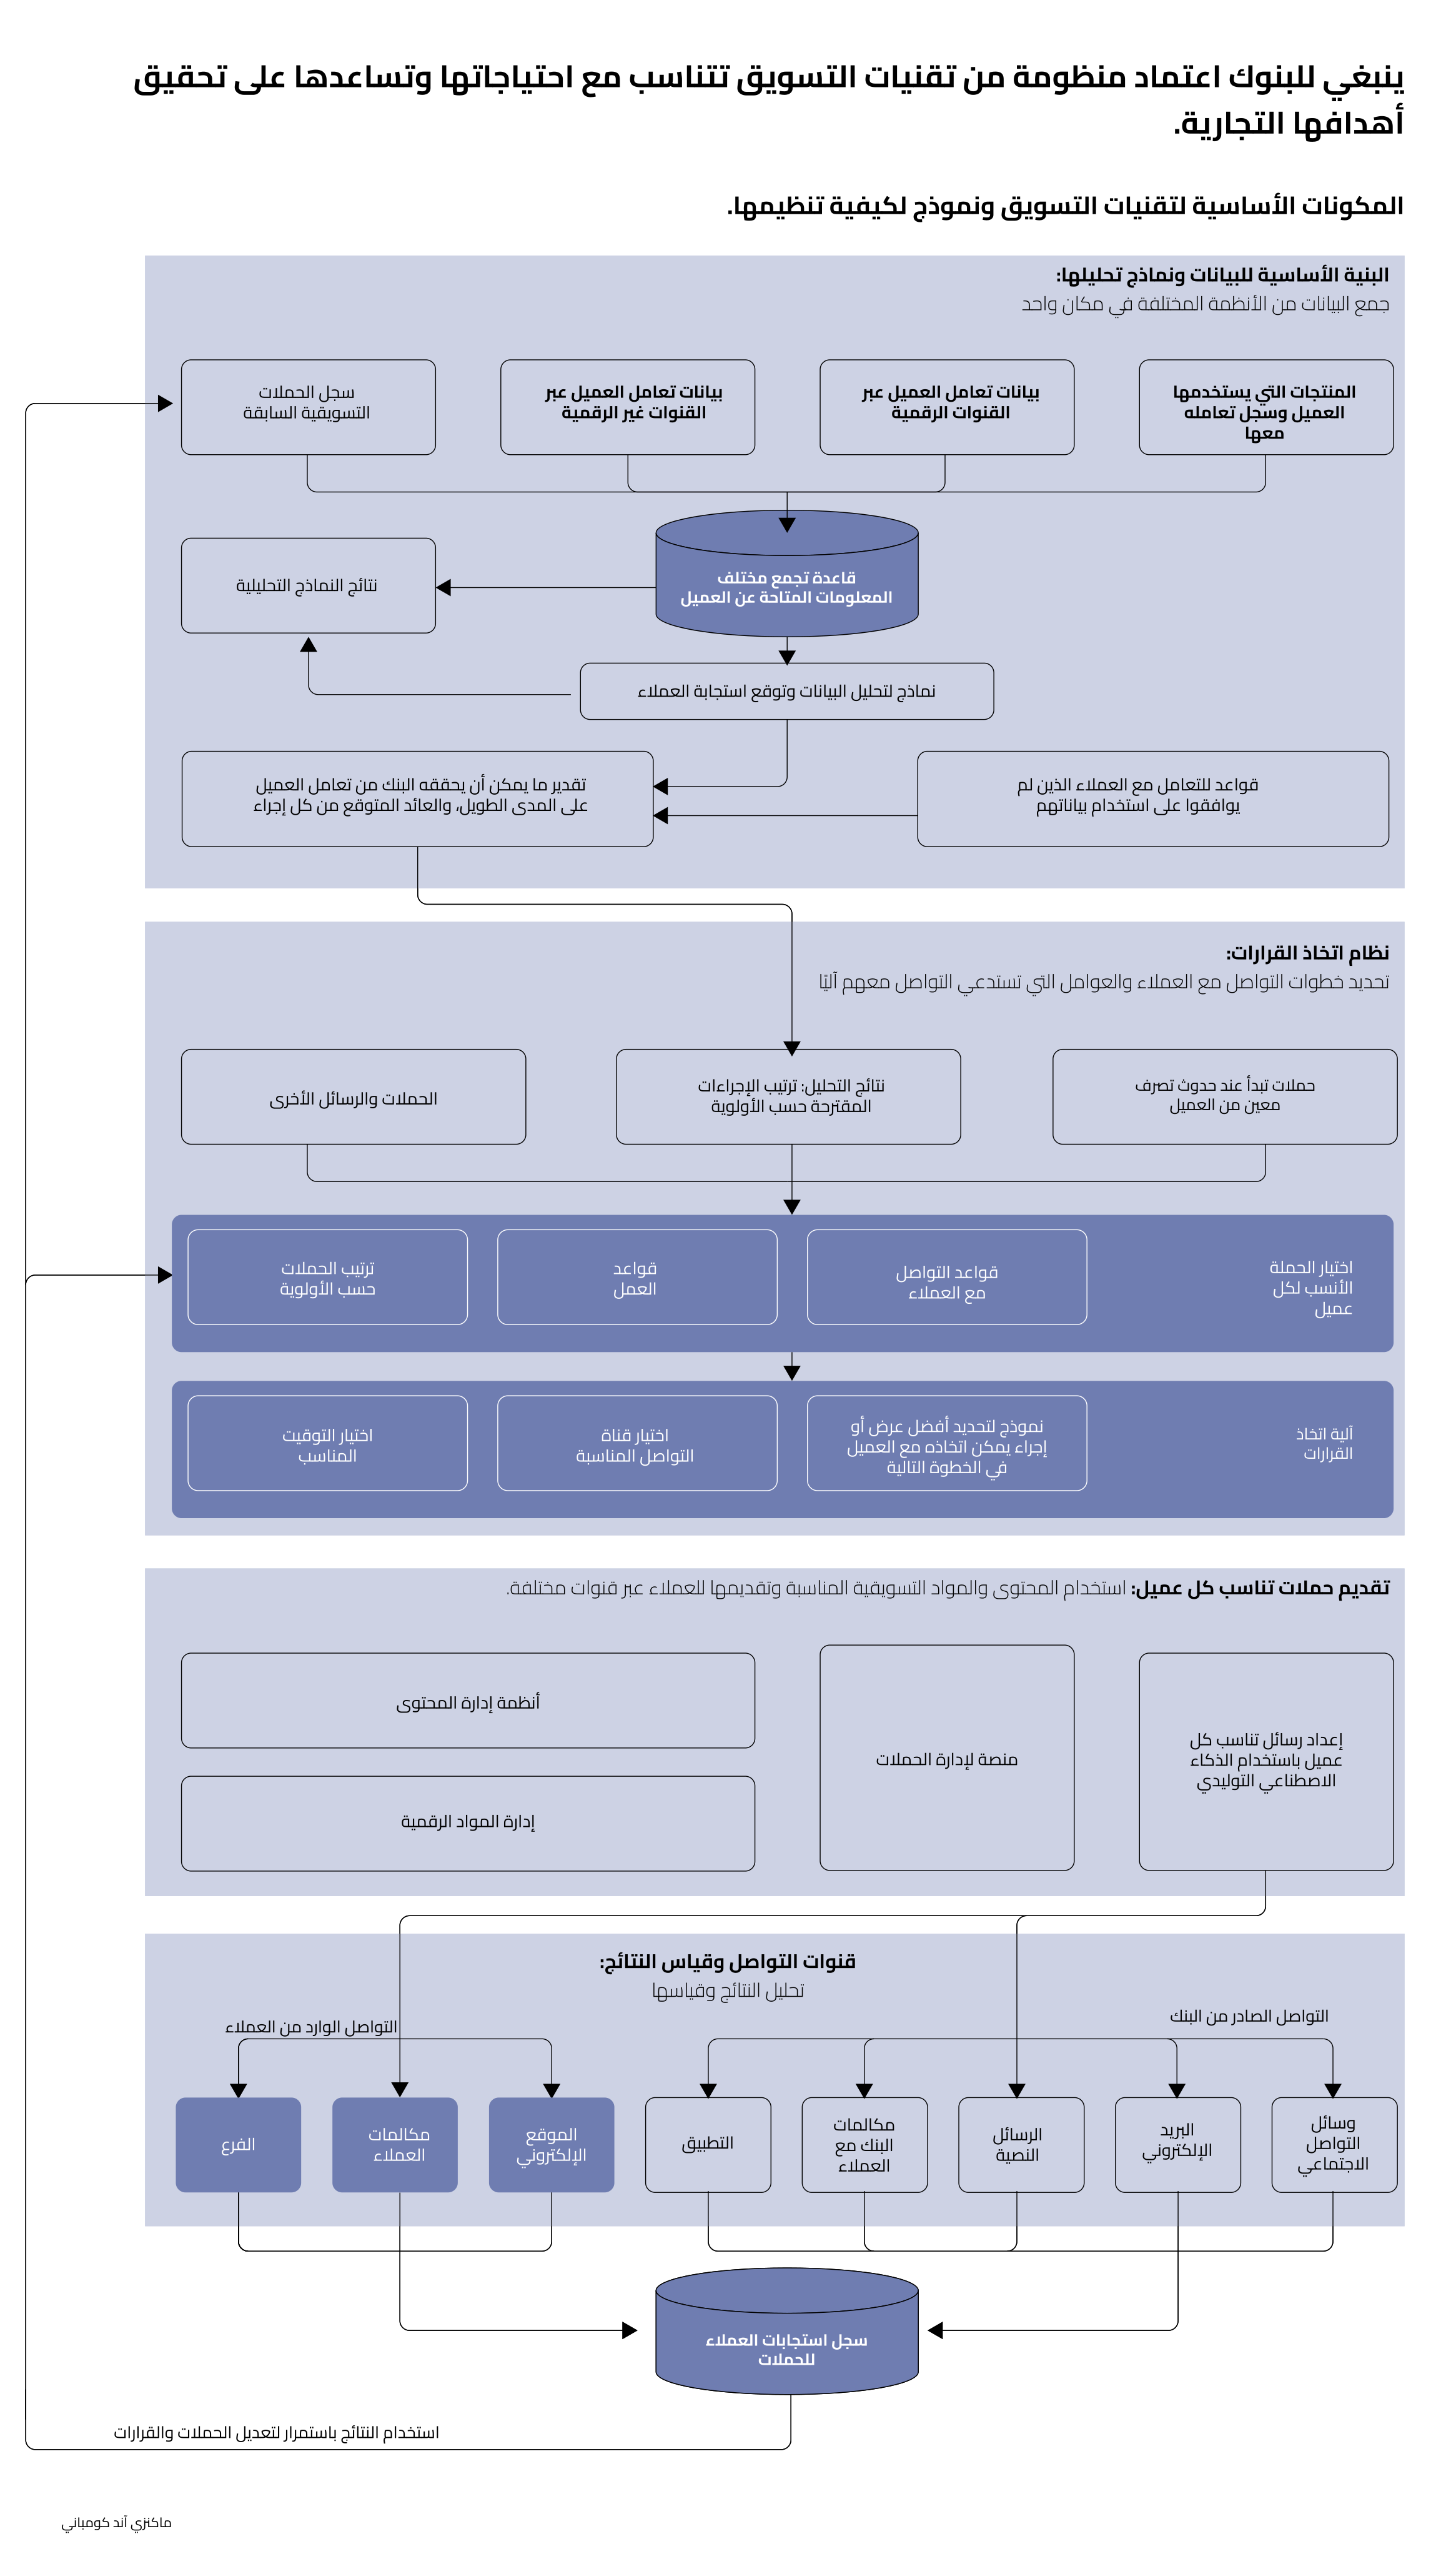
وبناءً على هذه الصورة، يمكن للبنوك تحديد تقنيات التسويق التي تحتاج إليها، كما هو موضح أدناه في "الشكل 6"، على أن تبدأ أولًا بتحديد أهدافها التجارية وما تريد تحقيقه، ثم اختيار الأدوات المناسبة لهذه الأهداف. ومن بين هذه الأدوات اختبارات A/B، التي تقارن بين نسختين مختلفتين من الرسائل أو المواد التسويقية لمعرفة أيهما يحقق استجابةً أفضل بين العملاء، إلى جانب أدواتٍ تتيح تقديم رسائل وعروض مختلفة لكل عميلٍ داخل التطبيق، وأنظمةٍ أخرى لإدارة المحتوى. فمن خلال الجمع بين هذه الأدوات والأنظمة، يمكن للبنوك تحسين تجربة العملاء وتقديم الرسائل والعروض المناسبة لهم في مختلف مراحل تعاملهم معها، بما يزيد من فرص إتمام المبيعات عبر القنوات الرقمية. وقد تحتاج البنوك إلى أدواتٍ أخرى عندما يتنقّل العميل بين أكثر من قناةٍ خلال رحلته الشرائية. ففي هذه الحالة، يمكن استخدام نظامٍ متكاملٍ لإدارة هويته وربط تفاعلاته عبر مختلف القنوات، من خلال منصةٍ تجمع بياناته من المصادر الداخلية والخارجية وتوحدها. وبهذه الطريقة، يستطيع البنك التعرف إلى العميل نفسه أينما تواصل معه، ومتابعة نشاطه أثناء انتقاله من قناةٍ إلى أخرى.
تنظيم العمل وتوفير الكفاءات اللازمة
ولكي تؤتي الخطوات الثلاث ثمارها، ينبغي أن تدعمها طريقة عملٍ واضحة داخل البنك، لتحديد المسؤول عن كل مهمة، وكيف تتعاون الفِرق وتتخذ القرارات، وما الخبرات والمهارات التي تحتاج إليها للقيام بمهامها. وهنا يأتي دور نموذج التشغيل والحوكمة في وضع الأسس التي تضمن فاعلية هذه المنظومة واستمرارها.
في هذه المرحلة، تقوم البنوك بحصر المهام اللازمة لزيادة المبيعات بالاعتماد على بيانات العملاء واحتياجاتهم. ومن أبرز هذه المهام جمع البيانات وتحليلها، وتطوير التقنيات، وتحديد العرض أو الإجراء الأنسب لكل عميل، وتنفيذ الحملات، مع توزيع المسؤوليات بين الفِرق بوضوح. ومع إقبال البنوك على تصميم حملاتها وتخصيصها بما يناسب كل عميل بدلًا من التركيز على تسويق كل منتجٍ على حدة، تحتاج الفِرق المسؤولة عن المنتجات وقنوات التواصل المختلفة إلى العمل معًا بشكلٍ تكامليّ، بحيث لا يتعامل كل فريقٍ مع العميل نفسه بصورةٍ منفصلة.
ويتطلب هذا التعاون تنظيم سير العمل بين جميع الفِرق، ليعرف كل فريقٍ ما يتعين عليه إنجازه ومتى يبدأ دوره. ولتنظيم هذه العملية، تحتاج البنوك إلى أدواتٍ تساعد في إدارة سير العمل، وأخرى تعتمد على الذكاء الاصطناعي لتنفيذ بعض المهام بصورةٍ آلية. كما ينبغي أن تكون لدى الفِرق العاملة أولوياتٌ واضحة، ونتائج محددة تسعى إلى تحقيقها، ومؤشراتٌ لقياس أدائها، وحوافز ترتبط بهذه النتائج، إلى جانب آليةٍ لمتابعة التنفيذ واتخاذ القرارات.
أما تنفيذ هذه المهام، فيتطلب وجود أشخاصٍ يمتلكون مجموعةً متنوعةً من المهارات والخبرات، من بينها التصميم، وإدارة الحملات وتنفيذها، وهندسة البيانات وتحليلها، إلى جانب تخصصاتٍ أحدث، مثل هندسة منصات الذكاء الاصطناعي. ويمكن تأهيل العاملين الحاليين لتولّي العديد من هذه المهام من خلال التدريب المستمر والممارسة العملية، بينما قد تحتاج بعض التخصصات الجديدة إلى استقطاب كفاءاتٍ من خارج البنك تمتلك المهارات المطلوبة.
من أين تبدأ البنوك؟
تختلف احتياجات البنوك بحسب ما وصلت إليه في هذه الرحلة. فقد يكون البنك قد قطع شوطًا في بناء قدراته في مجال البيانات وتقنيات التسويق، لكنه لا يزال بحاجة إلى طريقةٍ فعالة لتحويل هذه القدرات إلى حملاتٍ تحقق نتائج فعلية. وقد يكون قد نجح بالفعل في بعض التجارب الأولية، لكنه لا يمتلك بعد ما يلزم لتكرار هذا النجاح وتطبيقه على عددٍ أكبر من العملاء والمنتجات والقنوات، سواء من حيث البنية اللازمة للبيانات أو أسلوب تنظيم العمل. لذلك، لا توجد نقطة بدايةٍ واحدة تناسب جميع البنوك؛ فالأهم هو تحديد ما ينقص كل بنك ثم البناء تدريجيًا على ما يمتلكه من قدرات. ويشير تحليلنا إلى ثلاث خطواتٍ تساعد على تحقيق أكبر أثر:
- حدد الجوانب الأكثر احتياجًا إلى التحسين وابدأ بالأهم. يحتاج كل بنك أولًا إلى تكوين صورةٍ واضحة عمّا يمتلكه بالفعل وما ينقصه في العناصر الأربعة السابقة، حتى يتمكن من معرفة الجوانب التي تحتاج إلى أكبر قدرٍ من التحسين وترتيبها بحسب أهميتها. فليس المطلوب العمل على جميع الجوانب في الوقت نفسه، وإنما ينبغي توجيه الجهود أولًا إلى ما يمكن أن يحدث الفارق الأكبر.
- ابدأ بالتجارب التي يمكن أن تحقق أفضل النتائج. بعد تحديد الجوانب التي تحتاج إلى تحسين، يصبح أمام البنك خياران؛ إما العمل بصورةٍ شاملة على بناء قدراته في مختلف المجالات، أو البدء بتجربة فكرةٍ أو فكرتين محددتين والاستفادة مما يتعلمه منهما لبناء قدراته بشكلٍ تدريجي. وقد تتمثل هذه التجارب، على سبيل المثال، في تقديم منتجاتٍ جديدةٍ للعملاء الحاليين، أو تشجيعهم على زيادة استخدام المنتجات التي لديهم والتفاعل معها. وتشير الحالات التي تابعناها إلى أن التركيز في البداية على عددٍ محدودٍ من هذه الحالات يحقق عادةً نتائج أكثر استدامة.
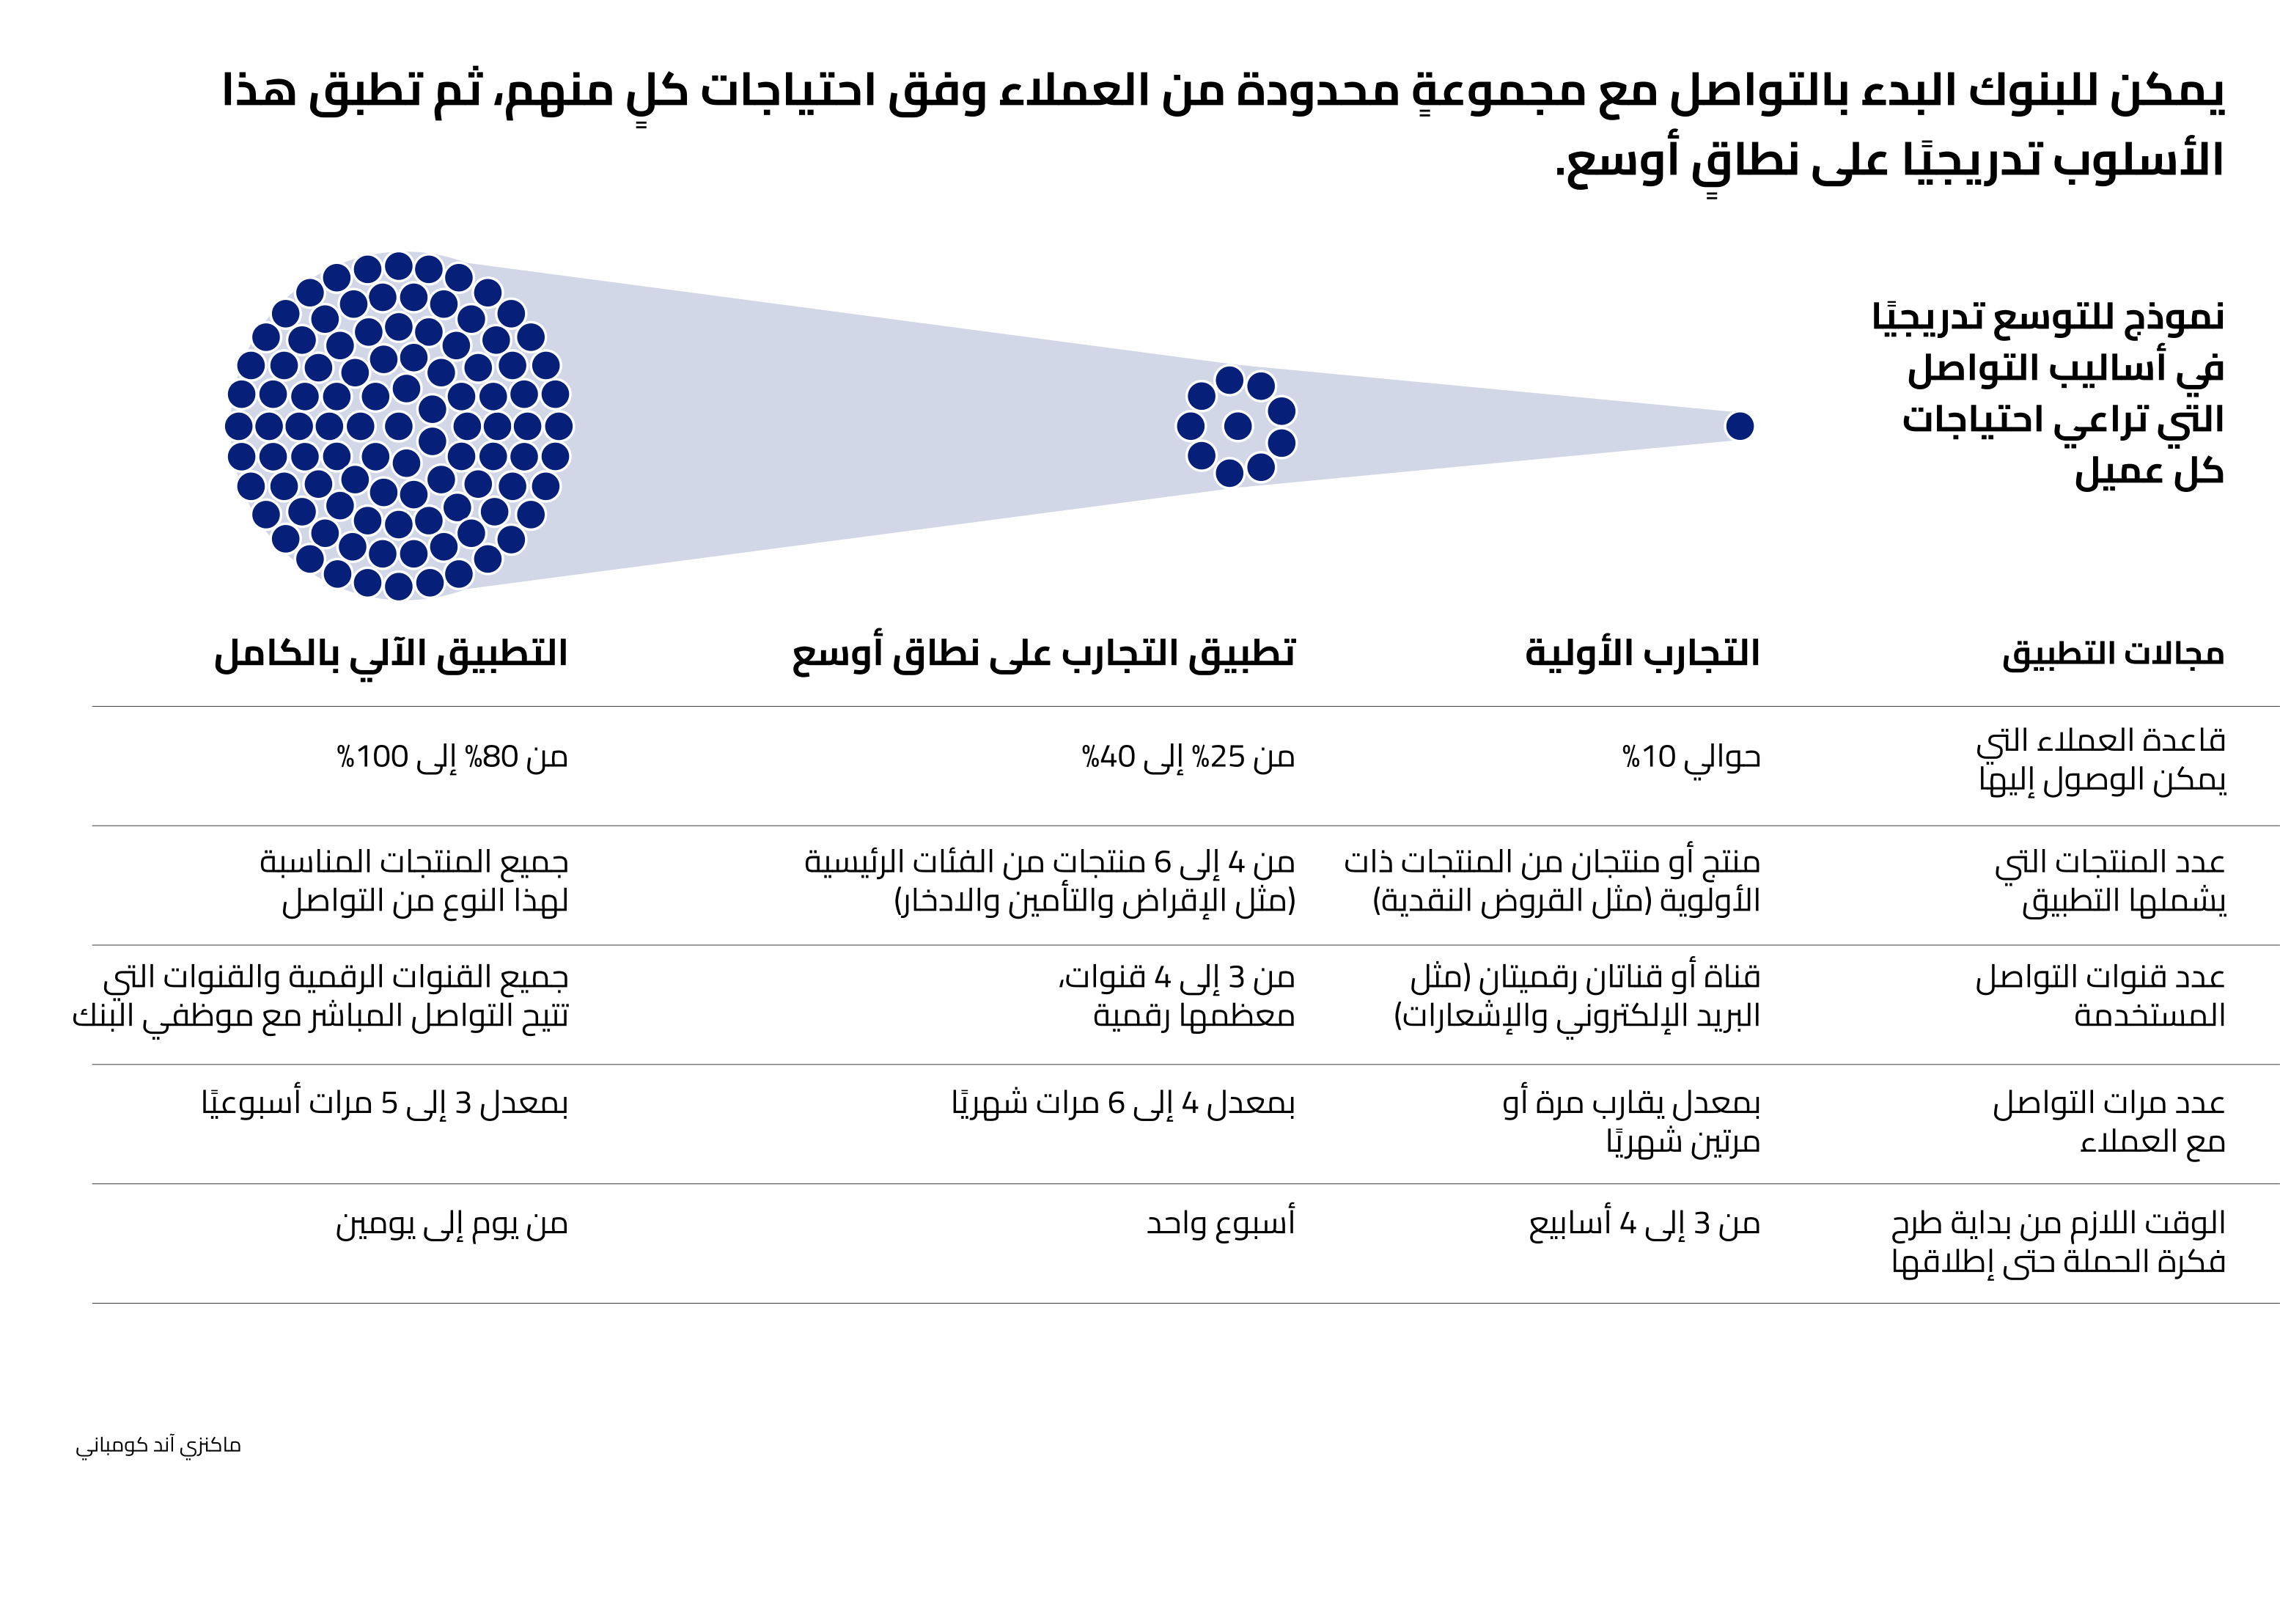
- استفد من التجارب الناجحة وطبّقها على نطاقٍ أوسع. بعد التأكد من فاعلية التجارب الأولى، يمكن للبنك الاستفادة مما أثبت نجاحه منها مع عددٍ أكبر من العملاء والمنتجات والقنوات والحملات، كما هو موضح أدناه في "الشكل 7". ويساعده على ذلك ما تعلمه خلال هذه المرحلة، وما اكتسبه من قدراتٍ في مجال البيانات والتقنيات وأساليب العمل والمهارات، ليتمكن من تقديم تجربةٍ أكثر تخصيصًا وملاءمةً لشريحةٍ أكبر من العملاء.
تواجه البنوك التقليدية اليوم منافسةً متزايدةً من البنوك الجديدة وشركات التكنولوجيا المالية، إلا أن التقنيات الرقمية الحديثة تمنحها فرصةً لتوثيق علاقتها بعملائها وجعلها أكثر ارتباطًا باحتياجاتهم. فالذكاء الاصطناعي يساعدها على فهم هذه الاحتياجات والتواصل مع كل عميلٍ بالطريقة التي تناسبه، وهو ما يتيح لها بناء علاقاتٍ أقوى مع عملائها وكسب ولائهم في وقتٍ تتعدد فيه الخيارات أمامهم. لكن هذه الفرصة لن تظل متاحةً طويلًا؛ فكلما اتسعت الخيارات أمام العملاء، أصبح الحفاظ على مكانة البنوك باعتبارها وجهتهم الرئيسية للحصول على الخدمات المالية أكثر صعوبة. لذلك، تحتاج البنوك إلى التحرك سريعًا لفهم العناصر الأساسية اللازمة لإدارة العلاقة مع العملاء وتطبيقها بشكلٍ عملي، حتى تحافظ على قدرتها التنافسية ومكانتها في سوق الخدمات المصرفية خلال الأعوام المقبلة.