Observação: Nós nos empenhamos ao máximo para manter o espírito e as nuances originais de nossos artigos. Porém, pedimos desculpas desde já por quaisquer erros de tradução que você venha a notar. Seu feedback é bem-vindo através do e-mail reader_input@mckinsey.com
Mais insights da McKinsey em português
Confira nossa coleção de artigos em português e assine nossa newsletter mensal em português.
A cada safra, os agricultores fazem escolhas com consequências cruciais que se estendem por meses ou anos: o que plantar, quais insumos utilizar, quais equipamentos adquirir, em quais tecnologias confiar, onde vender e que nível de risco assumir. Essas decisões são determinadas por múltiplos fatores, desde questões estritamente locais – como solo, microclima e disponibilidade de mão de obra – até influências globais poderosas, como os preços das commodities e o acesso a rotas comerciais. Delas dependem o sustento de bilhões de pessoas no meio rural e o sistema alimentar global.
Esta quarta edição da nossa pesquisa bienal Global Farmer Insights, conduzida com 5.500 agricultores entre abril e julho de 2026 (veja Box, “Metodologia da pesquisa”), retrata como produtores rurais de todo o mundo tomam decisões em um cenário complexo e em rápida transformação. As pressões sobre a agricultura são particularmente fortes e as cadeias de suprimentos estão vulneráveis, o que afeta a forma como os riscos são gerenciados e o capital escasso é alocado.
Desde o último pico de lucratividade dos agricultores em 2021-22, os preços das commodities caíram, enquanto os custos de fertilizantes, mão de obra, terra, equipamentos e financiamento permaneceram elevados ou voláteis. Tensões e conflitos geopolíticos, particularmente no estreito de Ormuz, perturbaram os fluxos comerciais e contribuíram para a alta dos custos de energia e de insumos. Combinadas com incertezas nas políticas locais, condições climáticas mais imprevisíveis e escassez de mão de obra, essas forças tornam as decisões no setor agropecuário mais difíceis e arriscadas.
Esses fatores não afetam apenas os agricultores: também pressionam todos aqueles que os atendem, de uma forma ou de outra. No mundo todo, as empresas enfrentam interrupções no abastecimento, volatilidade persistente dos custos e mudanças na dinâmica competitiva, sobretudo com a proliferação de produtos de baixo preço vindos da Ásia. O setor vive um momento de intensa transformação, o que torna mais arriscado investir, inovar e apoiar os clientes.
Aqui estão alguns destaques do relatório completo.
Perspectiva econômica
A economia agrícola está sob pressão em toda a cadeia de valor. O rendimento das lavouras manteve-se relativamente alto desde a última pesquisa, provocando uma redução dos preços das commodities, enquanto gastos com insumos continuaram elevados. Os custos de fertilizantes, energia, mão de obra, equipamentos e financiamento subiram de forma acentuada durante o último ciclo inflacionário – alta agravada pela incerteza geopolítica. Para lidar com margens mais apertadas, os agricultores estão preservando caixa, adiando compras sempre que possível e exigindo retorno claro e de curto prazo para qualquer novo investimento.
Os agricultores têm avançado com cautela
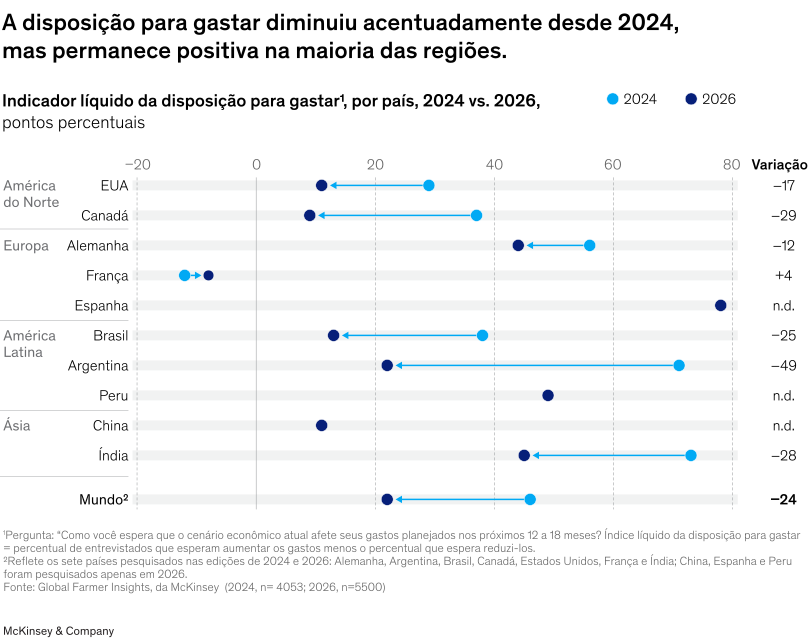
As respostas indicam que os agricultores estão agindo com cautela. Apesar da turbulência que o setor agrícola enfrenta, os entrevistados de quase todos os países se mostram abertos a gastos futuros. Ainda assim, a intenção de gastar diminuiu significativamente desde 2024. A maior queda no indicador líquido da disposição para gastar1 ocorreu na Argentina (49 pontos percentuais), seguida por Canadá, Índia e Brasil (29, 28 e 24 pontos percentuais, respectivamente) (Quadro 1). Na Argentina, o declínio pode ter sido influenciado pelas persistentes incertezas macroeconômicas e políticas, que tendem a tornar os agricultores mais cautelosos quanto a comprometer capital adicional.2 Espanha e França situam-se em extremos opostos do espectro desse sentimento. A Espanha, com uma base maior de culturas especiais e mercados de exportação resilientes, tende a ter uma perspectiva mais positiva, ao passo que os agricultores franceses enfrentam maior pressão decorrente de custos, regulamentações, incertezas climáticas e – particularmente no setor vitivinícola –demanda mais fraca.3
Preservar caixa é prioridade
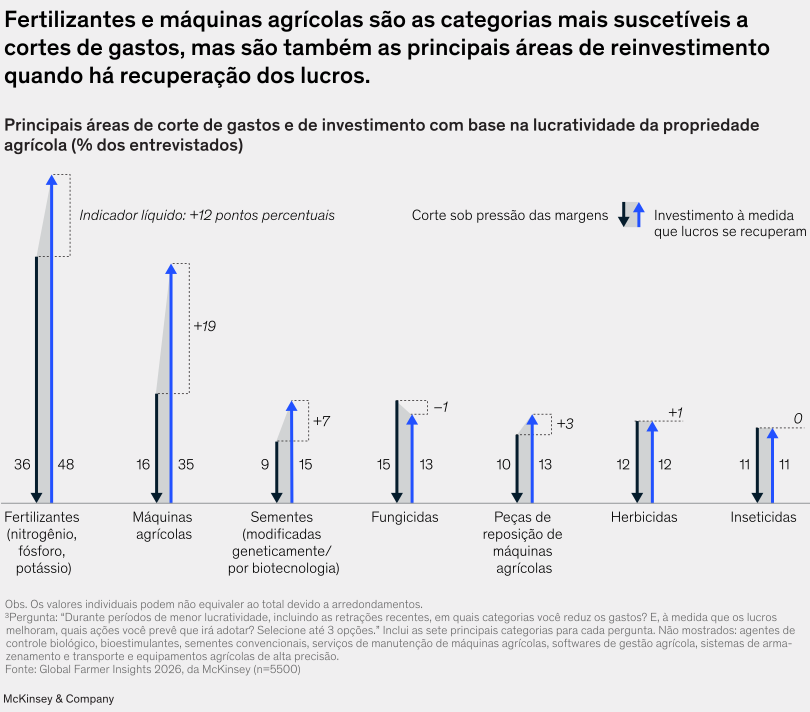
Diante da compressão das margens, os agricultores buscam maximizar o retorno do investimento no curto prazo. Os fertilizantes são o exemplo mais claro: costumam ser o primeiro grande insumo a ser cortado quando as margens apertam, mas também o primeiro a ser retomado quando os lucros se recuperam (Quadro 2). Ainda que isso possa preservar caixa no momento, a fertilização insuficiente pode reduzir o potencial de rendimento no futuro.4 Embora nossa pesquisa tenha coincidido com o aumento das preocupações sobre a oferta de fertilizantes devido ao conflito no Oriente Médio, a conclusão se mantém: quando as margens apertam, os agricultores avaliam com rigor até mesmo os insumos mais essenciais se o desembolso de caixa for grande e o retorno de curto prazo, incerto. Ou podem optar por culturas que exijam menos insumos.
Os equipamentos agrícolas enfrentam uma dinâmica semelhante. Dezesseis por cento dos agricultores apontam os equipamentos como o primeiro item a sofrer cortes, enquanto 36% esperam priorizar esse investimento quando os lucros se recuperarem – a maior variação positiva entre as categorias. A aquisição de maquinário geralmente pode ser adiada com relativa facilidade, o que prepara o terreno para uma retomada mais acentuada quando a lucratividade melhorar ou a substituição não puder mais ser postergada.
Adoção de inovações
A inovação continua na pauta dos agricultores, apesar do cenário econômico desafiador. No entanto, assim como ocorre com os gastos em produtos já consolidados, a adoção de tecnologias está se tornando mais focada e específica. As categorias que ganham mais tração são as que resolvem problemas específicos das fazendas, se integram aos fluxos de trabalho existentes e demonstram valor nas condições locais. Analisamos o nível de adoção e a postura dos agricultores em três categorias de inovação: bioinsumos, soluções consolidadas de agritech e IA generativa.
Bioinsumos são uma área promissora
Os bioinsumos representam uma importante área de inovação na agricultura e abrangem uma ampla gama de tecnologias, desde extratos vegetais (que antecedem os insumos químicos convencionais) até novas plataformas de design de proteínas e peptídeos. Assim, a inovação nessa categoria é impulsionada não apenas por novas classes de produtos, mas também por melhorias em consistência, formulação e direcionamento. Nossa pesquisa de 2026 examina a adoção de bioestimulantes (que contribuem para o crescimento das plantas, a absorção de nutrientes, a tolerância ao estresse e a qualidade da safra) e biodefensivos (que combatem pragas e doenças com agentes biológicos de controle).
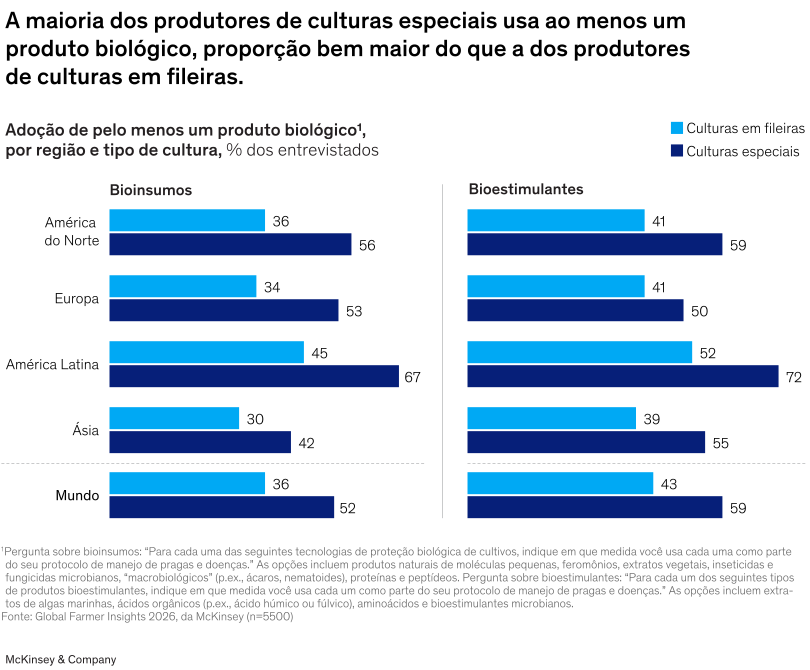
Mais da metade dos produtores de culturas especiais já utiliza pelo menos um bioinsumo, seja um bioestimulante ou um biodefensivo. Entre os produtores de culturas em fileiras, a taxa de adoção é menor no mundo inteiro: 36% utilizam controle biológico e 43%, bioestimulantes. O maior valor comercial das culturas especiais talvez explique o investimento mais elevado em bioinsumos. A América Latina, com o Peru à frente, tem as maiores taxas de adoção, graças a uma rede madura de distribuição de insumos e à maior ameaça de pragas e doenças nos sistemas de cultivo tropicais (Quadro 3). Em todas as regiões, a adoção de bioestimulantes supera a de biodefensivos, em parte por terem aplicação mais ampla; o controle biológico é mais direcionado e visa pragas e doenças específicas.
A IA generativa avança rapidamente para dar suporte às decisões do dia a dia
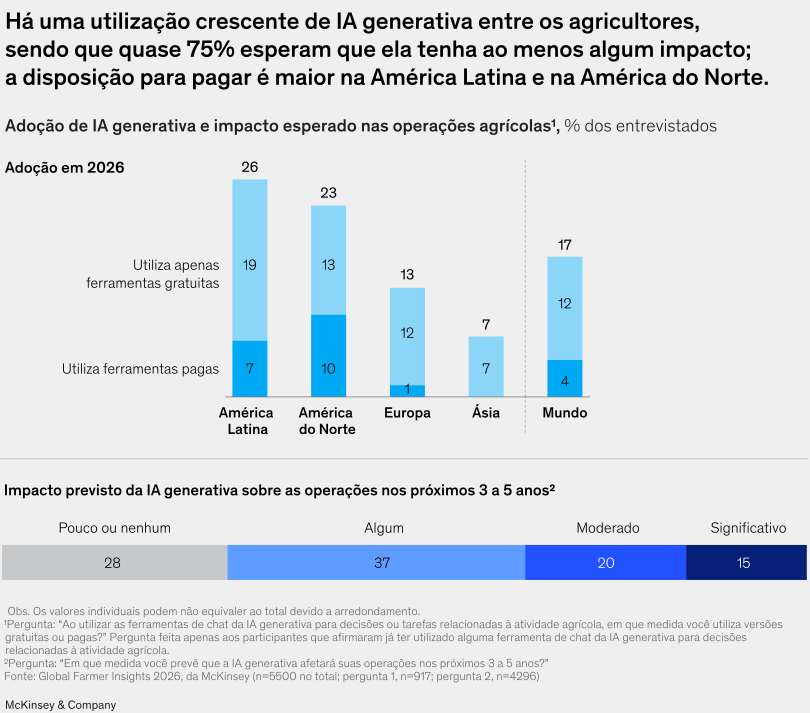
Embora tenha despontado como uma novidade no cenário de tecnologias agrícolas desde a última edição da pesquisa, a IA generativa ganhou tração rapidamente entre os agricultores. Atualmente, 17% já a utilizam em tarefas agrícolas, embora apenas 4% paguem por esse tipo de solução (o que pode incluir assinaturas pagas de IA de uso genérico, e não especificamente agrícola). As taxas de adoção mais elevadas foram observadas na América Latina e na América do Norte (Quadro 4).
Os agricultores têm se mostrado notavelmente abertos à IA generativa. Tanto o uso geral como o de soluções pagas aumentaram nos Estados Unidos, em ritmo comparável ao das tecnologias agrícolas de adoção mais acelerada. É claro que IA generativa é mais fácil de adotar do que tecnologias que dependem de equipamentos ou hardware, como também permite aplicações mais amplas. Ainda assim, a disposição dos agricultores de pagar por essas soluções sugere que eles consideram a IA generativa útil e acreditam que ela terá, no mínimo, algum impacto nas operações agrícolas.
A jornada de compra
A variedade de produtos e tecnologias agrícolas continua a se expandir e, com isso, a jornada de compra se torna mais complexa. Os agricultores precisam de meios para pesquisar opções, comparar valor, validar o desempenho e ganhar confiança antes de investir capital escasso. Os canais digitais desempenham um papel cada vez maior nesse processo, especialmente nas fases iniciais de pesquisa e avaliação, mas os assessores de confiança continuam sendo fundamentais para transformar interesse em ação.
A jornada de compra é cada vez mais digital
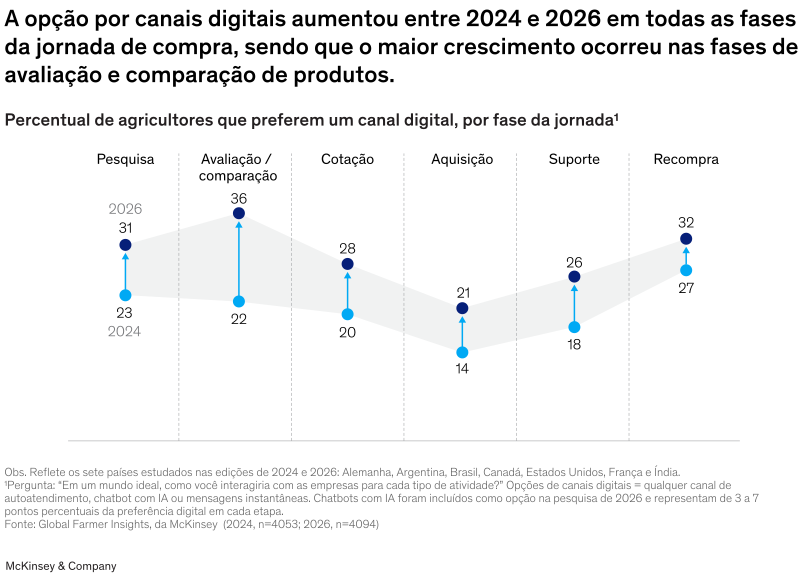
A preferência por canais digitais aumentou em todas as etapas da jornada de compra entre 2024 e 2026. Os maiores aumentos ocorreram nas fases iniciais, quando os agricultores pesquisam novos produtos, avaliam alternativas e comparam opções de compra entre diferentes fornecedores. Trinta e um por cento deles dizem utilizar canais digitais para pesquisar produtos e uma parcela ainda maior – 36% – afirma utilizá-los para avaliar e comparar produtos, 14 pontos percentuais mais do que em 2024 (Quadro 5). Nessas etapas iniciais do funil de vendas, as ferramentas digitais e de IA generativa oferecem acesso conveniente a informações, insights rápidos, comparações transparentes de preços e validação por terceiros. A utilização de recursos digitais também cresceu nas recompras, provavelmente porque produtos e relacionamentos com fornecedores previamente validados facilitam a realização de transações recorrentes online.
Assessores de confiança são fundamentais nas decisões de compra
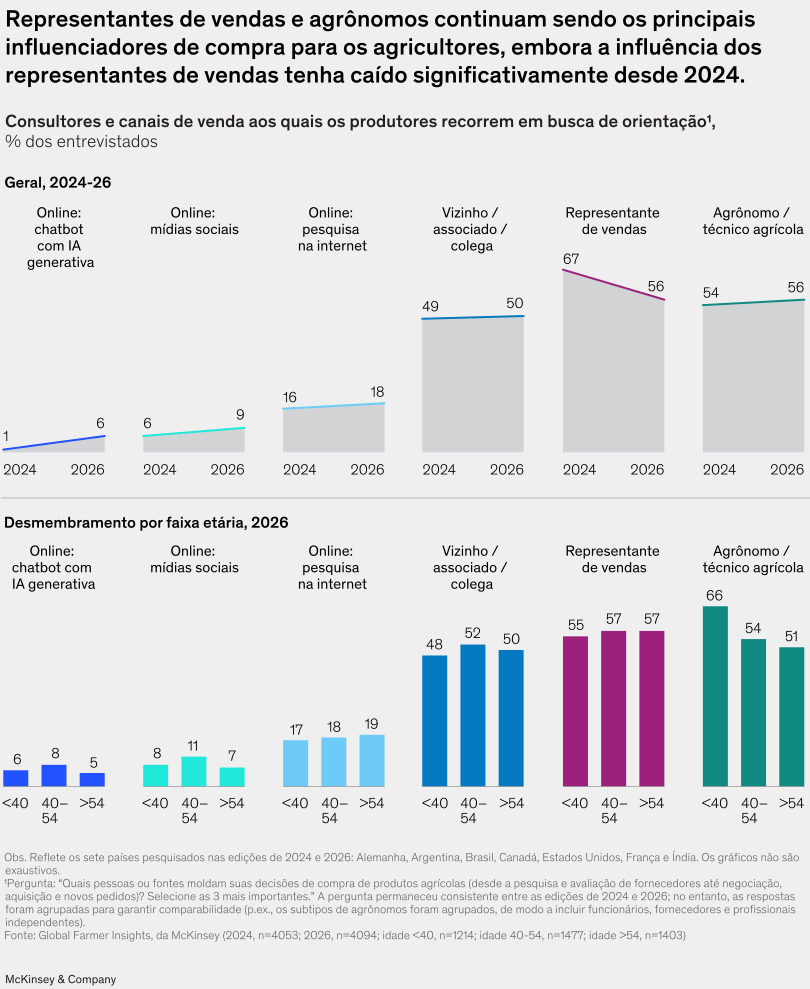
Com a ascensão da IA, acirrou-se a disputa pela atenção dos agricultores e, pela primeira vez em nossas pesquisas, observamos uma queda significativa na influência dos representantes de vendas (11 pontos percentuais em termos globais). Ao mesmo tempo, especialistas técnicos presenciais continuam desempenhando um papel importante na conversão, na construção de confiança e na validação de insights. Os agrônomos continuam sendo uma das principais fontes de influência para 56% dos agricultores e são particularmente importantes para os mais jovens – tendência que persiste em todas as regiões (Quadro 6).5 Embora os canais digitais estejam em expansão, apenas 6% dos agricultores apontam ferramentas de IA generativa ou mecanismos de busca baseados em IA como fontes confiáveis na tomada de decisões.
Em entrevistas, os agricultores afirmaram que, como as informações sobre produtos estão amplamente disponíveis online, sentem-se menos inclinados a confiar nos representantes de vendas, cujos interesses podem ser enviesados, na hora da decisão final de compra. Preferem buscar especialistas agronômicos, com conhecimento do contexto local, para aconselhá-los e validar suas escolhas.
Olhando para o futuro
Este ciclo agrícola levanta uma questão central: as pressões atuais estão criando um “novo normal” para a agricultura, caracterizado não apenas por preços de commodities deprimidos, pelos custos elevados dos insumos e pela volatilidade geopolítica, mas também por uma mudança duradoura no modo como os agricultores tomam decisões? Sem dúvida, eles acabarão se adaptando às condições que enfrentam, mas muitos no setor se perguntam se o cenário de retração teria alterado permanentemente seu comportamento. Será que, à medida que a lucratividade melhora, eles logo voltarão a gastar? E quais categorias serão beneficiadas primeiro?
Nossa pesquisa revela um padrão consistente. Diante da volatilidade, os agricultores estão se tornando mais disciplinados: adiam gastos no curto prazo e planejam reinvestir conforme a lucratividade aumentar. Permanecem abertos à inovação, mas exigem retornos comprováveis. E, embora dependam cada vez menos de consultores não técnicos, continuam buscando orientação especializada, mesmo com o aumento do volume de informações disponíveis online.
Para todos os envolvidos no setor agrícola, a implicação é que a recuperação dos gastos provavelmente será desigual. As empresas mais bem posicionadas para apoiar os agricultores serão aquelas que os ajudarem a identificar, com a granularidade necessária, onde está o valor – seja qual for a cultura, a região geográfica, o tipo de propriedade, a categoria de produtos ou a safra.
Em conjunto, esses imperativos remetem novamente aos agricultores. O sucesso do setor agrícola dependerá da ajuda que eles receberem para tomar decisões melhores sobre onde investir, onde inovar e onde o valor efetivamente existe. Alimentar o mundo depende, em última instância, de milhões de decisões locais tomadas em cada propriedade – hectare por hectare, safra por safra.
Este relatório apresenta nossa perspectiva sobre os principais temas que determinam as decisões dos agricultores hoje, mas não abrange a totalidade das conclusões da pesquisa. O relatório completo, em inglês e em formato PDF, está disponível aqui. Para saber mais sobre o estudo, incluindo os demais tópicos abordados, ou para entrar em contato com nossa equipe, escreva para o e-mail Global_Farmer_Insights_2026@mckinsey.com