Observação: Nós nos empenhamos ao máximo para manter o espírito e as nuances originais de nossos artigos. Porém, pedimos desculpas desde já por quaisquer erros de tradução que você venha a notar. Seu feedback é bem-vindo através do e-mail reader_input@mckinsey.com
A última década no setor bancário foi dominada pela transformação digital. Em todo o mundo, os bancos investem anualmente cerca de $600 bilhões em tecnologia para substituir sistemas antigos e introduzir aplicativos móveis e outras ferramentas digitais que permitem acompanhar a evolução da concorrência e das expectativas dos clientes. Os resultados, porém, variam enormemente.
Embora os bancos tenham melhorado significativamente suas capacidades digitais – nos bancos europeus, por exemplo, 45% das vendas, em média, são digitais –, eles enfrentam dificuldades crescentes para manter sua primazia em meio a mudanças profundas no comportamento e na fidelidade dos clientes. Na verdade, a concorrência entre os bancos europeus pela atenção e pelo share of wallet dos clientes atingiu seu nível mais alto em 2025: nossa análise de seis países mostra que os clientes mantêm contas em 2,6 bancos, em média, em comparação com apenas dois bancos em 2021. Em muitos bancos europeus, o share of wallet dos clientes estagnou ou diminuiu (Quadro 1).
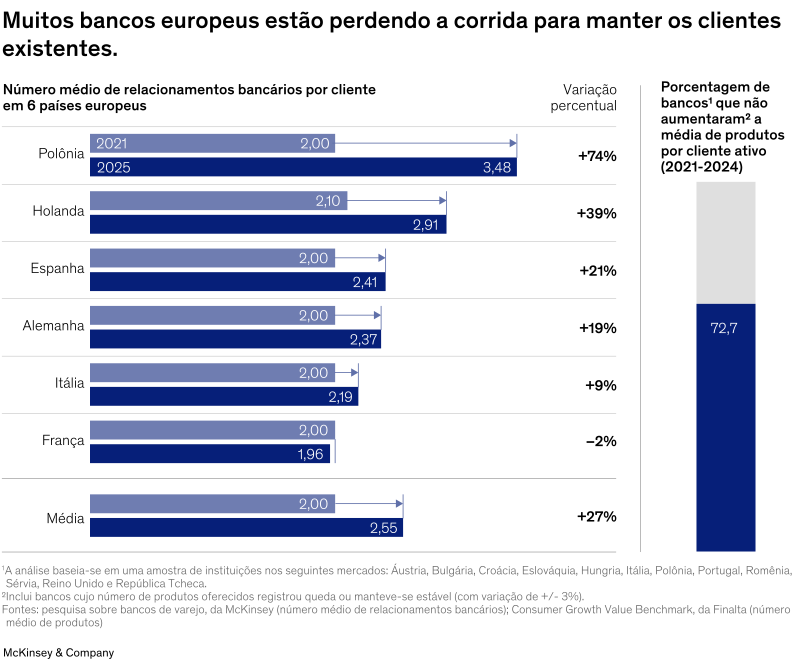
Essa tendência é impulsionada, em grande parte, pelo sucesso dos neobancos – bancos 100% digitais –, que, em alguns mercados, já conquistaram entre um quarto e um terço dos relacionamentos bancários dos clientes, graças a seus recursos digitais, tarifas baixas ou inexistentes, excelente experiência do usuário e uma estratégia de marca que atrai clientes mais jovens. A Revolut, por exemplo, uma importante fintech sediada no Reino Unido, ultrapassou a marca de 70 milhões de clientes e começa a disputar a liderança no setor com ofertas baseadas em assinaturas e um portfólio de produtos mais amplo.
Mais insights da McKinsey em português
Confira nossa coleção de artigos em português e assine nossa newsletter mensal em português.
Essa ênfase maior na digitalização também aumentou a transparência, a comparabilidade de preços e a comoditização no setor bancário, intensificando ainda mais a pressão sobre as instituições tradicionais. O desafio para os bancos na próxima década é claro: como vencer a corrida para manter seus próprios clientes?
Os bancos precisam agir para responder a essa pergunta antes de perderem suas vantagens competitivas remanescentes, como o reconhecimento da marca e os dados valiosos que obtiveram dos clientes quando eram o seu banco principal. Nosso trabalho com bancos europeus – que, de modo geral, é igualmente válido para outras regiões – mostrou que essas instituições financeiras precisam adotar rapidamente uma abordagem centrada no cliente mais sólida – o que implica compreender as necessidades de cada um, personalizar as interações e utilizar a IA para ampliar essas iniciativas. Neste artigo, examinamos os quatro componentes fundamentais para os bancos criarem um modelo hiperpersonalizado de gestão de valor do cliente (CVM), impulsionado por IA, para fortalecer o relacionamento e manter sua primazia. Em seguida, descrevemos como iniciar a implementação dessa abordagem.
O grande potencial dos clientes existentes
Diante da competição cada vez mais acirrada de instituições tradicionais e dos neobancos, e da migração radical para canais digitais, os bancos reconhecem a necessidade de extrair mais valor dos relacionamentos que já mantêm com seus clientes. Hoje, 99% das interações com clientes ocorrem por meios digitais. Segundo uma pesquisa recente da Finalta by McKinsey, 69% dos bancos europeus estudados priorizam o “crescimento orgânico por meio do aprimoramento da base de clientes existente”.
Existem inúmeras oportunidades não aproveitadas para que os bancos desenvolvam melhor sua base de clientes. Segundo nossa análise de 112 milhões de relacionamentos entre bancos e clientes em seis mercados europeus, 48% dos clientes possuem apenas um produto bancário e 81% possuem dois ou menos.
No entanto, comparativamente, alguns bancos tradicionais de alto desempenho continuam extraindo mais valor e capturando um share of wallet maior de seus clientes. Aqueles situados no quartil superior em termos de penetração de produtos alcançam saldos 13% maiores, receitas 5% superiores e 22% mais produtos por cliente do que seus concorrentes menos eficazes.
Nossa experiência mostra que os bancos de ponta estão adotando modelos de CVM baseados em IA que priorizam uma comunicação mais frequente e proativa. Em vez de enviar mensalmente apenas algumas mensagens genéricas a um subgrupo de clientes, eles agora interagem regularmente – às vezes todos os dias – com a maioria deles por meio de mensagens personalizadas. É uma estratégia semelhante à adotada por muitos varejistas online. As ferramentas de IA podem ajudar os bancos a compreender as preferências e os comportamentos de seus clientes, personalizar mensagens para cada um deles, e determinar o que lhes oferecer, quando entrar em contato e quais canais utilizar.
Os bancos devem fortalecer essa estratégia oferecendo experiências digitais melhores – em particular, aplicativos móveis que utilizam IA para permitir que os clientes gerenciem a maior parte de suas atividades bancárias em um só local e recebam suporte e serviços integrados. Isso também proporciona aos bancos mais informações sobre o comportamento dos consumidores e lhes permite competir mais vigorosamente com as fintechs.
Por fim, os bancos de ponta que adotaram esta abordagem estão mudando de duas maneiras a forma como executam e aperfeiçoam suas campanhas de comunicação com os clientes. Primeiro, em vez de implementar iniciativas estáticas centradas no produto, eles testam, aprendem e aprimoram continuamente suas estratégias para que possam lançar campanhas maiores e mais eficazes centradas no cliente. Segundo, estão evoluindo para além das campanhas de push [que levam conteúdo ao cliente, como emails e mensagens de texto] e incorporando conteúdo personalizado à experiência do cliente com os principais produtos em toda a gama de canais de pull [em que o cliente busca a interação, como aplicativos móveis e websites].
Em nosso trabalho com bancos, verificamos que colocar tais iniciativas em prática pode aumentar o engajamento do cliente em 20% a 30%, elevar seu valor em 10% a 25% e melhorar sua experiência em 15% a 25%. Embora essa abordagem não seja inteiramente nova no setor bancário, muitas empresas têm tido dificuldade para desvendar a fórmula e obter esse tipo de ganho.
Quatro componentes essenciais da gestão do valor do cliente conduzida por IA
Com base em nosso trabalho, identificamos os quatro principais componentes de um modelo hiperpersonalizado e de alto desempenho da gestão do valor do cliente (CVM) conduzida por IA: dados e orquestração de decisões sobre o cliente; campanhas e jornadas personalizadas; recursos de mensuração e de martech [marketing + tecnologia]; e modelo operacional e talentos.
Dados e orquestração de decisões sobre o cliente
Este componente implica coletar e agregar dados sobre os clientes, compreender as necessidades de cada um e decidir a ação mais relevante em cada caso – fazer uma oferta, enviar um lembrete ou fornecer orientação, por exemplo.
Muitos bancos não conseguem integrar todos os dados relevantes dos clientes – como suas atividades digitais, reações a campanhas anteriores, transações ou interações com funcionários – quando precisam decidir o que oferecer a cada um, em parte porque é caro e complexo fazer isso em escala. Por sua vez, os bancos de ponta tendem a focar casos de uso específicos, extraindo apenas os tipos de dados necessários para cada um, em vez de construírem pipelines de dados mais abrangentes. Com isso, podem entregar resultados mais rapidamente e, ao mesmo tempo, construir gradualmente uma configuração de dados mais completa. Contudo, cabe aqui uma advertência importante: o banco deve assegurar que todos os dados coletados e qualquer personalização subsequente sigam as normas de privacidade aplicáveis e os mecanismos de consentimento do cliente.
A maioria dos bancos já possui modelos analíticos que sugerem qual oferta ou mensagem enviar a um cliente, mas estes tendem a ser estáticos demais e não geram volume e amplitude suficientes de ofertas. Uma abordagem mais vigorosa consiste em complementar os modelos analíticos com gatilhos quase em tempo real baseados nas transações ou demais atividades do cliente. Por exemplo: mensagens sobre crédito ou poupança disparadas quando variações no saldo da conta corrente do cliente ultrapassam limites específicos definidos para cada mercado; ou lembretes sobre seguros de viagem desencadeados quando o cliente compra uma passagem aérea. Os bancos de ponta aplicam centenas desses gatilhos a seus produtos e testam continuamente o que funciona melhor, e, em nossa experiência, chegam a aumentar duas a três vezes as taxas de cliques [click-through rates] (Quadro 2).
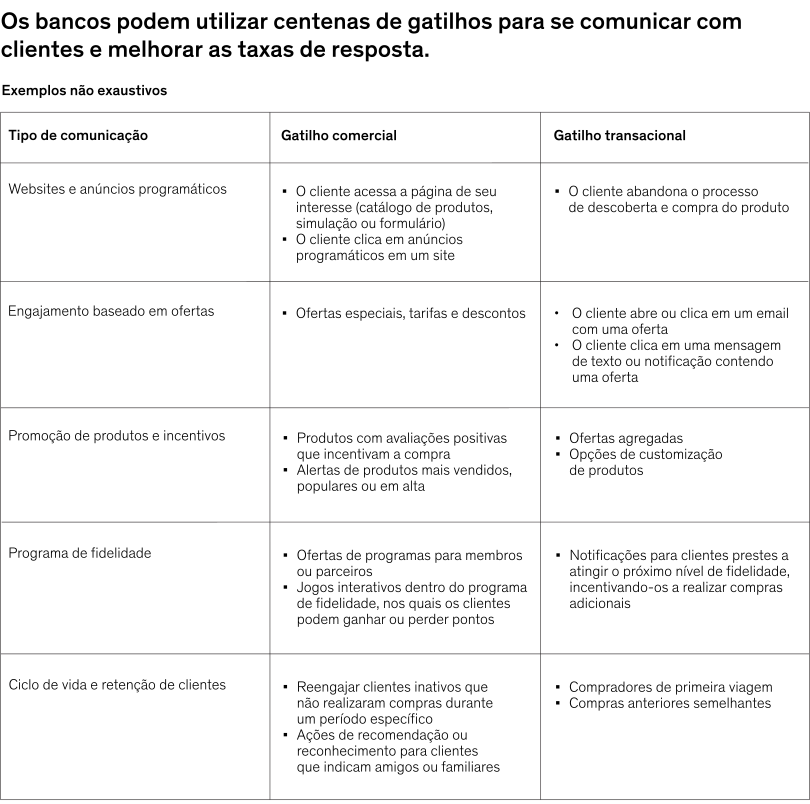
Embora gatilhos baseados em comportamento comprovadamente agreguem valor, existem outras maneiras de gerar interações com o cliente: mensagens com atualizações jurídicas ou regulatórias, ofertas direcionadas a públicos segmentados ou grandes campanhas vinculadas a eventos ou determinadas épocas do ano, por exemplo. Tudo isso ajuda a garantir que a maioria dos clientes receba ofertas relevantes, mesmo sem um gatilho específico.
Se utilizarem essas técnicas para ampliar radicalmente o volume e a variedade de suas comunicações com os clientes, os bancos devem deixar de lado as campanhas voltadas a produtos e adotar um processo decisório personalizado no nível do cliente. Em vez de promoverem este ou aquele produto, devem identificar qual é a “próxima melhor ação” para cada indivíduo, colocando-a em prática no momento certo e pelo canal certo.
Por fim, a adoção crescente da IA está tornando mais rápido e fácil oferecer experiências hiperpersonalizadas aos clientes. Conjuntos de dados e relatórios de desempenho padronizados fornecem automaticamente insights valiosos sobre os resultados da campanha. Os modelos analíticos de IA podem definir segmentos altamente direcionados de clientes, combinando dados e insights dos bancos, de seus parceiros e de fontes externas. E agentes de IA podem ser configurados para analisar o comportamento do cliente em suas compras, transações e outras interações com bancos, a fim de identificar oportunidades de comunicação personalizada.
Campanhas e jornadas personalizadas
Este componente envolve o desenho e a execução, em escala, de campanhas hiperpersonalizadas, a fim de otimizar as jornadas digitais dos clientes e assegurar seu engajamento contínuo ao longo do tempo.
Verificamos que campanhas e abordagens de vendas que priorizam o digital podem aumentar significativamente as vendas da maioria dos produtos dos bancos de varejo. O crédito imobiliário é a única exceção digna de nota. Hoje, os bancos de varejo europeus do quartil superior já realizam 69% de todas as suas vendas por canais digitais, o que contribui para ampliar sua participação de mercado.
Os bancos são mais conservadores do que as fintechs e as empresas de comércio eletrônico quanto à frequência com que enviam mensagens de vendas aos clientes; de acordo com nossa pesquisa de benchmarking, eles tendem a se comunicar três a cinco vezes menos. No entanto, se utilizarem mais gatilhos baseados em comportamento, terão condições de aumentar o volume de suas campanhas e flexibilizar os limites de frequência de contato com os clientes. Com base nas implementações que observamos, os bancos podem enviar até uma mensagem a cada um ou dois dias antes que um número significativo de clientes comece a cancelar o recebimento de tais comunicações.
Além disso, a IA generativa pode ajudar os bancos a automatizar, de forma rápida e econômica, a produção de uma vasta gama de conteúdos de marketing, permitindo-lhes dimensionar as comunicações personalizadas para cada cliente. Em nosso trabalho com bancos que utilizaram IA para criar conteúdo de marketing, observamos aumentos de 15% a 20% na velocidade de produção e de até 25% nas taxas de conversão de cliques em leads. Os agentes de IA também podem contribuir para automatizar a disseminação das campanhas, direcionando os conteúdos para mecanismos e sistemas de armazenamento e publicação que utilizam IA generativa.
Ao personalizar mensagens, os bancos precisam estabelecer uma hierarquia dos elementos a serem customizados (Quadro 3). Verificamos que um email típico pode incluir até 15 elementos – a oferta em si, imagens, texto ou chamada para ação [call to action], entre outros – que podem ser personalizados e adaptados para tornar a mensagem mais eficaz. É possível começar personalizando o produto e sua apresentação, ajustar o canal, definir o momento do contato e, por fim, adequar os preços. Essa abordagem permite gerar resultados incrementais e, ao mesmo tempo, construir um modelo mais sofisticado de personalização. Além disso, os insights da IA sobre os resultados de uma campanha podem ser utilizados pelos agentes para otimizar dinamicamente a colocação e o conteúdo de cada elemento da campanha.
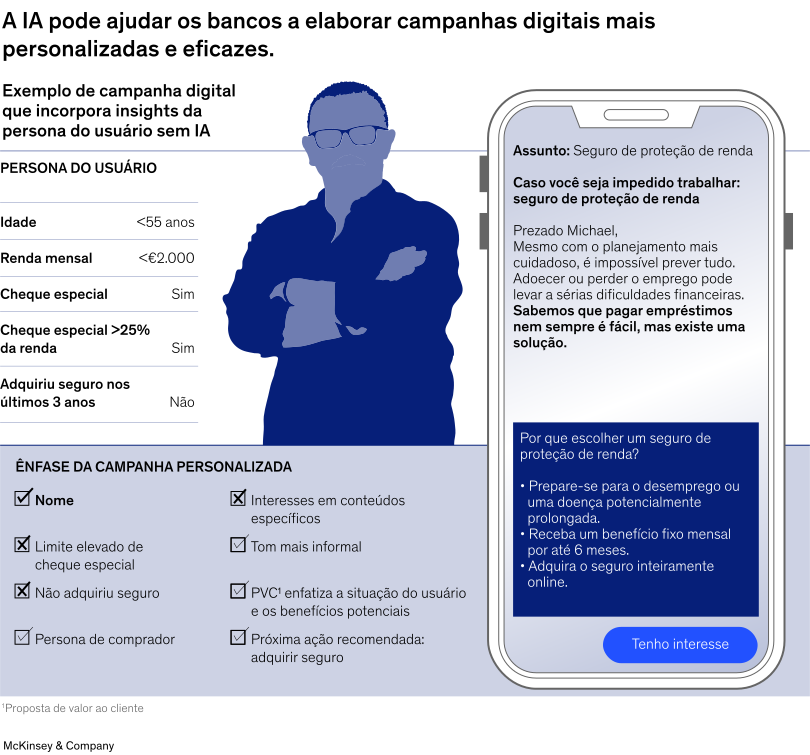
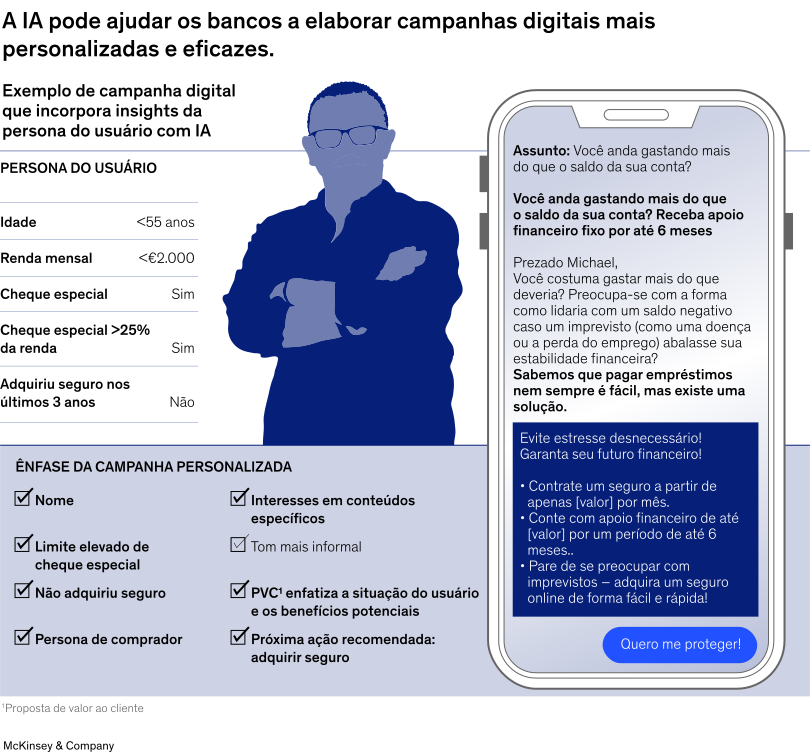
Nas implementações que observamos, a geração de leads cresceu até 70% nos bancos mais rigorosos e disciplinados em termos de quando e como enviar a comunicação inicial e as mensagens de follow-up. Esses bancos utilizam uma combinação sequenciada e/ou simultânea de canais push e pull para se comunicar com os clientes.
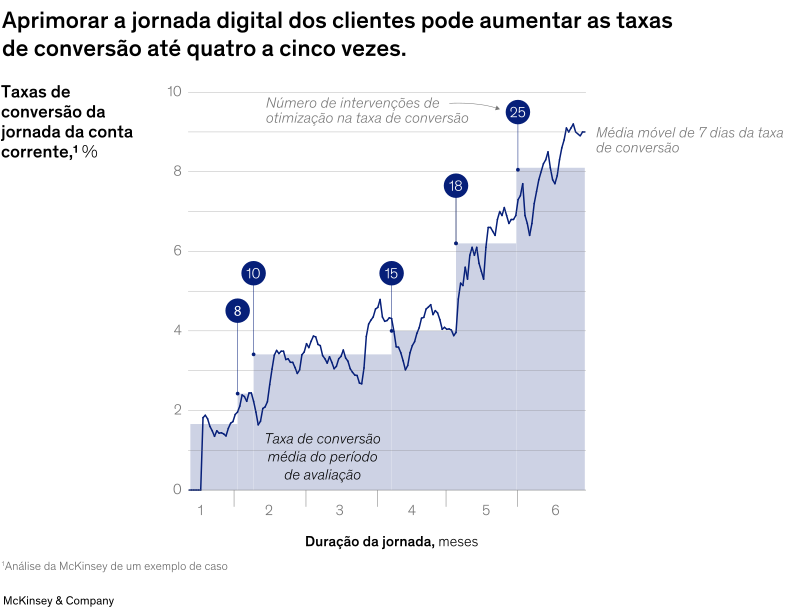
Se um cliente é engajado pela campanha e dá início ao processo de responder a uma oferta, é imprescindível que sua jornada digital seja a mais fluida e simples possível. Um banco europeu multiplicou por cinco a taxa de conversão ao longo da jornada de abertura de uma conta corrente pelo celular – de menos de 2% para perto de 10% (Quadro 4). Isso foi viabilizado pela remoção dos obstáculos ao longo do processo de cadastramento [onboarding] digital: confirmação mais fácil da identidade do cliente; explicação clara dos motivos pelos quais dados pessoais são coletados e de como serão utilizados; adaptação da experiência aos diferentes tipos de dispositivos móveis; minimização do número de dados a serem inseridos; e instruções mais claras.
Nossa pesquisa também mostra que os clientes que recebem um grande volume de alertas relacionados a serviços geram 30% mais vendas. A expansão das funcionalidades digitais de atendimento e transações – como alertas de login suspeito, advertências de novos beneficiários, canais para notificar perda ou roubo de cartões, lembretes de pagamento de empréstimos e mecanismos para a resolução de pagamentos contestados – pode ajudar os bancos a melhorar a experiência do cliente e aumentar as vendas.
Recursos de mensuração e de martech
Este componente envolve as ferramentas de análise e de martech necessárias para manter uma comunicação contínua e hiperpersonalizada com os clientes.
É fundamental que os bancos monitorem os resultados de suas campanhas e utilizem esses dados para aprimorá-las continuamente. Isso significa desde modificar a linha de assunto de um email quando as taxas de abertura caem até direcionar campanhas a públicos específicos no período noturno quando as taxas de conversão diminuirem durante o dia. Os bancos devem criar um dashboard abrangente do desempenho de marketing que monitore a jornada do cliente em todos os canais – incluindo canais online e offline e sistemas de gestão do relacionamento com o cliente (CRM) – e permita identificar quais campanhas geraram vendas e onde ajustes são necessários.
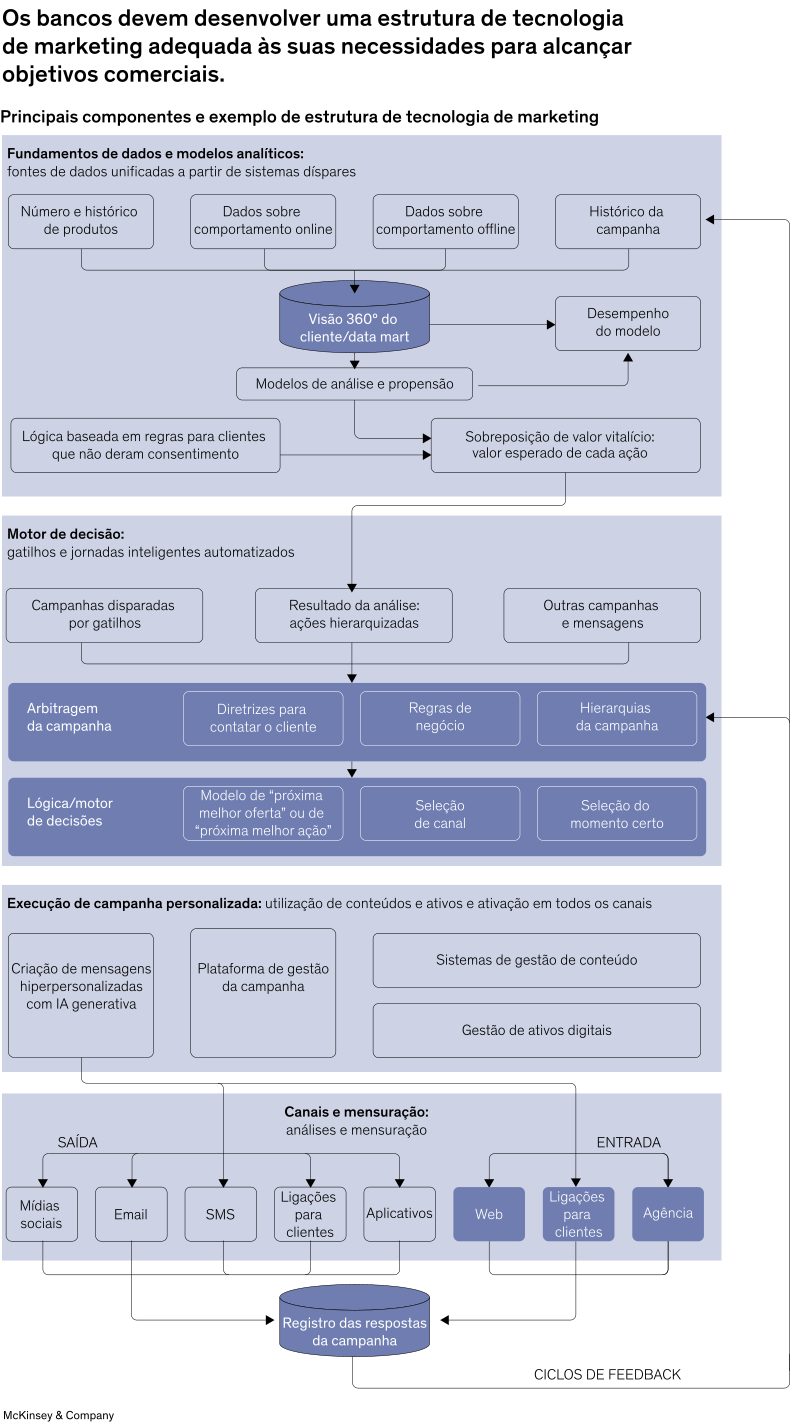
Para melhorar os resultados, os bancos devem desenvolver uma estrutura de martech adequada às suas necessidades (Quadro 5). Podem começar definindo seus objetivos comerciais e casos de uso e, em seguida, identificar as ferramentas de martech necessárias. Algumas ferramentas básicas – como testes A/B, personalização de aplicativos e sistemas de gestão de conteúdo – são essenciais para personalizar e otimizar as jornadas do cliente e impulsionar as vendas digitais em escala. Jornadas de vendas que envolvem múltiplos canais, por exemplo, podem exigir uma solução abrangente de gestão de identidades integrada a uma plataforma de dados de clientes que unifique os dados coletados interna e externamente.
Modelo operacional e talentos
Este componente diz respeito à definição acertada do modelo operacional, da governança e dos talentos necessários para dar suporte eficaz à comunicação contínua e personalizada com os clientes.
Os bancos de referência definem as atividades-chave – coleta de dados, análises e desenvolvimento tecnológico, tomada de decisão e execução de campanhas – necessárias para gerar vendas com base na gestão do valor do cliente (CVM). Em seguida, designam claramente quais são as responsabilidades e os mecanismos de prestação de contas. Um número crescente de bancos vem percebendo que seus modelos operacionais precisam refletir a transição de campanhas centradas no produto para campanhas centradas no cliente. Nesse sentido, devem estabelecer um mandato organizacional que abranja todos os produtos e canais para coordenar as atividades de CVM.
Uma vez estabelecida essa estrutura, os bancos devem definir formas de trabalho fluidas e coordenadas. Para tanto, precisarão de: ferramentas de gestão do fluxo de trabalho e automação baseada em IA, para ajudar as equipes a realizar suas tarefas com eficiência; prioridades, KPIs e incentivos claramente definidos para todas as equipes; e um processo estruturado de governança.
Por fim, os bancos precisam assegurar que suas equipes ocupem os cargos certos e tenham as competências apropriadas. Esses cargos podem abranger desde funções tradicionais – como gerentes e operadores de campanha, engenheiros e cientistas de dados, e designers criativos – até funções emergentes, como arquitetos de plataformas de IA. Muitas dessas competências podem ser desenvolvidas por meio de programas de aprendizado contínuo que combinem treinamento formal e experiência prática, mas outras provavelmente exigirão a contratação de novos talentos.
Como começar
Nessa jornada, cada banco terá um ponto de partida diferente. Alguns talvez já tenham investido na criação de ferramentas fundamentais de dados e de martech, mas carecem de capacidade comprovada de execução. Outros podem ter conduzido uma série de projetos-piloto bem-sucedidos, mas não possuem a infraestrutura de dados ou o modelo operacional necessários para escalar essas iniciativas iniciais. Nossa análise sugere que os bancos que adotarem a seguinte abordagem de três etapas conseguirão gerar o maior impacto:
- Identificar a maior necessidade. Os bancos de melhor desempenho fazem um diagnóstico rigoroso e implacável de suas competências atuais em relação aos quatro componentes-chave definidos acima e priorizam as áreas de desenvolvimento mais críticas.
- Conduzir projetos-piloto para os principais casos de uso comerciais. Após identificar as competências de que mais carecem, os bancos de ponta geralmente adotam uma de duas abordagens: ou lançam uma iniciativa de transformação completa que lhes permita adquirir as competências indispensáveis; ou criam projetos-piloto para um ou dois casos de uso comerciais e aplicam o que aprenderam para desenvolver gradualmente essas competências. Os melhores projetos-piloto são aqueles com o maior impacto potencial, como vender novos produtos para os clientes existentes ou conseguir que eles usem e se envolvam mais com os produtos que já possuem. Com base nas implementações que acompanhamos, começar com alguns casos de uso específicos tende a gerar resultados mais sustentáveis.
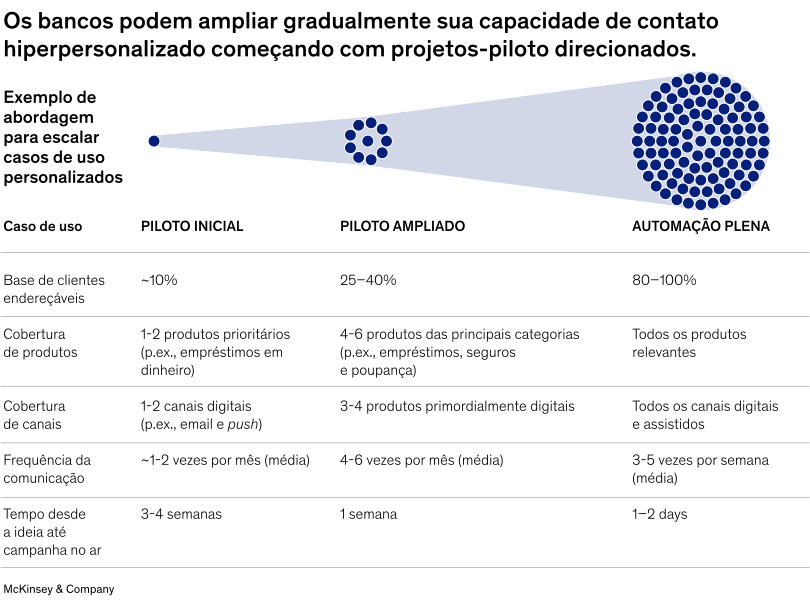
- Expandir todas as áreas-chave. Após testar e validar alguns casos de uso, os bancos líderes expandem as iniciativas bem-sucedidas de modo a abranger mais clientes, produtos, canais e campanhas (Quadro 6). As lições aprendidas nesses pilotos – e as melhorias resultantes em dados, tecnologia, processos e habilidades – tornam possível oferecer aos clientes experiências mais personalizadas e consistentes em uma escala muito maior.
À medida que a concorrência com neobancos e fintechs se intensifica, os bancos podem aproveitar os avanços mais recentes da tecnologia digital para reagir. A utilização de inteligência artificial para desenvolver estratégias de comunicação hiperpersonalizadas poderá fortalecer o relacionamento com os clientes e conter a migração de negócios para seus concorrentes que já nasceram digitais. No entanto, é preciso agir com rapidez, pois a janela de oportunidade para manterem a preferência dos clientes está se fechando rapidamente. É fundamental que os bancos compreendam e adotem os principais componentes de um sistema moderno de gestão do valor do cliente para permanecerem competitivos na próxima década.