Observação: Nós nos empenhamos ao máximo para manter o espírito e as nuances originais de nossos artigos. Porém, pedimos desculpas desde já por quaisquer erros de tradução que você venha a notar. Seu feedback é bem-vindo através do e-mail reader_input@mckinsey.com
À medida que o setor de pagamentos globais evolui para uma rede cada vez mais diversificada de sistemas concorrentes, os pagamentos instantâneos vêm ganhando espaço, atingindo quase $22 trilhões em 2024 nas quinze maiores economias que adotaram essa infraestrutura de pagamento1 – o equivalente a 1% dos $2 quatrilhões movimentados em todo o mundo. Espera-se que esse volume cresça entre 15% e 18% ao ano nos próximos cinco anos.
Os pagamentos eletrônicos instantâneos começaram a ganhar força no final dos anos 2000 e início dos anos 2010, tanto em mercados maduros (Reino Unido e os países nórdicos e do Benelux, por exemplo) como em mercados emergentes onde o uso do dinheiro vivo sempre predominou (como Índia, Nigéria e Tailândia). Desde então, muitos outros mercados – desde os Estados Unidos e a Europa até mercados em desenvolvimento na América Latina e na Ásia – introduziram pagamentos instantâneos, com resultados variados. E espera-se que essa modalidade de pagamento ganhe tração em muitos outros mercados nos próximos anos.
Neste artigo, analisamos como os pagamentos instantâneos se desenvolveram em mercados como Brasil, Índia, México e Estados Unidos. Esses mercados oferecem insights valiosos e um vislumbre do futuro para todas as empresas da cadeia de valor de pagamentos. À medida que aumenta a demanda por pagamentos instantâneos, as fontes tradicionais de receitas de bancos, adquirentes e operadoras de arranjos de pagamento sofrerão forte pressão, e essas instituições precisarão adaptar seus serviços, produtos e modelos de negócios para permanecer competitivas.
Índia e México: mercados pioneiros com resultados opostos
Dois pioneiros na adoção de pagamentos instantâneos oferecem casos contrastantes de como essas infraestruturas se desenvolveram. Em 2010, a Índia lançou seu Serviço de Pagamento Imediato, seguido pela Interface de Pagamentos Unificada (UPI) em 2016. Desde então, a UPI tornou-se o maior sistema de pagamentos instantâneos do mundo, processando mais de 19 bilhões de transações por mês – ou quase um terço de todas as transações na Índia. A UPI foi lançada pela Corporação Nacional de Pagamentos da Índia (NPCI), com o apoio do governo indiano, que estabeleceu tarifas zero para comerciantes e clientes que utilizam o sistema e concedeu subsídios às instituições financeiras para transações de baixo valor. A implementação da UPI contou com o suporte de vários grandes bancos e provedores independentes de aplicativos. Uma vantagem fundamental foi a possibilidade de os consumidores vincularem contas de qualquer banco participante a múltiplos aplicativos habilitados para a UPI. O sistema também se beneficiou da infraestrutura digital pública da Índia, simplificando a verificação de identidade, o cadastramento de usuários e o armazenamento de documentos, e reduzindo atritos para consumidores e comerciantes. A UPI introduziu funcionalidades para viabilizar transações recorrentes, entre pessoas (P2P) e entre pessoas e empresas (P2B), além de permitir a vinculação de cartões de crédito a sistemas de pagamento instantâneo e possibilitar transações sem dinheiro por meio dos telefones celulares básicos amplamente utilizados por consumidores em áreas rurais e remotas. A expansão da UPI foi acelerada pela política de desmonetização da Índia em 2016 – que retirou de circulação 86% do dinheiro em espécie do país (em termos de valor) – e pela pandemia de COVID-19, que acelerou o declínio do dinheiro físico como principal meio de pagamento no varejo. Essa transição contou com o apoio de bancos e provedores de aplicativos como PhonePe e GPay. Atualmente, a UPI está sendo expandida para além das fronteiras da Índia, permitindo pagamentos instantâneos no Oriente Médio e no Sudeste Asiático.
Mais insights da McKinsey em português
Confira nossa coleção de artigos em português e assine nossa newsletter mensal em português.
O México, por outro lado, tem enfrentado dificuldades para promover ampla adoção de pagamentos instantâneos pelo varejo com base na infraestrutura do seu Sistema de Pagamentos Eletrônicos Interbancários (SPEI). No país, os pagamentos instantâneos representam menos de 5% do volume total de transações, em comparação com cerca de 30% na Índia. Na pesquisa da McKinsey sobre pagamentos na América Latina em 2025, 33% dos entrevistados mexicanos relataram realizar mais de 50% de seus pagamentos em lojas físicas em dinheiro e 40% citaram conveniência, velocidade, controle de gastos ou aceitação pelos comerciantes como principais motivos dessa preferência.
Repetidas tentativas de estimular a adoção de pagamentos instantâneos não tiveram grande adesão. Em 2019, o Banco Central do México lançou o CoDi [Cobro Digital], uma plataforma de pagamentos instantâneos construída sobre o SPEI. No entanto, os incentivos do CoDi para promover sua utilização no varejo não encontraram ressonância entre os maiores bancos do país. Em 2023, o Banco Central lançou um novo sistema de pagamentos instantâneos chamado DiMo [Dinero Móvil], também baseado no SPEI, para estimular as transações entre pessoas (P2P) e contornar a baixa adesão ao CoDi. O DiMo ainda está em fase inicial de adoção. Nenhum dos sistemas foi acompanhado pelo tipo de esforço coordenado que favoreceu a adoção na Índia e no Brasil, onde os bancos centrais e as operadoras de sistemas combinaram a obrigatoriedade de participação dos bancos com tarifas próximas de zero para consumidores e comerciantes, visando ampliar o alcance e a adesão. No México, a adesão ao sistema permaneceu basicamente voluntária e a definição de tarifas ficou a critério de cada banco. Tanto o CoDi quanto o DiMo oferecem incentivos limitados aos consumidores em comparação com cartões e carteiras digitais. Na pesquisa da McKinsey de 2025, 22% dos entrevistados mexicanos afirmaram que cashback, descontos, pontos de fidelidade ou recompensas os incentivariam a adotar ou mudar de método de pagamento. Além disso, os clientes não se habituaram aos pagamentos via QR code utilizados pelo CoDi. Em 2025, apenas 40% dos entrevistados mexicanos haviam utilizado um dispositivo móvel para efetuar pagamentos em lojas por aproximação ou QR code, e apenas 18% utilizavam essas soluções com frequência.
A rápida jornada de adoção do Brasil
O Brasil, um dos países mais recentes a adotar esse sistema, viu seu mercado de pagamentos instantâneos expandir-se rapidamente (Quadro 1). Desde que o Banco Central lançou o Pix em 2020, os pagamentos instantâneos cresceram a ponto de representar quase 30% do volume total de transações do país.
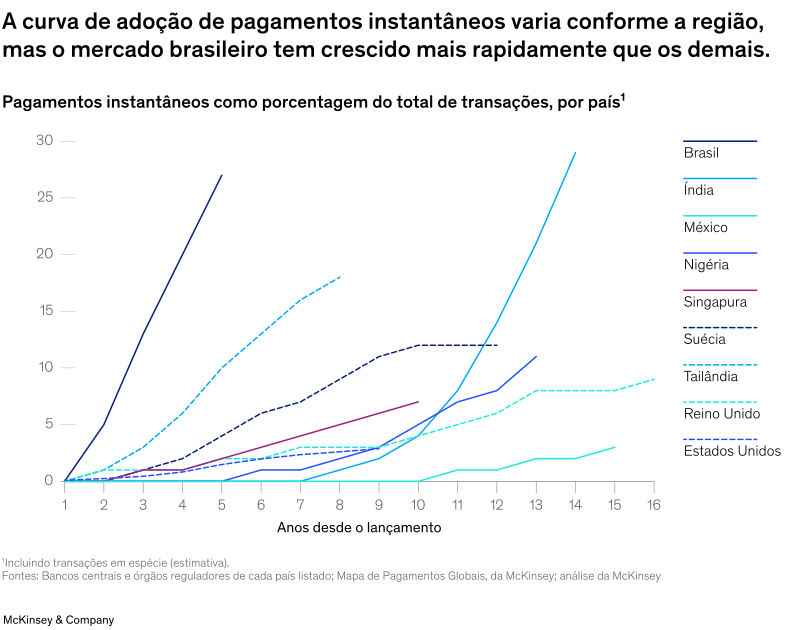
O Brasil introduziu o Pix em um momento em que as condições eram favoráveis a uma disrupção no mercado de pagamentos. O país tinha forte penetração da internet, com 83% dos domicílios conectados, e um número crescente de consumidores dispostos a migrar do dinheiro para os pagamentos eletrônicos. Ao mesmo tempo, as tarifas elevadas das transações bancárias constituíam um obstáculo para os consumidores de baixa renda.
Assim como ocorreu com a introdução de pagamentos instantâneos na Índia, o lançamento do Pix no Brasil foi favorecido por incentivos como a isenção de tarifas para consumidores, a obrigatoriedade de determinados bancos participarem do sistema, uma ampla gama de casos de uso P2P, P2B e B2B, e a boa experiência proporcionada aos usuários pelos aplicativos móveis e sites dos bancos.
A evolução do Pix ocorreu em ondas (Quadro 2). Sua adoção concentrou-se inicialmente nas transações entre pessoas (P2P), impulsionada pela conveniência, pela interface intuitiva e pela ausência de tarifas para os consumidores. Em uma pesquisa da McKinsey de 2024 sobre pagamentos de consumidores no Brasil, 55% dos usuários do Pix apontaram a velocidade e a facilidade de uso como os principais motivos para utilizá-lo, especialmente entre a população de menor renda e entre os consumidores mais jovens.
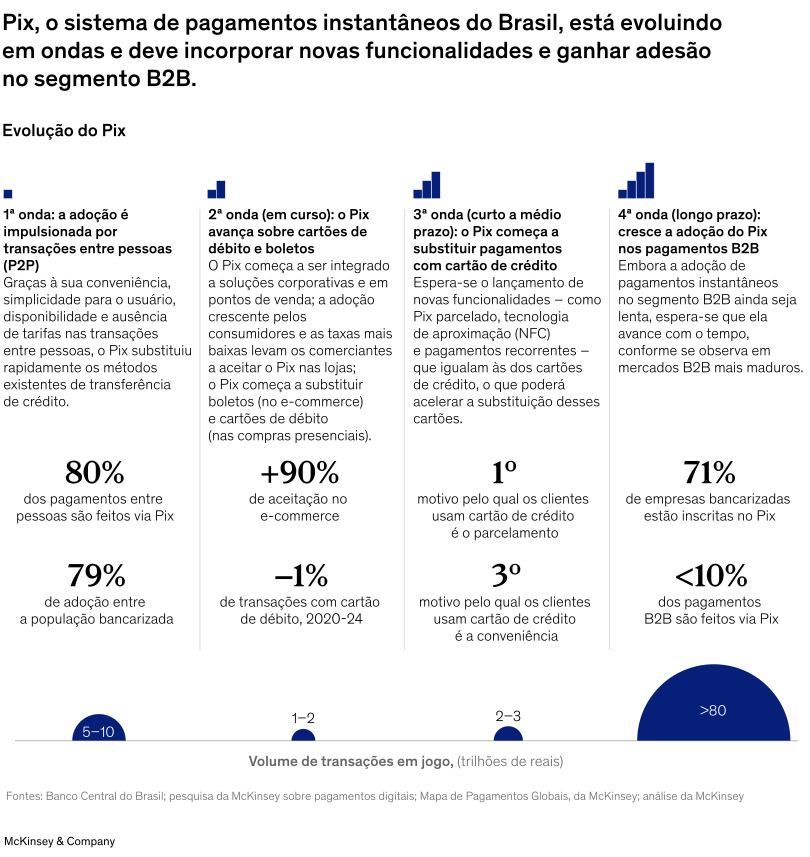
À medida que a demanda e a familiaridade dos consumidores aumentavam, surgiu uma segunda onda: os comerciantes começaram a aceitar pagamentos instantâneos e provedores de software empresarial e empresas de adquirência integraram o Pix às suas soluções, acelerando o uso do sistema nas transações P2B (pessoa para empresa). Uma pesquisa da McKinsey de 2025 com pequenas e médias empresas brasileiras indica que quase todas as micro, pequenas e médias empresas utilizam pagamentos instantâneos, sendo que o Pix representa cerca de 40% de seu mix de vendas. Essa expansão inicial nas transações P2B provocou alguma disrupção nos meios de pagamento tradicionais, como boletos bancários e cartões de débito, que se tornaram menos atraentes para os consumidores.
O Pix está hoje em sua terceira onda de adoção, impulsionada por novas funcionalidades e soluções que permitiram aos pagamentos instantâneos ganhar espaço frente aos cartões de crédito. Por exemplo, os bancos têm lançado opções via Pix que permitem ao consumidor parcelar pagamentos. No entanto, por seus benefícios e programas de recompensas, os cartões de crédito continuam sendo a opção principal para a população de maior renda, representando cerca de 60% das transações desse segmento.
No futuro, é provável que uma quarta onda de evolução do Pix continue a expansão para o segmento B2B. Em uma pesquisa da McKinsey de 2025 com grandes bancos corporativos e de investimento no Brasil, 95% das empresas relataram planos de aumentar a utilização do Pix. Embora seja natural que a adoção de pagamentos instantâneos em transações B2B ocorra em ritmo mais lento do que em outros segmentos, esse movimento deve acelerar nos próximos anos.
Estados Unidos: adoção ainda em estágio inicial
Os Estados Unidos representam um dos mercados de pagamentos instantâneos mais acompanhados do mundo. Ao contrário de muitos países que lançaram um sistema nacional único, os Estados Unidos operam duas redes de pagamento em tempo real: a rede RTP, da associação bancária The Clearing House (lançada em 2017), e o serviço FedNow, do Federal Reserve (lançado em 2023). Juntas, essas redes oferecem uma infraestrutura de abrangência nacional que viabiliza pagamentos instantâneos e irrevogáveis, 24 horas por dia, 7 dias por semana.
Apesar dos investimentos substanciais e da participação crescente, a adoção tem avançado bem mais lentamente do que muitos observadores do mercado previram. A RTP processou cerca de 447 milhões de transações em 2025; o FedNow, cerca de 8 milhões – apenas uma pequena fração das aproximadamente 345 bilhões de transações anuais de pagamento no país. Embora o aumento do volume de transações continue robusto, o mercado ainda não vivenciou a rápida aceleração observada em países como Brasil e Índia. O alcance é parte da explicação. Das cerca de 9.000 instituições depositárias dos Estados Unidos, cerca de 1.800 participam do FedNow e 1.200 da RTP; além disso, muitos participantes estão habilitados apenas a receber pagamentos, e não a originá-los. A aceitação por comerciantes no ponto de venda permanece insignificante. Para efeito de comparação, o Zelle processou 4,2 bilhões de transações em 2025 – cerca de nove vezes o volume combinado da RTP e do FedNow –, o que sugere que os consumidores americanos já dispõem de uma opção de pagamento instantâneo que atende às suas necessidades cotidianas.
Vários fatores estruturais ajudam a explicar a diferença. Ao contrário de mercados onde os pagamentos instantâneos preencheram lacunas claras na infraestrutura de pagamentos existente, os Estados Unidos já possuíam um ecossistema de pagamentos altamente desenvolvido. Consumidores e empresas já utilizavam em larga escala cartões, câmaras de compensação automatizadas, transferências bancárias, carteiras digitais e redes de transferência entre pessoas, como o Zelle. Assim, os pagamentos instantâneos tendem a competir com soluções já consideradas convenientes para muitos casos de uso. Os Estados Unidos também não contaram com a combinação de incentivos que acelerou a adoção em outras regiões. Nem a RTP nem o FedNow foram acompanhados de participação obrigatória ou tarifas próximas de zero, de modo que coube aos bancos decidir se, e com que rapidez, habilitariam essas infraestruturas, e os usuários finais não tiveram nenhum incentivo financeiro claro para mudar de sistema.
Ao mesmo tempo, os padrões de adoção sugerem que consumidores e empresas valorizam mais os resultados do que o sistema específico de pagamento utilizado. As empresas, por exemplo, raramente solicitam explicitamente a utilização da RTP ou do FedNow; elas buscam pagamentos mais ágeis, acesso mais rápido ao dinheiro e melhor visibilidade da sua posição de caixa. Muitas instituições financeiras utilizam vários sistemas de pagamento e escolhem a opção mais adequada para cada transação.
Hoje, a adoção está concentrada em um conjunto relativamente restrito de casos de uso, nos quais a disponibilidade imediata dos recursos gera valor evidente: pagamento de salários, liquidação de transações comerciais, aporte de recursos em carteiras digitais, pagamentos de prêmios em jogos e apostas esportivas, e transferências entre contas. Outros casos de uso – como pagamento de contas, transações B2B, operações imobiliárias e pagamentos internacionais – continuam em estágios iniciais de desenvolvimento e sua trajetória é incerta. O crescimento dependerá da rapidez com que as empresas adotarão pagamentos instantâneos e incorporarão padrões de dados, como ISO 20022. Uma integração mais profunda com sistemas contábeis, gestão de caixa e faturamento poderia ajudar a acelerar a adoção. Novas funcionalidades, como serviços financeiros integrados e pagamentos programáveis, também podem impulsionar a demanda ao tornarem a liquidação instantânea um recurso nativo de softwares empresariais. Por outro lado, a liquidação por meio de stablecoins poderá competir com os sistemas de pagamento instantâneo em alguns dos mesmos casos de uso, especialmente transações B2B internacionais. A rede RTP alterou suas regras este ano, autorizando certos pagamentos internacionais que envolvam uma etapa estado-unidense na transação. Planeja lançar um projeto-piloto em setembro, com fluxos de pagamentos internacionais previstos para o início de 2027. O Federal Reserve também está estabelecendo as bases para pagamentos instantâneos internacionais. Em abril de 2026, propôs permitir que participantes do FedNow utilizem instituições intermediárias para a etapa internacional do pagamento, enquanto o FedNow processa a etapa doméstica nos EUA. Embora a proposta ainda esteja sendo analisada, ela sinaliza um interesse crescente em expandir a infraestrutura de pagamentos em tempo real para além dos casos de uso domésticos.
Outro fator que afeta o grau de adoção é que pode ser mais difícil monetizar pagamentos instantâneos. Se os pagamentos com cartão geram receita para muitas instituições financeiras, os benefícios dos pagamentos instantâneos advêm de custos mais baixos, de um relacionamento melhor com os clientes e de novas ofertas de serviços – não de tarifas de transação. Tudo isso pode desestimular as instituições financeiras a promover os pagamentos instantâneos em lugar dos cartões.
Essa dinâmica é particularmente acentuada nos Estados Unidos, onde a lucratividade dos cartões de crédito cria um incentivo econômico mais forte à sua utilização. A Índia e o Brasil diferiram em dois aspectos: seus bancos centrais e operadores de sistemas promoveram ativamente a adoção por meio da participação obrigatória e de tarifas próximas a zero, em vez de deixarem essa decisão a critério de cada instituição.
A experiência americana ressalta uma lição importante para mercados que estão introduzindo pagamentos instantâneos: a disponibilidade de infraestrutura, por si só, não garante a adoção. O crescimento sustentável do sistema depende da demanda dos clientes, do apoio do setor e de casos de uso atraentes que ofereçam valor mensurável em relação às alternativas existentes.
Por que a adoção de pagamentos instantâneos varia conforme o mercado
As experiências da Índia, do Brasil, do México e dos Estados Unidos demonstram que a adoção de pagamentos instantâneos depende menos da disponibilidade de uma infraestrutura de processamento em tempo real do que da estrutura geral do ecossistema de pagamentos. Três arquétipos distintos surgiram em diferentes mercados:
- Arquétipo 1. Os pagamentos instantâneos tornam-se a principal via de pagamento. Índia e Brasil exemplificam como os pagamentos instantâneos podem reconfigurar fundamentalmente um ecossistema de pagamentos. Em ambos os mercados, os pagamentos instantâneos resolveram gargalos significativos, incluindo o uso intensivo de dinheiro vivo, os custos elevados da aceitação de pagamentos e as lacunas na infraestrutura de pagamentos digitais. A adoção expandiu-se rapidamente, indo além das transferências entre pessoas (P2P) para incluir pagamentos a comerciantes, governos e entre empresas. Com a introdução de novas funcionalidades, os pagamentos instantâneos substituíram o dinheiro, reduziram a utilização de cartões de débito e começaram a competir com os cartões de crédito em casos de uso específicos.
- Arquétipo 2. Os pagamentos instantâneos complementam ecossistemas de pagamento já estabelecidos. O Reino Unido e outros mercados europeus também registraram crescimento razoável nos pagamentos instantâneos (que representam cerca de 10% dos pagamentos no varejo), mas apenas dentro de ecossistemas maduros de pagamentos eletrônicos. Nesses mercados, os pagamentos instantâneos facilitam principalmente as transferências entre contas para consumidores e empresas, enquanto os cartões permanecem como o método de pagamento preferido nos pontos de venda. À medida que a adoção amadurece, a atenção se volta cada vez mais para a interoperabilidade entre os sistemas nacionais de pagamento instantâneo. Espera-se que a implementação do sistema de transferência instantânea de crédito Área Única de Pagamentos em Euros (SEPA, Single Euro Payments Area) acelere os pagamentos entre contas em toda a Europa – embora seja mais provável que o sistema complemente, e não substitua, os ecossistemas de cartões já estabelecidos.
- Arquétipo 3. Os pagamentos instantâneos competem com hábitos de pagamento já estabelecidos. Estados Unidos e México demonstram que a implementação de uma infraestrutura de pagamentos instantâneos não se traduz automaticamente em ampla adoção. Nos Estados Unidos, os pagamentos instantâneos competem com um ecossistema que já oferece a consumidores e empresas uma vasta gama de opções convenientes de pagamento, incluindo cartões, câmaras de compensação automatizadas, carteiras digitais e redes de transferência P2P em tempo real. No México, o desafio foi outro: a persistência das transações em dinheiro, a baixa inclusão financeira e a menor adesão por parte dos comerciantes restringiram a demanda, apesar da disponibilidade de uma infraestrutura para pagamentos instantâneos. Em ambos os mercados, a infraestrutura avançou mais rapidamente do que a adoção pelos clientes.
Impacto potencial na cadeia de valor de pagamentos
Essas diferenças no grau de adoção também determinaram como o valor circula pelo ecossistema de pagamentos. Em mercados nos quais os pagamentos instantâneos se tornaram a principal via de pagamento, os bancos, as empresas de adquirência e os operadoras de arranjos de pagamento reagiram de maneiras distintas à pressão sobre as fontes tradicionais de receita e ao surgimento de novas oportunidades:
- Os bancos utilizaram os pagamentos instantâneos para fortalecer o relacionamento com os clientes e desenvolver novas fontes de receita. No Brasil, o Pix substituiu os cartões de débito em muitas compras do dia a dia, levando os bancos a reposicionar os cartões de crédito em torno de programas de recompensas, benefícios exclusivos para clientes premium e financiamento parcelado em vez de focar apenas a conveniência do pagamento. Vários bancos também lançaram o Pix parcelado, que permite ao consumidor pagar o comerciante instantaneamente, mas parcelar a compra. Com isso, preservam uma importante fonte de receita com operações de crédito. Na Índia, os bancos adotaram a UPI para pagamentos do dia a dia, diferenciando-se por meio de ofertas de crédito, soluções para comerciantes e cartões premium. As fintechs, por sua vez, valeram-se de suas grandes bases de usuários de pagamentos para expandir para negócios adjacentes, incluindo empréstimos e distribuição de seguros, publicidade para comerciantes e outros serviços que agregam valor. A decisão do Banco da Reserva da Índia de habilitar os cartões de crédito RuPay na UPI é outra demonstração de como os participantes tradicionais adaptaram produtos existentes em vez de substituí-los por pagamentos instantâneos. Os dados sobre transações gerados dessa maneira também viabilizaram novos casos de uso em áreas como empréstimos, seguros, marketing para comerciantes e análises avançadas de clientes, criando fontes adicionais de receita.
- As empresas de adquirência expandiram sua atuação para além da aceitação de pagamentos, tornando-se provedoras de soluções tecnológicas para comerciantes. Visto que os pagamentos instantâneos reduziram as fontes tradicionais de receita das adquirentes em mercados como o Brasil, as empresas integraram o Pix a terminais nos pontos de venda, a plataformas de e-commerce, aos sistemas de aceitação por QR code, à conciliação bancária e a ferramentas de gestão de caixa. A concorrência migrou progressivamente do processamento de pagamentos para software, análise de dados, financiamento e outros serviços de valor agregado que auxiliam os comerciantes a gerir e expandir seus negócios. Oportunidades semelhantes estão surgindo em outros mercados, à medida que os comerciantes buscam cada vez mais soluções integradas de pagamento, tesouraria e gestão de negócios, e não apenas serviços isolados de aceitação de pagamentos. Também estão surgindo em contextos que vão além do comércio varejista, como pagamentos recorrentes, pagamento de contas e transferência direta entre contas (A2A), aumentando a demanda por mais capacidades de pagamento e tesouraria. Grande parte dessa transformação ocorreu por meio de aquisições: adquirentes e operadoras de arranjos de pagamento adquiriram dezenas de empresas de software, gestão de risco e infraestrutura nos últimos cinco anos. Por exemplo, ao adquirir a Ravelin, a Worldpay agregou à sua plataforma de aceitação de pagamentos recursos de prevenção de fraudes para comerciantes.
- As operadoras de arranjos de pagamento ampliaram sua atuação para além das tradicionais redes de cartões. Em mercados onde os pagamentos instantâneos ganharam escala, as bandeiras de cartões reforçaram a proposta de valor desses cartões por meio de produtos premium, tokenização, prevenção de fraudes e mecanismos de identidade digital, ao mesmo tempo em que se expandiram para segmentos adjacentes do ecossistema de pagamentos por meio de aquisições e parcerias. Por exemplo, ao adquirir a Pismo, a Visa fortaleceu sua infraestrutura bancária nativa da nuvem. No âmbito do ecossistema, a NPCI da Índia tem expandido continuamente a UPI com novas funcionalidades centradas na conectividade internacional, ajudando a ampliar a adoção para além da fase inicial.
As experiências nesses mercados apontam para uma lição em comum: a infraestrutura é necessária, mas não suficiente. Os mercados que escalaram os pagamentos instantâneos combinam três fatores. Primeiro, garantiram ampla participação em todo o ecossistema de pagamentos – como o Banco Central do Brasil ao exigir que os grandes bancos aderissem ao Pix. Segundo, ofereceram uma proposta de valor atraente tanto para consumidores como para comerciantes, a exemplo do modelo de tarifa zero da Índia e dos subsídios da NPCI para transações de baixo valor. Terceiro, promoveram inovação contínua e novas funcionalidades, incluindo o Pix parcelado no Brasil e o suporte a cartões RuPay na UPI da Índia. Na ausência de um desses três fatores, como se observou no México e nos Estados Unidos, a infraestrutura, por si só, não bastou para estimular a adoção generalizada. As instituições que capturaram maior valor não se limitaram a processar pagamentos instantâneos; também fortaleceram o relacionamento com os clientes, expandiram serviços de valor agregado e se reposicionaram no centro de um ecossistema de pagamentos cada vez mais interconectado.
Empresas em mercados que estão introduzindo ou expandindo sistemas de pagamentos instantâneos podem aprender com as trajetórias das pioneiras – tanto as que obtiveram sucesso como as que tiveram desempenho abaixo do esperado. Visto que os pagamentos instantâneos estão se tornando um componente cada vez mais importante do mercado global de pagamentos, eles representam oportunidades e desafios significativos para os participantes de toda a cadeia de valor. Por exemplo, em mercados de pagamentos maduros como o dos Estados Unidos, é pouco provável que os pagamentos instantâneos substituam os métodos existentes. A tendência é que os bancos passem a competir integrando pagamentos instantâneos a serviços como gestão de tesouraria, gestão de liquidez, finanças integradas [a inclusão de um produto financeiro em uma jornada não financeira do cliente] e outras ofertas de valor agregado, em vez de competirem na própria rede de pagamentos. As instituições que fizerem as escolhas estratégicas certas para proteger seu negócio principal enquanto se adaptam às mudanças serão, muito provavelmente, aquelas que prosperarão no futuro dos pagamentos.