ملاحظة: إننا نبذل قصارى جهدنا للحفاظ على جميع التفاصيل الدقيقة عند ترجمة المقالة الإنجليزية الأصلية، ونعتذر عن أي جزئية مفقودة في الترجمة قد تلاحظونها من حين لآخر. نرحب بتعليقاتكم على البريد الإلكتروني التالي reader_input@mckinsey.com
لخّصت وزيرة الخارجية الأمريكية السابقة "كوندوليزا رايس" طبيعة التحولات التي يشهدها العالم خلال مشاركتها في منتدى أسبن للأمن عام 2026، قائلةً: "كثيرًا ما يُطرح عليّ سؤال: هل ما نشهده اليوم ثورةٌ أم تطورٌ تدريجيّ؟ وإجابتي أن الثورة تحدث عندما لا ننتبه إلى التطورات التدريجية التي تمهّد لها".1
على مدى عقود، اعتادت الشركات والحكومات العمل في بيئةٍ اقتصاديةٍ تتسم بقدرٍ كبيرٍ من الاستقرار والقدرة على التنبؤ، بفضل انفتاح الأسواق والترابط الوثيق بين اقتصادات العالم. ورغم ما شهدته هذه المرحلة من نموٍ هائلٍ، فإنها خلّفت وراءها مجموعةً من المشكلات الاقتصادية، أبرزها اتساع الفجوة التجارية بين الولايات المتحدة والصين، والاعتماد الكبير على الموردين الأجانب لتوفير سلعٍ أساسيةٍ للأمن القومي، فضلًا عن احتدام المنافسة في عددٍ محدودٍ من القطاعات لاقتناص فرص النمو المتاحة. ولمعالجة ذلك، قررت الحكومات أن تكون أكثر حضورًا وتأثيرًا في هذا المشهد، عبر تكثيف سياساتها لدعم قطاعاتٍ صناعيةٍ محددةٍ، وفرض المزيد من الرسوم الجمركية والقيود على حركة التجارة، إلى جانب العقوبات وضوابط التصدير وإجراءاتٍ أخرى قد تؤدي إلى تغيير مسارات التبادل التجاري بعيدًا عن اعتبارات السوق.
المزيد من الرؤى والتقارير من ماكنزي باللغة العربية
شاهد مجموعة المقالات الخاصة بنا باللغة العربية، واشترك في النشرة الإخبارية العربية الشهرية
ومع سعي الحكومات إلى حماية مصالحها الوطنية، بدأت القواعد التي تحكم عمل الشركات تتغير، مما وضع الكثير منها أمام حالةٍ من عدم اليقين، ودفع معظمها إلى اتخاذ إجراءاتٍ للحد من المخاطر، ومحاولة اغتنام الفرص المتاحة في نفس الوقت. أما الشركات الرائدة، فتمضي إلى ما هو أبعد من ذلك، إذ تعمل على معرفة مدى تأثير هذه التحولات في مختلف جوانب أعمالها، سواء من حيث المنتجات التي تقدمها للأسواق أو الدول التي تنشط فيها، إلى جانب تحديد سرعتها في تعديل عملياتها للتكيف مع المستجدات، وما قد يترتب على ذلك من تكاليف. وبالتالي، تستفيد هذه الشركات من فهمها للأنماط الستة التي توضح تأثير الجغرافيا السياسية في التجارة والمنافسة، في إعداد خطط عملٍ جديدة تساعدها على تحقيق النمو.
التجارة العالمية تواصل نموها رغم تغير مساراتها بفعل التحولات الجيوسياسية
رغم التحولات الجيوسياسية والقيود التجارية المتزايدة، تواصل حركة التجارة العالمية نموها، لكن هذا النمو يصاحبه تغير في مساراتها. ففي عام 2025، وصلت الرسوم الجمركية الأمريكية إلى أعلى مستوياتها منذ 80 عامًا، ومع ذلك ارتفعت تجارة السلع العالمية بنسبة 6.5 في المائة، متجاوزةً بذلك معدل نمو الناتج المحلي الإجمالي العالمي البالغ 5.4 في المائة.2 وفي الوقت نفسه، أصبح التبادل التجاري أكثر نشاطًا بين الدول المتقاربة في مواقفها وتوجهاتها السياسية، مما أدى إلى تقلص ما يُعرف بالمسافة الجيوسياسية للتجارة. فمنذ عام 2017، انخفض متوسط هذه المسافة بنحو 8 في المائة على مستوى العالم. أما في الولايات المتحدة، فكان التراجع أكبر، إذ بلغ نحو 13 في المائة، رغم أن المسافات الجغرافية التي تقطعها السلع زادت قليلًا، كما هو موضّحٌ في "الشكل 1".3
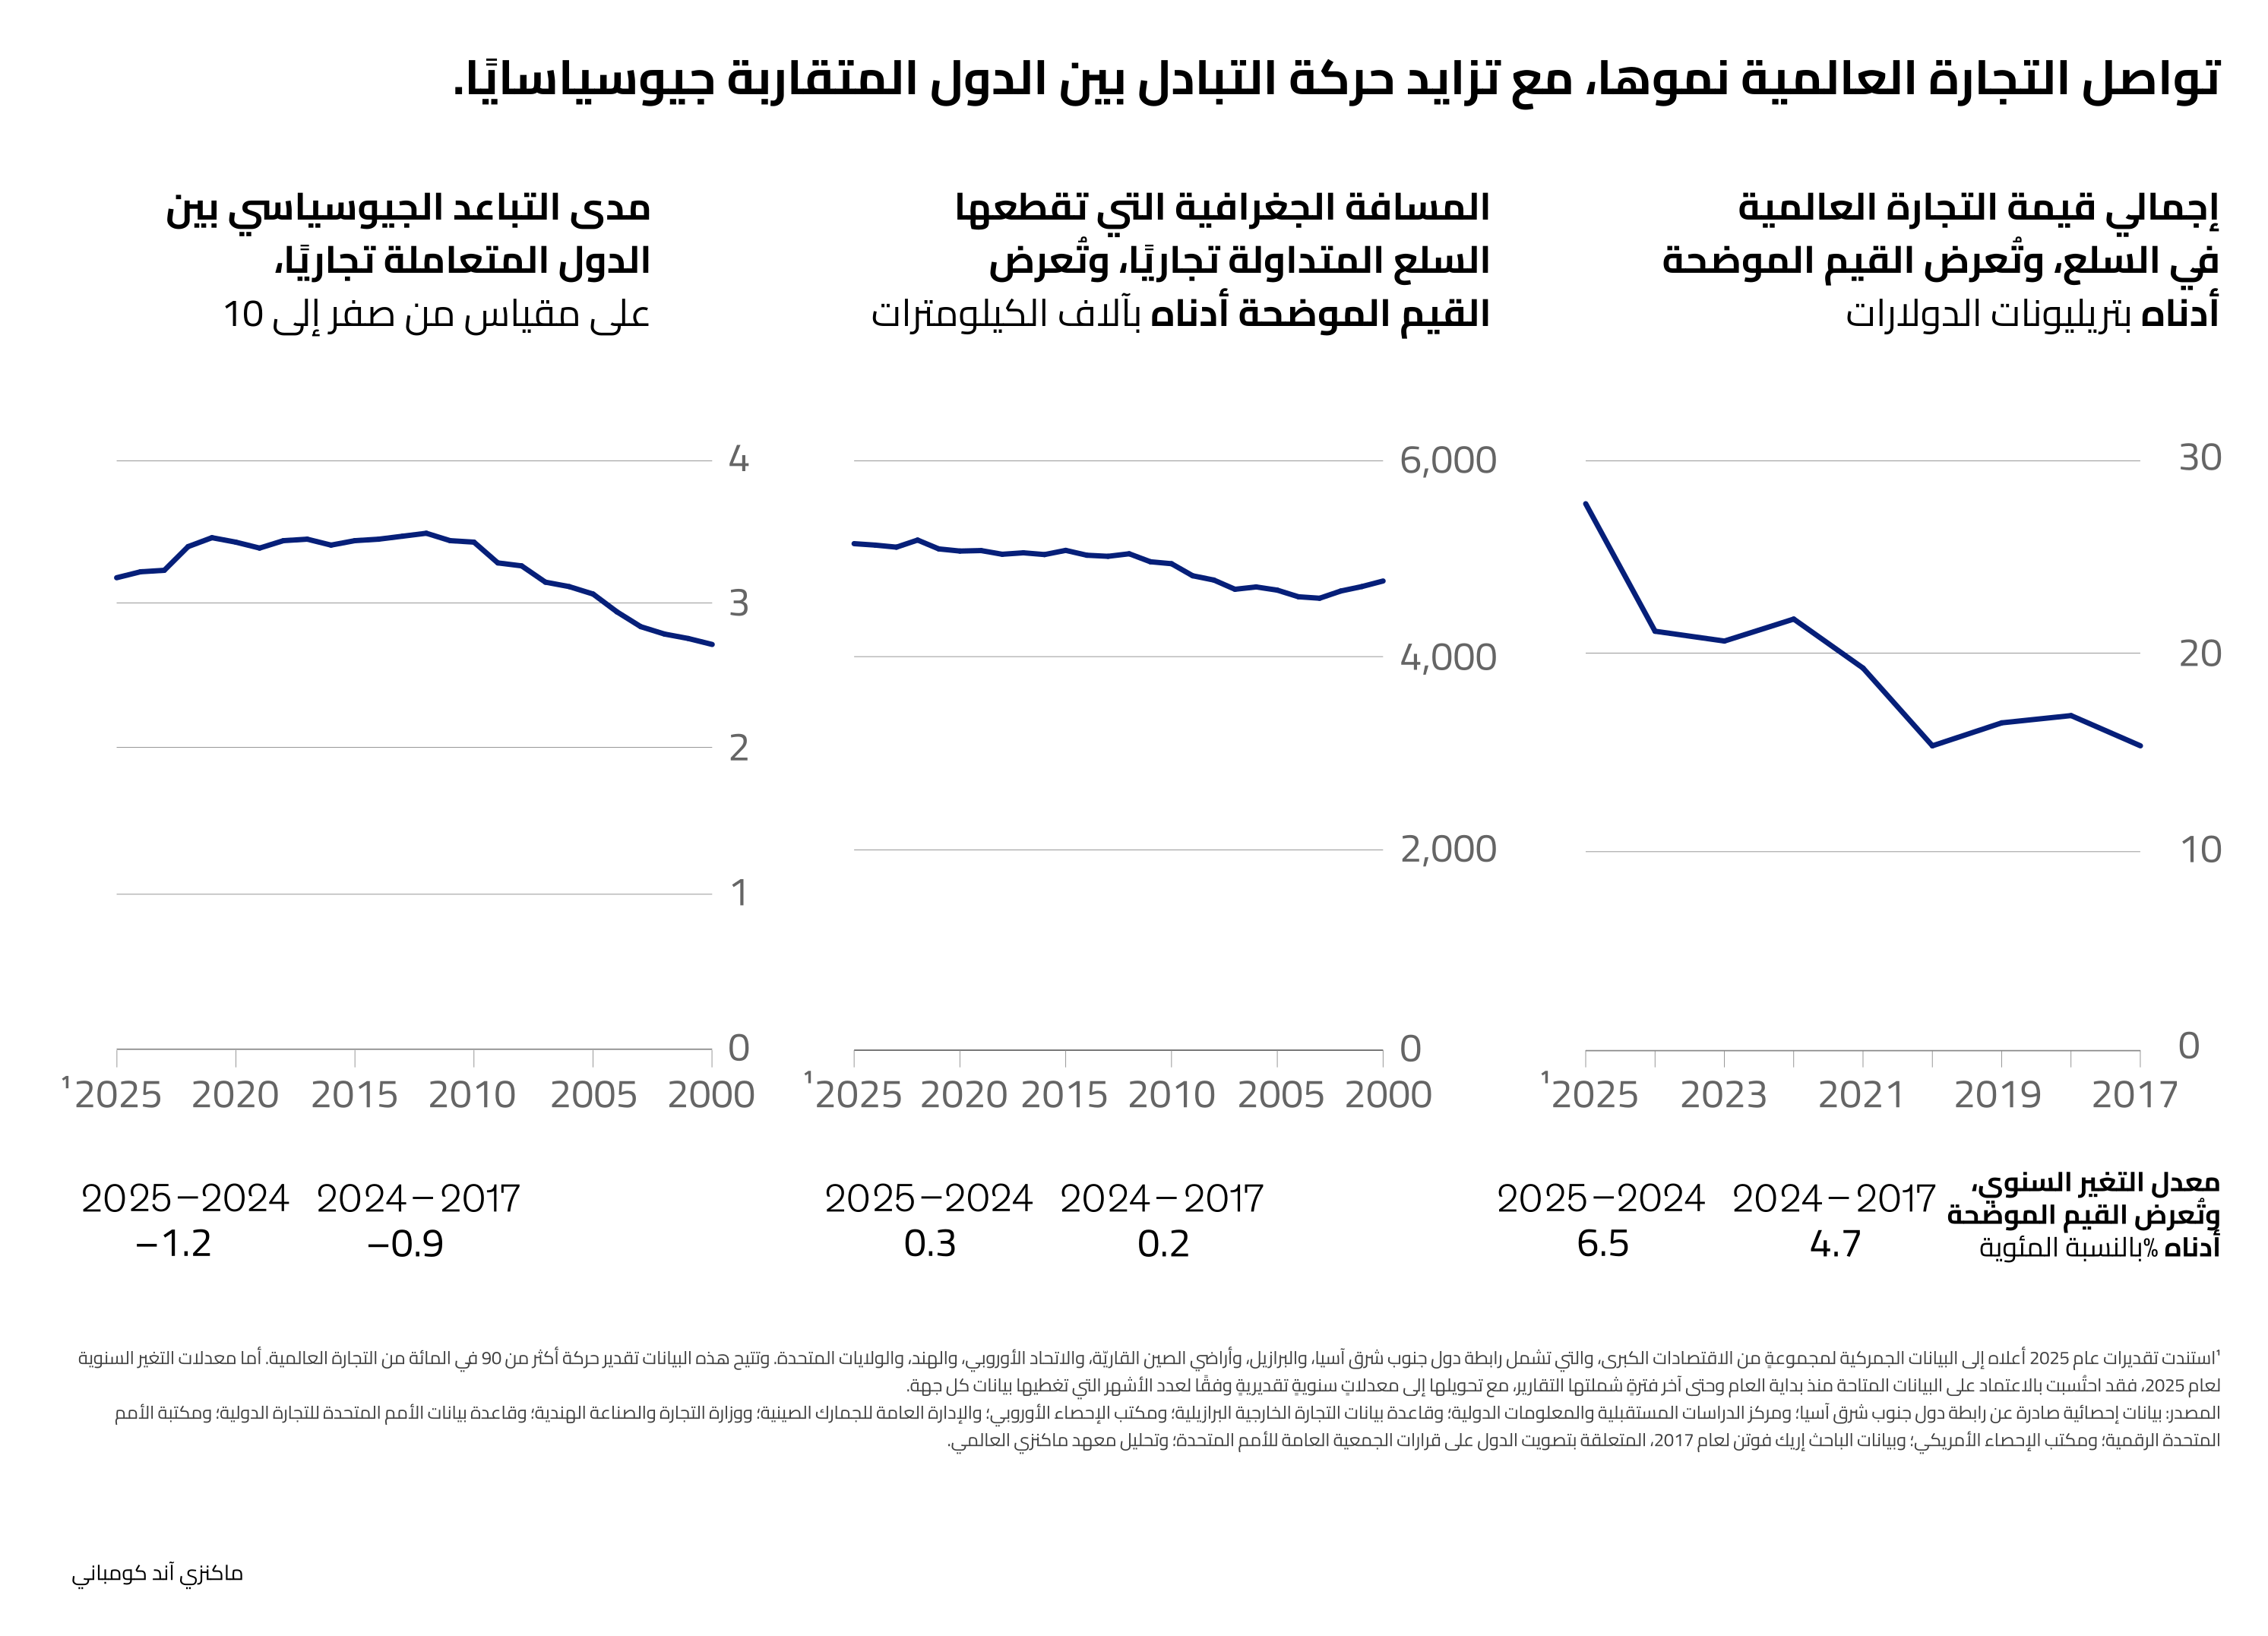
ويتضح هذا التغير في العلاقات التجارية من خلال زيادة تعاملات الدول مع الشركاء الأقرب إليها جيوسياسيًا، في الوقت الذي تتقلص فيه تجارتها مع الدول الأكثر بُعدًا عنها في المواقف والتوجهات السياسية. فعلى سبيل المثال، تراجعت حصة الصين من إجمالي الواردات الأمريكية بمقدار 4.4 نقطةً مئويةً بين عامي 2024 و2025، أي بأكثر من ثلاثة أضعاف التراجع المسجل خلال الفترة من 2017 وحتى 2024. وفي المقابل، ارتفعت الواردات الأمريكية من اقتصادات رابطة دول جنوب شرق آسيا ودولٍ أخرى في منطقة آسيا والمحيط الهادئ.
هذا التراجع في وصول المنتجات الصينية إلى السوق الأمريكية دفع الصين إلى التركيز بصورةٍ أكبر على تزويد الدول الأخرى بالآلات والمكونات والمواد التي تحتاج إليها في عمليات التصنيع، لتتحول إلى ما يُعرف بـ"مصنع المصانع". وقد ظهر ذلك بوضوحٍ في عام 2025، حين انخفضت صادراتها من السلع الاستهلاكية للمرة الأولى منذ عام 2019، بينما زادت صادراتها من السلع الوسيطة والرأسمالية، بما تشملُه من آلاتٍ ومستلزمات إنتاجٍ، بمقدار 175 مليار دولار، والتي تم توجيه جزءٍ كبيرٍ منها إلى مراكز التصنيع سريعة النمو المتواجدة في المناطق منخفضة الدخل.
ومع ازدياد تأثير الاعتبارات الجيوسياسية في حركة التجارة العالمية، ينبغي على الشركات الاستعداد لتحولاتٍ قد تطال الأسواق التي تبيع فيها منتجاتها وسلاسل إمدادها، فقد تؤدي هذه التغيرات إلى اضطراب بعض المسارات التجارية، في حين تفتح فرصًا جديدةً في مساراتٍ أخرى. ومن هذا المنطلق، تستطيع الشركات التي تعيد مواءمة أعمالها مع هذه المتغيرات تحقيق مكاسب أكبر مع تقليل آثار الاضطرابات المحتملة. ويُعد التبادل التجاري بين الولايات المتحدة وفيتنام مثالًا واضحًا على هذه الفرص، خاصةً بعد أن أصبح من أسرع المسارات التجارية نموًا؛ فقد ارتفعت الواردات الأمريكية من فيتنام بنسبة 42 في المائة عام 2025، لتقترب قيمتها من 195 مليار دولار، مع إعادة توجيه جزءٍ من حركة التجارة الأمريكية بعيدًا عن الشركاء الأكثر تباعدًا معها من الناحية الجيوسياسية.4 هذا النمو يفتح أمام الشركات التي تتعامل تجاريًا بين البلدين فرصًا لتحقيق مكاسب إضافية، كما أنه يعد مؤشرًا قويًا على فرص النمو المحتملة أمام الشركات الجديدة التي تتطلع إلى دخول هذا المسار.
من ناحيةٍ أخرى، تسهم الحكومات في فتح مساراتٍ تجاريةٍ جديدةٍ عبر الاتفاقيات التي تبرمها فيما بينها، مثل اتفاقية التجارة الثنائية التي أُبرمت بين الهند والمملكة المتحدة عام 2025، والاتفاق المبرم بين الرابطة الأوروبية للتجارة الحرة وتكتل "ميركوسور"، وهو تكتل اقتصادي تأسس عام 1991 ويضم دولاً في أمريكا الجنوبية، منها البرازيل والأرجنتين وباراغواي وأوروغواي، ويهدف إلى خفض الحواجز الجمركية وتسهيل حركة السلع والخدمات بين أعضائه، وتنسيق سياساتهم التجارية تجاه الدول الأخرى. فمن المتوقع أن توفر هاتان الاتفاقيتان فرصًا جديدةً للشركات للاستفادة من حركة التجارة بين الدول المعنية.5
هذه التحولات دفعت الشركات التي تعمل في أسواقٍ ومناطق جغرافيةٍ متعددةٍ إلى إعادة النظر في انتشار أعمالها حول العالم باعتباره مصدر قوةٍ يمنحها مرونةً تساعدها على الحد من آثار الاضطرابات، والتحرك بسرعةٍ لزيادة نشاطها في المسارات التجارية القائمة أو دخول مساراتٍ جديدةٍ، بعدما كانت تعتبره عبئًا يزيد التكاليف ويجعل إدارة أنشطتها وتنسيق عملياتها بين الدول المختلفة أمرًا معقدًا. ومن هنا، تحرص الشركات الرائدة على الاستفادة من هذه الميزة، وتستثمر في تعزيز قدرتها على التكيف مع التغيرات، بما يمكّنها من شراء مستلزمات الإنتاج وبيع منتجاتها وتصنيعها في نطاقٍ أوسع من الأسواق، مقارنةً بالشركات التي تتمتع بمرونةٍ محدودة.
ولتحقيق هذه المرونة، تحتاج الشركات إلى اتخاذ عددٍ من الإجراءات، مثل دراسة سيناريوهات الاضطرابات المحتملة وتقدير حجم المكاسب أو الخسائر التي قد تترتب عليها، إلى جانب جمع المعلومات عن الأوضاع في المناطق والأسواق المختلفة، وبحث فرص إقامة مشروعاتٍ مشتركةٍ أو إبرام عقودٍ توفر لها خياراتٍ بديلةً عند الحاجة، فضلًا عن تنويع مصادر التوريد لتقليل اعتمادها على مصدرٍ واحدٍ، وغيرها من التدابير التي تجعلها أقدر على مواجهة التحديات ومواصلة العمل في أسواقٍ بعيدةٍ عنها جيوسياسيًا، بدلًا من الانسحاب منها.
وفي ظل الظروف الجيوسياسية الراهنة، تستطيع الشركات التي تتمتع بالمرونة الكافية استثمار الفرص التي تنشأ عن الاضطرابات، حتى عندما تتسبب هذه الظروف نفسها في إرباك أعمال شركاتٍ أخرى. ولعل قطاع الطيران خير دليلٍ على ذلك، إذ ربما أثّرت الاضطرابات الأخيرة في الشرق الأوسط في عمليات عددٍ من كبريات شركات الطيران بالمنطقة، في حين نجحت الخطوط الجوية التركية في توظيف خططها المسبقة للتعامل مع السيناريوهات المحتملة، فأعادت توزيع طاقتها التشغيلية بسرعةٍ لافتةٍ على الرحلات المتجهة إلى آسيا وأوروبا. ومع تحول الطلب إلى مساراتٍ جويةٍ أخرى، ارتفع إشغال المقاعد على رحلاتها الآسيوية بنسبة 18 في المائة، لتسجل خلال الربع الثاني أعلى معدل إشغالٍ في تاريخها.6
تأمين إمدادات المنتجات الحيوية أولويةٌ للدول، بينما السلع الأخرى تحكمها اعتبارات السوق والمنافسة
تختلف الاعتبارات التي تحكم التجارة العالمية اليوم بحسب طبيعة المنتجات وأهميتها؛ فهناك سلعٌ حيويةٌ معرضةٌ لمخاطر الإمداد، يُطلق عليها تقرير ماكنزي "كعب أخيل"، وهو مصطلح مجازي يُستخدم لوصف نقطة ضعف مميتة في شخص قوي أو في نظام وكيان متين، في إشارةٍ إلى نقاط الضعف التي قد تهدد استمرار وصولها إلى الدول المستوردة. وهي السلع التي تتقدم فيها اعتبارات الأمن القومي والمصالح الجيوسياسية على العوامل التجارية المعتادة، الأمر الذي يدفع الحكومات إلى اتخاذ إجراءاتٍ لتأمين سلاسل توريدها، حتى وإن ترتبت عليها تكاليف إضافية. أما بقية المنتجات، فتظل تجارتها خاضعةً لقواعد السوق والمنافسة بين الموردين على أساس السعر وسرعة التوريد والجودة. ولهذا، تعمل الشركات الرائدة على مراعاة الجانبين الأمني والتجاري معًا عند إدارة أعمالها.
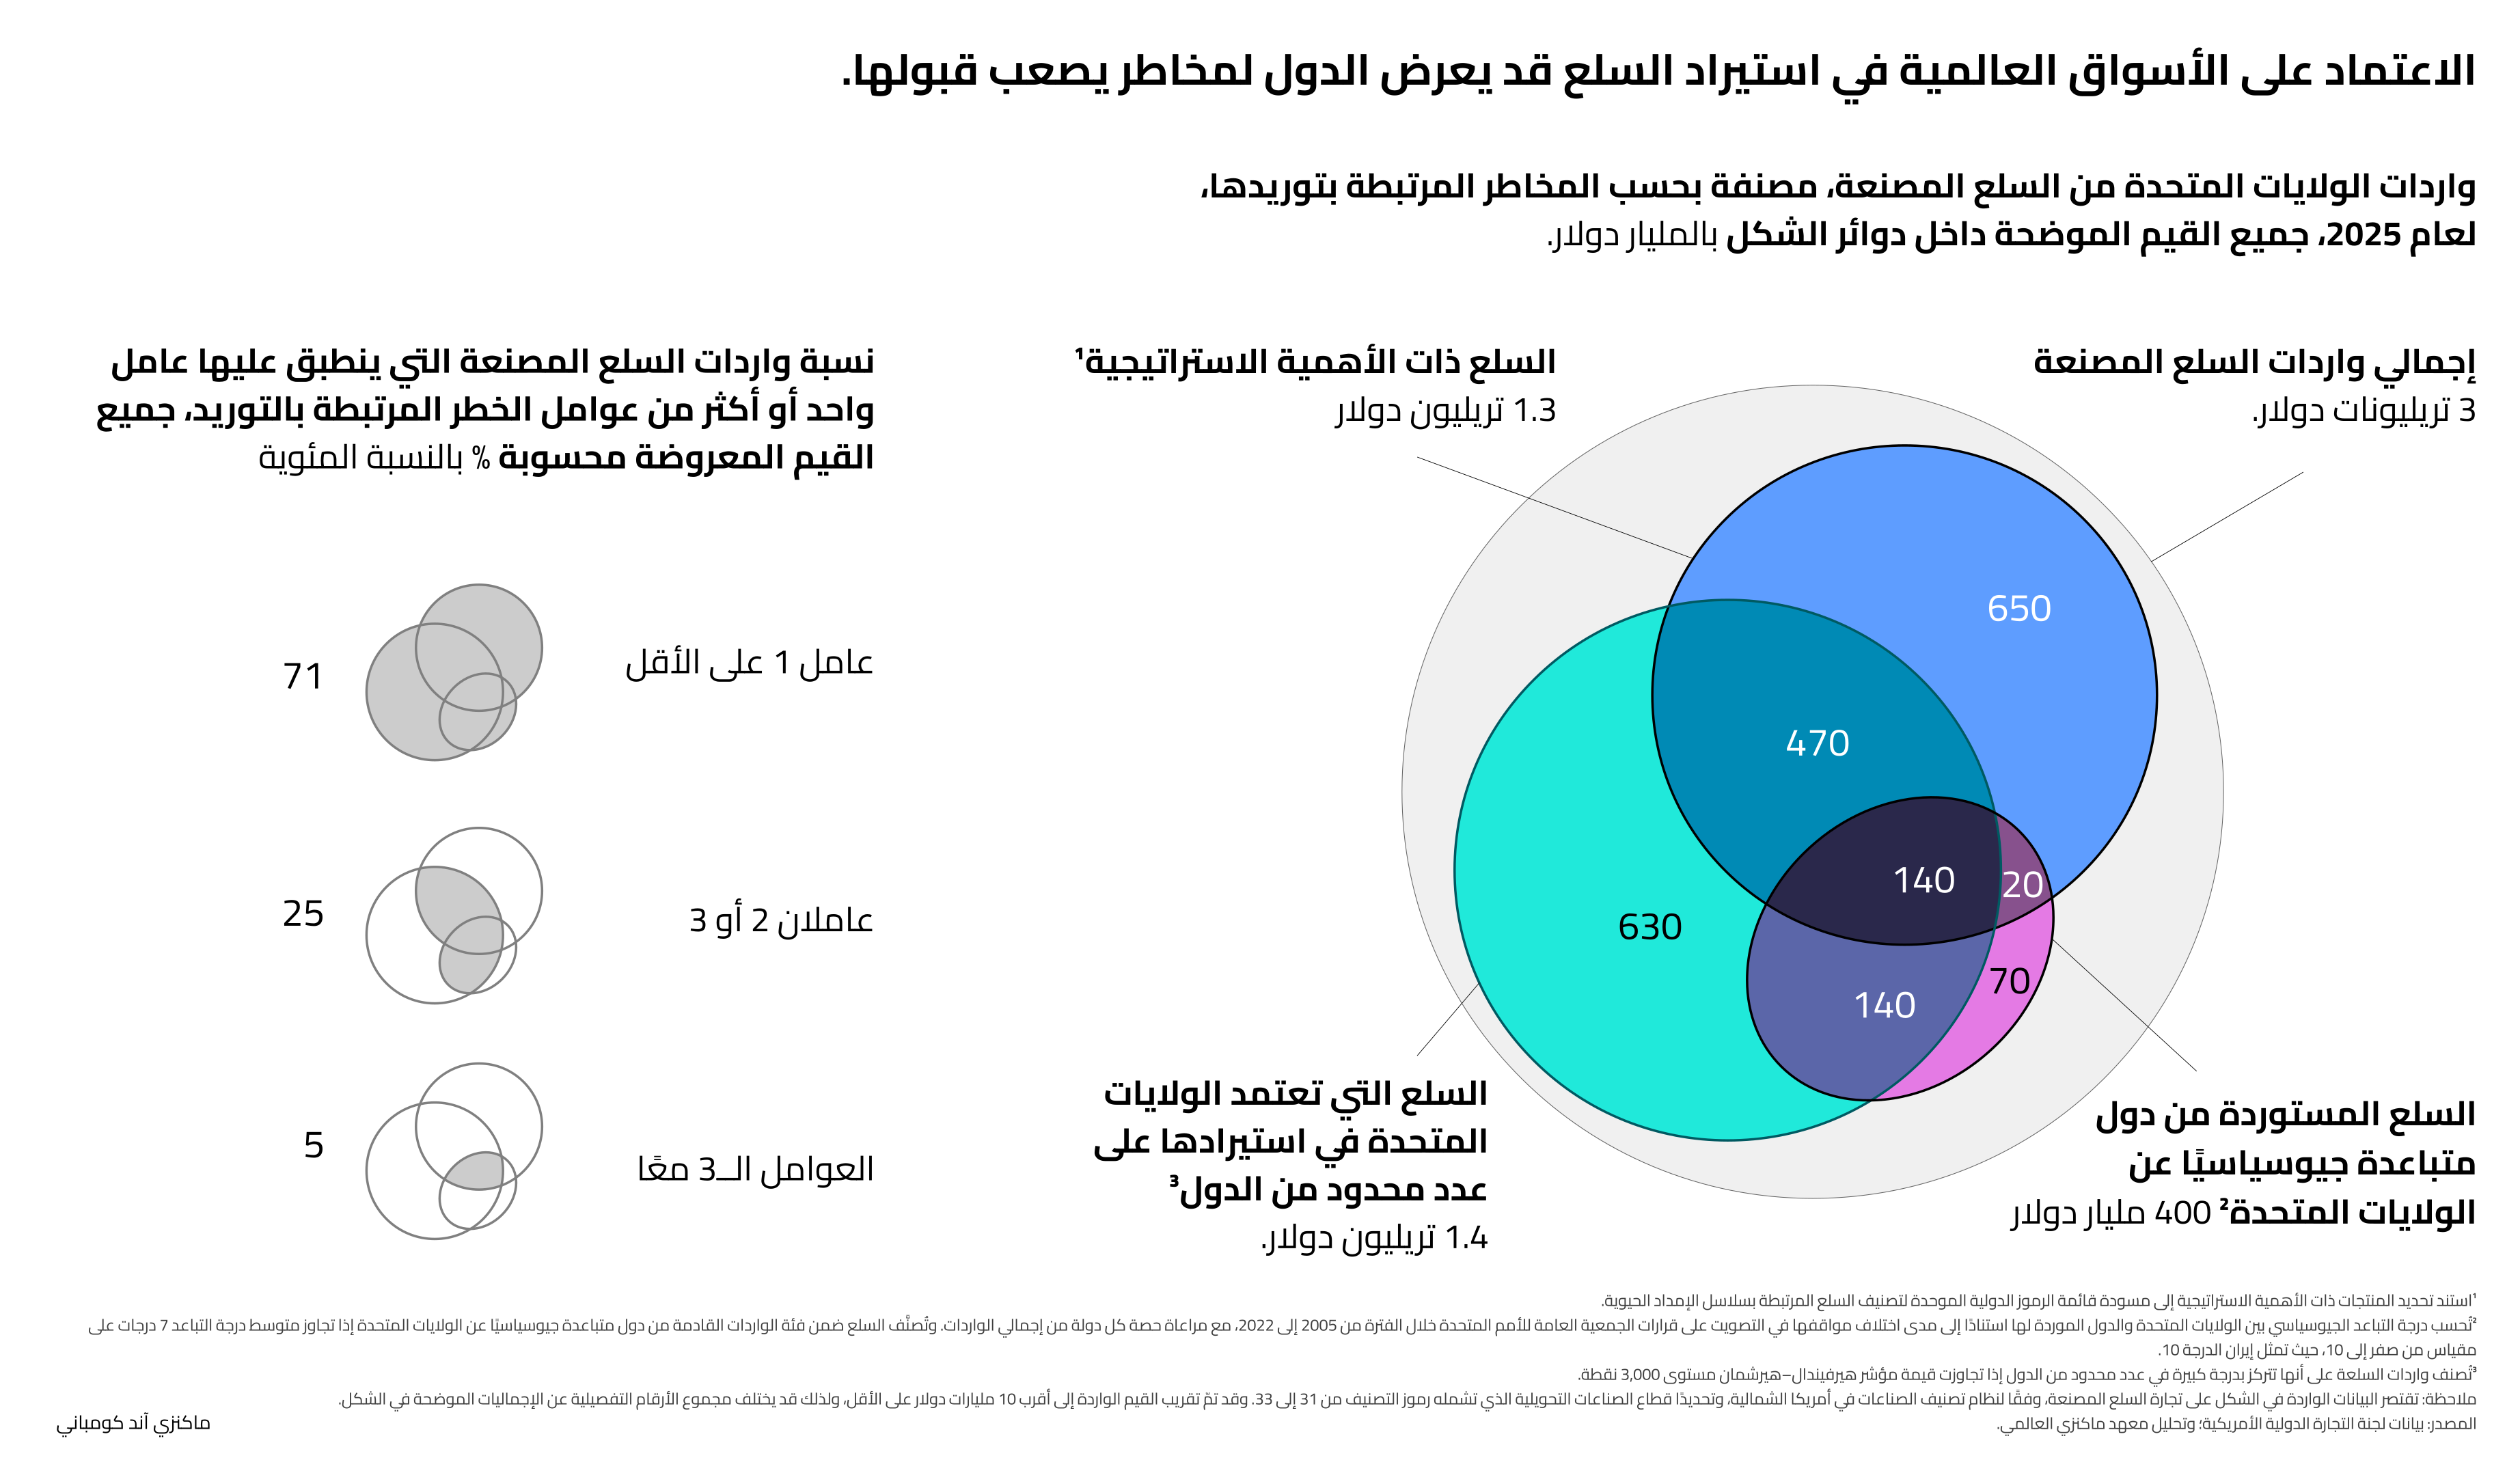
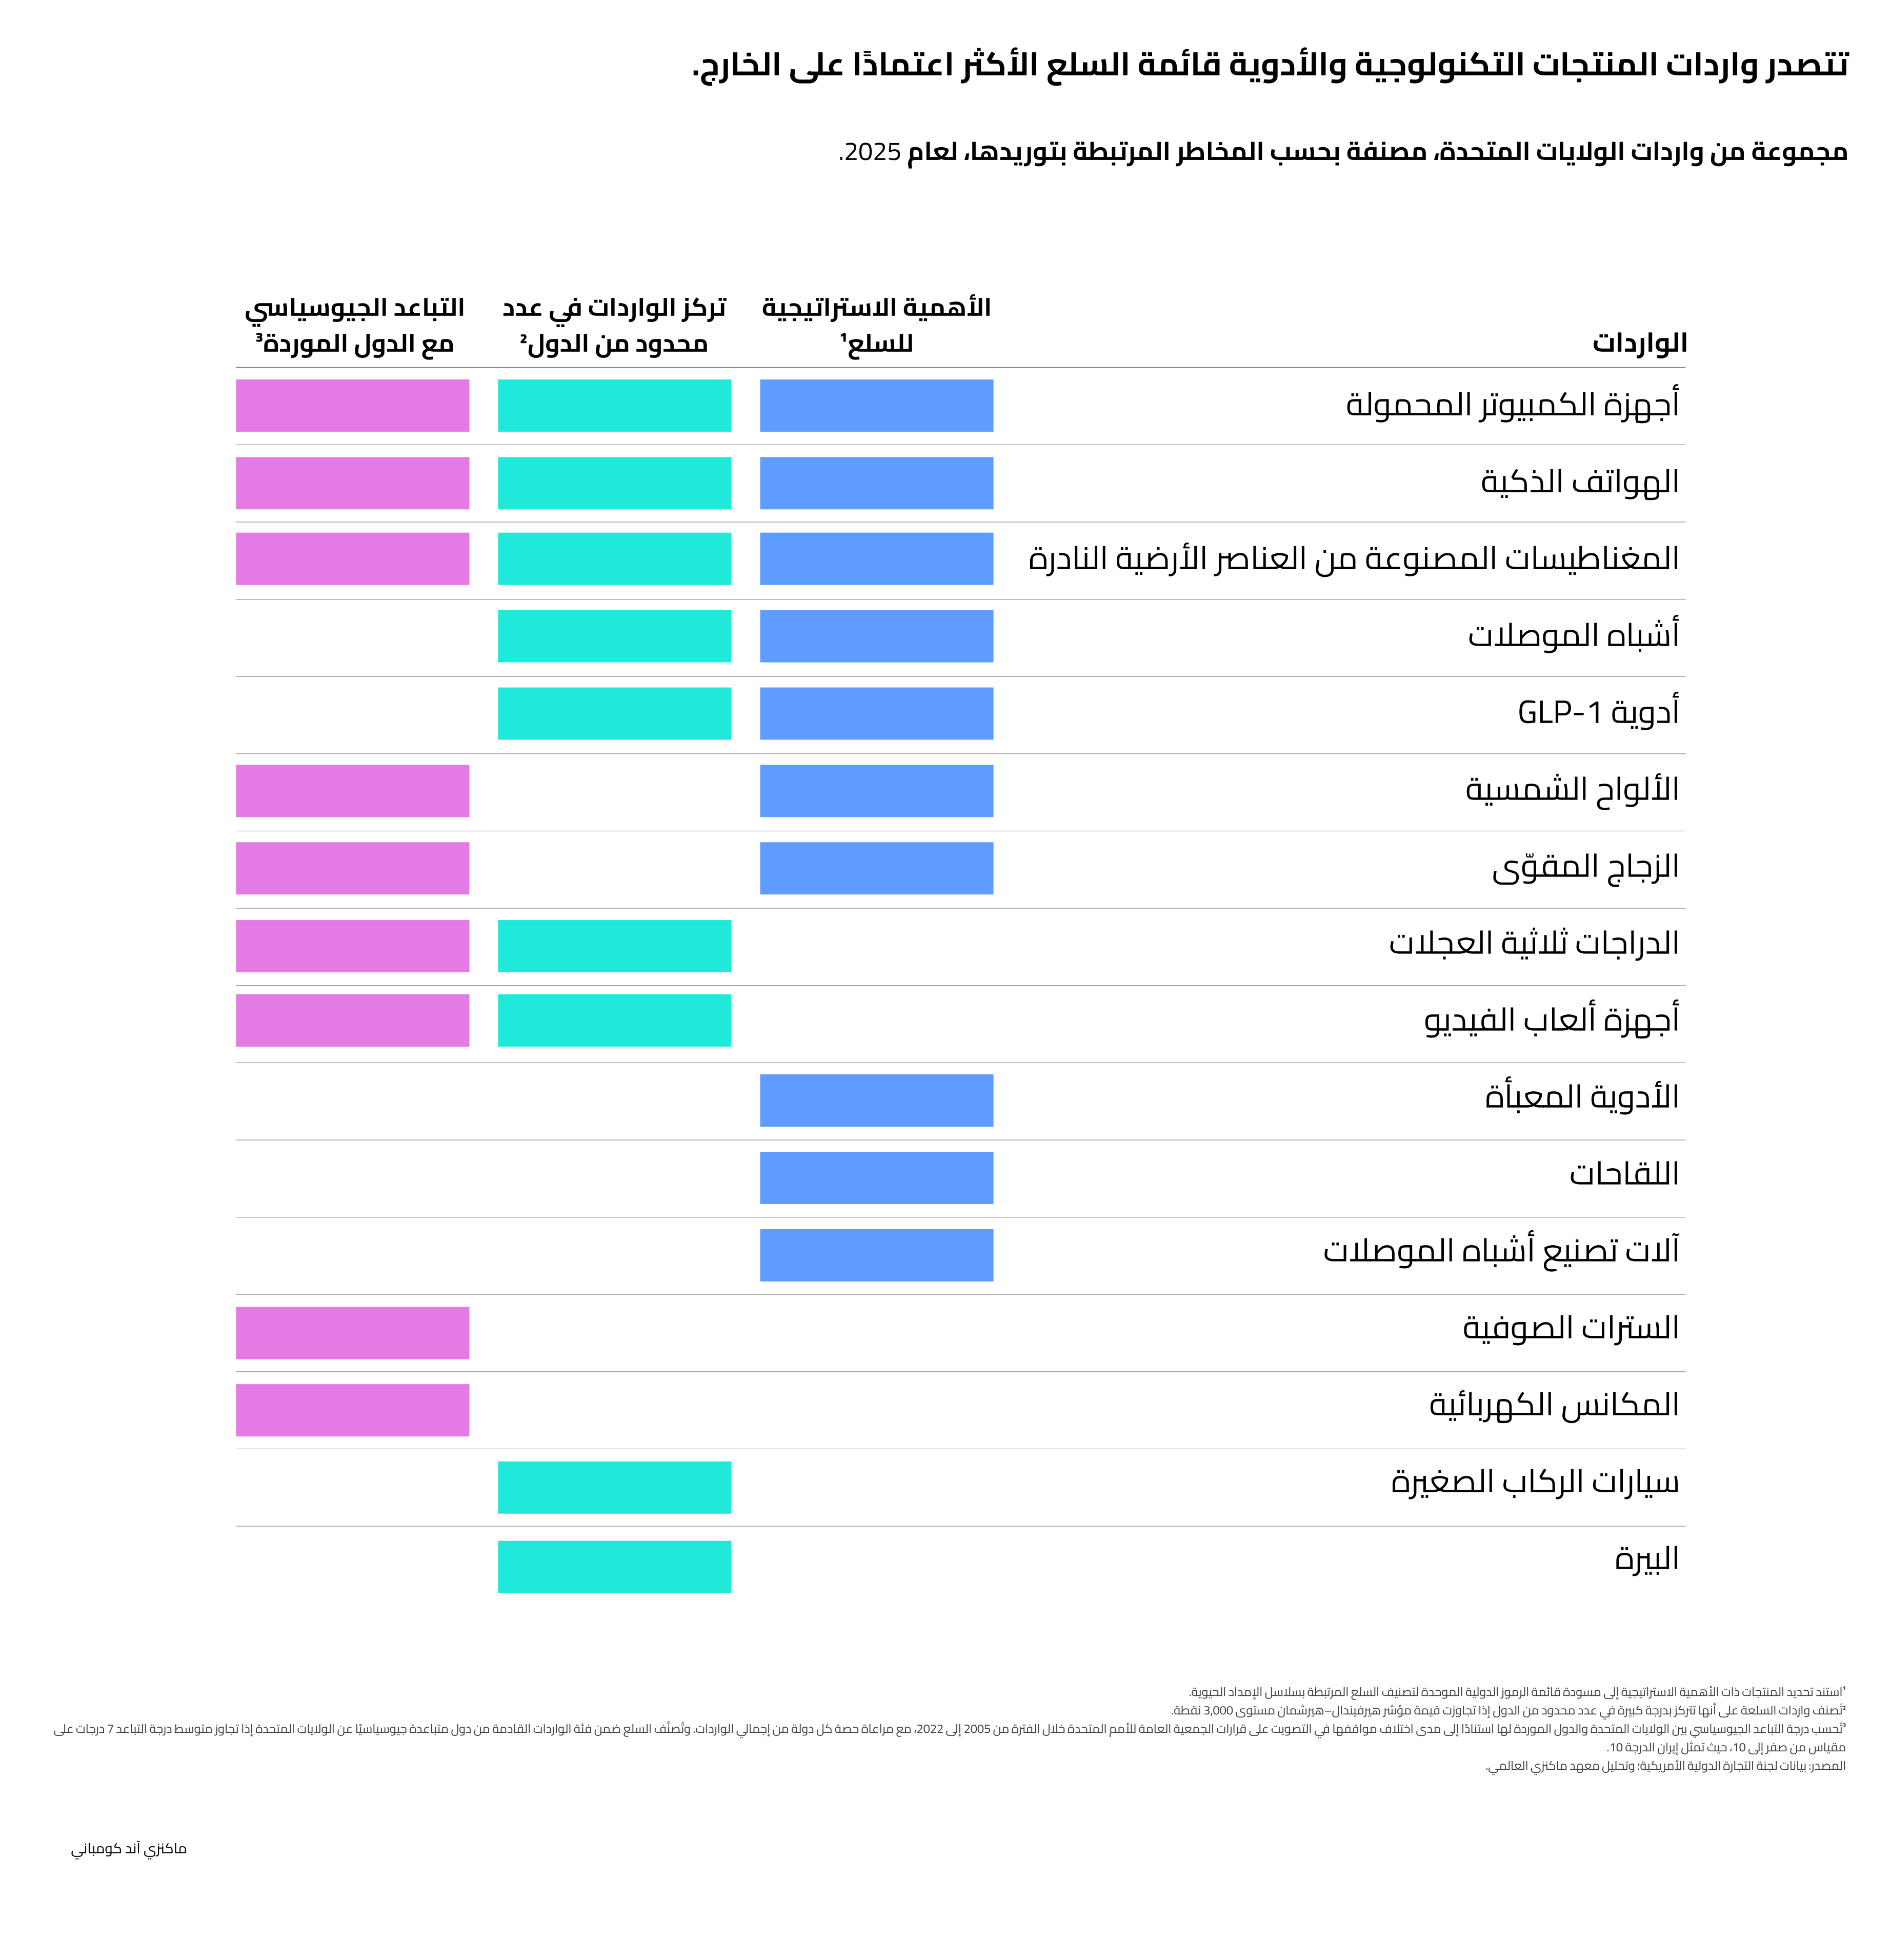
وتشير تقديرات ماكنزي إلى أن السلع المعرضة لمخاطر الإمداد تمثل ما بين ربع وثلثِ واردات الاقتصادات الكبرى من المنتجات المصنّعة. ويُصنّف المنتج ضمن هذه الفئة إذا انطبق عليه اثنان على الأقل من ثلاثة عوامل، هي: أهميته الاستراتيجية، أو تركز إنتاجه لدى عددٍ محدودٍ من الموردين، أو استيراده من دولٍ تختلف مصالحها وتوجهاتها السياسية عن الدولة المستوردة.7 ومن الأمثلة الواضحة على هذه المخاطر اضطراب إمدادات المغناطيسات المصنوعة من العناصر الأرضية النادرة، والتي اجتمعت فيها عوامل المخاطر الثلاثة بالنسبة إلى الولايات المتحدة وأوروبا. ففي أبريل 2025، فرضت الصين نظامًا يلزم الشركات بالحصول على تراخيص لتصدير سبعةٍ من هذه العناصر، مما أدى إلى تراجع صادرات المغناطيسات بنحو 75 في المائة، وتوقف خطوط إنتاجٍ في مصانع أوروبية، رغم أن هذه المصانع لم تكن تشتري المواد من الصين مباشرةً، بل كانت تحصل عليها عبر مراحل متعددةٍ من سلسلة التوريد.8
غير أنه في بعض الحالات، تكون هذه المخاطر ناتجةً عن اعتماد الدول بدرجةٍ كبيرةٍ على الاستيراد لتأمين احتياجاتها من المنتجات ذات الأهمية الاستراتيجية، كما هو الحال في الولايات المتحدة، التي تعتمد على الواردات لتلبية أكثر من 70 في المائة من احتياجاتها من نحو 25 معدنًا حيويًا. وفي حالة المغناطيسات المصنوعة من العناصر الأرضية النادرة تحديدًا، تستورد الولايات المتحدة من الصين وحدها كمياتٍ تتجاوز إجمالي صادرات جميع الاقتصادات الأخرى مجتمعةً من هذا المنتج، كما هو موضّحٌ في "الشكل 2".9
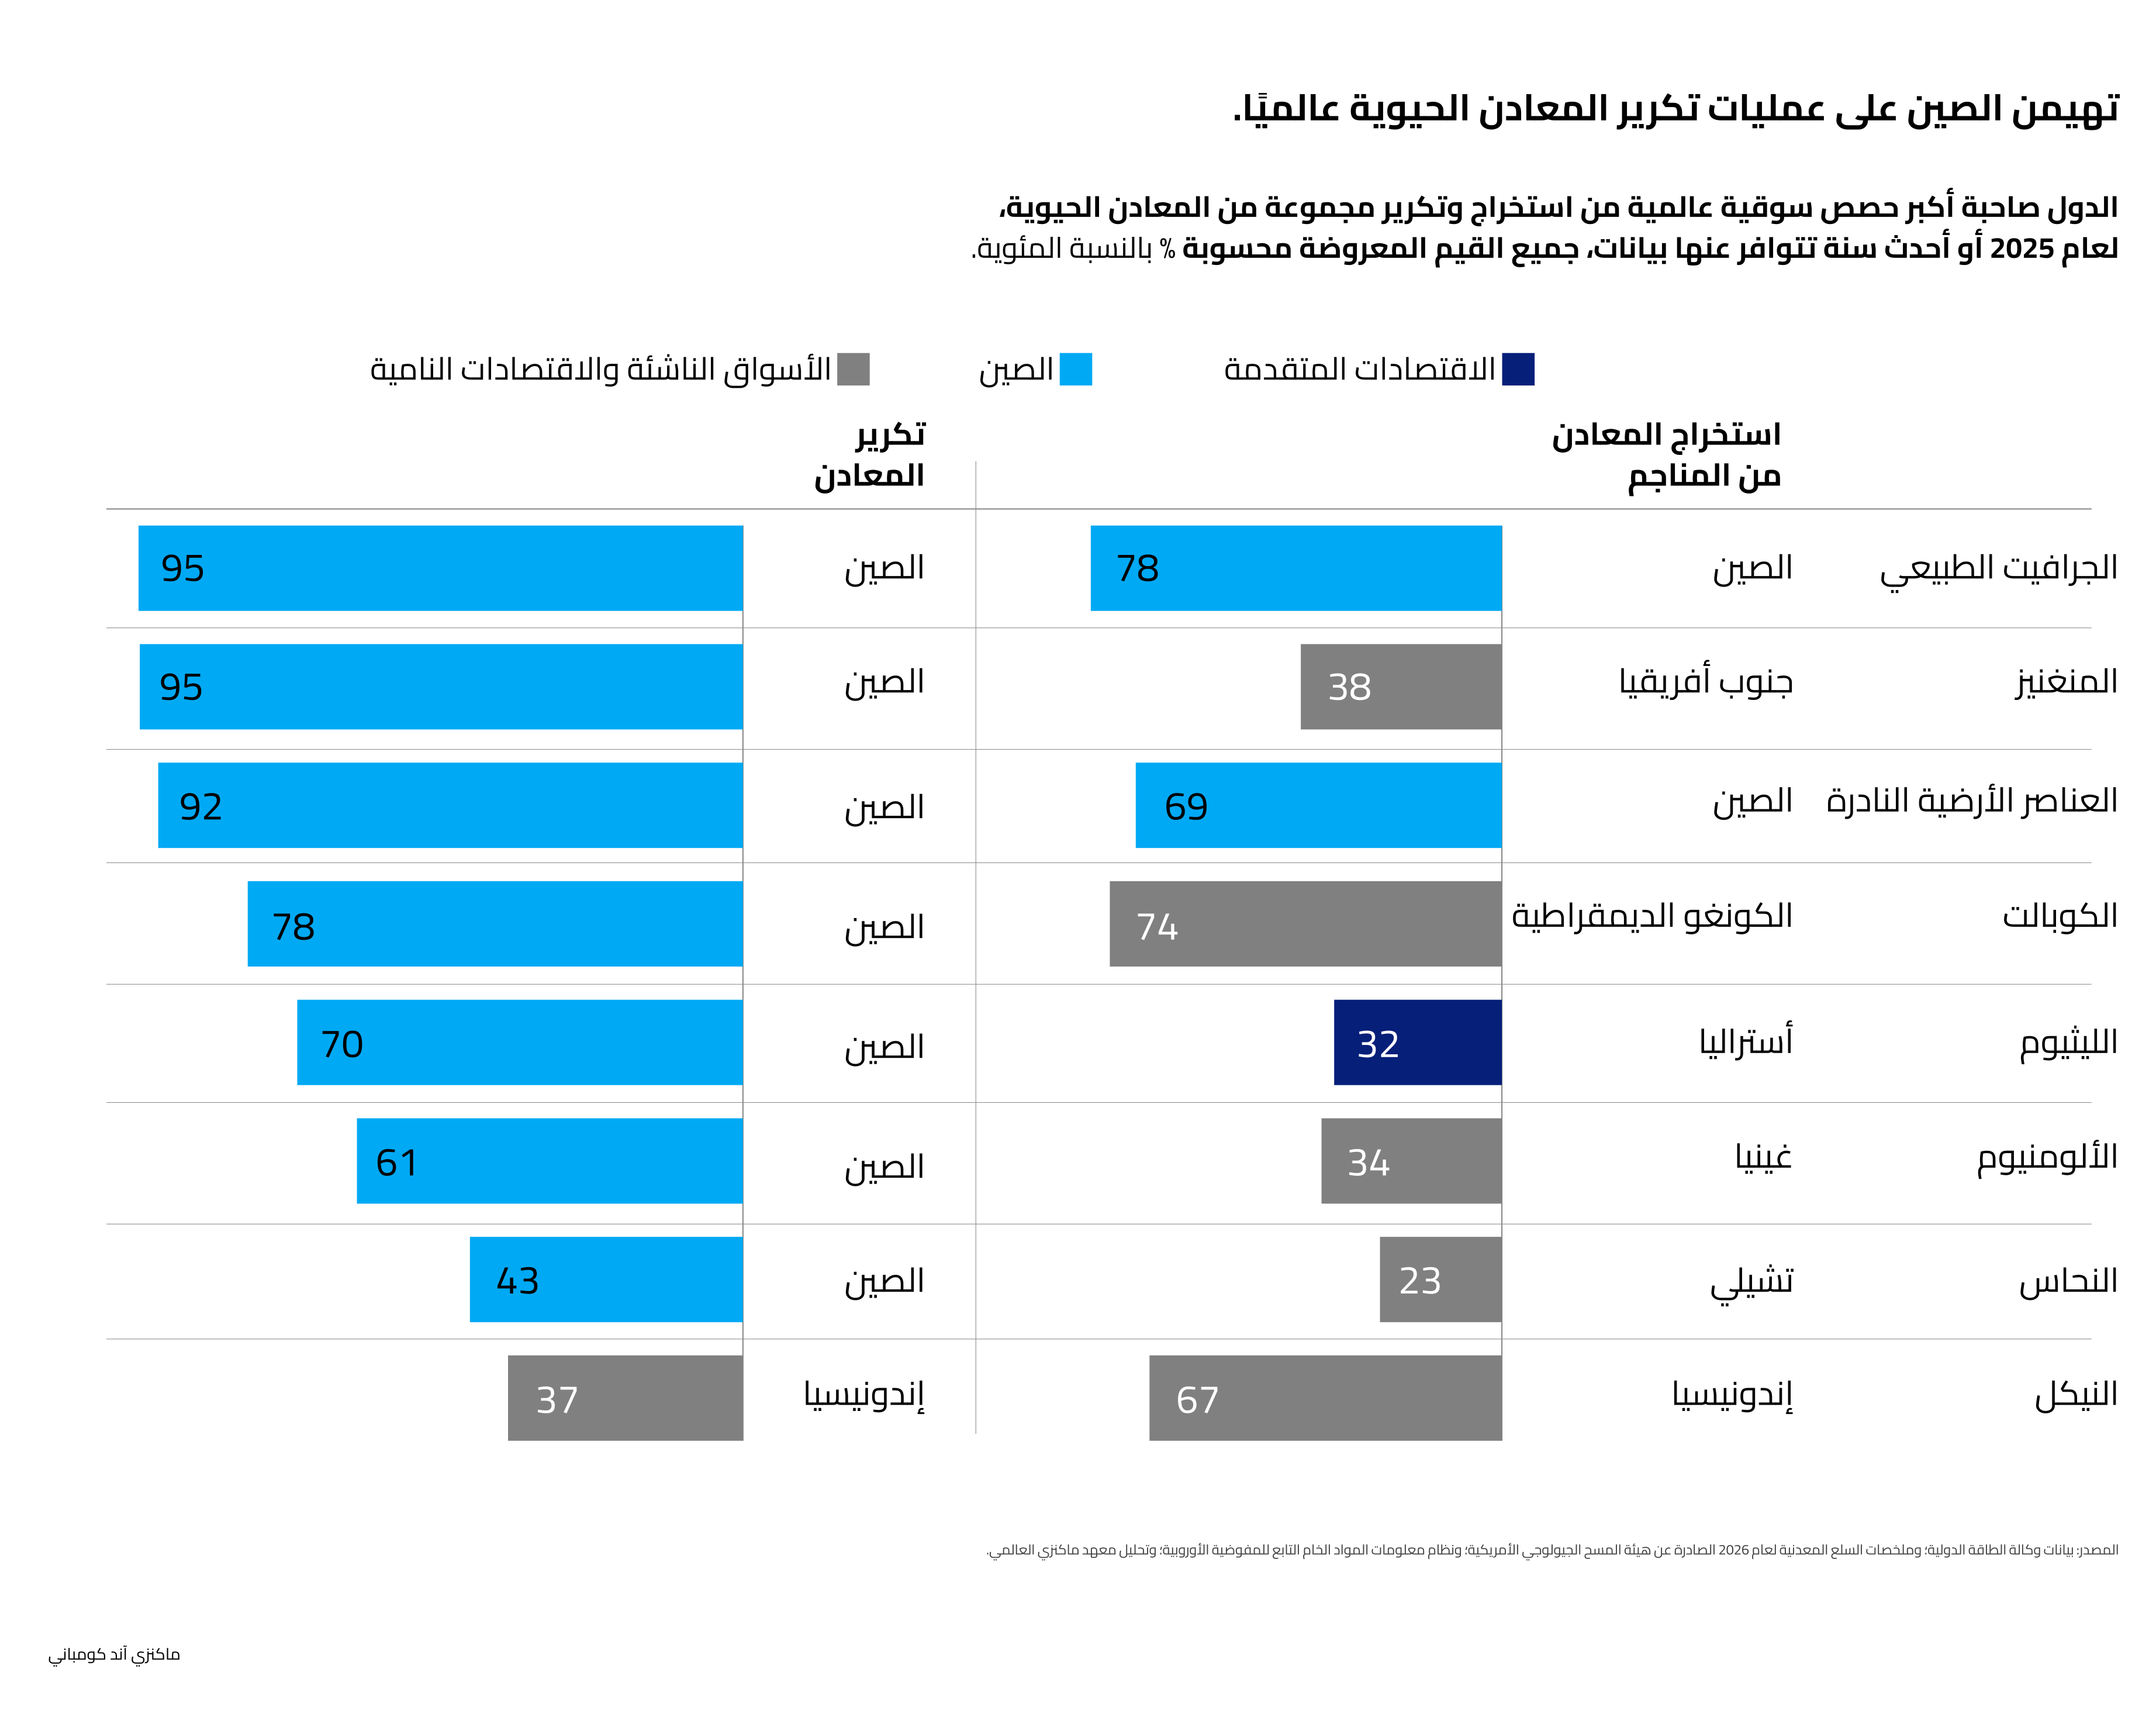
ولكن السؤال الذي يطرح نفسه: من أين تستمد الصين هذه القوة في سوق المعادن الحيوية؟ والإجابة ببساطةٍ أنها تتصدر عمليات تكرير ومعالجة معظم هذه المعادن وتجهيزها للاستخدام الصناعي، كما هو موضّحٌ في "الشكل 3". وقد استفادت من هذه المكانة في فرض قيودٍ على تصدير بعض أنواع المعادن.10 ونظرًا لأن إقامة مرافق جديدةٍ للتكرير تستغرق وقتًا طويلًا، فمن المرجح أن تواصل الدول الاعتماد على بعضها لتأمين احتياجاتها خلال الفترة المقبلة، مع تنظيم هذا التعاون لضمان استمرار الإمدادات، بدلًا من محاولة تحقيق الاكتفاء الذاتي الكامل.
ولمواجهة هذه المخاطر، تحركت بعض الشركات مبكرًا لتأمين إمدادات المنتجات الحيوية التي تحتاج إليها. ففي أعقاب فرض الصين قيودًا على التصدير عام 2025، كوّنت شركة "هيونداي" مخزونًا من العناصر الأرضية النادرة يكفيها لمدة عام.11 أما "تويوتا"، فقد نوعت مصادر توريد الرقائق الإلكترونية قبل أزمة نقصها عام 2021 بفترةٍ طويلةٍ، مما ساعدها على مواصلة تشغيل مصانعها في أمريكا الشمالية بطاقةٍ إنتاجيةٍ بلغت 90 في المائة، في الوقت الذي خفّضت فيه الشركات المنافسة إنتاجها.12
لم يختلف الأمر على صعيد الحكومات، فقد أسهمت هي الأخرى في تمويل الجهود الرامية إلى تأمين إمدادات المنتجات الحيوية؛ على سبيل المثال، قامت وزارة الدفاع الأمريكية في يوليو 2025 بالاستحواذ على حصةٍ بلغت 15 في المائة من أسهم شركة "إم بي ماتيريالز"، المتخصصة في تعدين العناصر الأرضية النادرة ومعالجتها، مع تحديد حدٍّ أدنى للأسعار لمدة عشر سنواتٍ، والالتزام بشراء كامل إنتاج منشأةٍ جديدةٍ لتصنيع المغناطيسات.13 ثم حصلت الحكومة الأمريكية على حصصٍ ملكيةٍ مماثلةٍ في شركاتٍ أخرى، هي "كوريا زينك"، و"تريلوجي ميتالز"، و"يو إس إيه رير إيرث"، و"فولكان إليمنتس".14
وبعيدًا عن المنتجات الحيوية المعرضة لمخاطر الإمداد، فمن المتوقع أن تستمر تجارة السلع الأخرى في النمو وفقًا للاعتبارات الاقتصادية. ومن ثمّ، ستراعي الشركات الراغبة في دخول أسواقٍ جديدةٍ مواقع مصانعها وأعمالها الحالية، وما إذا كانت هناك علاقاتٌ تجاريةٌ قائمةٌ أو متناميةٌ بين الدول التي تعمل فيها والأسواق التي تستهدفها. ولهذا، تعيد الشركات الكبرى توزيع أنشطتها وتوسّع نطاق أعمالها في دولٍ مختلفةٍ، بهدف خفض التكاليف والاستفادة من مساراتٍ تجاريةٍ أكثر ملاءمةً لها. فعلى سبيل المثال، تتجه شركة "فوكسكون" إلى تجميع خوادم الذكاء الاصطناعي المخصصة لسوق أمريكا الشمالية في المكسيك، بدلًا من تركيز عملياتها في الصين.15 وهي خطوةٌ لا تهدف إلى مجرد حماية أعمال الشركة من المخاطر، وإنما تعكس ثقة قياداتها في فرص النمو المستقبلية واستعدادها للاستثمار فيها.
الجهود الحكومية لتعزيز تنافسية الاستثمار توفر فرصًا جديدة لنمو الشركات
كشفت التحولات الجيوسياسية عن نقص الاستثمارات الموجهة إلى قطاعاتٍ استراتيجيةٍ مثل الطاقة وأشباه الموصلات، وهو ما يظهر أيضًا في نتائج أبحاث ماكنزي التي تشير إلى أن صافي الاستثمار في الأنشطة الإنتاجية بالولايات المتحدة وأوروبا ظل راكدًا خلال الثلاثين عامًا الماضية، بينما شهدت الصين نموًا كبيرًا في هذا المجال، بمعدلاتٍ واكبت نمو ناتجها المحلي الإجمالي.16 كما أظهرت مقارنةٌ أجراها معهد ماكنزي العالمي لعشر حالاتٍ استثماريةٍ مختارةٍ في صناعاتٍ يُتوقع لها أن تؤدي دورًا مهمًا في رسم ملامح المستقبل، أن تكاليف الوصول إلى نقطة التعادل على مدى عمر المشروع، والمعروفة اصطلاحًا باسم "التكاليف المستوية للتعادل"، تزيد في الولايات المتحدة وأوروبا بنسبةٍ تتراوح من 50 إلى 300 في المائة مقارنةً بالدول الرائدة عالميًا، وفي مقدمتها الصين.
ولمعالجة هذه التحديات وتحسين القدرة التنافسية، يمكن للحكومات والشركات اتخاذ مجموعةٍ من الإجراءات، من بينها اعتماد أساليب عملٍ منظّمةٍ في تنفيذ المشروعات الكبرى، وتقليص الوقت اللازم لإصدار التراخيص وإنجاز أعمال الإنشاء، وترشيد الإنفاق الرأسمالي، إلى جانب العمل على عدة أنشطةٍ تتعلق بالبحث والتطوير في وقتٍ واحدٍ بدلًا من إنجازها بالتتابع، ومراجعة أنظمة الرقابة على الالتزام بالقوانين واللوائح وإجراء التعديلات اللازمة عليها، وزيادة إمدادات الطاقة، فضلًا عن الاستفادة من تقنيات الذكاء الاصطناعي لرفع إنتاجية العاملين. وتستطيع الشركات القيام ببعض هذه الإجراءات بنفسها، لكن التعامل مع المشكلات الهيكلية التي تعوق قدرتها على المنافسة يتطلب تنسيق الجهود بين الحكومات والقطاع الخاص.
لذلك، بدأت بعض الحكومات في دعم الصناعات المحلية لتحقيق مبدأ تكافؤ الفرص عبر رفع قدرتها التنافسية على المدى القصير. فقد ارتفع عدد الإجراءات المتخَذة في إطار هذه السياسات حول العالم بنسبة 390 في المائة خلال الفترة ما بين عام 2017 وحتى عام 2024.17 وفي هذا السياق، كانت الصين من أكثر الدول اعتمادًا على هذه السياسات لمساعدة شركاتها على تحقيق مراكز متقدمةٍ في الأسواق العالمية. فعلى سبيل المثال، حصلت شركة "هواوي" على دعمٍ حكوميٍّ يقدر بنحو 75 مليار دولارٍ منذ تسعينيات القرن الماضي، حتى أصبحت أكبر مورّدٍ لمعدات الاتصالات في العالم.18
ومع استمرار هذا النهج، فمن المتوقع أن تخصص الصين تريليونات الدولارات لدعم صناعاتها المحلية عبر المزيد من إجراءات الدعم الحكومي خلال العقود المقبلة.19 أما الولايات المتحدة وأوروبا، فقد اتخذت حكوماتهما هي الأخرى إجراءاتٍ مماثلةً لدعم القطاعات المهمة في اقتصاديهما؛20 إذ خصصت أمريكا نحو 40 مليار دولارٍ في صورة منحٍ وقروضٍ لدعم صناعة أشباه الموصلات بموجب قانون الرقائق الإلكترونية "CHIPS"، إلى جانب استثماراتٍ أخرى بنحو 27 مليار دولارٍ للحصول على حصصٍ في شركاتٍ تعمل بقطاعاتٍ استراتيجية.21 فيما أطلقت أوروبا قانون الرقائق الأوروبي بتمويلٍ يقارب 3.3 مليار يورو، فضلًا عن قانون الصناعة ذات الانبعاثات الصفرية وقانون المواد الخام الحيوية، اللذين يسهّلان إجراءات إصدار التراخيص اللازمة للمشروعات التي تدخل ضمن نطاق هذين القانونين، ويمنحانها أولويةً في الاستفادة من حوافز التمويل.
في ضوء هذه المبادرات الحكومية، بدأت الشركات الرائدة تتعامل مع برامج الدعم باعتبارها عناصر أساسيةً عند إعداد خططها الاستثمارية، بدلًا من النظر إليها بوصفها أمرًا ثانويًا يُؤخذ في الحسبان لاحقًا. فعلى سبيل المثال، حصلت شركة "ميكرون" على تمويلٍ حكوميٍّ مباشرٍ بقيمة 6.4 مليار دولارٍ لإنشاء مصانع في ولايتَي أيداهو ونيويورك، ضمن خطةٍ لاستثمار 250 مليار دولارٍ في الولايات المتحدة حتى عام 2035. كما افتتحت الشركة مصنعًا لتجميع أشباه الموصلات في الهند بتكلفة 2.75 مليار دولارٍ، حيث ساهمت الحكومة المركزية وحكومات الولايات الهندية في تمويل ما يصل إلى 70 في المائة من تكلفته.22 وفي مثالٍ آخر، توصلت شركة "إنتل" إلى اتفاقٍ مع الحكومة الأمريكية يقضي بتحويل منحٍ بقيمة 8.9 مليار دولارٍ، كانت مخصصةً لها ضمن برنامج دعم صناعة الرقائق الإلكترونية وبرنامج التصنيع الآمن للرقائق الإلكترونية، إلى حصةٍ للحكومة الأمريكية تبلغ نحو 10 في المائة من أسهم الشركة، الأمر الذي ضَمن لها الحصول على التمويل اللازم لمواصلة إنشاء مصانعها في ولاية أوهايو، رغم ما ترتب على الصفقة من انخفاضٍ في نسب ملكية المساهمين الحاليين.23 وفي ألمانيا، حصلت شركة "إنفينيون" على دعمٍ حكوميٍّ بنحو 900 مليون يورو لإنشاء مصنعها الجديد لأشباه الموصلات في مدينة دريسدن.24
وتوضح هذه الأمثلة والسياسات كيف يمكن للشركات حول العالم الاستفادة من الحوافز الحكومية في تمويل مشروعاتها الاستثمارية الكبرى، وتخفيف الضغوط على ميزانياتها، وتعزيز قدرتها التنافسية في الأسواق الخارجية. ومن هنا، تبرز أهمية أن تبحث قيادات الشركات عن فرص الدعم الحكومي المتاحة، وأن تأخذها في الحسبان عند اتخاذ قراراتها الاستثمارية، سواء في الأسواق التي تعمل فيها حاليًا أو تلك التي تخطط لدخولها مستقبلًا.
كيف تؤثر الضغوط المالية واختلاف الأوضاع الاقتصادية في استثمارات الشركات ونموها؟
تتحرك رؤوس الأموال بوتيرةٍ أسرع من حركة التجارة العالمية، مما يجعل تدفقاتها مؤشرًا مبكرًا على الاتجاهات التي قد تسلكها التجارة مستقبلًا. ويُعد الاستثمار الأجنبي المباشر أحد المقاييس المهمة لهذه التدفقات؛ فمنذ عام 2017، تقلصت المسافة الجيوسياسية بين الدول التي تتبادل هذه الاستثمارات بمعدلٍ يقارب ضعف معدل تقلصها في حركة التجارة العالمية.25
وتظهر ملامح هذا التحول في القرارات الاستثمارية الأخيرة للشركات. فعلى سبيل المثال، تتجه شركة "تي إس أم سي" التايوانية المتخصصة في صناعة أشباه الموصلات إلى تطوير مصنعها في مدينة "كوماموتو" اليابانية لتصنيع رقائق إلكترونية متطورة بتقنية ثلاثة نانومترات، بعدما كان مخصصًا في الأصل لإنتاج رقائق من أجيالٍ أقدم. وتعتبر الشركة هذه الخطوة وسيلةً لتوزيع عمليات تصنيع الرقائق المتقدمة بين شركاء موثوقين.26 وفي خطوةٍ تعكس التوجه نفسه، تعتزم شركة "شيفلر" الألمانية، المتخصصة في توريد قطع غيار السيارات والمنتجات الصناعية، استثمار 100 مليون يورو سنويًا في الهند خلال السنوات الخمس المقبلة. وقد أوضح رئيسها التنفيذي، "كلاوس روزنفيلد"، أن قرار تعزيز العلاقات مع الهند يعود إلى اعتبارها شريكًا موثوقًا يمكن الاعتماد عليه في ظل التحديات الجيوسياسية الحالية والمستقبلية.27
كما تواجه الميزانيات العمومية في الاقتصادات الكبرى ضغوطًا متزايدة؛ إذ بلغ الدين العام في الولايات المتحدة نحو 120 في المائة من الناتج المحلي الإجمالي، وتجاوزت مدفوعات الفوائد الإنفاق الدفاعي.28 أما في الصين، فقد بلغت ديون الشركات نحو 170 في المائة من الناتج المحلي الإجمالي، أي ما يقارب ضعف المتوسط العالمي.29 ورغم امتلاك أوروبا رؤوس أموالٍ كبيرة، فإن افتقارها إلى سوقٍ متكاملةٍ لرأس المال يصعّب عليها حشد التمويل بالحجم اللازم لدعم نموها الاقتصادي. وتقدم بيانات معهد ماكنزي العالمي بشأن الميزانية العمومية العالمية لعام 2026 صورةً أشمل لهذه الأوضاع المالية؛ فقد سجلت قيمة الأصول العالمية مستوى قياسيًا بلغ 1.8 كوادريليون دولار في عام 2025، ووصلت ثروة الأُسر عالميًا إلى مستوى غير مسبوق بلغ 570 تريليون دولار. غير أن الاستثمارات الحقيقية لم تسهم سوى بنسبة 20 في المائة في نمو ثروة الأُسر، فيما جاءت معظم المكاسب من ارتفاع تقييمات الأصول بالتزامن مع زيادة الديون. وفي الولايات المتحدة، بلغت تقييمات الأسهم بنهاية عام 2025 نحو 2.4 ضعف صافي قيمة أصول جميع الشركات، مع اقتراب الأرباح من أعلى مستوياتها التاريخية قياسًا بالناتج المحلي الإجمالي ورأس المال المستثمر.
ويمكن معالجة هذه الاختلالات من خلال ثلاثة مساراتٍ محتملة: تحقيق نموٍ اقتصاديٍ كافٍ لتجاوزها، أو تقليص القيمة الحقيقية للثروة والديون بفعل التضخم، أو إعادة ضبط قيم الأصول ومستويات المديونية. ولكل مسارٍ تداعياته على الشركات والأفراد؛ إذ تشير تقديرات معهد ماكنزي العالمي إلى أن الفارق بين النتائج المحتملة لهذه المسارات في الولايات المتحدة قد يصل إلى 160 ألف دولار في نصيب الفرد من الثروة بحلول عام 2033. وإذا تسارع نمو الإنتاجية، فقد تزداد ثروة الفرد بمقدار 65 ألف دولار، مع تحقيق نموٍ اقتصاديٍ يتجاوز 3 في المائة سنويًا. أمّا إذا اتجه الاقتصاد نحو إعادة ضبط الميزانيات العمومية، فقد تتراجع ثروة الفرد بمقدار 95 ألف دولار، ويمر الاقتصاد بمرحلةٍ من النمو الضعيف قد تمتد إلى عشر سنوات.
وفي الصين، قد ترتفع ثروة الأُسر بنسبةٍ تصل إلى 50 في المائة إذا استمر النمو السريع مدفوعًا بتحسن الإنتاجية. لكن إذا لم تتحقق الإصلاحات الهيكلية اللازمة لتعزيز الاستهلاك، واستمرت البلاد في إعادة ضبط الميزانيات العمومية المرتبطة بالقطاع العقاري، فقد تسجل ثروة الأُسر أبطأ معدل نموٍ لها منذ عقود. أما أوروبا، فقد تشهد عشر سنواتٍ من النمو الاقتصادي الضعيف بمعدلٍ يقارب 1 في المائة، مع انخفاض أسعار الفائدة، أو تتمكّن من تسجيل معدلات نموٍ أعلى إذا نجحت في زيادة الاستثمارات. ويتطلب الوصول إلى نتائج أفضل اتخاذ خطواتٍ مختلفةٍ في كل سوقٍ من هذه الأسواق؛ فالولايات المتحدة بحاجةٍ إلى زيادة الادخار، بينما تحتاج أوروبا إلى تعزيز الاستثمار، والصين إلى رفع الاستهلاك، بما يتراوح من 3 إلى 7 في المائة من الناتج المحلي الإجمالي لكل اقتصادٍ من الاقتصادات الثلاث.30
ومن الطبيعي أن تؤثر هذه المسارات في استراتيجيات الشركات وقراراتها الاستثمارية بطرقٍ تختلف من منطقةٍ اقتصاديةٍ إلى أخرى. ولذلك، يحتاج قادة الشركات في كل منطقةٍ إلى متابعة مؤشراتٍ محددة تساعدهم على فهم التغيرات الاقتصادية المحتملة؛ ففي الولايات المتحدة، تشمل هذه المؤشرات العجز المالي وتوقعات الأرباح، بينما تركز المؤشرات في أوروبا على الإصلاحات التي تشجع الاستثمار، أما في الصين فتتمثل في نمو الاستهلاك والسياسات الداعمة له. وتساعد هذه المتابعة على تحديد المسار الذي يسلكه كل اقتصادٍ لمعالجة الخلل الذي يعاني منه، ومعرفة ما إذا كان يتبع مسارًا واحدًا أو عدة مساراتٍ في الوقت نفسه، قبل أن تظهر ملامح هذه التغيرات في البيانات الاقتصادية.
تنامي الأهمية الجيوسياسية للذكاء الاصطناعي يدفع الشركات إلى البحث عن بدائل لتأمين احتياجاتها التقنية
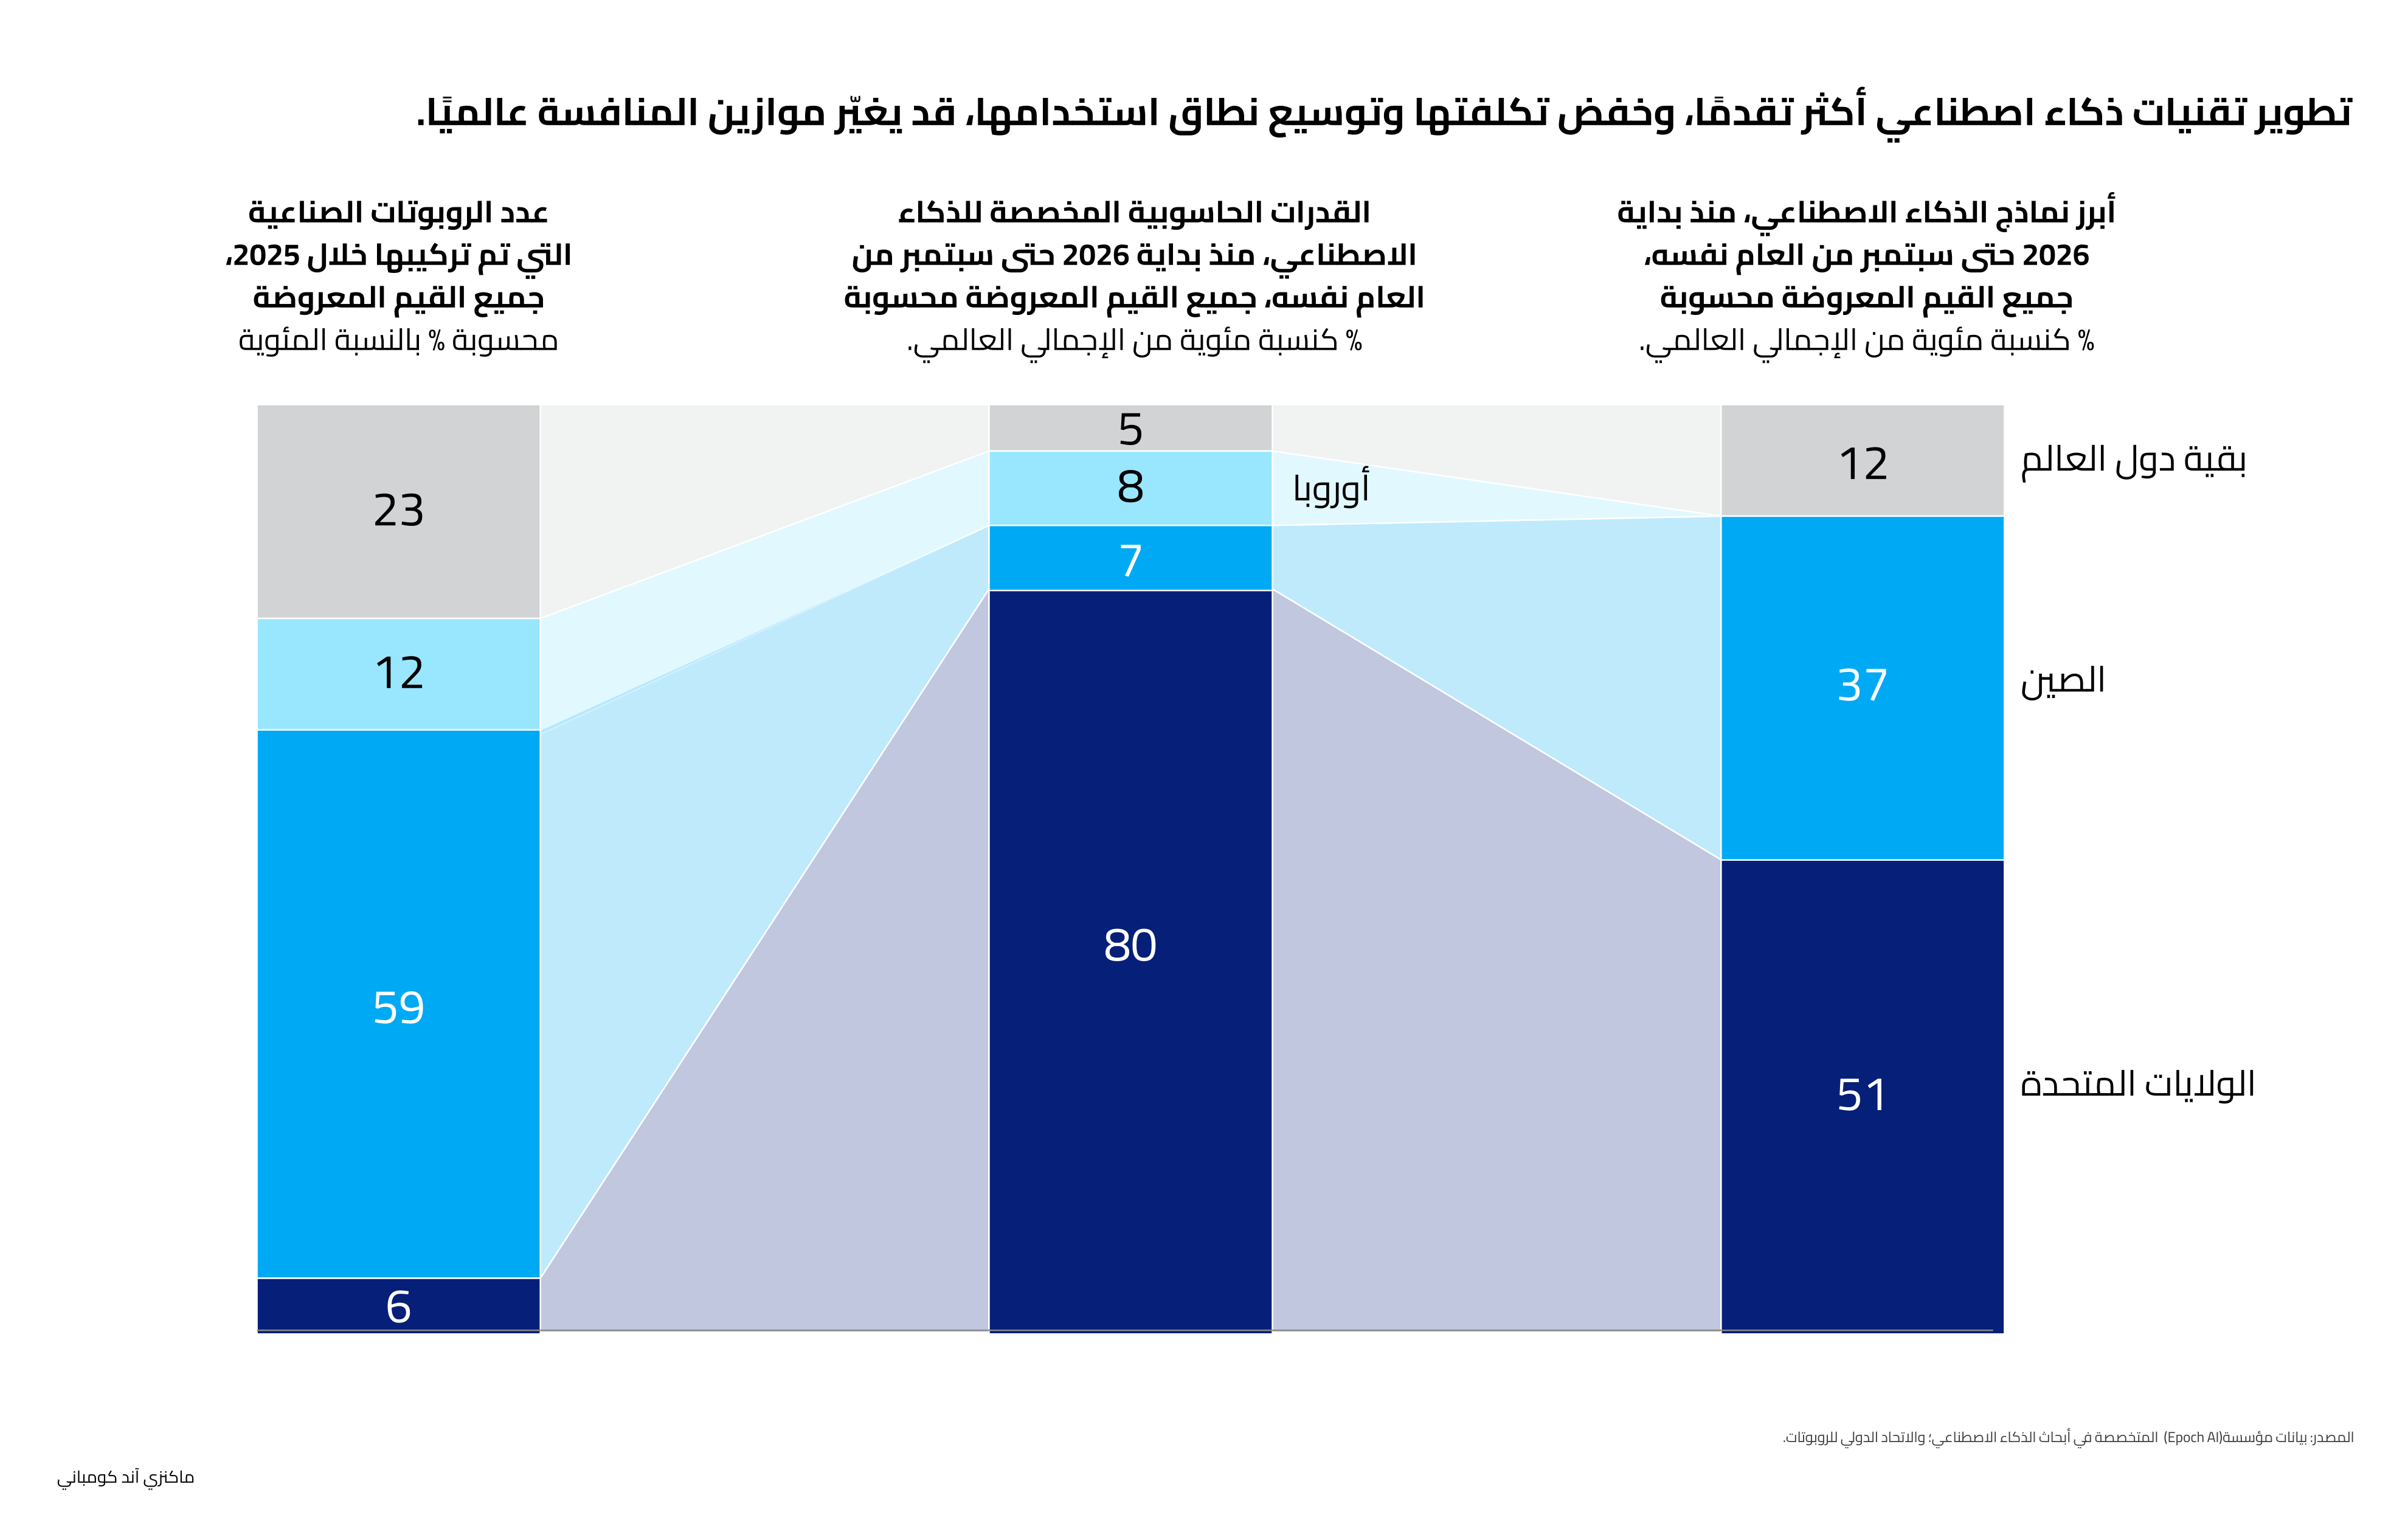
أصبح الذكاء الاصطناعي أحد المجالات الرئيسية التي تتركز حولها حركة التجارة العالمية. فقد ارتفعت تجارة السلع المرتبطة به، مثل أشباه الموصلات ومكونات مراكز البيانات، بنسبةٍ قاربت 40 في المائة خلال عام 2025، لتسهم في تحقيق ثلث إجمالي النمو في التجارة العالمية للسلع. وتشير القفزة الكبيرة في استثمارات الذكاء الاصطناعي إلى احتدام المنافسة في هذا المجال، إذ ارتفع إجمالي الإنفاق الرأسمالي والإنفاق على البحث والتطوير لدى ثماني شركاتٍ تقنيةٍ كبرى من نحو 25 مليار دولار عام 2005 إلى قرابة 722 مليار دولار عام 2025.31
وفي ظل هذه المنافسة المتزايدة، تحافظ الولايات المتحدة على صدارتها في تطوير نماذج الذكاء الاصطناعي الأكثر تقدمًا، كما تواصل تعزيز تفوقها في البنية التحتية اللازمة لتشغيلها؛ إذ من المتوقع أن يبلغ الإنفاق الرأسمالي لشركات التكنولوجيا الأمريكية الكبرى نحو 680 مليار دولار خلال عام 2026، مع تخصيص جزءٍ كبيرٍ منه للبنية التحتية للذكاء الاصطناعي. كما يبلغ حجم الاستثمار الخاص في الذكاء الاصطناعي بالولايات المتحدة نحو تسعة أضعاف إجمالي استثمارات الصين والدول الست الأخرى الأعضاء في مجموعة السبع مجتمعة.
في المقابل، تتبع الصين نهجًا مختلفًا يقوم على التوسع في استخدام نماذج الذكاء الاصطناعي التي يمكن للمطورين الوصول إلى مكوناتها الأساسية وتعديلها، بما يساعد على خفض تكلفة استخدامها وتكييفها وفق الاحتياجات المحلية. وقد أسهم هذا النهج في انتشار النماذج الصينية على منصات الذكاء الاصطناعي الرئيسية، حيث أصبحت تستحوذ على حصةٍ كبيرةٍ من إجمالي الوحدات النصية التي تعالجها هذه المنصات. وتتميز النماذج الصينية بتكلفة استخدامٍ أقل بكثيرٍ من النماذج الأمريكية الأكثر تقدمًا، رغم أن قدراتها التقنية عمومًا لا تصل إلى مستوى تلك النماذج، كما هو موضّحٌ في "الشكل 4".32 وتمتلك الصين أيضًا قاعدةً صناعيةً ضخمةً تضم أعدادًا كبيرةً من الروبوتات المستخدمة في المصانع، مما يوفر لها فرصًا واسعةً لتطبيق الذكاء الاصطناعي في العمليات الرقمية والأنشطة الصناعية على أرض الواقع.33 أما أوروبا، فعلى الرغم من امتلاكها قدراتٍ مهمةً في التكنولوجيا الصناعية ومعدات تصنيع أشباه الموصلات ووضع المعايير، فإن حضورها لا يزال محدودًا نسبيًا في كثيرٍ من المجالات المرتبطة بتطوير وإنتاج تقنيات الذكاء الاصطناعي.
وإلى جانب رأس المال والقدرات الحاسوبية، قد تصبح البيانات عاملًا حاسمًا للتفوق التنافسي، خاصةً مع اختلاف القواعد المنظمة للخصوصية والوصول إلى البيانات وإدارتها بين الصين وأوروبا والولايات المتحدة؛ حيث تؤثر هذه الاختلافات في حجم البيانات المتاحة وأنواعها لتدريب أنظمة الذكاء الاصطناعي وتطوير أدائها واستخدامها، وهو ما قد يحدد الجهات الأكثر قدرةً على تطوير النماذج وتطبيقاتها، ويسهم بالتالي في رسم ملامح المنافسة على المدى الطويل.
كما تسهم الإجراءات التي تتخذها الحكومات في تحديد مسار المنافسة في مجال الذكاء الاصطناعي، إذ أصبح الوصول إلى التقنيات الأكثر تقدمًا يخضع لشروطٍ متزايدةٍ واعتباراتٍ سياسية. ففي مايو 2025، أصدرت وزارة التجارة الأمريكية إرشاداتٍ شملت قيودًا على تدريب نماذج الذكاء الاصطناعي، بعد أن كانت القيود تركز على المعدات المستخدمة في تدريبها فقط. وبموجب هذه الإرشادات، قد يُطلب من مصدّري الرقائق ومزودي الخدمات السحابية وغيرهم من مقدمي الخدمات الحصول على تراخيص إذا كانوا يعلمون أن رقائقهم أو قدراتهم الحاسوبية ستُستخدم لتدريب نماذج ذكاء اصطناعي لصالح جهاتٍ في الصين أو غيرها من الدول التي تخضع لهذه القيود.
وتشمل القيود الأمريكية أيضًا الرقائق الالكترونية التي تنتجها شركة "هواوي" والمعروفة باسم "أسيند"، إذ تعتبر السلطات الأمريكية أن استخدامها قد يشكل مخالفةً لقوانين التصدير الأمريكية، بغض النظر عن مكان استخدامها.34 وفي الوقت الذي تفرض فيه واشنطن هذه القيود، فإنها تسمح بالحصول على بعض التقنيات المتقدمة بموجب اتفاقاتٍ وموافقاتٍ خاصة؛ ففي نوفمبر 2025، سمحت لكلٍّ من مجموعة "جي 42" الإماراتية المتخصصة في الذكاء الاصطناعي والحوسبة السحابية، وشركة "هيوماين" السعودية، بشراء عشرات الآلاف من رقائق الحوسبة، بشرط الالتزام بمتطلباتٍ صارمةٍ تتعلق بالأمن وتقديم التقارير.35
ولعل هذه التطورات تضع الشركات التي تعمل في مناطق تشهد توتراتٍ جيوسياسيةٍ أمام تحدياتٍ جديدة، أبرزها اختيار أنظمة الذكاء الاصطناعي التي ستعتمد عليها، لما لهذا القرار من تأثيرٍ كبيرٍ في بنيتها التقنية وطريقة إدارة بياناتها. ولذلك، ينبغي لهذه الشركات أن تحدد التطبيقات الأكثر فائدةً لأعمالها، وأن تميّز بين تلك التي تحتاج إلى نماذج الذكاء الاصطناعي المتقدمة، والأخرى التي يمكنها الاعتماد على نماذج أقل تطورًا. ففي مجالاتٍ مثل أبحاث الأدوية الحيوية والأمن السيبراني، يُرجح أن تزداد أهمية النماذج الأكثر تقدمًا، بالرغم من أن الاعتماد عليها قد يعرّض الشركات لمخاطر جيوسياسية مرتفعة، نتيجة القيود التي قد تؤثر في إمكانية الحصول على هذه التقنيات واستخدامها. أما في كثيرٍ من المجالات الأخرى، فقد تكون العقبة الأساسية أمام الشركات هي قدرتها على تحديث أنظمتها التقنية وتطوير أساليب عملها للاستفادة من الذكاء الاصطناعي في زيادة الإنتاجية وتحقيق النمو، وليس مستوى تطور النماذج التي تستخدمها.
وفي هذه المجالات، قد تكون نماذج الذكاء الاصطناعي الأقدم، وربما مفتوحة المصدر، كافيةً لتلبية احتياجات الشركات، حتى عند تشغيلها على أنظمةٍ تقنيةٍ موجودةٍ بالفعل، انخفضت قيمتها المحاسبية مع مرور الوقت. وبذلك، يستطيع قادة الشركات التركيز بدرجةٍ أكبر على إجراء التغييرات اللازمة داخل مؤسساتهم، بدلًا من الانشغال بالتحديات الجيوسياسية المرتبطة بالحصول على التقنيات المتقدمة.
ومع التطور السريع للذكاء الاصطناعي والابتكارات المرتبطة به، تزداد أهمية مراجعة هذه الخيارات باستمرار، بحيث يحدد قادة الشركات التطبيقات التي تحقق أكبر فائدةٍ لأعمالهم، والعوامل التي تعوق الاستفادة منها، ومدى تأثر الأنظمة التقنية التي تعتمد عليها بالتوترات الجيوسياسية.
أمن الطاقة أولويةٌ جيوستراتيجيةٌ وعاملٌ رئيسيٌ في اختيار مواقع الاستثمار
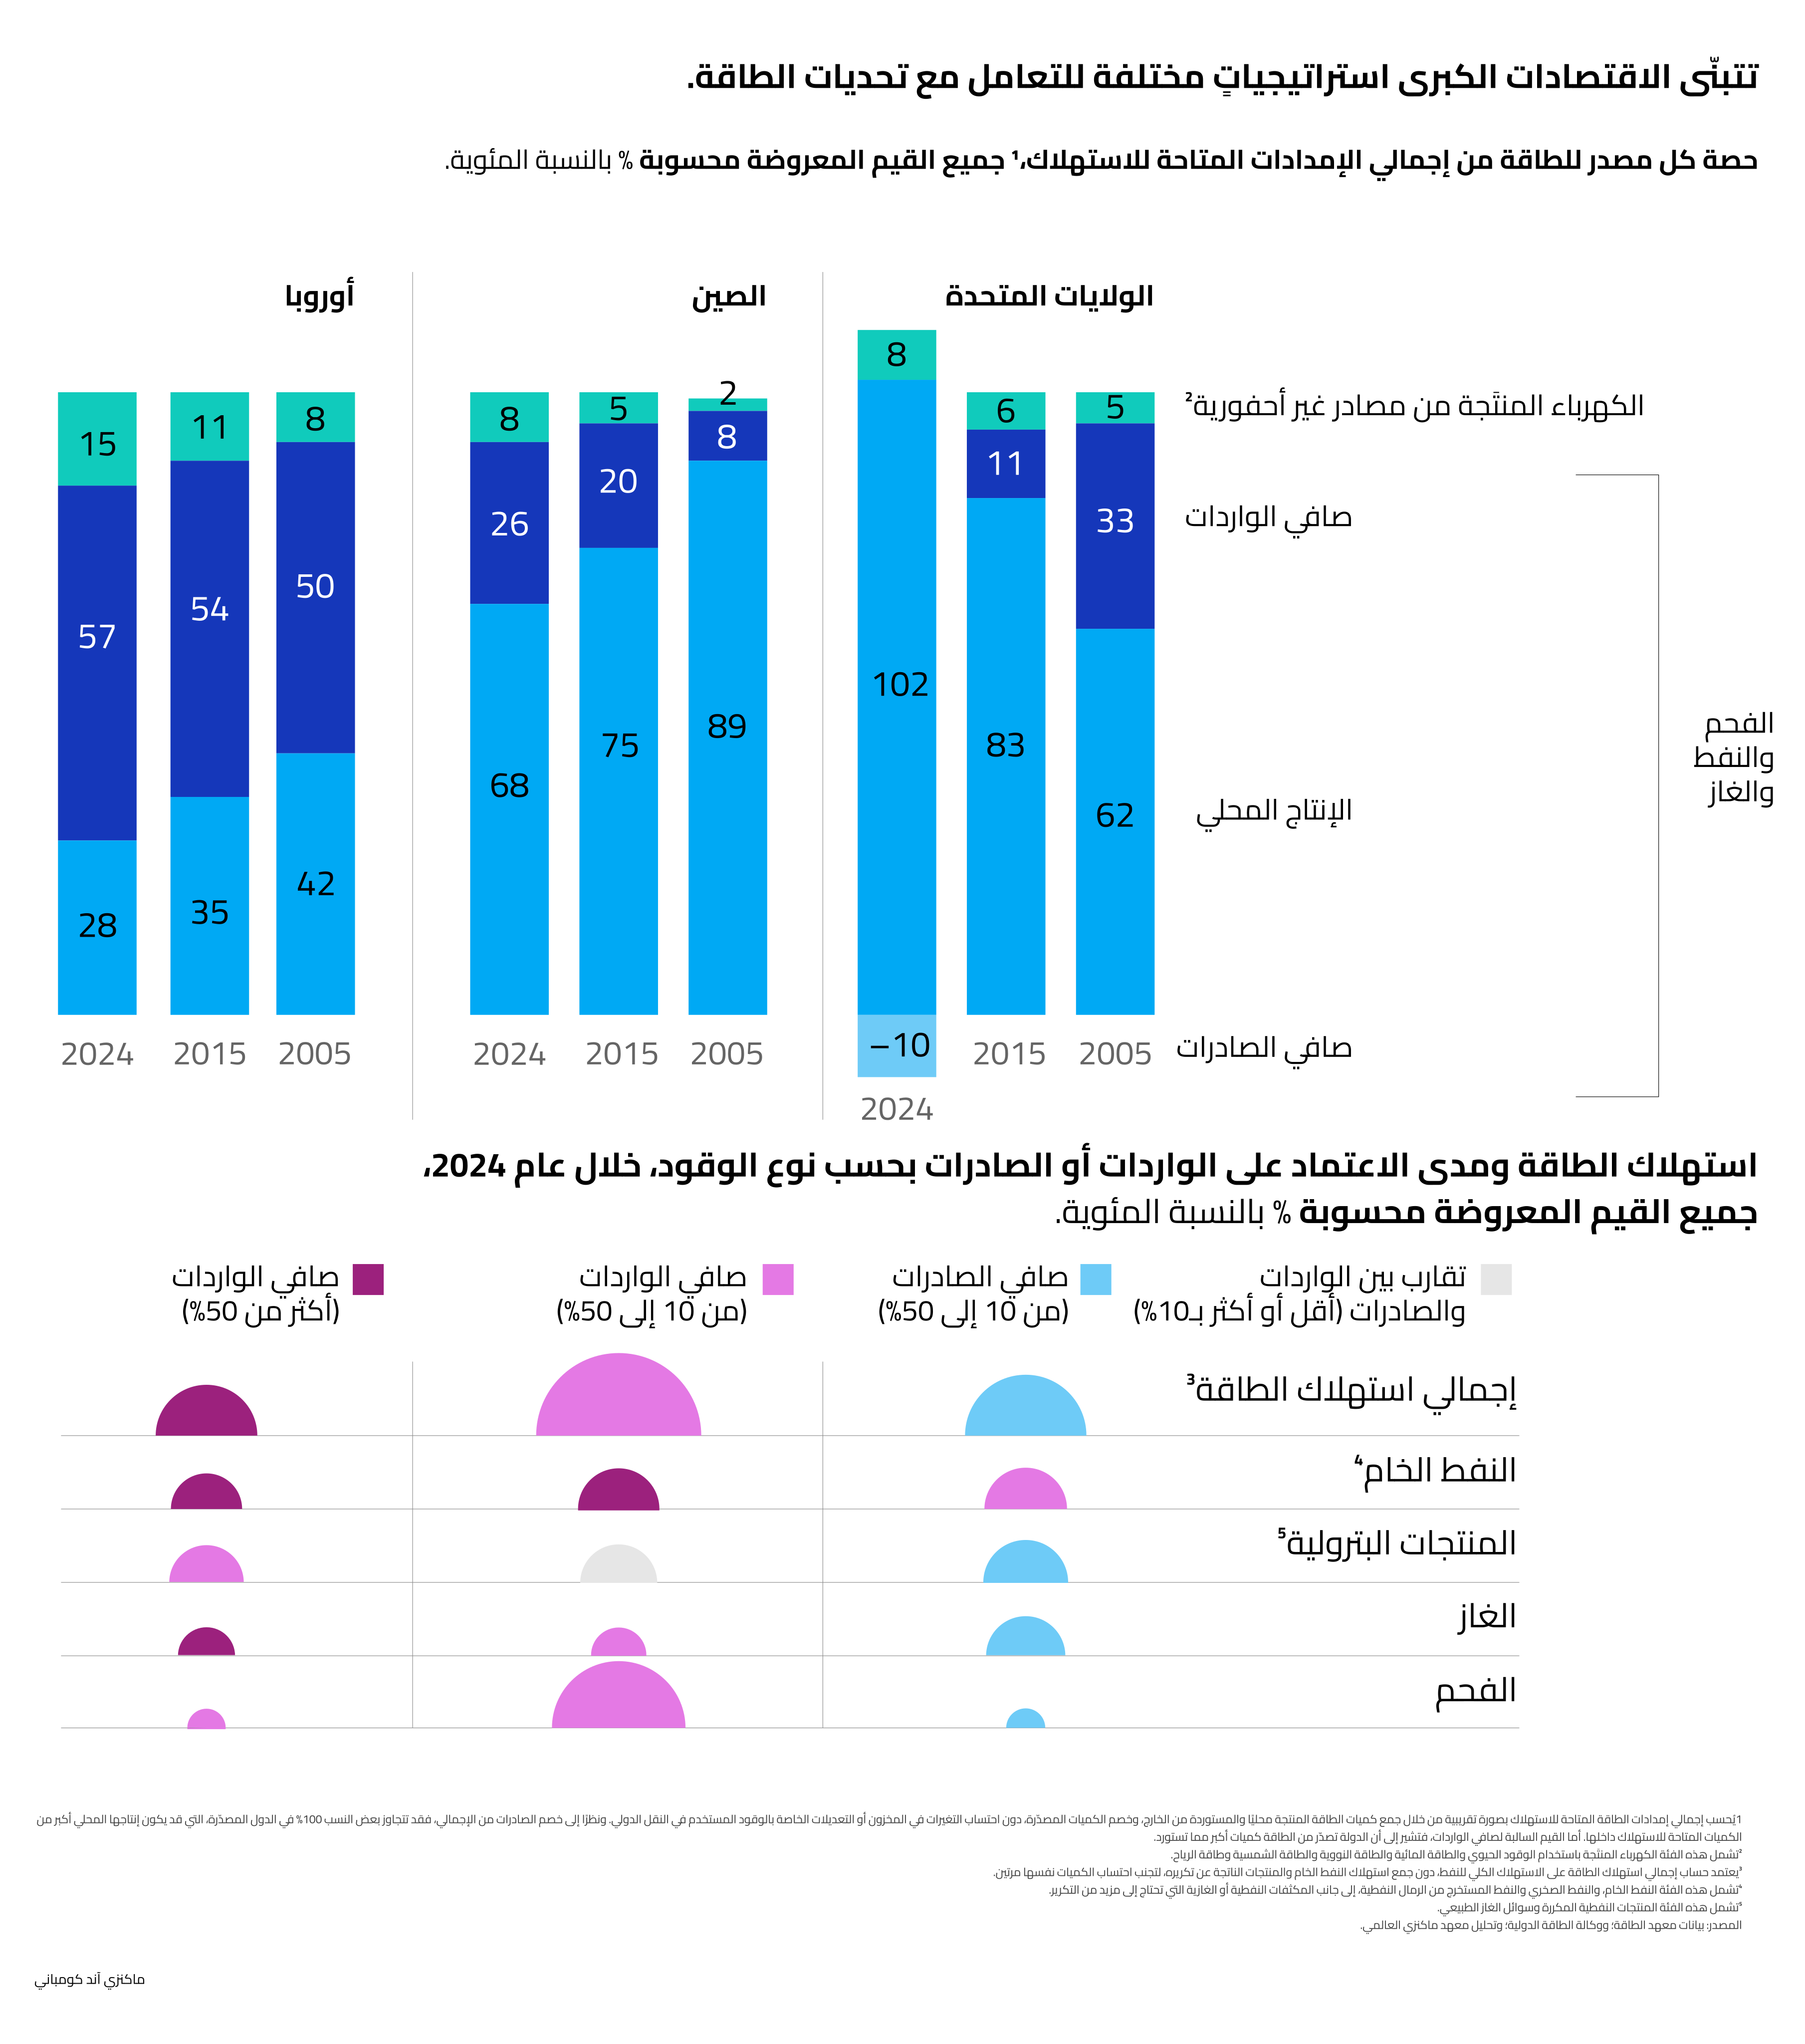
تواجه إمدادات الطاقة العالمية مخاطر متزايدة نتيجة مرور كمياتٍ كبيرةٍ منها عبر ممراتٍ جغرافيةٍ حساسة ومناطق تتأثر بالتوترات الجيوسياسية، إذ يمر نحو ثلثي الطاقة المتداولة عالميًا عبر ممرٍ جغرافيٍ حساسٍ واحدٍ على الأقل، كما يعبر نحو ثلثها حدودًا جيوسياسية. وتزداد أهمية هذه المخاطر في ظل اعتماد نحو 95 في المائة من سكان العالم على واردات الطاقة، وهو ما كشفت عنه الاضطرابات التي شهدتها السنوات الأخيرة، بدءًا من تداعيات الحرب الروسية الأوكرانية خلال عامي 2022 و2023، وصولًا إلى اضطراب إمدادات الطاقة عبر مضيق هرمز عام 2026.36
وقد دفعت هذه المخاطر الدول إلى وضع أمن الطاقة وضمان استقرار إمداداتها في صدارة أولوياتها الجيوستراتيجية، مع اتباع كل دولةٍ نهجًا يتناسب مع مواردها واحتياجاتها. فالولايات المتحدة، التي تُعد أكبر منتجٍ للنفط والغاز في العالم، تعتمد على إنتاجها المحلي من النفط والغاز الصخري، إلى جانب سيطرتها على احتياطياتٍ مهمةٍ في الخارج. أما الصين، فتتوسع بوتيرةٍ سريعةٍ في استخدام الطاقة النظيفة والتحول إلى الكهرباء، رغم استمرار اعتمادها على الواردات لتلبية أكثر من 70 في المائة من احتياجاتها من النفط الخام.37 وفي أوروبا، تتواصل الجهود لتقليل الاعتماد على الغاز الروسي، مع الحرص على تجنب المزيد من ارتفاع الأسعار، في ظل استمرار الحاجة إلى استيراد الوقود الأحفوري، كما هو موضّحٌ في "الشكل 5". وقد انعكست هذه الاختلافات على أسعار الطاقة؛ فعندما تعرضت حركة الإمدادات عبر مضيق هرمز للاضطراب، ارتفعت أسعار الغاز في أوروبا بنسبة 35 في المائة، بينما انخفضت في الولايات المتحدة بنسبة 9 في المائة.38
ويمتد تأثير هذه التحديات إلى القرارات الاستثمارية للشركات كثيفة الاستهلاك للطاقة، والتي أصبحت تضع ضمان استقرار الإمدادات في مقدمة أولوياتها عند تخصيص رؤوس أموالها. فعلى سبيل المثال، وقّعت شركتا "مايكروسوفت" و"أمازون" اتفاقياتٍ طويلة الأجل لشراء الكهرباء من محطات الطاقة النووية لتشغيل مراكز بياناتهما، بقيمةٍ إجماليةٍ تبلغ مليارات الدولارات.39 أما شركة "سبيس إكس إيه آي"، فقد اختارت تشغيل منظومة الحوسبة "كلوسوس" التابعة لها في مدينة ممفيس بولاية تينيسي الأمريكية، باستخدام توربيناتٍ تعمل بالغاز لتوليد الكهرباء داخل الموقع، بدلًا من انتظار ربطها بالشبكة العامة. ويأتي هذا القرار ضمن توجهٍ أوسع نحو توفير الكهرباء مباشرةً لمراكز البيانات في الولايات المتحدة، والذي قد يشمل منشآتٍ بقدرةٍ إجماليةٍ تصل إلى نحو 90 غيغاواط.40 أما في أوروبا، فتعمل شركات مرافق الطاقة على إعادة تنظيم مصادر إمداداتها استعدادًا للحظر الذي سيفرضه الاتحاد الأوروبي على واردات الغاز الروسي في عام 2027.41 وفي هذا السياق، وقّعت شركة "يونيبر" الألمانية عام 2026 اتفاقيةً مدتها 20 عامًا لشراء الغاز الطبيعي المسال من مشروع "كسي ليسيمس" الكندي.42
هذه الأمثلة توضح أن الخيارات المتاحة أمام الدول لتعزيز أمن الطاقة تختلف بحسب موارد كل دولة وقدراتها على الإنتاج والاستيراد، إذ تتمتع الدول التي تصدّر من الطاقة أكثر مما تستورد بخياراتٍ أوسع من الدول المستوردة، بما في ذلك زيادة استخراج موارد الطاقة، أو توليد الكهرباء، أو الاحتفاظ بمخزوناتٍ كبيرةٍ لمواجهة أي اضطراباتٍ محتملة. ورغم اختلاف هذه الظروف، تتجه الشركات في مختلف أنحاء العالم إلى مراعاة أوضاع الطاقة وإمداداتها عند اتخاذ القرارات المتعلقة بالاستثمارات التي تتطلب استهلاك كمياتٍ كبيرةٍ منها لتحقيق عوائدها المتوقعة.
وتكشف هذه التحولات الستة عن تغيرٍ جوهريٍ في مسار الاقتصاد العالمي، يتمثل في إعادة تشكيل العلاقات الاقتصادية والتجارية بين الدول وفقًا للاعتبارات الجيوسياسية، مع تزايد دور الحكومات في توجيه النشاط الاقتصادي لمعالجة الاختلالات التي خلّفتها مرحلة الاعتماد الواسع على قوى السوق خلال السنوات الماضية. وفي ظل هذه التغيرات، تبادر بعض الشركات إلى تأمين مواردها الأساسية، وتعزيز قدرتها التنافسية، والاستفادة من فرص النمو المرتبطة بحركة التجارة وتدفقات رؤوس الأموال، إلى جانب تحسين قدرتها على التكيف مع المستجدات، بما يمكّنها من التعامل مع التغيرات الجارية في الاقتصاد العالمي باعتبارها فرصًا للنمو بدلًا من كونها مصدرًا للمخاطر.
كما تحرص هذه الشركات على الاستعداد لمختلف الاحتمالات المستقبلية، من خلال وضع سيناريوهاتٍ تحدد ما قد يترتب على كل احتمالٍ من مكاسب أو خسائر فعلية، مع رصد المؤشرات التي تكشف لها أيًّا من هذه السيناريوهات يتجه نحو التحقق، وإعداد خططٍ جاهزةٍ للتنفيذ عند اتضاح ملامحه، وهو ما يساعدها على التعامل مع التقلبات الجيوسياسية وتحويلها من مصدرٍ للمخاطر إلى ميزةٍ تنافسيةٍ حقيقية.