Observação: Nós nos empenhamos ao máximo para manter o espírito e as nuances originais de nossos artigos. Porém, pedimos desculpas desde já por quaisquer erros de tradução que você venha a notar. Seu feedback é bem-vindo através do e-mail reader_input@mckinsey.com
Como observou a ex-secretária de Estado dos EUA, Condoleezza Rice, no Fórum de Segurança de Aspen de 2026: “Sempre me perguntam se o que estamos presenciando é uma revolução ou uma evolução. E eu respondo que uma revolução é o que acontece quando você não percebe que uma evolução está a caminho.”
Mais insights da McKinsey em português
Confira nossa coleção de artigos em português e assine nossa newsletter mensal em português.
Durante uma geração, empresas e governos operaram em um ambiente relativamente previsível, caracterizado por mercados abertos e profunda integração global. Esse mundo proporcionou enorme crescimento, mas também deixou um rastro de desequilíbrios – entre eles, o crescente descompasso comercial entre Estados Unidos e China, a profunda dependência de fornecedores estrangeiros de bens essenciais à segurança nacional e a intensificação da disputa por um conjunto limitado de arenas de crescimento. Visando corrigir alguns desses desequilíbrios, os governos vêm assumindo um papel cada vez mais ativo na economia global, sobretudo por meio da rápida expansão de políticas industriais, tarifas e barreiras comerciais, sanções, controles de exportação e outras medidas capazes de distorcer o comércio mundial.
Com cada governo agindo em defesa de seus interesses nacionais, as regras que orientaram as empresas por décadas estão sendo reescritas. Para muitas delas, a incerteza tem sido inquietante. A maioria tomou medidas para mitigar riscos – ou até mesmo para buscar novas oportunidades. As empresas de ponta procuram hoje compreender não apenas a sua suscetibilidade a essa nova conjuntura em cada aspecto de seus negócios – seja em relação aos produtos, seja aos países em que operam –, mas também a rapidez com que conseguirão se ajustar e os custos envolvidos nesse processo. Na prática, estão convertendo seu entendimento de seis padrões que ilustram o impacto da geopolítica no comércio e na concorrência em uma nova cartilha de crescimento.
A globalização não está em retrocesso; é o comércio que está se ajustando à lógica geopolítica
O comércio continua crescendo, mas a “distância geopolítica” percorrida pelos bens comercializados está diminuindo. O comércio global de mercadorias cresceu 6,5% em 2025, superando o crescimento do PIB mundial (5,4%), mesmo com as tarifas impostas pelos Estados Unidos atingindo seu nível mais alto em oitenta anos. No entanto, o valor das transações globais que efetivamente cruzam fronteiras geopolíticas – a chamada distância geopolítica – está encolhendo: caiu cerca de 8% desde 2017 (e quase 13% no caso dos Estados Unidos), ainda que a distância geográfica tenha aumentado ligeiramente (Quadro 1).
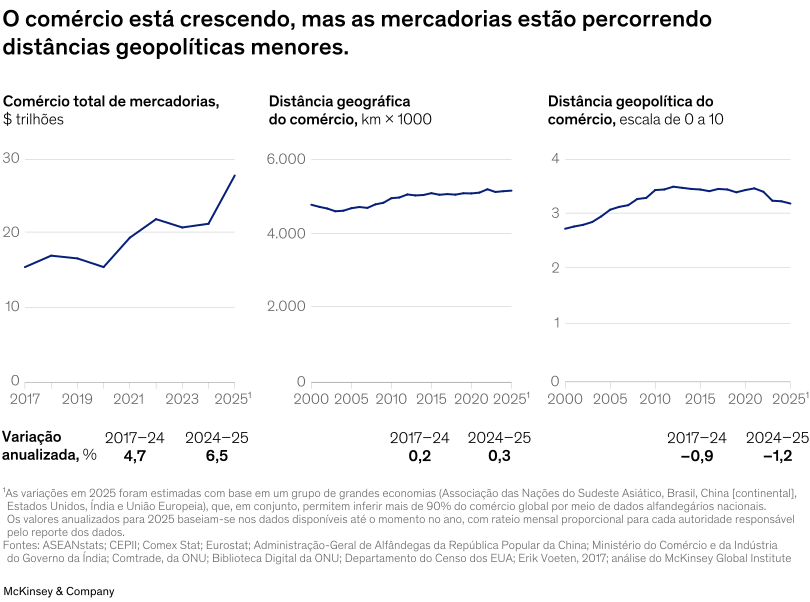
Em outras palavras, cada país está negociando mais com parceiros geopoliticamente alinhados e menos com aqueles que estão mais distantes. Por exemplo, a participação da China nas importações dos Estados Unidos caiu 4,4 pontos percentuais entre 2024 e 2025, queda mais de três vezes superior à registrada entre 2017 e 2024. Ao mesmo tempo, cresceram significativamente as importações americanas provenientes de economias da Associação de Nações do Sudeste Asiático (ASEAN) e de outros países da Ásia-Pacífico.
Diante do encolhimento de seu acesso ao mercado americano, a China está redirecionando sua estratégia a fim de se tornar uma “fábrica para fábricas”. Em 2025, as exportações chinesas de bens de consumo caíram pela primeira vez desde 2019; em contrapartida, as exportações de bens intermediários e de capital (máquinas e insumos necessários à manufatura em outros países) aumentaram em $175 bilhões, grande parte dos quais se destinou a polos produtivos em rápida expansão em regiões de menor renda.
À medida que o comércio global passa a ser cada vez mais orientado pela lógica geopolítica, as empresas precisam antever mudanças nos fluxos de produtos e nas cadeias de suprimentos. Esse redirecionamento do comércio criará oportunidades em alguns corredores e turbulência e desafios em outros. As empresas que ajustarem sua atuação à expansão desses fluxos poderão maximizar ganhos e minimizar possíveis disrupções. Por exemplo, as importações americanas do Vietnã, um dos corredores comerciais de crescimento mais acelerado, aumentaram 42% em 2025, atingindo quase $195 bilhões, visto que o fluxo comercial foi se afastando de parceiros geopoliticamente mais distantes. Para as empresas que já operam nesse corredor, isso representa uma oportunidade de capturar novas fontes de valor; para as que só começam a atuar nele, é um forte indício de potencial de crescimento.
Além disso, os governos também trabalham ativamente para abrir novos corredores comerciais. A Índia e o Reino Unido firmaram um acordo comercial bilateral em 2025, e a Associação Europeia de Livre Comércio (EFTA) assinou um novo pacto com o Mercosul. É provável que ambos os acordos criem oportunidades significativas para as empresas capturarem valor nesses corredores.
Presença global, antes vista sobretudo como fonte de custos ou complexidade, voltou a ser considerada uma vantagem. Ela confere às empresas a agilidade geográfica de que precisam para minimizar disrupções e agir rapidamente para expandir ou ingressar em novos corredores. Empresas de ponta aproveitam sua presença global e investem em agilidade para comprar, vender e fabricar em um número maior de mercados do que seus concorrentes menos ágeis.
Desenvolver essa agilidade implica mapear cenários relevantes de disrupção, quantificar o valor em jogo para a organização, criar um ecossistema de informações mediante a coleta de inteligência regional, considerar joint ventures ou contratos de opção e estabelecer fontes alternativas de suprimento, entre outras medidas. Assim, os líderes poderão posicionar sua empresa mais acima na “curva de tolerância”, permitindo-lhe operar em ambientes geopoliticamente distantes, em vez de se afastar deles.
No cenário geopolítico atual, a agilidade faz com que uma disrupção geopolítica represente uma oportunidade para alguns e um problema para outros. Por exemplo, a turbulência recente no Oriente Médio abalou as operações de muitas das maiores companhias aéreas da região, mas a Turkish Airlines soube utilizar seu planejamento de cenários para realocar rapidamente sua capacidade em rotas na Ásia e na Europa. A empresa aumentou em 18% sua taxa de ocupação de assentos na Ásia e, no segundo trimestre, registrou o maior fator de carga de sua história, à medida que a demanda se deslocava para outras regiões.
Os países estão priorizando a segurança no caso de produtos críticos, mas deixando que o mercado dite as regras para os demais
O comércio global é hoje regido por duas lógicas distintas. Uma se aplica aos produtos que denominamos “calcanhares de Aquiles”, para os quais tende a prevalecer a lógica geopolítica. Nesse caso, os governos buscam ativamente assegurar e preservar as cadeias de suprimentos, dando menos ênfase aos custos. A outra lógica rege o comércio dos demais produtos, orientado primordialmente pela dinâmica de mercado: preço, velocidade e qualidade continuam sendo os fatores determinantes. As empresas líderes estão aprendendo a operar simultaneamente sob essas duas lógicas.
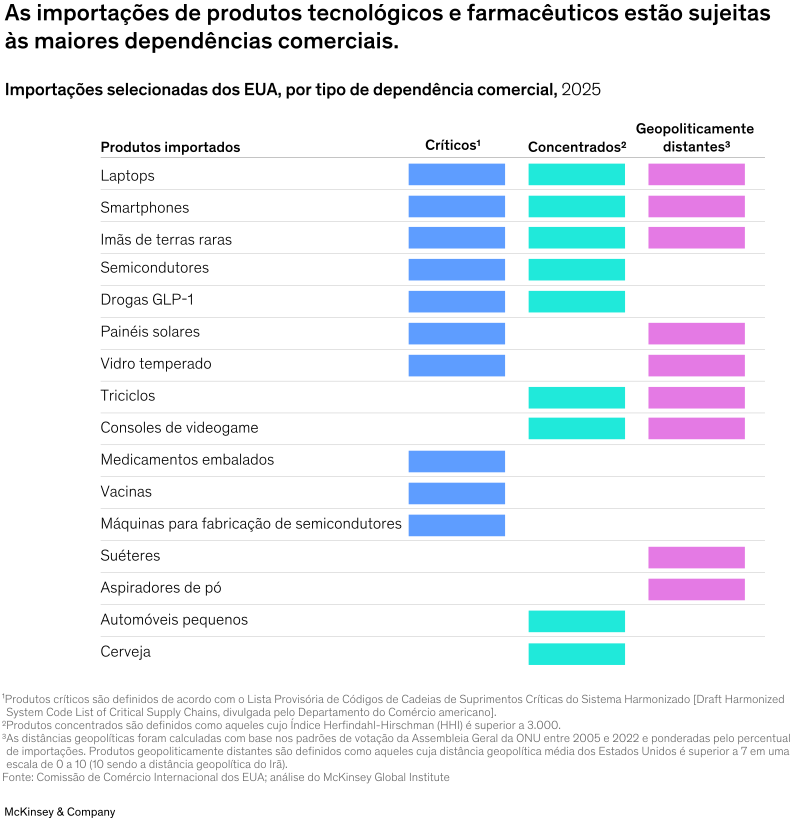
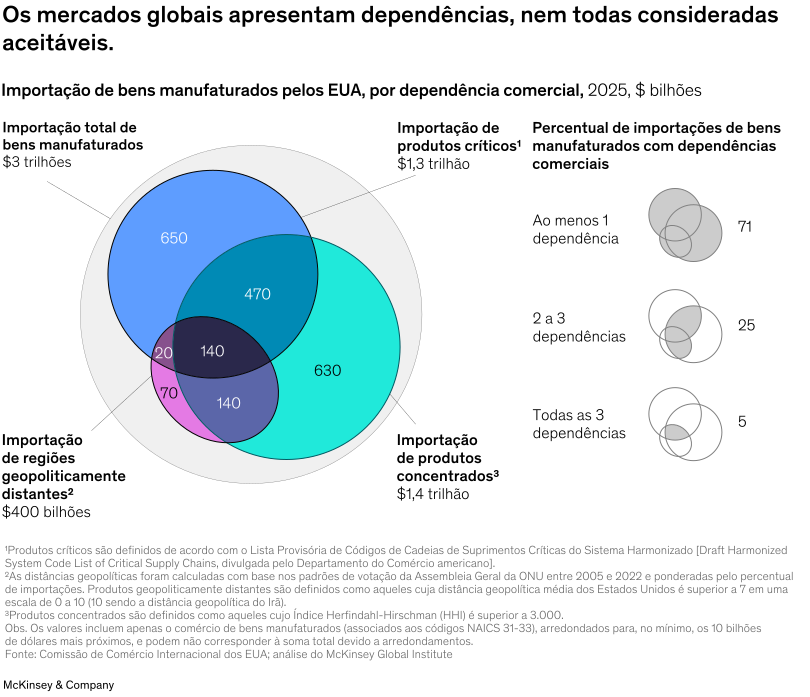
Nas maiores economias, entre um quarto e um terço das importações de produtos manufaturados podem ser classificadas como calcanhares de Aquiles: mercadorias sujeitas a pelo menos duas das três dependências seguintes: são críticas para a segurança nacional, provêm de um número reduzido de fornecedores ou têm origem em parceiros geopoliticamente distantes. Os ímãs de terras raras, por exemplo, atendem às três condições nos Estados Unidos e na Europa. Em abril de 2025, a exigência pela China de licenças de exportação para sete tipos de terras raras levou a uma redução de cerca de 75% nas exportações de ímãs, paralisando linhas de produção em toda a Europa – inclusive em empresas que estavam a vários elos de distância de qualquer compra direta da China.
Essas dependências podem ser estruturais: os Estados Unidos importam mais de 70% de cerca de 25 minerais críticos e, no caso específico dos ímãs de terras raras, suas importações da China superam o total das exportações desse produto por todas as demais economias (Quadro 2).
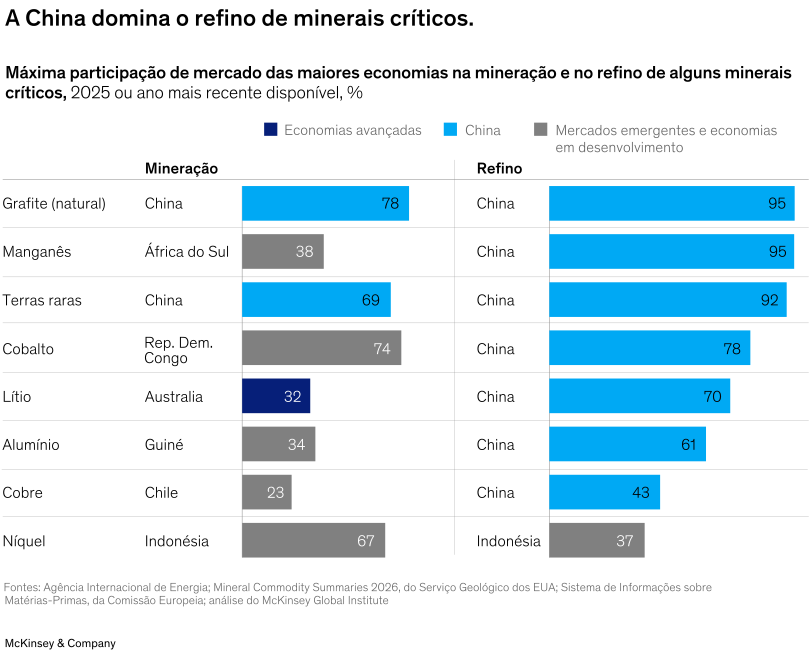
A vantagem da China começa no início da cadeia, na etapa de refino, em que o país lidera o processamento de praticamente todos os minerais críticos (Quadro 3). A China tem utilizado essa posição a seu favor, impondo controles de exportação sobre determinados minerais. E, dada a dificuldade de ampliar rapidamente a capacidade de refino, qualquer país que queira assegurar o suprimento desses itens no curto prazo precisará administrar cuidadosamente sua interdependência, em vez de buscar a autossuficiência plena.
As empresas que anteviram esse cenário agiram logo para assegurar o fornecimento de calcanhares de Aquiles críticos. A Hyundai, por exemplo, formou um estoque de elementos de terras raras suficiente para um ano após a imposição de controles de exportação pela China em 2025. A Toyota, por sua vez, já havia diversificado seus fornecedores de chips bem antes da escassez de 2021 e, por isso, conseguiu manter suas fábricas na América do Norte operando com até 90% da capacidade, enquanto os concorrentes reduziam a produção.
Os governos estão ajudando a viabilizar essa transição. Em julho de 2025, o Departamento de Defesa dos EUA adquiriu uma participação acionária de 15% na MP Materials, empresa que extrai e processa terras raras. O acordo estabeleceu preços mínimos por dez anos e o compromisso de adquirir toda a produção de uma nova fábrica de ímãs. Posteriormente, o governo americano realizou investimentos semelhantes na Korea Zinc, Trilogy Metals, USA Rare Earth e Vulcan Elements.
Além dos produtos calcanhares de Aquiles, a tendência é que os corredores comerciais continuem se expandindo, impulsionados por fatores econômicos. Cada vez mais, as decisões das empresas de ingressar em novos mercados dependerão tanto de sua presença e de suas operações atuais como da existência ou do fortalecimento de corredores comerciais entre os países envolvidos. As empresas líderes estão se reestruturando não apenas para otimizar custos, mas também para ampliar sua presença e, assim, poder migrar para corredores comerciais mais favoráveis. A Foxconn, por exemplo, está regionalizando no México a montagem de servidores de IA destinados ao mercado americano, em vez de concentrá-la na China. A iniciativa da empresa não é defensiva; seus líderes estão apostando alto na direção que o crescimento deverá tomar no futuro.
A competitividade dos investimentos é uma prioridade nacional que cria oportunidades de crescimento para as empresas
A instabilidade geopolítica evidenciou a insuficiência de investimentos em setores estratégicos, como energia e semicondutores. Uma pesquisa da McKinsey mostra que o investimento produtivo líquido nos Estados Unidos e na Europa permanece estagnado há 30 anos, ao contrário do que ocorre na China, onde esses investimentos dispararam, acompanhando o crescimento do PIB. Um estudo do McKinsey Global Institute que comparou dez casos de investimento em setores estratégicos para o futuro revelou que, nos Estados Unidos e na Europa, o custo médio de equilíbrio ao longo da vida útil de um projeto é 50% a 300% superior ao dos líderes globais, sobretudo a China.
Governos e empresas dispõem de diversas alavancas para enfrentar esse desafio. Os investimentos de capital podem ser setorizados e os processos de licenciamento e a execução podem ser acelerados e se tornar mais eficientes. A P&D pode ser conduzida em paralelo e a supervisão regulatória, reformada. A oferta de energia pode ser ampliada significativamente, e a produtividade da mão de obra, impulsionada pela adoção da inteligência artificial. Embora as empresas possam tomar medidas pontuais nessas frentes, a superação dos desafios estruturais que comprometem a competitividade exigirá, em última análise, ações coordenadas entre os setores público e privado.
Para equilibrar as condições de concorrência no curto prazo, alguns governos têm recorrido a políticas industriais, cujo número aumentou 390% em todo o mundo entre 2017 e 2024. A China é a proponente mais agressiva desse tipo de política, utilizando-a para impulsionar empresas nacionais à liderança global. A Huawei, por exemplo, recebeu estimados $75 bilhões em apoio estatal desde a década de 1990 e hoje é a maior fornecedora de equipamentos de telecomunicações do mundo.
É provável que a China destine trilhões de dólares a políticas industriais nas próximas décadas. Em resposta, os Estados Unidos e a Europa lançaram suas próprias iniciativas para apoiar setores fundamentais de suas economias. Os americanos destinaram quase $40 bilhões em subsídios e empréstimos, por meio da chamada Lei CHIPS, e investiram cerca de $27 bilhões na aquisição de participações acionárias em setores estratégicos. A Europa, por sua vez, promulgou sua versão dessa lei, destinando aproximadamente €3,3 bilhões a sua implementação. Além disso, a Lei da Indústria de Emissões Líquidas Zero e a Lei de Matérias-Primas Críticas da Europa preveem processos de licenciamento simplificados e acesso prioritário a incentivos financeiros.
As empresas de ponta estão tratando esses programas como um componente fundamental de sua estratégia de capital. A Micron obteve $6,4 bilhões em financiamento direto para construir fábricas em Idaho e Nova York, ancorando para um plano de investir $250 bilhões nos Estados Unidos até 2035. Em outra iniciativa paralela, a empresa inaugurou na Índia uma unidade de montagem de $2,75 bilhões, com os governos nacional e estaduais financiando até 70% do custo. A Intel converteu $8,9 bilhões em subsídios da Lei CHIPS e do programa Secure Enclave em uma participação acionária de aproximadamente 10% para o governo americano. A empresa aceitou essa diluição em troca da segurança financeira necessária para continuar as obras em Ohio. E, na Alemanha, a Infineon captou cerca de €900 milhões em financiamento público para sua nova fábrica em Dresden.
Em diversas regiões do mundo, as empresas encontram inúmeras oportunidades de obter incentivos provenientes de políticas industriais. Esses recursos podem ajudá-las a financiar grandes projetos de capital, aliviar a pressão sobre seus balanços financeiros e aumentar sua competitividade no exterior. Ao avaliar decisões que envolvam grandes volumes de capital, os líderes precisam identificar os incentivos relevantes disponíveis nas regiões onde já operam ou para as quais planejam expandir.
Os balanços patrimoniais e as trajetórias econômicas estão divergindo, redefinindo o custo do capital e as perspectivas de crescimento
O capital circula mais rapidamente do que o comércio, servindo como um indicador precoce das direções que os fluxos comerciais poderão tomar. O investimento estrangeiro direto é uma métrica importante desses movimentos de capital e, desde 2017, a distância geopolítica percorrida por tais investimentos diminuiu cerca de duas vezes mais rápido do que a distância geopolítica associada ao próprio comércio.
As decisões recentes de investimento de várias empresas refletem essa tendência. A Taiwan Semiconductor Manufacturing Company (TSMC) está modernizando sua fábrica em Kumamoto, no Japão – originalmente planejada para produzir chips de gerações anteriores – e passou a fabricar chips avançados de três nanômetros. A empresa descreveu a iniciativa como uma forma de distribuir a manufatura avançada entre parceiros de confiança. A Schaeffler, fornecedora alemã de autopeças e componentes industriais, está destinando €100 milhões anuais à Índia pelos próximos cinco anos. Seu CEO, Klaus Rosenfeld, mencionou explicitamente a confiabilidade geopolítica como motivo para estreitar os laços com o país.
De modo mais amplo, os balanços patrimoniais nacionais estão sob pressão. A dívida pública dos Estados Unidos equivale a cerca de 120% do PIB, e os pagamentos de juros já superam os gastos com defesa. A dívida corporativa da China corresponde a aproximadamente 170% do PIB, cerca do dobro da média mundial. A Europa dispõe de capital, mas carece de um mercado de capitais integrado, o que dificulta mobilizar recursos em escala e estimular o crescimento. A atualização do balanço patrimonial global realizada pelo MGI em 2026 mostra que os ativos mundiais atingiram o recorde de $1,8 quatrilhão em 2025. Mostra também que a riqueza domiciliar [household wealth] em todo o mundo alcançou o patamar recorde de $570 trilhões, mas que apenas 20% desse crescimento veio de investimentos reais: a maior parte consistiu em ganhos meramente contábeis, isto é, a valorização dos ativos foi acompanhada pelo aumento do endividamento. Nos Estados Unidos, ao final de 2025, o valor de mercado das empresas equivalia a 2,4 vezes o seu patrimônio líquido, enquanto os lucros atingiam máximas históricas em relação ao PIB e ao capital investido.
Há três maneiras de corrigir esses desequilíbrios: superá-los por meio do crescimento, diluí-los por meio da inflação ou redefinir o valor dos ativos e das dívidas. Cada alternativa tem implicações significativas para empresas e indivíduos. No caso dos Estados Unidos, o MGI estima que, até 2033, a riqueza per capita poderá variar em até $160.000: em um cenário de aceleração da produtividade, ela aumentaria $65.000 e seria acompanhada por um crescimento robusto superior a 3% ao ano; por outro lado, um ajuste dos balanços patrimoniais resultaria em uma erosão de $95.000 per capita, podendo levar a uma década perdida.
Na China, a riqueza domiciliar poderá aumentar até 50% em um cenário de alta produtividade e continuidade do crescimento acelerado; ou poderá crescer mais lentamente do que na geração anterior se não forem implementadas reformas estruturais para estimular o consumo e o país prosseguir com o ajuste de seu balanço patrimonial centrado no setor imobiliário. A Europa, por sua vez, poderá enfrentar uma década de crescimento moroso, em torno de 1%, e taxas de juros baixas; ou, alternativamente, poderá acelerar o passo se conseguir elevar o nível de investimento. Em cada região, o caminho para obter resultados melhores requer uma alavanca diferente: os Estados Unidos precisam poupar mais; a Europa, investir mais; e a China, consumir mais – em todos os casos, em uma proporção equivalente a 3% a 7% do PIB.1
Por sua própria natureza, esses ajustes dos balanços patrimoniais afetarão de maneiras distintas a estratégia corporativa e as decisões de investimento em cada região, à medida que forem ocorrendo. Os líderes que acompanharem os sinais certos em cada uma delas – déficit fiscal e projeções de lucros nos Estados Unidos; reformas pró-investimento na Europa; e crescimento do consumo e políticas para incentivá-lo na China – conseguirão identificar quais medidas corretivas, ou combinação delas, estão ganhando força antes mesmo que seus efeitos apareçam refletidos nos dados econômicos.
A IA tem grande importância geopolítica, levando os líderes a diversificar o acesso a modelos e infraestrutura
A IA é uma das áreas críticas em torno das quais os fluxos comerciais globais estão se concentrando. O comércio de produtos relacionados à IA – como semicondutores e componentes para data centers – cresceu quase 40% em 2025, respondendo por um terço de todo o crescimento do comércio global de mercadorias. A escala dos investimentos reflete a intensidade da disputa em torno da IA. As despesas de capital e os gastos em P&D das oito maiores empresas de tecnologia, somados, saltaram de aproximadamente $25 bilhões em 2005 para cerca de $722 bilhões em 2025.
Os Estados Unidos lideram o desenvolvimento de modelos de IA de fronteira e estão ampliando sua vantagem em infraestrutura: em 2026, as principais empresas de tecnologia do país deverão registrar cerca de $680 bilhões em despesas de capital, com uma parcela significativa sendo direcionada à infraestrutura de IA. O investimento privado americano em IA é aproximadamente nove vezes maior do que o do G6 e da China somados.
Enquanto isso, o ecossistema chinês de modelos de “pesos abertos” prioriza a adoção por meio da eficiência de custos e da customização local. Os modelos chineses representam uma parcela significativa do volume de tokens nas principais plataformas de inferência e, muitas vezes, custam uma fração do preço cobrado pelos principais modelos americanos – embora ofereçam menos recursos no nível de fronteira (Quadro 4). A escala da manufatura chinesa, que inclui uma vasta base instalada de robôs industriais, também oferece uma plataforma expressiva para aplicar a IA diretamente à indústria, tanto no âmbito digital como no físico. A Europa, por sua vez, mantém sua força em tecnologia industrial, equipamentos para semicondutores e definição de padrões, mas continua pouco representada em grande parte da cadeia de valor da IA.
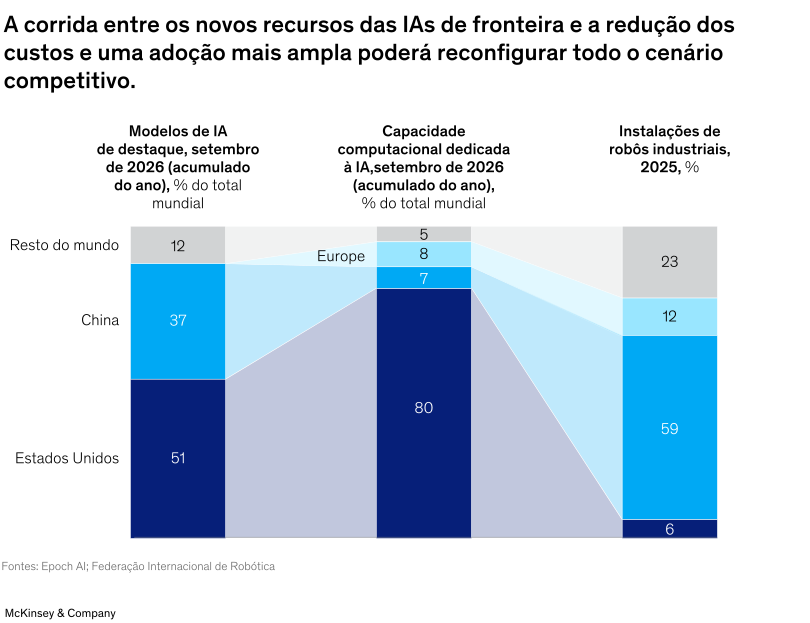
Para além do capital e do poder computacional, os dados podem se tornar uma fonte cada vez mais importante de vantagem competitiva. As concepções de privacidade, acesso a dados e governança de dados variam substancialmente entre China, Europa e Estados Unidos, determinando o volume e os tipos de dados disponíveis para treinar, aprimorar e implantar sistemas de IA. Essas diferenças podem influenciar tanto o desenvolvimento dos modelos como a vantagem competitiva no nível das aplicações – e, consequentemente, o cenário competitivo no longo prazo.
Os governos estão adotando medidas contundentes para moldar a concorrência nessa área e, por isso, o acesso a tecnologias de fronteira está se tornando mais condicional – e mais politizado. Em maio de 2025, por exemplo, o Departamento de Comércio dos EUA determinou que os controles de exportação fossem estendidos para além do hardware, abrangendo também o treinamento de modelos de IA. Qualquer exportador ou provedor de serviços de nuvem que saiba que seus chips ou recursos computacionais serão utilizados para treinar modelos de IA na China, ou em qualquer outro país sujeito a restrições, corre o risco de ser obrigado a obter uma licença.
No caso dos chips Ascend, da Huawei, presume-se automaticamente que seu uso viola as leis americanas de exportação, independentemente de onde sejam utilizados. Os governos também começam a negociar bilateralmente o acesso a essas tecnologias: em novembro de 2025, Washington autorizou o G42 (grupo de IA e computação na nuvem dos Emirados Árabes Unidos) e a empresa saudita Humain a adquirir, cada um, dezenas de milhares de chips computacionais, sob rigorosas exigências de segurança e prestação de contas.
Empresas que operam em lados diferentes de fronteiras geopolíticas conflituosas estão sendo forçadas a escolher entre ecossistemas de IA, com profundas implicações para sua arquitetura tecnológica e seus dados. Elas precisam segmentar as aplicações de negócio capazes de gerar valor, distinguindo aquelas que utilizam modelos de fronteira das que não dependem deles. Em algumas áreas – como pesquisa biofarmacêutica e cibersegurança –, é provável que esses modelos sejam essenciais, o que eleva o risco geopolítico. Em muitas outras, porém, o fator limitante não será a capacidade ou a funcionalidade do modelo, mas a aptidão da organização que o adota para modernizar sua infraestrutura tecnológica e promover as mudanças organizacionais necessárias para capturar os ganhos de crescimento e produtividade viabilizados pela IA.
Nesses casos, modelos mais antigos (possivelmente de código aberto), executados em uma infraestrutura tecnológica menos avançada, talvez sejam suficientes. Assim, os líderes poderão dedicar mais atenção ao desafio permanente de promover mudanças na organização, em vez de se preocuparem com os obstáculos geopolíticos.
Diante da velocidade com que a IA e as inovações baseadas nela avançam, o mais importante é que os líderes avaliem continuamente quais são as aplicações de negócio mais valiosas, o que os impede de extrair valor delas e quão suscetível a infraestrutura tecnológica da empresa está às pressões geopolíticas.
A segurança energética é uma prioridade geoestratégica e um critério para decidir onde operar
Cerca de dois terços da energia mundial passam por pelo menos um ponto de estrangulamento geográfico, e um terço cruza fronteiras geopolíticas. Em torno de 95% da população mundial depende de importações de energia, o que torna essas vulnerabilidades particularmente relevantes. Os últimos anos evidenciaram, repetidamente, o custo dessa fragilidade: primeiro, com as disrupções provocadas pela guerra entre Rússia e Ucrânia em 2022–23 e, posteriormente, com o fechamento do estreito de Ormuz em 2026.
A segurança e a resiliência energéticas estão entre as principais preocupações geoestratégicas, e os governos têm adotado estratégias distintas. Os Estados Unidos, maior produtor mundial de petróleo e gás, dependem da produção doméstica de petróleo e gás de xisto e do controle de reservas importantes no exterior. A China investe agressivamente em energia limpa e eletrificação, mas ainda importa mais de 70% do petróleo bruto que consome. A Europa continua dependente de combustíveis fósseis importados e busca reduzir sua dependência do gás russo sem pressionar ainda mais os preços (Quadro 5). Os preços da energia divergem conforme o cenário: quando o estreito de Ormuz foi fechado, os preços do gás subiram 35% na Europa, mas caíram 9% nos Estados Unidos.
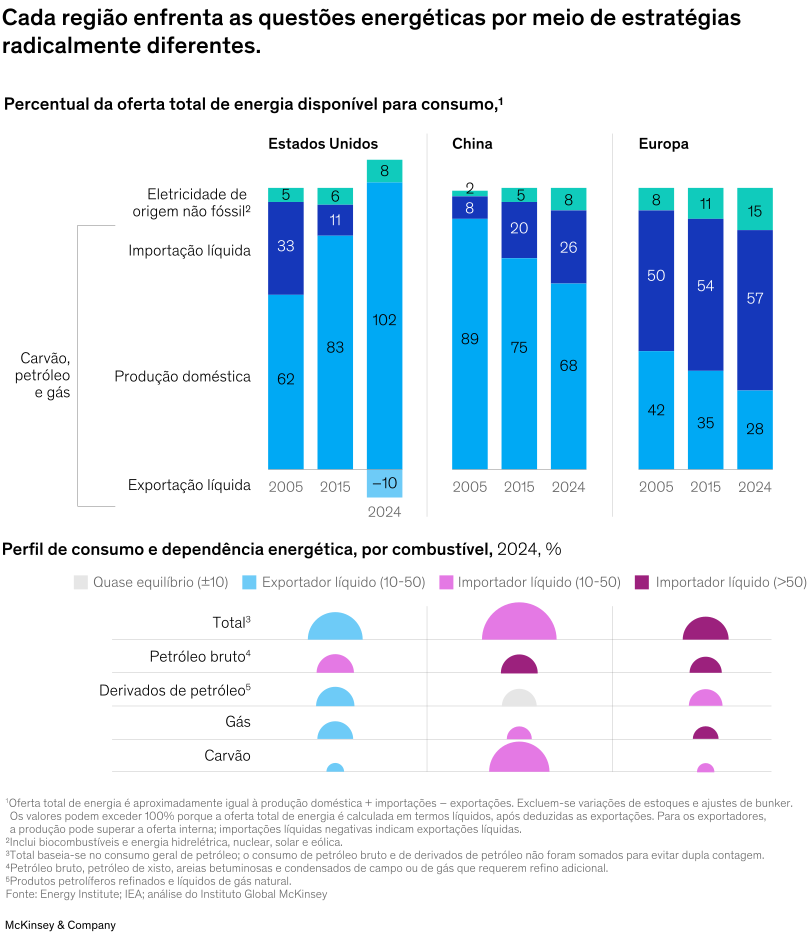
Para empresas que fazem uso intensivo de energia, a estabilidade do suprimento tornou-se um fator decisivo na alocação de capital. A Microsoft e a Amazon assinaram contratos bilionários de longo prazo com usinas nucleares para garantir o fornecimento de eletricidade a seus data centers. A SpaceXAI adotou outra estratégia: decidiu abastecer o Colossus [seu cluster de supercomputadores localizado em Memphis] com turbinas a gás instaladas no próprio local, em vez de esperar por uma conexão confiável à rede elétrica. Essa iniciativa faz parte de uma guinada maior que poderá levar os data centers americanos a consumir cerca de 90 gigawatts de energia “fora do medidor”, isto é, gerada por conta própria e no próprio local. De modo semelhante, empresas de energia na Europa estão reestruturando seu suprimento, antecipando-se à proibição da importação de gás russo pela União Europeia, prevista para 2027. Em 2026, por exemplo, a empresa alemã Uniper firmou um contrato de vinte anos para adquirir gás natural liquefeito proveniente do projeto canadense Ksi Lisims.
As estratégias de segurança energética de cada região dependem, em grande medida, de sua situação inicial. Países que são exportadores líquidos de energia, por exemplo, dispõem de muito mais margem de manobra do que os importadores. A capacidade de ampliar a extração ou a geração de energia, ou de manter estoques estratégicos substanciais, é uma alavanca poderosa para qualquer governo. A direção, porém, é a mesma para todos: hoje, as empresas avaliam o cenário energético global quando tomam decisões de investimento, sobretudo quando seus retornos dependem de um consumo elevado de energia.
Em conjunto, esses seis padrões descrevem a mesma transformação subjacente: a globalização não está em retrocesso; está sendo reconfigurada segundo linhas geopolíticas. Os governos estão assumindo um papel mais ativo na economia para corrigir desequilíbrios herdados da era em que predominavam as forças de mercado. As empresas que agem prontamente para garantir insumos críticos, construir vantagem competitiva, assegurar oportunidades de crescimento nos corredores comerciais e nos fluxos de capital, e desenvolver agilidade organizacional encaram essa reordenação como uma oportunidade, não como uma ameaça.
Além disso, elas não apostam tudo em uma única visão de futuro, mas preservam sua capacidade de escolha por meio do planejamento de cenários, que incorpora o valor real em jogo, identifica indicadores capazes de sinalizar qual futuro está se concretizando e prepara planos de ação a serem executados assim que os sinais se tornarem mais claros. É essa disciplina que permite transformar a volatilidade geopolítica de uma ameaça em uma verdadeira fonte de vantagem competitiva.