世界有数のイノベーション創出力を持つ日本の製薬産業は、需要構造の変化、サプライチェーンの脆弱性の顕在化、デジタル技術の急速な進展によって、大きな転換点を迎えている。
次世代オペレーションに向けた8つの重点テーマは、日本の製薬産業がオペレーション分野で世界をリードするための方向性を示している。
エグゼクティブサマリー:
転換期を迎えた日本の製薬産業
日本の製薬産業はいま、新たな局面を迎えている。
2024年の市場規模は約750億ドルに達し、日本は世界有数のバイオ医薬品市場としての地位を維持している。効率的な薬事制度、安定した供給体制、そして、がんや希少疾患領域を中心とするイノベーションは、日本の製薬産業が国際的に高い評価を得る基盤となってきた。
しかし、薬価制度の継続的な見直し、後発医薬品・バイオシミラーの普及、人口構造の変化に伴う医療財政への負担増は、日本の製薬産業を支えてきた事業環境に大きな変化をもたらしている。加えて、サプライチェーンの脆弱性が顕在化し、経済安全保障の観点からも国内の生産基盤強化が喫緊の政策課題となっている。
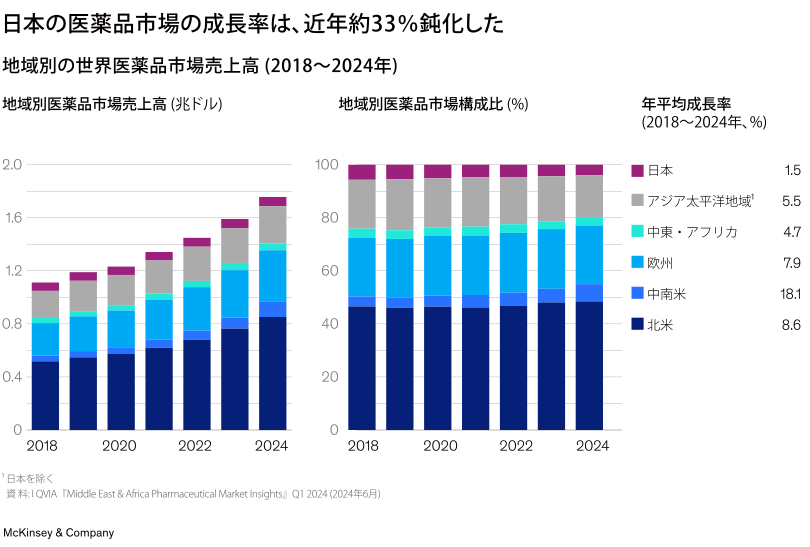
同時に、コンプライアンスへの要求は一段と厳しさを増し、デジタル技術の急速な進展は従来の業務運営のあり方そのものを変え始めている。世界の先進企業がデジタル化と自動化を加速させるなか、日本市場の年平均成長率は2019年から2024年にかけて1.5%と大幅に鈍化した。
日本の製薬企業の経営陣にいま問われているのは、オペレーションを次の段階へ進化させるべきかどうかではない。競争力と安定供給を確保するために、その進化をいかに迅速に実現するかである。
オペレーションを変える潮流
製薬オペレーションを取り巻く環境は、大きく変化している。コンプライアンスに求められる水準は高まり、改善による成果は頭打ちとなりつつある。また、デジタル化の進展は、従来のオペレーションモデルそのものを変え始めている。AIは生産性向上に大きな可能性をもたらす一方、その実装には業務プロセスや人材の変革が求められる。
製造現場では、連続生産、小規模・モジュール型設備、自動化技術の導入が進んでいる。加えて、地政学リスクやニアショアリング、新興国市場の拡大は、製造ネットワークのレジリエンス強化を促している。
さらに、サステナビリティは企業活動の前提条件となり、投資家、規制当局、顧客はいずれもネットゼロへの対応を求めている。新たなモダリティへの対応を背景に、CDMO(医薬品開発製造受託機関)は高度で柔軟な製造能力を提供する中核的な役割を担いつつある。
日本の製薬企業にとって、こうした世界的な潮流は、工場オペレーションの変革を加速する好機でもある。そのためには、重点領域への投資、自動化や品質管理のデジタル化、国内外のCDMOとの戦略的な連携を進め、国内市場の制約下でも競争力をさらに高めていくことが求められる。
日本の製薬オペレーションの将来像
日本の製薬企業が目指す次世代オペレーションは、AIを活用したゼロエラー・オペレーション1、人とAIが協働する自律型製造、小規模・モジュール型製造基盤への転換、CDMOとの戦略的な連携、そしてグリーンネットワークを柱として実現される。これらの取り組みは、品質、効率性、供給レジリエンスを高い水準で両立するオペレーションモデルへの転換につながる。
2024年に実施した業界リーダーへのインタビューでは、ある経営幹部が次のように語っている。
「日本の製薬市場はいま、大きな分岐点に立っている。イノベーション、デジタル化、サステナビリティへの投資判断が、今後10年間、グローバル市場で競争力を維持できるかどうかを左右する。」
本レポートでは、日本の製薬産業の歩みを振り返るとともに、今後の事業環境の変化がもたらす機会と課題を整理し、次世代オペレーションに向けた重点テーマと実行に向けた道筋を示す。
実行に向けては、段階的なロードマップに沿って着実に取り組みを進めることが重要である。まず今後6~12カ月では、デジタル技術の実証導入やサプライチェーンの再評価、CDMOとの連携強化を通じて供給基盤を強化する。続く1~3年では、自動化への重点投資を拡大するとともに、サステナビリティを調達・製造に組み込むことで、日本の製薬オペレーションが品質、効率性、供給レジリエンスの各面で世界をリードし続ける基盤を築くことが求められる。
第1章: 日本の製薬産業の歩み ― 成長を支えた強みと新たな課題
日本の製薬産業は、長年にわたりグローバル市場で確固たる地位を築いてきた。本章では、その成長の原動力となってきた要因と、現在直面する内外の環境変化を整理する。
世界のトップクラスの競争力を築いてきた日本の製薬産業
日本の製薬産業は、長年にわたり世界の医療を支える存在として発展してきた。2024年の市場規模は約750億ドルに達し2、日本は世界有数の規模を誇るバイオ医薬品市場としての地位を維持するとともに、革新的な医薬品の創出と利用の両面で中核的な存在となっている。
国民皆保険制度と薬価制度を基盤とする日本の医療制度は、高品質な医薬品への幅広いアクセスを確保し、製薬企業にとっても安定した国内市場を形成してきた。
しかし、その成長モデルは転換点を迎えている。2019年から2024年までの市場の年平均成長率は約1.5%にとどまり、薬価制度改革の継続、新薬上市ペースの鈍化、後発医薬品・バイオシミラーの普及などを背景に、市場成長は緩やかなものとなっている(図表1)。
ある国内大手製薬企業の研究開発責任者は、2024年のインタビューで次のように語っている。
「日本は歴史的にイノベーションをリードしてきた。しかし、新興国企業との競争は激しさを増しており、グローバルな連携のあり方を見直す時期に来ている。」
薬価制度の継続的な見直しが進むとともに、医薬品の安定供給に対する要請も一段と高まっている。その結果、製薬企業には、コスト効率と供給レジリエンスの強化の両立がこれまで以上に求められている。
日本の競争力を支えてきた4つの強み
日本の製薬産業は、企業が培ってきた強みと、それを支える制度や市場環境を背景に、グローバル市場で確固たる地位を築いてきた。
第1の強み 世界トップクラスの研究開発力
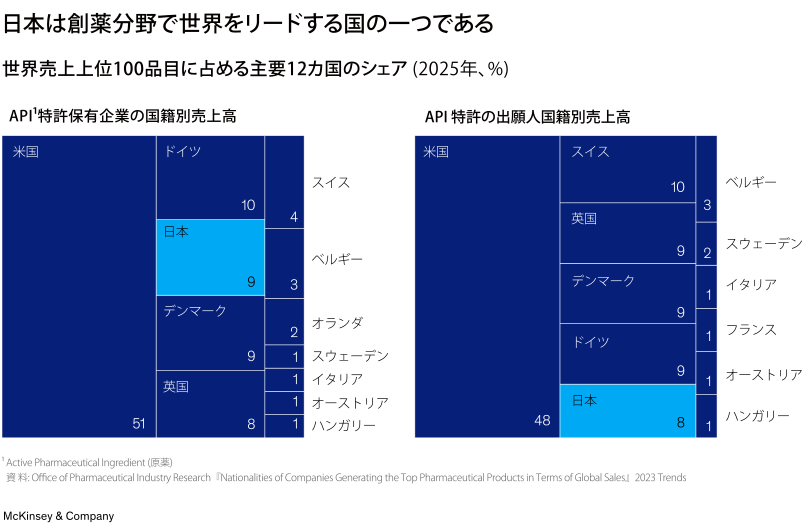
日本企業は長年にわたり研究開発投資を継続し、がんや希少疾患領域を中心に世界トップクラスのイノベーションを生み出してきた。2023年には、日本企業が世界売上上位100品目のうち8品目を創出している。また、創薬活動の実態をより正確に反映する出願人国籍ベースの特許出願件数でも、日本は米国、ドイツに次ぐ世界第3位に位置している(図表2)。
第2の強み イノベーションを後押しする薬事制度
日本の薬事制度は、新薬の審査期間が中央値で12カ月未満と、世界でも効率性の高い制度として知られている。また、日本では、産業界と規制当局が連携しながら、イノベーションを後押しする制度環境の整備が進められてきた。その一例が2025年の薬機法改正である。小児医薬品、希少疾病用医薬品、再生医療等製品を対象とした制度整備が進み、イノベーションを促進する環境はさらに強化されている。
第3の強み 安定した国内市場
国民皆保険制度のもとで、患者負担は原則10〜30%に抑えられ、高額療養費制度や指定難病医療費助成制度も整備されている。こうした制度は患者の医薬品アクセスを支えるだけでなく、製薬企業にとっても安定した国内需要を形成し、新薬の開発・上市を支えてきた。
第4の強み 市場導入を加速する制度
独立行政法人医薬品医療機器総合機構(PMDA)が運用する先駆け審査指定制度および優先審査制度は、厳格な審査を維持しながら開発期間の短縮を後押しし、日本企業が革新的な医薬品をより迅速に市場へ届けることを可能にしてきた。こうした制度は、日本の製薬産業の競争力を支える基盤となっている。
日本の製薬産業を取り巻く環境変化
国内外の環境変化によって、日本の製薬産業を取り巻くオペレーション環境は大きく変わりつつある。
国内市場の変化
後発医薬品・バイオシミラーへのシフト: 政府による後発医薬品・バイオシミラーの普及政策を背景に、2024年には特許切れ医薬品市場における後発医薬品の数量シェアは80%を超えた。バイオシミラーも2023年には市場価値ベースで約34.3%まで拡大している(図表3)。この変化は、長期収載品から得られる収益を圧迫する一方で、新薬メーカーには継続的なイノベーションへの投資を促している。
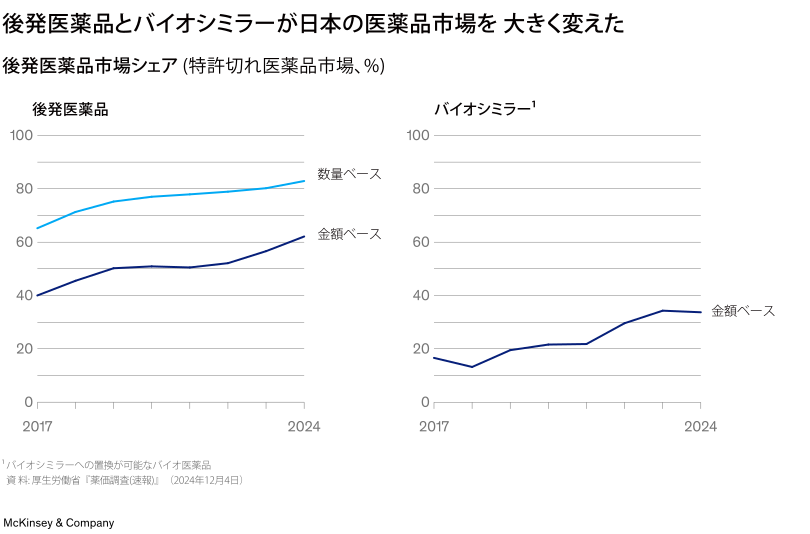
同時に、後発医薬品・バイオシミラー企業には、品質を確保しながら安定供給を実現することがこれまで以上に重要な責務となっている。2020年から2023年にかけて国内の後発医薬品メーカーで品質問題が相次いだことを受け、厚生労働省は査察を強化した。各社は品質マネジメント成熟度(Quality Management Maturity)の向上に取り組み、品質への信頼回復と安定供給の確保を進めている。
デジタル化の進展
新型コロナウイルスの世界的大流行(パンデミック)は、医療従事者が医療情報へアクセスする方法や、患者が医療と関わる方法を大きく変えた。医療情報の提供手段はeディテーリングやウェビナーへ急速に移行し、患者とのオンラインでの接点も広がっている。こうした変化は、営業・マーケティングのあり方そのものを変えつつある。
製造現場ではデジタル化が十分に浸透しているとは言い難い。国内工場では手作業を前提とした業務プロセスが広く定着しており、デジタル化を現場に定着させるには、現場担当者が使いやすいデジタルインターフェースと、人とAIが協働する運用モデルの構築が求められる。
デジタル技術を現場へ定着させる取り組みは、オペレーションの継続性を維持しながら、現場のデジタル活用を段階的に広げていくための基盤となる。
品質と安定供給に対する要求の高まり
日本では品質とコンプライアンスを重視してきたことを背景に、高度な製造技術や品質システムへの投資が進み、国際競争力の維持につながってきた。2025年の薬機法改正では、品質と安定供給を確保するための新たな制度が導入された3。
地政学リスクと人口構造の変化
地政学リスクや通商環境の変化は、製薬業界を取り巻く不確実性を高めている。サプライチェーンの分断やコスト上昇、市場アクセスの複雑化に加え、とりわけ米国の薬価政策を巡る動向は、今後の事業環境にも影響を及ぼす可能性がある。
加えて、日本では高齢化が急速に進み、2024年には65歳以上人口が総人口の29%を占めた。これに伴い、慢性疾患や加齢関連疾患に対する医療ニーズは今後さらに拡大すると見込まれる。
第2章: 製薬オペレーションを変える環境変化
日本の製造業の労働生産性はOECD平均を25〜30%下回っており、製造プロセスのデジタル化はなお発展途上にある。こうした状況は、日本の製薬企業にとって、デジタル技術への重点的な投資を通じてオペレーションの生産性を高める大きな機会でもある。
日本の製薬企業はこれまで、顧客や規制当局が求める高い品質水準に応えてきた。しかし、品質に求められる水準は今なお高まり続けている。
一方で、デジタル技術、スマートオートメーション、次世代治療法や新たなモダリティへの移行など、従来の工場オペレーションを大きく変える変化が進んでいる。
さらに、地政学リスクやニアショアリング、新興国市場の拡大、サステナビリティへの対応、CDMOの成長など、オペレーションネットワークを取り巻く環境も一段と複雑になりつつある。これらの変化は、製薬産業を大きな変革期へと押し進めている。
日本の工場オペレーションを変える要因
改善効果の頭打ちやデジタル技術の進展など、複数の変化が重なり、日本の製薬工場のオペレーションは大きな変革期に入っている。
従来の改善手法では限界が見え始めている
製薬業界ではこれまで、オペレーショナル・エクセレンスの取り組みによってオペレーションの改善が進められてきた。しかし、従来の改善手法による効果は次第に頭打ちとなりつつある(図表4)4。
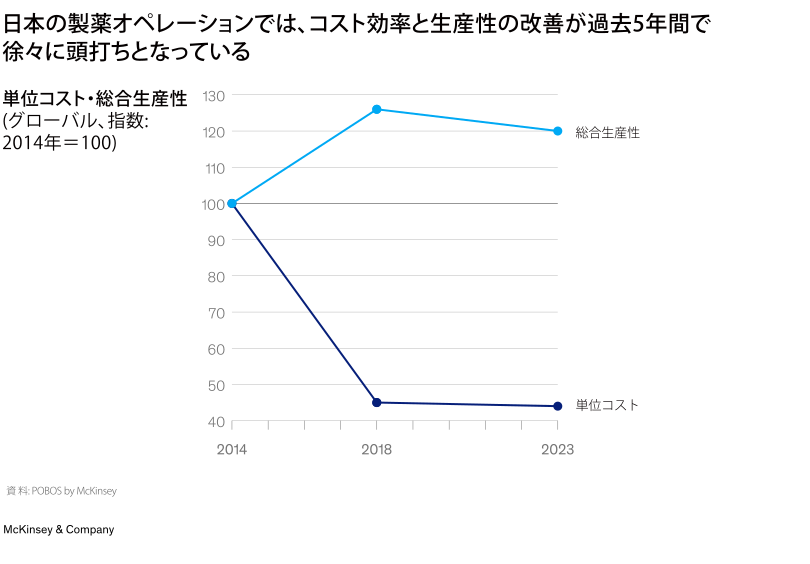
今後さらに大きな改善を実現するためには、従来の延長線上にある改善だけでは十分ではない。製薬企業には、工場オペレーションを次のSカーブへ引き上げるため、新たな打ち手を講じる必要がある。
工場オペレーションに求められる品質の水準はさらに高まっている
製薬業界では、高い品質水準を維持するため、高度な製造技術や品質システムへの投資が継続的に行われてきた。しかし、規制当局や市場が求める品質のレベルは、年々高まっている。
その変化は、規制当局が継続的に公表する新たなガイドラインやベストプラクティスにも表れている。
例えば、米国食品医薬品局(FDA)が推進する品質マネジメント成熟度(Quality Management Maturity:QMM)では、品質文化の定着、高度な品質マネジメント手法、サプライチェーン全体の信頼性向上を重視し、製品供給リスクを最小化するための継続的な改善を促している5。
FDAの査察動向からも、世界的にコンプライアンスの重点が変化していることが分かる。
過去6年間で、cGMP(Current Good Manufacturing Practice:医薬品の製造管理および品質管理に関する基準)、工程管理、データインテグリティといった基礎的な管理項目に関する査察での指摘事項は3〜4%減少した。一方で、実際の運用と標準作業手順書(SOP)の整合性、設備保全、根本原因分析(Root Cause Analysis)やCAPA(是正措置・予防措置)の実効性など、品質システム全体の運用に関する評価は一段と厳しくなっている。
こうした変化を受け、企業には品質システムの整備だけでなく、品質を支える業務の進め方そのものを見直す必要がある。
デジタル技術の進展とAI活用の加速
製薬企業では、デジタル技術やAIを日常業務に取り入れる動きが広がっている。例えばドイツの化学・製薬業界では、AIを業務に活用する企業の割合は、2020年の34%から2025年には76%へと拡大した。
こうした技術の進歩は、製薬産業にも新たな可能性をもたらしている。とりわけ今後のオペレーションを左右する潮流として、次の2つが挙げられる。
- AI基盤の統合と民主化: 製薬業界では、個別に導入されてきたデジタルツールを全社共通のプラットフォームへ統合する動きが進んでいる。これにより、データ、分析、業務プロセスの自動化を一体的につなぐ基盤が整いつつある。同時に、ローコード・ノーコード技術の進展によって、データサイエンティストだけでなく、製造現場の担当者や品質エンジニアも、最小限の専門的な支援で高度な分析機能を構築・活用できるようになりつつある。プラットフォーム化とAIの民主化によって、組織全体でデジタル活用がさらに広がることが期待されている。その有効性は、すでに多くの活用事例で示されている(図表5)。
- 生成AIの台頭: 生成AIは、ライフサイエンス業界全体で600億〜1,100億ドルの新たな価値を創出する可能性があり、そのうち40億から70億ドルは製薬オペレーションから生まれると見込まれる6。生成AIの導入は、製薬業界ではまだ初期段階にあるものの、バリューチェーン全体で幅広い活用が期待される(図表6)。製薬オペレーションにおける初期の生成AI活用事例では、設備総合効率(OEE)の10〜15%向上、サプライチェーンコストの2〜3%削減、調達管理コストの5〜10%削減などの効果が期待できることが示されている。
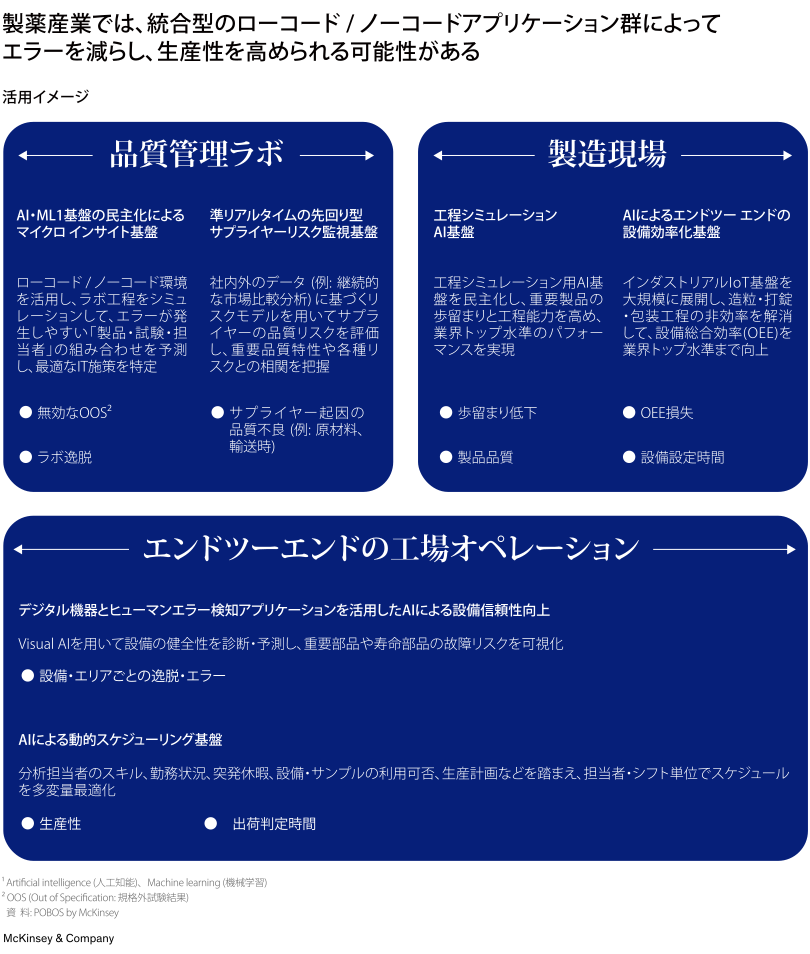
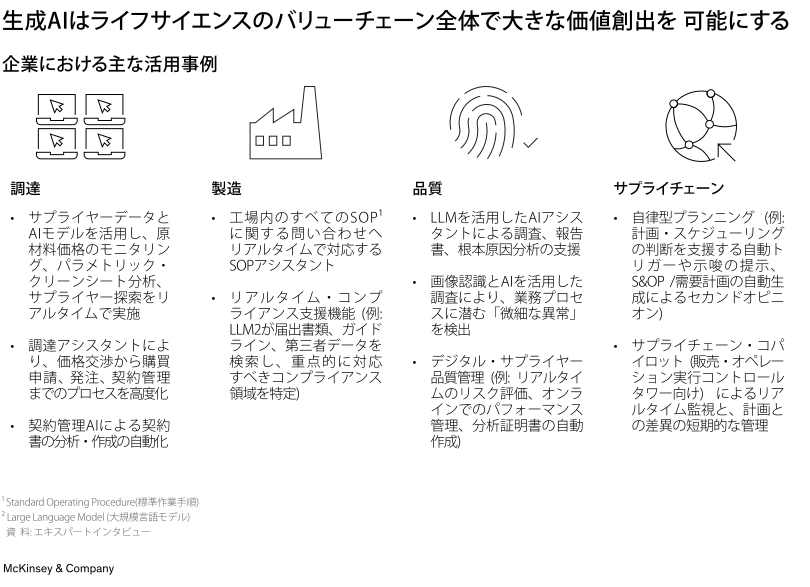
これら2つの潮流は、業務効率の向上にとどまらず、新たな価値を生み出す可能性がある。先行企業では、リアルタイムでの可視化と意思決定を可能にし、人為的ミスの低減による信頼性向上や、より精度の高いインサイトの獲得といった幅広い効果が現れ始めている。こうした技術を戦略的に活用することは、製薬企業が将来を見据えた競争力を確立していくうえで重要となる。
日本では電子バッチ記録や予知保全などの取り組みが進みつつあるものの、多くは実証段階にとどまっており、レガシーシステムの制約もあって本格展開には至っていない。
製造基盤の進化とスマートオートメーション
製薬業界の中核を担う製造技術は、長年にわたり大きく変わってこなかった。打錠工程に代表される造粒・圧縮・コーティングといった従来型の製造プロセスや、原材料の搬送・移送など、多くの工程はいまなお人手に依存している。しかし近年、こうした中核技術にも変化が生まれ始めている。
連続生産は、従来のバッチ生産に代わる新たな製造方式として、製造オペレーションを大きく変え得る。マッキンゼーの分析によれば、人員削減や時間当たりの処理能力向上により、製造変換コストは最大50%削減可能とされる。また、工程内制御(In-line Control)の導入や工程間在庫の削減により、製造リードタイムは約10分の1まで短縮される。さらに、生産ラインの統合により、製造設備の設置面積は最大80%縮小できるほか、インライン試験の導入や手作業に起因するミスの削減により、品質向上も期待できる。こうした技術に対する規制当局の受容も進んでおり、FDAではすでに十数品目の医薬品が連続生産による製造方法で承認されている7。
製薬企業では、効率性と現場での使いやすさを両立したデジタル技術を日常業務へ組み込み、スマートオートメーションへの移行を進めている。製造現場では、原材料搬送、洗浄、設備クリーニングなどの周辺工程にも自動化が広がっている。これにより、コンプライアンス上の非効率を解消するとともに、標準作業手順書(SOP)の運用を効率化し、現場で直感的に理解しやすい作業指示を提供できるようになる。例えば、粉体搬送システムを備えた反応槽への自動投入や、PLC(Programmable Logic Controller)に組み込まれた洗浄プロトコルによる自動設備洗浄などは、作業の信頼性向上に寄与している。高齢化が進む日本では、こうした自動化は生産性の維持に加え、日本がこれまで築いてきた高い品質への信頼を将来にわたって維持するうえでも重要な役割を果たす。
品質管理ラボでも、分析業務・非分析業務の双方で作業時間を最小化する技術が急速に進歩している。自動在庫管理、分析機器の遠隔監視、保守・校正作業の遠隔支援などを備えたラボマネジメントシステムに加え、オンラインによるリアルタイム監視やプロセスパラメータの自動制御、例外管理に基づくレビュー・リリースなども実用段階に入りつつある。
これらの技術は、工場オペレーションのあり方を大きく変え得る。一方で、その効果を十分に引き出すには、初期投資の負担、品質管理基準のばらつき、連続生産に対応したサプライチェーン設計などの課題を克服する必要がある。企業は、個々の技術を導入するだけでは十分ではない。それらを新たな業務の進め方として定着させ、それぞれの取り組みを通じてオペレーション全体の改善につなげていくことが求められる。
日本でも、PMDAは、「革新的製造技術ワーキンググループ」を通じて連続生産を重点分野として位置付けている。近年の公表資料からも、先進的な製造技術の推進に向けた方針が示されており、規制当局による新たな製造技術への受容が着実に進みつつあることがうかがえる8。
製品・治療法の急速な変化
世界の医薬品市場では、製品や治療法の中心が次世代モダリティへ急速に移りつつある。この変化は、日本の製薬企業に新たな成長機会をもたらす一方、製造能力の転換を迫る大きな変化でもある。
次世代治療法へのシフト
mRNA、細胞・遺伝子治療、抗体医薬、ペプチド・タンパク質医薬などの新たなモダリティは、2018年から2023年にかけて年平均13〜14%で上市件数を伸ばし、従来型医薬品の5〜6%を大きく上回っている。創薬パイプラインに占めるこれらのモダリティの割合も、この20年間で31%から50%へ拡大し、業界でも過去に例のないスピードで増加している(図表7)9。
2022年から2030年にかけては、累計2,510億ドル規模の医薬品が特許切れを迎える見通しである10。この特許切れの波は、抗体薬物複合体(ADC)、オリゴヌクレオチド、ペプチド、モノクローナル抗体などの次世代モダリティへ投資を振り向ける好機となる。
この転換は、日本の製薬産業にとってとりわけ重要である。日本企業は低分子医薬品では高い競争力を築いてきた一方で、バイオ医薬品の製造能力では十分な競争優位を確立できていない(中外製薬は例外である)。
十分な投資を行わなければ、日本企業は今後最も高い成長が見込まれるモダリティで競争力を失いかねない。mRNAワクチン、細胞治療、遺伝子治療だけでも、2025年から2030年にかけて年平均12〜13%の成長が見込まれている11。
こうした機会を捉えるためには、新たな製造能力やサービス提供体制の構築が不可欠である。具体的には、次のような能力が求められる。
- ADC: 薬物抗体比(DAR)を精密に制御するための部位特異的コンジュゲーション技術
- オリゴヌクレオチド、ペプチド、タンパク質医薬:固相合成装置、逆相高速液体クロマトグラフィー(RP-HPLC)、サイズ排除クロマトグラフィーをはじめとする高度な分析・製造技術
- mRNA医薬: 高効率なmRNA合成・精製技術、脂質ナノ粒子(LNP)製剤化技術、有効性と安定性を確保するためのコールドチェーン
- CRISPRを活用した遺伝子治療:高精度な遺伝子編集技術、オフターゲット効果の抑制、ウイルスベクターやナノ粒子を用いた送達技術
次世代モダリティの普及に伴い、それぞれ異なる技術的特性に対応できる製造能力の構築が求められる。製造オペレーションがイノベーションのスピードに対応できるかどうかが、今後の競争力を左右する重要な要素となる。
外部環境の変化がサプライネットワークを再構築する
企業だけではコントロールできない外部環境の変化が、製薬企業のサプライネットワークの設計や運営のあり方を大きく変えつつある。
地政学リスクとサプライチェーンの分断
この10年間、地政学的な緊張や世界的な危機は、医薬品サプライチェーンに大きな混乱をもたらしてきた。製薬業界は、生産能力を高めることで医薬品やワクチン、医療資材の供給を維持してきた一方、高度に最適化されたグローバルサプライチェーンの脆弱性も明らかとなった。
例えば、新型コロナウイルス感染症の流行時には、中国でのロックダウンによる原薬(API)の供給不足を背景に、主要医薬品の価格は約50%上昇した12。これは、サプライチェーンにおけるリスク分散が十分ではなかったことを浮き彫りにした13。さらに、貿易摩擦や地政学的対立も、グローバルサプライチェーンに大きな影響を及ぼしている。
こうした経験を踏まえ、多くの企業はオペレーションのレジリエンス向上に向けた取り組みを進めているものの、組織や業務プロセスを抜本的に見直すまでには至っていない。将来の混乱を正確に予測することは難しいからこそ、企業には変化に強いサプライネットワークを構築することが求められる。
ニアショアリングの進展
近年の世界的な混乱を受け、製薬企業では単一調達から複数調達への転換が進みつつある。
従来、製薬業界では、コスト効率を重視し、海外の生産拠点を中心とした単一調達戦略が一般的だった。しかし現在は、供給レジリエンスの強化と外部環境の変化を踏まえ、サプライチェーンの分散が進んでいる。その一環として、本拠地に近い地域へ生産拠点を配置するニアショアリングが広がりつつあり、バリューチェーンの短縮と市場の変化への迅速な対応につながっている。
こうした変化は貿易構造にも表れている。例えば、米国の医薬品輸入に占めるメキシコの割合は、2013〜2019年の4%から、2019〜2023年には15%へと拡大した。
企業は現在、従来の製造拠点におけるコスト競争力を維持しながら、先進国市場に近い地域での供給体制を強化することで、効率性と機動性の両立を図っている。関税措置の一部は回避できる可能性があるものの、政策変更の予測は難しく、供給ネットワークの分散は今後さらに重要になる。
世界の主要市場が新たなニアショアリング拠点を模索するなか、従来の製造拠点も、工場単位でのコスト最適化だけでは十分ではなくなる。競争力を維持するためには、グローバルな製造ネットワーク全体を見直し、自社の位置付けを再構築することが求められる。
新興国市場の拡大
これまで日本の製薬企業は、日本、米国、欧州を主要市場として事業を展開してきた。これらの地域は医療制度が整備され、市場規模も大きく、革新的な医薬品に対する需要も高い。
しかし、新興国市場への展開は、いまや成長戦略の重要な柱となりつつある。先進国市場、とりわけ日本では市場成長の鈍化に加え、薬価引き下げや競争激化が続いていることが、その背景にある。こうした流れは過去4〜6年間で加速しており、今後も続くと見込まれる。
アフリカ、中南米、中東などの新興国市場は、世界平均(7.4%)を上回る成長を続けており、2023年以降は世界平均の約2倍の成長率を示している(図表8)。
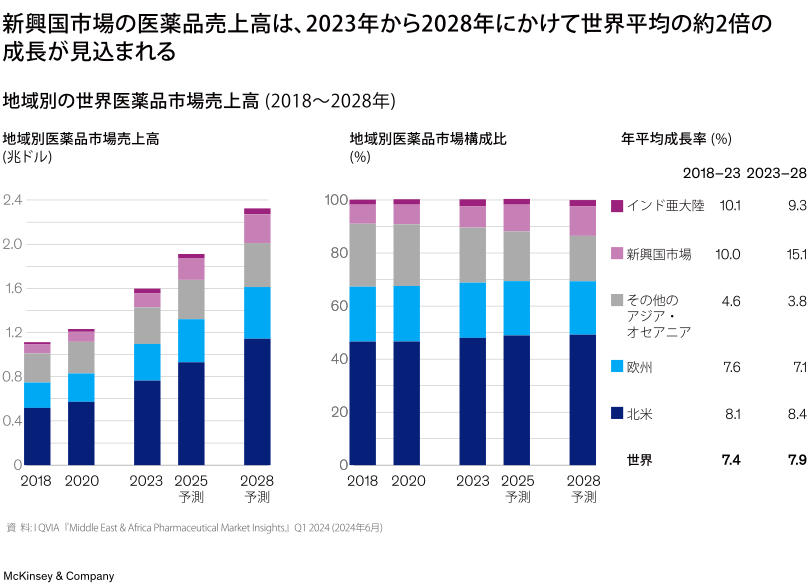
一方で、新興国市場には固有の課題もある。市場ごとに事業環境や製品構成、需要構造が異なるため、それぞれに応じたオペレーション体制を構築する必要がある。各国固有の規制や品質基準への対応に加え、インフラ不足や物流上の制約、地政学リスクなども事業展開を難しくする要因となる。
新興国市場で今後5〜7年にわたり事業を拡大していくためには、販売代理店や入札制度、地域パートナーを効果的に活用するとともに、本社と現地組織の役割分担を明確にすることが重要となる。
サステナビリティは事業継続の前提条件へ
製薬業界では、サステナビリティは企業の社会的責任という位置付けから、経営戦略の中核へと移りつつある。
その背景には、さまざまなステークホルダーの意識の変化がある。
第一に、顧客の期待の変化と規制強化である。英国の国民保健サービス(NHS)では、入札参加の条件としてカーボンニュートラルへの取り組みを求める動きが広がっている14。また、EUグリーンディールや欧州気候法など、各国・地域でもより厳しい環境規制が導入されつつあり、EUでは2030年までに温室効果ガス排出量を55%削減する目標が掲げられている15。
第二に、企業によるネットゼロへの取り組みが急速に広がっている。世界の主要上場企業の約20%がネットゼロ目標を掲げており16、製薬業界でもScience Based Targets(SBT)を設定する企業は、2019年の7社から2022年には104社へ増加した17。
第三に、ESG投資が拡大している。2030年にはESG関連資産は40兆ドル規模となり、世界の運用資産の約4分の1を占めると見込まれている18。
しかし、多くの企業が意欲的な目標を掲げる一方、その達成にはScope 3排出量への対応が不可欠となる。Scope 3は業界全体の排出量の約70%を占めている(図表9)。
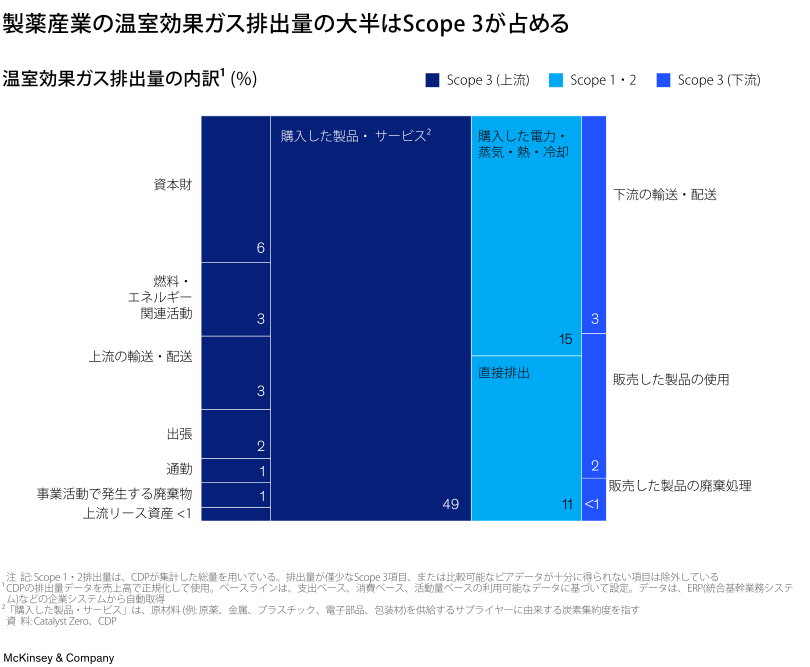
その多くは、燃料、鉄鋼部材、包装資材などの調達に由来する。これらの業界では排出量の可視化が十分に進んでおらず、調達先も非常に多岐にわたる。一般的な製薬企業でも1,000社を超えるサプライヤーと取引しているケースは珍しくない。また、販売後の製品使用段階でも、吸入剤で使用される噴射剤など、脱炭素化が難しい排出源が存在する。
このように、Scope 3排出量への対応は非常に複雑である。そのためには、排出量データを調達や投資など日々の意思決定へ組み込み、サプライチェーン全体で排出量の大きい領域を特定・管理していくことが重要となる。
CDMOと製造サービスの役割拡大
日本発のイノベーションを継続的に生み出し、強靭なサプライチェーンを構築するためには、研究・開発・製造を一体的につなぐエコシステムの構築が不可欠である。
その中で、CDMOは、次世代モダリティに対応した高度で柔軟な製造能力を提供する中核的な存在である。産学連携を促進するとともに、新たなモダリティへの迅速な対応や生産能力の拡大を可能にし、日本のイノベーション基盤の強化にも重要な役割を果たす。
CDMOの役割をさらに広げるためには、日英両言語に対応した技術移管の標準テンプレートやガバナンスモデルを整備するとともに、初回案件から効率的かつ一貫してプロジェクトを推進するためのCDMO活用指針(プレイブック)を整備することも有効である。
こうした動きを後押しする要因として、次の3つが挙げられる。
- 単一調達からの脱却: 日本では現在も、特定工場や海外生産に依存する単一調達構造が多く、安定供給の面で大きなリスクとなっている。CDMOを戦略的に活用することで、生産能力や供給ルートを国内外へ分散し、サプライチェーン全体のレジリエンスと柔軟性を高めることができる。
- イノベーションを支える基盤: ADC、細胞・遺伝子治療、mRNA医薬などの次世代モダリティでは、高度かつ柔軟な製造能力が求められる。こうした能力をすべて自社で整備するには多額の投資と専門人材が必要となるため、CDMOとの戦略的な連携は、日本のイノベーション基盤を強化するうえでも重要となる。
- 日本の政策による後押し: 日本政府は、特にバイオ医薬品やワクチンに強みを持つCDMOの育成を、イノベーション推進とパンデミックへの備えの両面から重要政策として位置付けている。補助金や税制優遇、人材育成や技術開発支援などを通じて、次世代モダリティに対応した国内製造基盤の整備と、強靭なサプライチェーンの構築を進めている。
今後10年間、日本の製薬企業は、新たな課題と機会が入り混じる環境に直面することになる。
オペレーションの効率性、品質、コスト競争力のすべてで業界をリードし続けるためには、短期・中長期の双方を見据えながら、将来必要となる能力を計画的に構築していくことが重要となる。
第3章: 次世代オペレーションに向けた実行アジェンダ
日本の製薬産業は、大きな転換点に立っている。今後10年間で、日本の製薬企業は、ゼロエラー・オペレーション、自律型かつ小規模・モジュール型の製造、コスト競争力の強化、自律型プランニング、グリーンネットワークの構築などを通じて、オペレーションのあり方を大きく変えていく可能性がある。
こうした取り組みは、日本の製薬産業が俊敏性、効率性、信頼性、持続可能性を兼ね備えたオペレーションを確立し、世界をリードする存在となることを後押しする(図表10)。
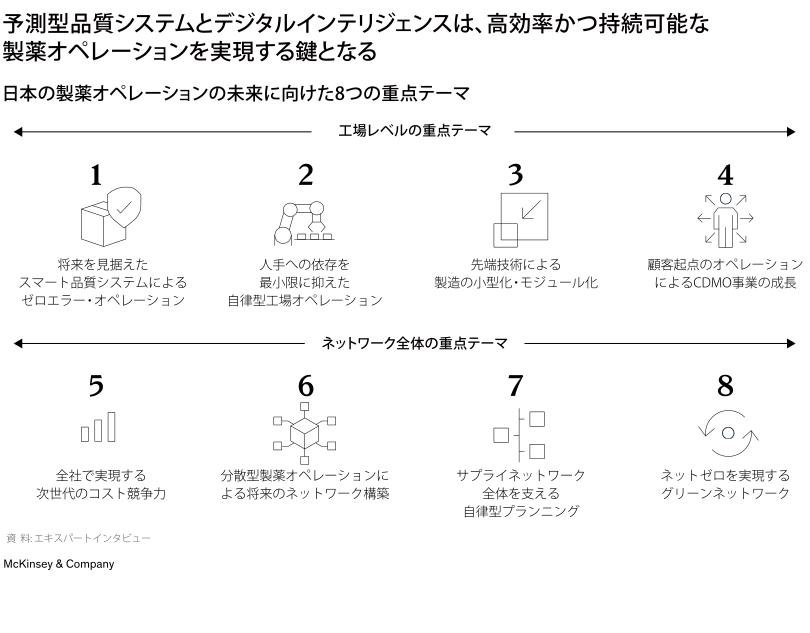
そのためには、コンプライアンス対応にとどまらず、品質問題を未然に防ぐ予測型品質システムへ移行し、デジタルインテリジェンスをオペレーション全体へ組み込むことが重要となる。
将来を見据えたスマート品質システムが支えるゼロエラー・オペレーション
先進技術の進歩により、日々のオペレーションからエラーをなくすことが現実的な目標となりつつある。これにより、製薬業界でも、基礎的なコンプライアンス対応から、オペレーション全体を対象とした品質マネジメントへと考え方を発展させることが可能になる。
こうしたゼロエラー・オペレーションという考え方は、すでに他業界で広く取り入れられている。例えば半導体業界では、高度なデータ分析によって不良を予測・未然防止し、自動車業界では統合的な生産システムによって信頼性向上やばらつきの低減、ムダの排除を実現している。
製薬業界でも同様の考え方を取り入れるためには、問題が発生してから対処するオペレーションから、不良そのものを未然に防ぐオペレーションへ転換する必要がある。また、「エラーを減らす」という発想から、「エラーをなくす」という発想へ転換することが求められる。
その実現には、6つの重点領域に取り組むことが欠かせない(図表11)。
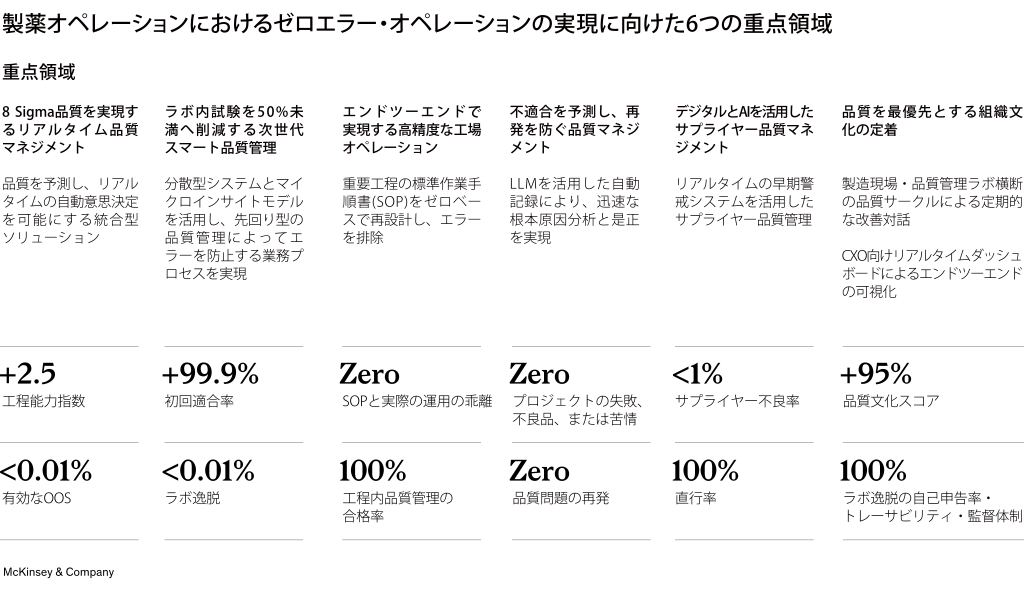
8 Sigma品質を実現するリアルタイム品質マネジメント
リアルタイムで製品品質を把握・制御することで、8 Sigma品質の実現を目指す。
この考え方は、FMEA(Failure Mode and Effects Analysis:故障モード影響解析)やリーン・ゴールデンバッチ分析といった従来のリスク評価手法を発展させ、データに基づいて製品品質を予測する品質マネジメントへと進化させるものである。リアルタイムで自動的に意思決定できるようになるとともに、製品と製造プロセスをエンドツーエンドで統合的に管理する基盤となる。
具体例として、次のような取り組みが挙げられる。
- リアルタイム品質予測と自律型プロセス制御: AI・機械学習(ML)モデルを活用してバッチ製造の初期段階で製品品質を予測し、リアルタイムのモニタリング結果に応じてAIが製造条件を自動調整する。例えば、品質データに基づいて混合作業時間を自動で延長することも可能となる。
- AIによる現場管理者への早期アラート: 設備パラメータの変動をAIが検知し、校正の必要性などを適切なタイミングで通知することで、問題が顕在化する前に対応できるようになる。
- AIを活用した技術移管の高度化: 研究開発から製造まで、製品・プロセス情報をエンドツーエンドで追跡できる。温度や圧力などのプロセス条件、粒径や純度などの原材料特性、有効性や安定性などの品質特性を統計学的・科学的に関連付けることで、より精度の高い製造管理につながる。
ラボ内試験を50%未満へ削減する次世代スマート品質管理
次世代の品質管理では、ラボ内で実施する試験を50%未満まで削減し、品質管理そのものを大きく変えていくことが期待される。
その実現には、品質試験を問題発生後の確認手段ではなく、リアルタイムで品質を確認・管理する仕組みへ転換し、工場オペレーション全体の試験プロセスを効率化することが重要となる。
これには、次のような施策が含まれる。
- 分散型品質管理: 品質試験の自動化とAI・MLを組み合わせることで、製造現場で品質試験をリアルタイムかつ自律的に実施できる。これにより、多くの試験をラボで実施する必要がなくなる。例えば、PAT(Process Analytical Technology)を活用したリアルタイムリリース試験や、リアルタイム浮遊粒子計測による微生物モニタリングなどが挙げられる。
- 試験・非試験業務のエラー防止: 「マイクロインサイト」モデルによってラボ内の異常を検知し、その原因を特定できる。さらに、デジタルアシスタントやAIを活用することで、重複するレビューや判断業務を自動化できる。分析法(アッセイ)の一貫自動化、自動サンプル前処理、設備センサーやオンライン環境モニタリングを活用したリアルタイムのスモークスタディなど、スマートラボ技術の導入によって、人手に依存した作業を大幅に削減できるようになる。
エンドツーエンドで実現する高精度な工場オペレーション
工程設計、プロセス改善、自動化技術を高度に組み合わせることで、工場全体を通じて高精度なオペレーションを実現できる。これにより、高いコンプライアンス水準を維持しながら、安定したオペレーションを継続できる。
実現に向けた主な施策は以下の通りである。
- SOP設計へのデジタル技術の活用: 利用者の視点を取り入れたデザイン思考に基づき、標準作業手順書(SOP)をゼロベースで見直すとともに、大規模言語モデル(LLM)や生成AIを組み合わせることで、エラーが発生しやすい箇所や重複した手順、曖昧な記述を自動的に特定できる。これにより、現場で使いやすく、ミスが起きにくい手順書を、最新の規制要件に合わせて維持することが可能となる。
- 重点工程におけるSOP遵守の徹底: 製造設備やウェアラブル端末を通じて手順書や作業指示を対話型で提示するとともに、AIによる異常検知を組み合わせることで、手順の遵守状況をリアルタイムで確認できる。
- SOPの先回り型改訂: 規制ガイドラインの変更をデジタル技術やAIで継続的に分析するとともに、設備や製造エリアのモニタリング情報を組み合わせることで、手順書の陳腐化を事前に把握し、先回りして改訂できる。
不適合を予測し、再発を防ぐ品質マネジメント
技術を活用し、データに基づいた効率的な調査・是正プロセスを構築することで、品質不適合への迅速な対応と再発防止を実現できる。
具体的には、以下のような取り組みが考えられる。
- インシデントや逸脱の自動記録: 工程パラメータ、製造環境、設備状態を継続的にモニタリングし、自動的に記録することで、100%のトレーサビリティと一元的な管理を実現できる。
- 生成AIによる調査支援: LLMが社内外の基準に準拠した調査報告書を、一貫した論理構成と分かりやすい文章で作成できるよう支援する。
- データに基づく根本原因分析: AI・MLや生成AIを活用し、科学的な相関関係やガイドライン、ホワイトペーパー、専門家の知見などを組み合わせることで、根本原因の特定やCAPAの立案をより迅速かつ高精度に行えるようになる。
デジタルとAIを活用したサプライヤー品質マネジメント
サプライヤー不良率を1%未満まで抑えるためには、自社の枠を超えて、サプライヤーを含むサプライチェーン全体で、自律的かつリアルタイムに品質を保証する仕組みを構築することが重要となる。サプライヤー品質に関する詳細なデータをリアルタイムに把握するとともに、AI・MLによる早期警戒システムを組み合わせることで、原材料の品質を先回りして管理し、サプライヤー不良を未然に防ぐことが可能となる。
そのためには、次の3つを柱として取り組む必要がある。
- 動的なサプライヤーリスク評価: 社内外のデータを組み合わせ、サプライヤーのリスクを継続的に評価する。外部データとしては、規制当局による指摘事項やコンプライアンス実績、企業評価などを活用し、社内データである重要品質特性や原材料の品質動向と組み合わせることで、より精度の高いリスク評価を実現する。
- サプライチェーン全体の可視化: 二次・三次サプライヤーまで含めたサプライチェーン全体を可視化し、潜在的な供給リスクを把握する。公開情報と社内データを組み合わせてサプライネットワークを分析し、ネットワーク内での重要度や脆弱性、事業への影響などを踏まえて優先順位を設定する。
- デジタルとAIを活用したサプライヤー品質マネジメント: デジタル技術を活用した早期警戒システムにより、サプライヤーの品質問題をリアルタイムで検知し、自動アラートや対象を絞った通知を通じて迅速な対応につなげる。
品質を最優先とする組織文化の定着
患者安全とゼロエラーを日々のオペレーションの最優先事項として位置付け、品質を最優先とする組織文化を醸成する。
そのためには、品質を支える仕組みだけでなく、一人ひとりの行動や意識そのものを変えていく包括的な取り組みが欠かせない。例えば、部門や職位を問わず品質に対する主体的な責任を浸透させること、AIを活用した個別最適型の学習プラットフォームによって継続的な品質教育を実施すること、さらにリアルタイムで情報を共有する高度に連携したダッシュボードを活用し、部門横断で品質を管理する仕組みを構築することなどが挙げられる。
ゼロエラー・オペレーションへの転換は、品質と生産性の両面で大きな改善効果をもたらし得る。その実現には、従来の業務の進め方を見直す必要があるものの、オペレーション全体を通じてエラーを未然に防ぐ仕組みを構築することで、製薬業界における新たな品質競争力の確立につながる。
また、自動化への投資は短期的な投資対効果(ROI)のみにとらわれるのではなく、製造ライフサイクル全体を見据えて評価することが重要となる。さらに、製品特性への理解、設備の運用・管理、マイクロアナリティクスから得られる知見の活用、データに基づく意思決定など、工場の基礎的な能力を継続的に高めていくことも不可欠である。
人手への依存を最小限に抑えた自律型工場オペレーション
人手への依存を最小限に抑えた自律型工場オペレーションとは、インテリジェントシステムが製造オペレーションを自律的に管理・最適化し、人の介入を最小限に抑えながら運営する高度な生産方式である。
すでに他業界では、この考え方に基づくオペレーションへの転換が始まっている。例えば電子機器業界では、先進工場において生産工程の約75%が自動化され、AIや生成AIを活用して製造データを学習しながら継続的に性能を最適化する仕組みが導入されている19。半導体業界でも、自律的に学習する製造システムによって、人の介入を約80%削減しながら、生産性向上を実現している。
こうした自律型製造システムの導入は、製造コストを40%以上削減し、設備総合効率(OEE)を70%超で安定的に維持するとともに、生産性を倍増させ、工場停止時間を70%以上削減するなど、オペレーションに大きな変革をもたらし得る。さらに、人為的ミスを減らし、製品品質の向上にもつながる。日本でも、経済産業省が推進するConnected IndustriesやSmart Factoryの取り組みは、こうした自律型製造の方向性と一致している。
自律型工場オペレーションへの移行には、次の3つの取り組みが鍵となる。
- 基幹設備の高度化:製品と直接接する製造設備や品質管理設備を高度化し、設備同士の接続性、自動化、処理性能を高める。ロールコンパクター、PAT(Process Analytical Technology)、界面検知プローブなどをインテリジェントなレシピ制御システムと統合することで、人の判断や操作への依存を最小限に抑えた製造プロセスを実現できる。
- 手作業工程のスマートオートメーション:手作業を伴う周辺業務にもスマートオートメーションを適用することで、工場の切替時間を短縮し、高い効率性と信頼性を実現できる。地域の製薬企業へのインタビューでも、原材料搬送、サンプル前処理、洗浄、文書管理などへの適用に対する関心が高まっている。
自動搬送車(AGV)、ロボット、コンベヤー、自動バルブ、定量ポンプ、ロボット供給装置などを活用した原材料搬送に加え、データ収集システムと連携したプローブやロボットを活用した洗浄工程、自動サンプル前処理や分析工程の自動化、さらにロボティック・プロセス・オートメーション(RPA)によるデータ転記の自動化など、多くの技術が実用段階に入りつつある。 - 人を支えるデジタル技術:基幹設備や周辺業務の自動化に加え、デジタル技術、AI、生成AIは、人の判断を支援し、意思決定の質を高める役割も担う。製品レビューや試験レビューの自動化、リアルタイムSOP支援、コンプライアンス管理、LLMを活用した逸脱調査などを統合したデータ基盤は、生産性と品質を大きく向上させる可能性がある。
さらに、AI・MLは設備条件の設定支援などにも活用でき、完全自動化が難しい工程でも、より高度な意思決定を支援する。バーコード、ERP、SCADAなどのシステムを統合することで、継続的なモニタリングが可能となり、オペレーション全体の効率性と可視性をさらに高められる。
こうした自律型工場オペレーションを実現するには、まず目指すべき将来像を明確に描くことが重要である。そのうえで、自動化の対象をROIの観点から優先順位付けし、導入後も継続的にモニタリングと改善を繰り返すことで、自律型システムの効果を持続的に高めていくことが求められる。
先端技術による製造の小型化・モジュール化
製造オペレーションの自律化に加え、将来の工場では、製造設備そのものも小型化・モジュール化が進むと考えられる。連続生産、Plant-in-Plant(PiP)、バイオ医薬品を中心とした小規模製造やマイクロリアクターなどの技術革新は、製薬工場のあり方そのものを大きく変える可能性を持っている。
連続生産:原薬(API)から製剤まで、従来のバッチ生産に代わり、フローケミストリーを活用した連続的な製造方式への移行が進んでいる。
具体的には次のような技術が用いられる。
- 原薬(API)製造: 連続フローリアクターやマイクロリアクターを活用することで、反応条件を高精度に制御し、収率の向上とばらつきの低減を実現するとともに、製造変換コストを抑えられる。
- 製剤工程:ロールコンパクター、連続混合機、マイクロカプセル化システムなどの高能力フロー設備を活用することで、高いプロセス制御を維持しながら大量生産を可能とし、設備や人員の負荷も低減できる。
マッキンゼーの分析によれば、人員削減や時間当たりの処理能力向上によって製造変換コストを最大50%削減できる可能性がある。また、工程内制御や工程間在庫の削減によって製造リードタイムを約10分の1まで短縮できるほか、生産ラインの統合によって製造設備の設置面積も最大80%削減できる。さらに、インライン試験や手作業に起因するミスの削減によって品質向上も期待できる。
こうした技術に対する規制当局の受容も進んでおり、2024年時点でFDAでは14品目を超える医薬品が連続生産による製造方法で承認されている20。日本を含め、世界の製薬企業でも連続生産設備への投資が進みつつある。
Plant-in-Plant(PiP): 大規模工場の内部に、小規模で独立した製造ユニットを設置し、それぞれに専用設備と独立したオペレーションを持たせる考え方である。少量・高付加価値製品を大量生産ラインへ影響を与えることなく製造できるため、多市場向け製品への対応力を高めながら、工場全体の効率性も維持できる。また、既存設備へ専用ユニットを追加することで、新たな工場建設を抑えながら設備投資やコンプライアンス対応の負担を軽減できる。
日本の少量多品種生産にも適したアプローチである一方、ネットワーク全体へ展開することは容易ではない。同一製品を集約して生産することで得られる規模の経済は小さくなるため、すべての工場に適用できるわけではない。
小規模・マイクロリアクター型製造: とりわけバイオ医薬品分野では、フローリアクターやマイクロリアクターを活用した小規模製造への移行が進んでいる。これらのシステムは、化学反応条件を高い精度で制御することで製品品質を向上できるだけでなく、高いプロセス制御を維持しながら大量生産にも対応できる。さらに、試薬や溶媒の使用量を削減し、廃棄物を最小限に抑えられるため、複雑な製造工程でも効率性や安全性を損なうことなくスケールアップしやすい。
現時点では、細胞毒性医薬品や高薬理活性医薬品など、一部の特殊製品を中心に導入が進み始めている。
しかし、連続生産、PiP、小規模バイオ医薬品製造はいずれも導入が始まっている一方で、ネットワーク全体への本格展開には、なおいくつかの構造的な課題がある。
- 規制当局による受容はなお段階的である。連続生産やバイオ医薬品におけるマイクロリアクターなど、新たな製造技術に対する規制当局の受容は、依然として段階的に進んでいる。
- 適用できる製品には制約がある。連続生産は大量生産品に適している一方、PiPは少量・高付加価値製品や特殊製品への適用に向いているなど、それぞれ適用範囲が異なる。
- オペレーションモデルの見直しが求められる。連続生産では24時間稼働への移行、PiPでは柔軟なオペレーション体制の構築など、工場運営そのものを見直す必要がある。
- 高度な技術人材の確保・育成が不可欠である。連続生産の運用に必要な専門技術に加え、PiPや小規模製造におけるプロセス最適化など、高度な技術力が求められる。
こうした課題を踏まえ、多くの企業では、製造全体を一度に小型化・モジュール化するのではなく、連続生産は効果の高い工程へ段階的に導入し、PiPは特定の製品群や新興国向け事業に限定して活用するなど、段階的な導入を進めている。こうした取り組みを通じて、製造の小型化・モジュール化は、今後10年間で製薬オペレーションにおける新たな製造イノベーションの潮流になると見込まれる。
顧客起点のオペレーションによるCDMO事業の成長
製薬企業の製造ネットワークが地域ごとに分散していくなか、日本のCDMOには拡大するグローバル市場で存在感を高める機会が広がっている。その実現に向けては、中長期的な視点で、次の5つを重点的に進める必要がある。
- 提供サービスの拡充: 従来の低分子医薬品に加え、バイオ原薬、化学合成原薬、製剤などへ対応領域を広げるため、新たな製造能力を構築する。プレフィルドシリンジや細胞株構築などの先端製造技術への戦略的投資は、提供サービスの高度化と競争力の強化につながる。
- 顧客起点のオペレーションモデルの構築: CDMOでは、オペレーションの質そのものが製薬企業やバイオ企業との差別化要因となる。そのため、技術移管の標準化・迅速化、プロジェクトマネジメントの高度化、バリューチェーン全体の可視化、部門横断で連携するオペレーション体制など、顧客起点のオペレーション能力を強化することが重要となる。
- オペレーションの効率化と俊敏性の向上: 競争力を維持するためには、納期とリードタイムの短縮リードタイムの短縮が不可欠である。例えば、調達やサプライチェーンを見直し、原材料の調達リードタイムを2〜4週間から2〜3日へ短縮することで、プロジェクト全体のスピードを大きく向上できる。
- 人材の確保・育成: プロジェクトマネジメントや製造オペレーションを担う高度人材の確保・育成が重要となる。国内外の優秀な人材の採用に加え、高度な専門知識を持つ海外在住の日本人材の活用や、既存社員の継続的な育成によって、複雑な次世代モダリティへの対応力を高められる。
- 製造能力への継続的な投資: 需要拡大や次世代モダリティへの対応には、製造能力への継続的な投資が欠かせない。短期的なROI)のみを重視するのではなく、長期的な競争力の確保を見据えた設備投資が重要となる。例えば富士フイルムは、デンマーク・ヒレレズ拠点で20,000リットル級の哺乳類細胞培養バイオリアクターを6基増設し、合計12基へ拡張するとともに、米国ノースカロライナ州ホリースプリングスでも設備能力を拡張した。日本、英国、米国を含むグローバルな製造ネットワークを強化することで、顧客が求める柔軟性、スピード、一貫した製造能力への対応を進めている21。こうした取り組みは、日本のCDMOがイノベーションを支え、オペレーションのレジリエンスを高めることで、グローバル市場での競争力をさらに強化することにつながる。
分散型製薬オペレーション ― 将来のネットワーク像
供給不足、地政学リスク、新たなモダリティの拡大を背景に、製薬企業には競争力と供給レジリエンスを両立する新たなオペレーション戦略が求められている。将来の製造ネットワークは、次の2つの方向性を軸に進化していくと考えられる。
CoE (Center of Excellence)の構築:グローバル開発パイプラインの複雑化に伴い、企業にはより高度な製造能力、複雑な工場オペレーション、人材・組織の連携が求められるようになる。創薬・製造の知見を集約するCoEを構築することで、継続的なイノベーションと製造能力の高度化を実現できる。
そのためには、次のような取り組みが重要となる。
- 研究開発と製造を一体化したオペレーションモデル: 研究開発と製造を密接に連携させ、知見の円滑な移転と製造プロセスの最適化を実現する。
- 専門人材を計画的に育成・配置する仕組み: 将来を見据えた人材投資に加え、海外で活躍する日本人研究者・技術者の活用や、地域・拠点をまたぐ人材配置を進める。
- デジタルで統合されたオペレーション基盤: デジタル技術を活用して拠点間の連携を強化し、プロセス最適化を支える共通基盤を構築する。
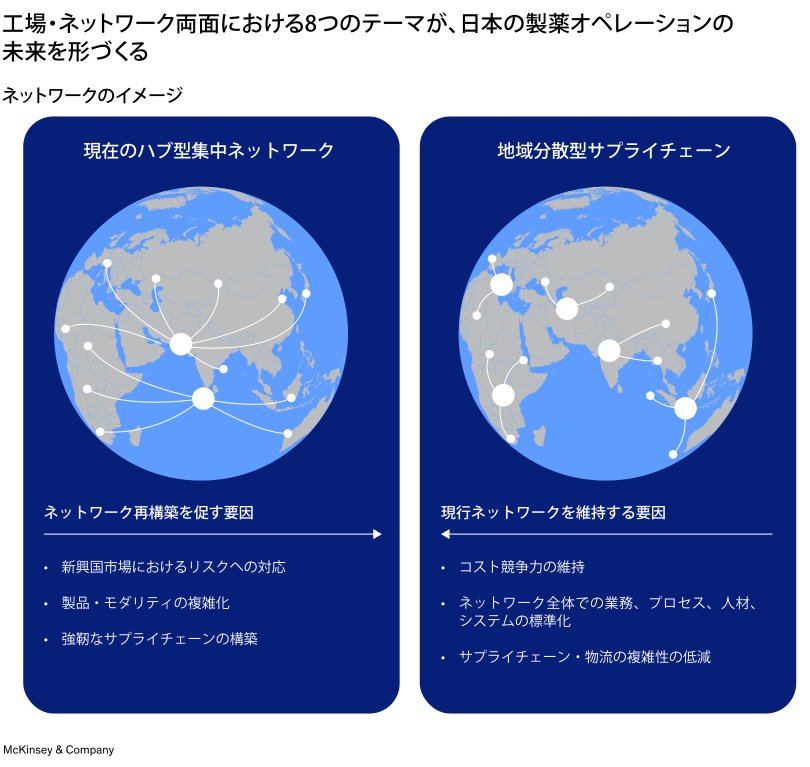
分散型製造ネットワークと地域最適化: 新興国市場の拡大や卓越拠点の形成を背景に、企業は従来の大規模集中型工場だけでなく、小規模で分散した製造拠点を組み合わせたネットワークへ移行する可能性がある。こうした地域分散型のネットワークは、サプライチェーンのレジリエンスを高めるとともに、市場に近い場所での柔軟な生産を可能にし、原材料の確保や物流の迅速化、リードタイムの短縮につながる。
日本ではまず、アジア地域における充填・仕上げ(fill-finish)拠点として分散型モデルが活用される可能性がある。一方で、こうしたネットワークを大規模に展開・維持するには多額のコストを要するため、すべての製造ネットワークへ一律に適用できるわけではない。
これら2つの潮流は、将来の製薬オペレーションを大きく変える可能性がある。
ただし、短期的なコスト効率を維持する必要があることに加え、複雑化する工場オペレーションの標準化や、サプライチェーン・物流の管理にも課題が残ることから、多くの企業ではネットワーク全体を再構築するのではなく、下流工程など一部の機能から段階的に地域分散を進めることになる。
最適なネットワークのあり方は、製品ポートフォリオや展開地域など、企業ごとの条件によって異なる(図表12)。
サプライネットワーク全体を支える自律型プランニング ― 例外管理を前提とした計画業務
人手への依存を最小限に抑えた自律型プランニングは、サプライチェーン全体のパフォーマンスと長期的なレジリエンスを向上させる可能性がある。その実現には、人手による計画業務を自動化するとともに、データに基づく意思決定を日常業務へ組み込み、安定供給を支える基盤を構築することが重要となる。
すでに消費財、自動車、電子機器業界では、自律型プランニングの導入が進んでいる。例えば消費財業界では、需要予測から供給計画、在庫管理、出荷までを一体化したエンドツーエンドの自動プランニングにより、99%を超える高いサービスレベルを維持しながら、在庫を30%以上削減している。また電子機器業界では、MLを活用した需要予測、設備能力シミュレーションに基づくリアルタイム生産計画、AIを活用したシナリオプランニングなどを組み合わせ、自律型プランニングを実現している。
製薬産業でも、自律型プランニングは大きな可能性を持つ。計画・在庫コストを30%以上削減するとともに、サプライネットワーク全体のサービスレベル向上や、リードタイムを25〜40%短縮できる可能性がある。また、予期せぬ供給途絶にも強いサプライチェーンの構築にもつながる。
グローバル製薬企業ではすでに、AI・MLによる需要予測、AIを活用した需要・供給・在庫・物流・供給実行を一体化したプランニング、リアルタイムの動的生産計画、科学的な在庫管理、早期警戒システムを活用したリスク管理などをサプライチェーンへ組み込み始めている。こうした取り組みにより、計画業務の効率化、サプライチェーンコストの削減、計画変更への迅速な対応が可能となる。
しかし、自律型プランニングの実現には時間を要する。製薬企業には、次の3つの取り組みを継続的に進めていくことが求められる。
- デジタルとAIを統合したプランニング基盤の構築: 計画業務全体へデジタル技術とAIを組み込み、人手への依存を最小限に抑えたプランニングを実現する。需要予測、在庫最適化、生産シミュレーションなどへAIを適用することで、より正確で一貫性のある意思決定を可能にするとともに、計画サイクルそのものを効率化できる。
- オペレーションモデルと人材戦略の見直し: 自律型プランニングの導入に伴い、人の役割も変化する。担当者は日常的な計画業務から、例外管理やデータ品質の維持へ重点を移すことになる。そのため、業務プロセスやオペレーションモデルを見直すとともに、データやデジタルに関する新たな役割を組み込んだ人材戦略を構築する必要がある。
- 将来を見据えた高度計画システム(APS)とデータ基盤の構築: 自律型プランニングを持続的に運用するためには、デジタル技術やAIを単一のAPS基盤へ統合し、ネットワーク全体へ展開していく必要がある。また、責任の所在を明確にしたマスターデータ管理、データ品質指標、定期的なデータ監査、透明性の高い承認ワークフローなどを整備し、組織全体で信頼性の高いデータガバナンスを確立することも重要となる。日本ではERPが分散している企業も多く、マスターデータを統一的に管理する仕組みが、計画業務の自動化を進めるうえで重要な前提条件となる。
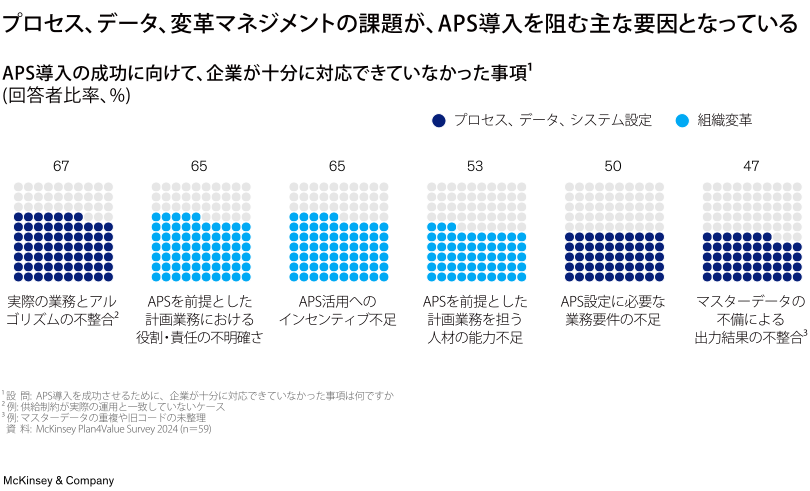
マッキンゼーがデジタルプランニング改革を進める80社を対象に実施した調査22では、APS導入を阻む主な要因として、プロセス・データ・システム設定の課題と、変革マネジメントの不足が挙げられた(図表13)。具体的には、実際の業務とアルゴリズムの不整合、マスターデータの不備、APSを前提とした役割・責任の曖昧さといった技術面の課題に加え、APS活用へのインセンティブ不足、人材・スキル不足、必要な業務要件の反映不足といった組織面の課題が明らかになっている。一方、APS導入に成功した企業では、APSを活用した実運用シミュレーション、人材育成、マスターデータ管理、在庫分析、体系的な根本原因分析などへの投資額が、導入に苦戦した企業の2〜6倍に達してい23。
自律型プランニングを定着させるためには、人手に依存した従来の計画業務から脱却し、業務プロセスの抜本的な改善、ビジネス主導による大胆なデジタル技術の導入、そして人手への依存を最小限に抑えた新たなプランニング手法を組織全体へ定着させていく必要がある。
こうした取り組みにより、先行企業では供給に関する定型的な意思決定の多くを自動化し、サプライチェーン全体の対応スピードを大幅に高めるとともに、より効率的で可視性と応答性に優れたサプライチェーンを実現している。
全社で実現する次世代のコスト競争力
従来の効率化や生産性向上の取り組みだけでは、大幅な改善を生み出しにくくなりつつある。製薬企業が次のSカーブとなるオペレーション改革を実現するには、新たな技術を活用し、コストリーダーシップをさらに進化させることが求められる。近年の技術革新は、日本の製薬企業が全社で次世代のコスト競争力を実現するための4つの方向性を示している(図表14)。
バイオ医薬品におけるコストリーダーシップ: AIを活用した深層学習プラットフォーム、インシリコ反応シミュレーション、動的プランニングエンジンなどの新しい技術により、バイオ医薬品におけるコストリーダーシップを実現する新たな可能性が広がっている。長期的な品質の安定性とコストリーダーシップを実現するには、工場オペレーションと調達の双方で取り組みを進める必要がある。
工場オペレーションでは、下流工程の収率や上流工程のタイターのばらつきを10ポイント未満に抑えること、サイクルタイムのばらつきを15ポイント未満まで低減すること、さらに製造コスト(g当たり)で上位10%水準を実現することが求められる。
調達では、重要原材料の60%超でデュアルソーシングを実現し、市場変化へ迅速に対応するとともに、価格変動の半数以上を事前に予測することでコスト競争力を維持できる。さらに、戦略的な調達やサプライヤーとの協働を進めることで、コストリーダーシップと品質の安定性をさらに高めることができる。
原薬(API)・主要中間体(KSM)製造の抜本的な最適化: 原薬やKSMの科学的なコストドライバーをゼロベースで見直し、プロセスエンジニアリングを通じて価値を最大化するアプローチである。合成ルート、工程数、試薬・溶媒の選択、モル収率、マスバランスなどを分析し、収率向上、前後工程の統合、合成ルートの変更、溶媒回収などの改善余地を特定する。
近年では、生成AIの活用によってこうした取り組みをさらに高度化できるようになっている。例えば生成AIは、膨大な化学反応データベースを解析し、逆合成解析によって目的とするAPI・KSMから逆算して効率性、コスト、収率に優れた複数の合成ルートを提示するとともに、反応予測や反応条件の最適化によって反応生成物を予測し、溶媒、触媒、温度などの条件を最適化することで、収率向上やコスト削減につなげることができる。こうした手法を導入した企業では、原薬事業において最大20ポイントのコスト改善を実現している。
主力製品のコスト競争力強化: 主力製品で業界トップ水準の売上原価(COGS)を実現することで、価格競争力を高め、市場で優位なポジションを維持できる。ゼロベースでコスト構造を見直し、原薬、添加剤、包装資材、製造変換コスト、包装費用まで含めて改善余地を総合的に評価する。
そのうえで、ベンチマーク分析、戦略的な価格交渉やパートナーシップ、支出分析やカテゴリ分析、AIを活用したゴールデンバッチ解析などを組み合わせることで、新製品開発では直接材料費を20〜40%削減し、間接費も20%以上削減した事例が報告されている。
AIを活用した次世代調達: AIや生成AIを活用することで、コストドライバーや二次・三次サプライヤーまで含めた詳細なコスト構造を可視化し、データに基づく意思決定を可能にするとともに、定型的な調達業務を自動化することで、戦略調達へより多くのリソースを振り向けられるようになる。
例えば、リアルタイム原材料価格モニタリングでは、コストドライバーとなる原材料価格の変動を継続的に把握し、適切なタイミングでの購買判断を支援できる。また、AIを活用したShould-cost分析では、サプライヤー動向を詳細に分析し、主要調達品目の適正コストを予測することが可能となる。
こうした取り組みを導入した企業では、直接コストを8〜14%改善するとともに、手作業による調達業務の効率を50〜80%向上させる成果が報告されている
グリーンネットワーク ― ネットゼロを達成するオペレーション
グローバル製薬企業では、サステナビリティに関する目標が一段と高まっている。世界の製薬企業上位20社のうち10社は、2030年までに温室効果ガス排出量を30%以上削減する目標を掲げている。しかし、その実現は容易ではない。製薬業界では、自動車業界などと比べ、オペレーションコストの最適化とScope 3排出量の削減を同時に追求する「二つの目標(デュアルミッション)」への取り組みが遅れている。
この遅れは、サステナビリティ分野で新たな競争優位を築く余地を生み出している。日本の製薬企業は、COP28で改めて示された2050年カーボンニュートラルに向けた国のコミットメントや、気候関連資金やトランジションボンドの発行を含む政策を追い風として、その競争優位を確立するうえで有利な立場にある24。長期的な視点に立ったグリーンネットワーク戦略は、持続可能な成長を目指す製薬企業にとって有力な選択肢となる。先行して取り組む企業は、市場における先行者優位を獲得するとともに、オペレーション面でも競争優位を築くことができる。
日本の製薬企業がグリーンネットワークを実現するためには、次の5つの取り組みが鍵となる(図表15)。
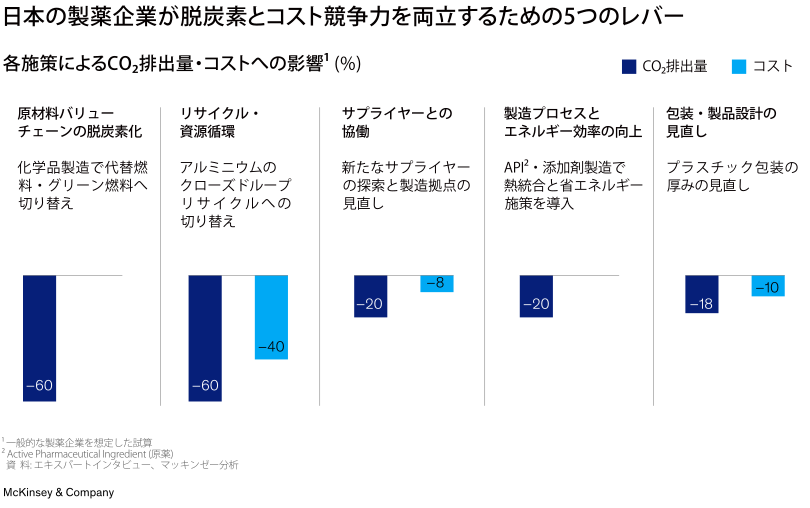
- 原材料バリューチェーンの脱炭素化: 製品や部材のコストとカーボンフットプリントを詳細に分析し、分解分析や競合比較を通じて、CO₂排出量を20〜25%削減できる製品設計を検討す25。原薬(API)では、代替溶媒(バイオ由来溶媒など)を活用するグリーンケミストリーの導入がその一例である。
- 製造プロセスとエネルギー効率の向上: 再生可能エネルギーの活用、エネルギーマネジメントの高度化、溶媒以外も含めた製造プロセスの改善を進めることで、プロセス・エネルギー由来の排出量を30〜40%削減するとともに、エネルギーコストを最大20%削減できる26。
- リサイクル・資源循環: クローズドループリサイクルを活用し、材料を本来の用途のまま繰り返し利用することで、資源循環を実現する。特に医薬品包装に使用されるアルミニウムは、品質を維持したまま繰り返し利用でき、大幅なCO₂排出量削減が期待できる。
- 包装・製品設計の見直し: 使い捨てプラスチックの削減や包装工程の簡素化などを通じて、使用材料を削減し、廃棄物の発生を抑えるとともに、コスト削減にもつなげる。
- サプライヤーとの協働: サプライヤーとの連携を強化し、サプライチェーン全体でサステナビリティを推進する。
ネットゼロの実現に向けては、特に次の3つが鍵となる。
- サプライチェーン全体の可視化: 部材や原材料まで含めたバリューチェーン全体の排出量を把握するため、非構造化データや排出量データベースを活用し、サプライヤーごとの排出実態を可視化する。
- 戦略的なパートナーシップの構築: 排出量データの整備やCO₂削減に積極的に取り組むサプライヤーとの協働を進める。排出量削減ロードマップを共有するとともに、サプライヤー評価へ削減指標を組み込み、共同で改善を進める。
- 原材料・処方の見直し: バイオ由来原料や循環型原材料への切り替え、処方や化学プロセスの見直しを通じて、製品品質を維持しながら排出量を削減する。
日本の製薬産業がこれまで築いてきた強みである、厳格な規制対応、高い品質文化、そしてそれを支える現場力は、今後も競争優位を支える重要な基盤であり続ける。
しかし、デジタル技術の進展や地政学リスクの高まり、新たなモダリティの台頭は、オペレーションの設計・運営・ガバナンスそのものに抜本的な変革を求めている。
こうした変化へ先んじて取り組む企業は、環境変化に適応するだけではない。自ら次世代の製薬オペレーションを形づくり、その取り組みを通じて、日本の製薬産業を品質、効率性、レジリエンスの面で世界のベンチマークとなる未来を切り拓いていく。