マッキンゼーとして国内初となる病院経営者向けカンファレンスを東京で開催し、生成AIとリーダーシップについて議論した。米国や欧州などでは、医療分野の生成AI活用が本格展開の段階へ移りつつある。本稿では、導入の現状、価値が顕在化しつつある領域、そして変革を進める要諦を報告する。
2026年9月、マッキンゼーは、病院経営者を対象としたカンファレンスを国内で初めて東京で開催した。カンファレンスには、20名以上の理事長、病院長をお招きし、医療経営の観点から、「医療における生成AI」と「医療機関経営のリーダーシップ」について議論が行われた。本稿では、このうち主に生成AIの進展と活用について報告する。 なお、図表には、当日発表の資料をもとに議論の要点を記載している。
医療における生成AI
生産性ギャップと業務再設計の必要性
- コンピューティングは「計算」、インターネットは「情報流通」、クラウドは「アクセス」にかかる限界費用をゼロに近づけてきた。これらに続き、生成AIは知的作業の限界費用を引き下げることが期待される。
- 一方、過去約25年間、小売業や保険業を含む他のサービス業全体の生産性が5割以上向上したのに対し、医療提供の生産性は横ばい、あるいは低下した 1。技術の導入で、かえって記録作成などの事務業務が増えたことも一因と考えられる2 3。
- こうした状況を踏まえると、既存業務のデジタル化にとどまらず、業務そのものを再設計することが重要となる。
欧米では医療分野での生成AIの導入が進みつつある
- 米国 (2026年第2四半期調査、医療機関40、保険者40、医療サービス・テクノロジー企業40):生成AIを導入済みの組織は58%、概念実証 (PoC) を実施中の組織34%で、合わせて 92%に上る (図1)。医療機関の重点領域は、臨床業務の生産性向上 (43%)、請求・収益管理 (40%)、患者エンゲージメント (28%)、事務業務の効率化 (25%)である。
- 欧州・中東・アフリカ (2025年第4四半期調査、保険者 27、医療機関 91):生成AIを導入済みの組織は42%、PoCを実施中の組織は36%で、合わせて 78%に上る (図1)。主な活用領域は、管理業務(51%)、医療データの分析・臨床意思決定支援 (42%)、診療記録作成・環境型スクライブ(37%)である。回答した医療機関の半数以上が、2~5件のユースケースを本番稼働させている。
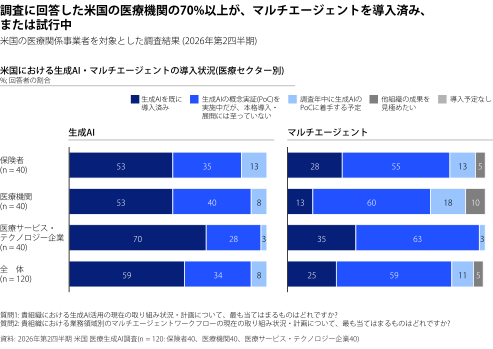
- 関心は、単一のタスクを支援する生成AIから、複数のAIが計画・実行・検証を分担し、業務プロセス全体を担うエージェント型AI (マルチエージェント)へと移りつつある。調査に回答した米国の医療機関では、 7割超がマルチエージェントを導入済み、または試行中である (図2)。欧州・中東・アフリカでは導入がまだ限定的であるものの、多くの組織が導入を計画している。
図 1
米国および欧州・中東・アフリカの医療関係事業者の4分の3以上が、生成AIを導入済み、またはPoCを実施中
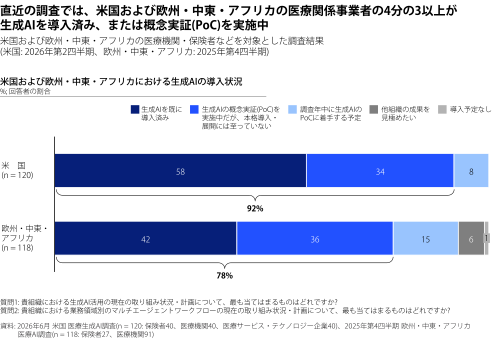
図 2
米国の医療機関の70%以上がマルチエージェントを導入済み、または試行中
価値が顕在化しつつある4つの領域
生成AIの活用による価値は、患者アクセス、ケア提供モデル、臨床オペレーション、非臨床・管理業務の4つの領域で顕在化しつつある。以下では、各領域の要点と先行事例を紹介する。
領域1:患者アクセスと体験
- 要点 ― トリアージ、医療機関の選択、予約、事前問診、在宅での健康管理、問い合わせ対応などをAIが支援し、患者を適切な医療サービスへ、適切なタイミングでつなぐ。航空、ホテル、小売などの業界では既に自動化が進んでいる顧客接点について、医療分野でも再設計を進める動きがある。
- 事例 ― 患者と電話で直接対話するAIケアアシスタントの実用化が進んでいる。
- Hippocratic AI (米国): 服薬状況の確認や予約対応など、診断を伴わない比較的リスクの低い場面で、患者と電話で対話するAIケアアシスタントを提供している。2025年11月時点で、6カ国の50を超える医療システム、保険者、製薬企業と提携し、患者とのやりとりは累計1億1,500万件を超えたと公表している4。
- Universal Health Services (米国・病院グループ): 退院後の患者にAIが電話をかけ、服薬指示の確認や症状の聞き取りを行い、必要に応じて看護師からの折り返し連絡につなげている。2つの病院で取り組みを開始し、AIによる患者対応に対する評価は10点満点で平均9.0点であった。こうした結果を受け、他の拠点にも展開している5。
- Guy’s and St Thomas’ NHS Foundation Trust (英国): 予定診療の待機患者 (初診待ち約5.3万人、手術待ち約2.5万人)への対応を当初の対象として、AIケアアシスタントによる診断を伴わない患者連絡などを組み合わせた取り組み「PATH」を2025年6月に開始した。今後のNHSの運営モデルを検討する上で、参考となる取り組みとして位置付けられている6。
領域2:ケア提供モデルの再設計
- 要点 ― ケア提供モデルを業務全体にわたって再設計することで、患者体験の維持と医療従事者の負担軽減の両立を目指す。遠隔看護師、看護助手、テクノロジーやAIがチームとして看護師を支え、定型業務をAIが自動化することで、看護師の業務負担の軽減やケア提供体制の効率化を図る。
領域3:臨床オペレーション
- 要点 ― 診察時の会話を構造化し、電子カルテに記録する環境型スクライブの導入が進んでいる。Microsoftの環境型スクライブは、2025年3月時点で、直近1カ月間に約600の医療機関で300万件超の診察に利用された7。また、英国では、20万人を超えるNHS臨床医がTandem Healthの環境型スクライブを利用できる環境の整備が進んでいる。Microsoftの利用者調査では約8割が記録の質の向上を実感したと回答しており9、Stanford Health Careでは、医師1人当たりの1日の電子カルテ(EHR) 利用時間が中央値で約20分短縮した事例も報告されている10。さらに、最適化の対象は手術室や外来のスケジュール管理から、経験に応じたチーム編成へと広がっている。
- 事例 ― 以下に、大規模な導入・活用事例を紹介する。
- Kaiser Permanente (米国・統合医療システム): 環境型スクライブの大規模な導入事例の一つ。2023年10月に北カリフォルニアの医師約1万人を対象に本番導入し、2024年8月から全8地域に展開した。最初の63週間 (約1年2カ月)で約7,300人の医師が約260万件の診療で利用し、記録作成時間を延べ約16,000時間削減した。利用者を対象とした調査では、医師の8割超が「患者との対話が改善した」、回答した患者の半数超が「診察の質が向上した」と評価した。導入率は、記録作成の負担が大きい精神科 (4割超)や、プライマリケア・救急 (3割超)において高かった11。
- Epic (米国・電子カルテ大手): 米国の急性期病院における電子カルテ市場で4割超のシェアを持ち、生成AI機能を標準搭載している。同社の公表によると、医療機関の顧客の8割超が生成AIを利用している。また、患者情報を要約して診察準備を支援する機能は月約1,600万回利用され、診察時の会話からカルテを自動作成する機能は60を超える医療機関で導入されている。機能の対象は、要約・記録作成から、必要なケアの不足を検知する機能や、次に必要な検査・予約の提案など、臨床意思決定支援へと広がっている12。
領域4:非臨床・管理業務
- 要点 ― 請求・収益管理業務の相当部分は、定型業務の自動化、言語モデル、エージェント型AIの活用によって自動化できる可能性がある。
- 事例 ― Optum「Optum Real」 (米国・UnitedHealth Group傘下): 保険者と医療機関の間で生じる事務負担や手続き上の摩擦の軽減を目指す取り組み。2025年10月に提供を開始し、診察中に保険適用や給付内容を確認するとともに、診療記録の不足を検知して医師に通知することで、記録不備による査定・返戻の防止を図っている。Optumによると、Allina Healthにおける5,000件超の外来診察を対象とした試験運用では、回避可能な査定・返戻が最大8割、請求誤りが最大75%減少したという13。2026年には、診療記録作成の分野でMicrosoft、保険者のコールセンター支援の分野でGoogle Cloudとの連携を拡大した。
成功の単位は「ドメイン」
なぜ組織全体でも個別ユースケースでもないのか
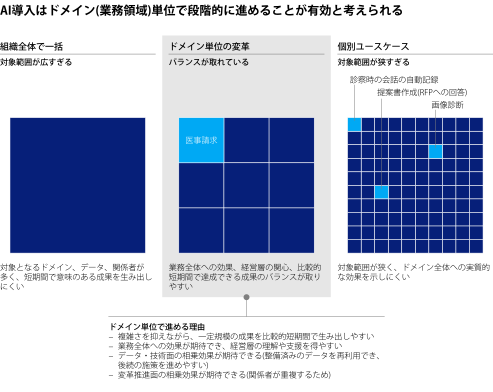
- 「全職員に生成AIを配れば生産性が上がる」という考え方に基づく広範な導入では、効果が分散する可能性がある。一方、画像診断の一部改善やRFP回答の自動化など、対象を限定しすぎた導入では、個別の業務が改善しても、十分な投資効果につながらない場合がある。業種横断の調査では、約9割の組織がAIを利用している一方、AIの活用によってEBIT(利払前・税引前利益)の5%以上に相当する効果を得たと回答し、かつ大きな価値を実感している組織は1割未満であった。
- こうした課題への対応として、請求・収益管理、購買・物流、入院オペレーション、救急・手術室運営、臨床人材、患者アクセス、IT、コンタクトセンターなど、業務プロセス全体としてまとまりのある「ドメイン」を単位とした変革が考えられる。これらは組織上も一定の独立性を持つ機能であり、関係者、データ、システムを一つの範囲にまとめやすい。
- ドメイン単位で進める理由は図3に示すとおりである。複雑さを抑えながら、比較的短期間で一定規模の成果を目指すことができる。
図 3
AI導入をドメイン (業務領域)単位で段階的に進めるアプローチ
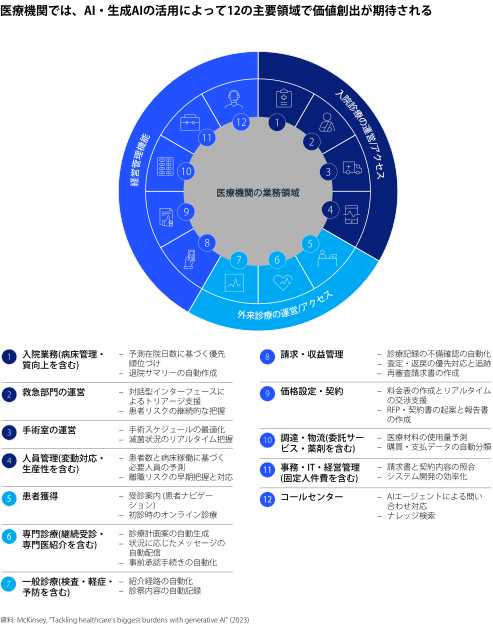
医療機関の12のドメイン
- 医療機関の業務は、図4のとおり12のドメインに整理できる。それぞれのドメインには、代表的なユースケースが対応している14。
図 4
医療機関におけるAI・生成AIの価値創出が期待される12の主要領域
どのドメインから始めるか ― 万能なロードマップはない
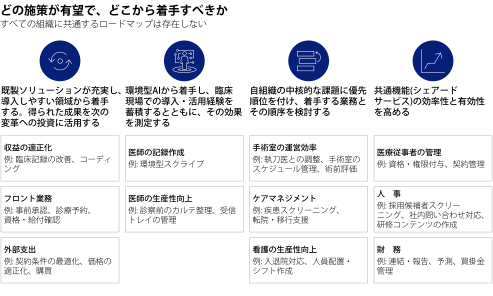
- 出発点となるのはドメインの一覧ではなく、自組織が抱える中核的な課題である。「自院の経営課題は何か」という問いから始め、課題に対応するドメインを選び、その中で価値創出の仮説と複数のユースケースを組み立てていく。
- 何から着手するかは、組織の状況によって異なる。講演では、着手に向けた考え方として、図5に示す4つのアプローチが紹介された。
図 5
AI活用における有望な施策と着手領域の考え方
会場からの反応
当日の参加者からは、「AIの取り組みを病院全体の成果にどうつなげるかを模索している」「投資対効果について、具体的な事例を知りたい」といった反応があった。